


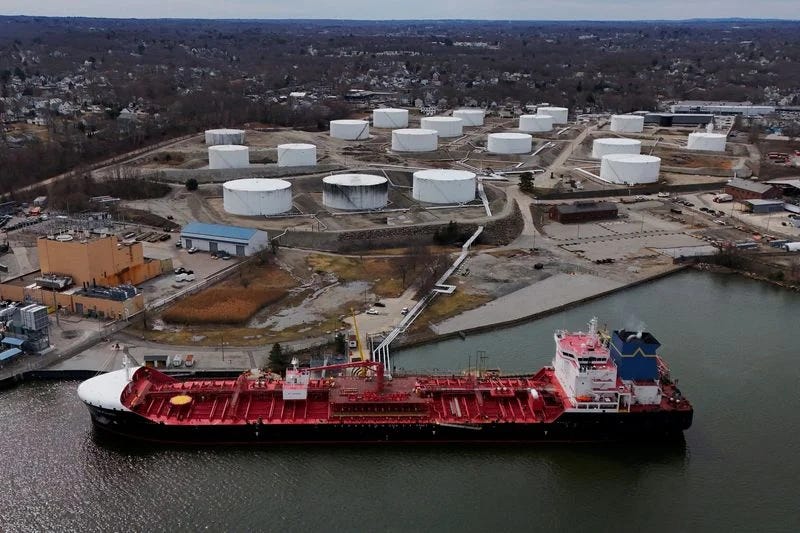
تواجه سوق النفط الأمريكية مفارقة غير معتادة: الولايات المتحدة تمتلك كميات كبيرة من الخام، لكنها تواجه أسعار ديزل قياسية، والحل المطروح لخفض الأسعار محلياً قد يؤدي في النهاية إلى تقليص نشاط المصافي، والضغط أكثر على خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures)، وربما رفع أسعار البنزين والديزل لاحقاً بدلاً من خفضها بصورة مستدامة.
الحديث عن احتمال تقييد صادرات الديزل دفع الفارق بين الخام الأمريكي وخام برنت (BZ=F – Brent Crude Oil Futures) إلى مستويات استثنائية. خلال جلسة الخميس، تداول WTI بخصم وصل إلى $12.02 للبرميل مقابل برنت، وهو أكبر خصم منذ 6 مايو.
لكن الأرقام خلف هذه الحركة أكثر أهمية. الولايات المتحدة تنتج نحو 5.1 مليون برميل يومياً من الديزل، وتصدر صافياً نحو 1.2 مليون برميل يومياً. وإذا مُنعت هذه الصادرات، تشير تقديرات Wood Mackenzie إلى إمكانية تراكم فائض بنحو 700,000 برميل يومياً داخل السوق المحلية، ما قد يملأ مخزونات ساحل الخليج خلال أكثر بقليل من شهر واحد ويجبر المصافي على خفض معالجة الخام بأكثر من 2 مليون برميل يومياً، أو نحو 12% من المعدلات الحالية.
وفي الوقت نفسه، وصلت أسعار الديزل الأمريكية إلى مستوى قياسي بلغ $6.528 للغالون هذا الأسبوع. لذلك تبدو فكرة إبقاء المزيد من الديزل داخل البلاد جذابة في المدى القصير، لكن ميكانيكية عمل المصافي تجعل النتيجة المحتملة أكثر تعقيداً بكثير.
📊 ما الذي حدث؟
بدأت سوق النفط في تسعير احتمال فرض قيود أمريكية على صادرات الديزل، حتى مع عدم وجود قرار نهائي حتى الآن.
وكان الأثر الأكثر وضوحاً هو الضغط على خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) مقارنة بـخام برنت (BZ=F – Brent Crude Oil Futures).
وصل خصم الخام الأمريكي مقابل برنت الخميس إلى $12.02 للبرميل، وهو أكبر فارق منذ 6 مايو.
هذا الاتساع يعني أن المستثمرين يتوقعون انخفاض الطلب المحلي على الخام الأمريكي إذا وجدت المصافي نفسها غير قادرة على تصدير جزء كبير من الديزل الذي تنتجه.
المنطق بسيط: إذا استمر إنتاج الديزل بينما مُنعت الصادرات، ستبدأ المخزونات في الامتلاء. وعندما لا يعود هناك مكان اقتصادي لتخزين المنتج، ستضطر المصافي إلى تقليل الإنتاج، ما يعني شراء ومعالجة كميات أقل من الخام.
وبالتالي يتعرض WTI لضغط مباشر حتى لو بقيت أسعار النفط العالمية مرتفعة بسبب نقص الإمدادات ومخاطر الشرق الأوسط.
🔮 نظرة مُركّب: اتساع الفارق إلى $12.02 ليس مجرد حركة فنية بين عقدين للنفط. السوق بدأت تسعر سيناريو تصبح فيه الولايات المتحدة غنية بالخام لكنها مقيدة في قدرتها على تحويله وتصدير منتجاته بصورة اقتصادية، وهذا يفسر لماذا يمكن أن ينخفض WTI بينما يحتفظ برنت بعلاوة مرتفعة.
⛽ لماذا تفكر واشنطن أصلاً في تقييد صادرات الديزل؟
السبب المباشر هو الارتفاع الاستثنائي في أسعار الديزل.
وصل السعر هذا الأسبوع إلى مستوى قياسي بلغ $6.528 للغالون، وظل الخميس مرتفعاً عند نحو $6.514 للغالون.
والديزل أكثر حساسية اقتصادياً من مجرد سعر الوقود الذي يراه المستهلك في محطة التعبئة.
فهو يدخل في تشغيل الشاحنات والنقل التجاري والآلات الزراعية والمعدات الثقيلة والإنشاءات وسلاسل التوريد.
لذلك فإن ارتفاعه ينتقل تدريجياً إلى تكاليف نقل وإنتاج السلع، ويمكن أن يتحول إلى مصدر إضافي للتضخم.
وجاءت هذه القفزة وسط اضطرابات واسعة في سوق الديزل العالمية نتيجة الحرب مع إيران وتراجع الإمدادات من الشرق الأوسط، بالتزامن مع انخفاض إمدادات روسيا بعد القيود التي فرضتها موسكو على صادرات الوقود إثر تعرض مصافيها لهجمات أوكرانية. كما تؤكد بيانات حديثة أن مخزونات الديزل الأمريكية بقيت أقل بنحو 15% من متوسطها الموسمي لخمس سنوات رغم تشغيل المصافي عند مستويات مرتفعة.
لهذا ظهرت فكرة إبقاء جزء أكبر من الإنتاج الأمريكي داخل البلاد بدلاً من تصديره.
🔮 نظرة مُركّب: المشكلة التي تحاول واشنطن حلها حقيقية: ديزل عند أكثر من $6.50 للغالون يمثل ضغطاً على النقل والزراعة والأسعار. لكن السؤال ليس ما إذا كانت الولايات المتحدة تستطيع منع التصدير، بل ما إذا كان ذلك سيزيد فعلاً إجمالي المعروض المحلي القابل للاستهلاك بصورة مستدامة.
🏭 الولايات المتحدة أكبر مصدر للديزل في العالم
هنا تبدأ المشكلة الاقتصادية للحظر.
الولايات المتحدة ليست مجرد منتج كبير للديزل؛ بل هي أكبر مصدر له في العالم.
تبلغ صادراتها الصافية نحو 1.2 مليون برميل يومياً، مقابل إنتاج يبلغ نحو 5.1 مليون برميل يومياً، وفق الأرقام الواردة في التقرير.
وهذا يعني أن نحو 24% تقريباً من حجم الإنتاج المشار إليه يجد طريقه صافياً إلى الأسواق الخارجية.
هذه الصادرات أصبحت أكثر أهمية خلال الحرب لأنها عوضت جزئياً النقص الناتج عن تراجع إمدادات الشرق الأوسط في ظل اضطراب حركة الطاقة عبر مضيق هرمز.
وفي الوقت نفسه، تقلصت إمدادات الديزل الروسية بعد تعرض البنية التحتية للتكرير لضغوط وفرض موسكو قيوداً على الصادرات.
لذلك فإن سحب 1.2 مليون برميل يومياً تقريباً من تجارة الديزل العالمية المحتملة لا يمثل مجرد قرار محلي أمريكي، بل يمكن أن يعيد تشكيل سوق المنتجات المكررة عالمياً.
🔮 نظرة مُركّب: الولايات المتحدة أصبحت جزءاً من آلية تعويض نقص الديزل العالمي. لذلك فإن منع صادراتها لا «ينقل» الوقود فقط من الخارج إلى الداخل؛ بل يزيل مورداً مهماً من سوق عالمية تعاني أصلاً من نقص الإمدادات.
🚨 700 ألف برميل يومياً قد تتكدس داخل السوق
قد يبدو الحل بسيطاً: إذا مُنعت الصادرات، يبقى الديزل داخل الولايات المتحدة وترتفع المخزونات وتنخفض الأسعار.
وهذا قد يحدث بالفعل في المرحلة الأولى.
لكن تقديرات Wood Mackenzie تشير إلى أن الحظر يمكن أن يترك فائضاً يصل إلى نحو 700,000 برميل يومياً من الديزل وزيت الغاز داخل السوق المحلية.
وإذا استمر هذا الفائض، يمكن أن تصل مخزونات ساحل الخليج إلى الحد الأقصى خلال أكثر بقليل من شهر واحد.
وهنا تتحول وفرة الديزل إلى مشكلة تشغيلية.
المصافي لا تستطيع الاستمرار في إنتاج منتج لا توجد مساحة لتخزينه أو سوق كافية لاستيعابه.
والنتيجة الطبيعية ستكون خفض معدلات التشغيل.
🔮 نظرة مُركّب: الحظر قد يحقق هدفه في الأسابيع الأولى عبر زيادة المعروض المحلي وخفض السعر، لكن نجاحه الأولي يمكن أن يخلق المشكلة التالية بنفسه: امتلاء المخزونات. وعندما تتحول وفرة الديزل إلى اختناق تخزيني، تبدأ اقتصاديات التكرير في العمل عكس الهدف الأصلي.
🛢️ المصافي قد تخفض معالجة الخام بأكثر من مليوني برميل يومياً
هذه هي النقطة الأكثر أهمية في التقرير.
تقدر Wood Mackenzie أن المصافي الأمريكية قد تحتاج إلى خفض معالجة الخام بأكثر من 2 مليون برميل يومياً لمنع المخزونات من تجاوز طاقتها.
وهذا يعادل انخفاضاً يقارب 12% من معدلات معالجة الخام الحالية.
الأثر سيكون ضخماً.
إذا خفضت المصافي مشترياتها بمقدار 2 مليون برميل يومياً، سينخفض الطلب المحلي على الخام بصورة حادة.
وهذا يفسر لماذا أصبح خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) يتداول بخصم متزايد مقابل خام برنت (BZ=F – Brent Crude Oil Futures).
فالخام العالمي يحتفظ بعلاوة مرتبطة بندرة الإمدادات وصعوبات النقل، بينما قد تواجه البراميل الأمريكية فائضاً محلياً نتيجة انخفاض طلب المصافي.
وزير الطاقة الأمريكي كريس رايت (Chris Wright) حذر من هذه الآلية تحديداً، قائلاً إن حظر صادرات الديزل قد يؤدي إلى نفاد مساحة التخزين وإجبار المصافي على خفض الإنتاج، وهو ما يمكن أن يرفع أسعار البنزين ووقود الطائرات.
🔮 نظرة مُركّب: رقم 2 مليون برميل يومياً يوضح لماذا يتعامل السوق بحذر شديد مع فكرة الحظر. السياسة المصممة لتوفير الوقود يمكن أن تؤدي إلى خفض نشاط التكرير نفسه بنسبة 12%، وعندها تصبح المشكلة ليست نقص الديزل فقط، بل انخفاض إنتاج مجموعة كاملة من المنتجات النفطية.
🚗 لماذا يمكن أن يرتفع البنزين؟
المصفاة لا تنتج الديزل وحده.
عندما يدخل الخام إلى عملية التكرير، ينتج عنه مزيج من البنزين والديزل ووقود الطائرات ومنتجات نفطية أخرى.
لذلك لا تستطيع المصافي ببساطة الحفاظ على إنتاج البنزين عند مستواه الطبيعي مع تقليص إنتاج الديزل بصورة مستقلة تماماً.
إذا امتلأت مخزونات الديزل واضطرت المصافي إلى خفض معالجة الخام، سينخفض معها إنتاج البنزين ووقود الطائرات.
وهذا يعني أن الولايات المتحدة قد تحصل في البداية على ديزل أرخص بسبب فائض محلي، لكنها في المقابل قد تواجه معروضاً أقل من البنزين.
وإذا انخفض تشغيل المصافي بدرجة كافية، يمكن أن تبدأ أسعار البنزين بالصعود.
وهذا تحديداً أحد الأسباب التي دفعت وزير الطاقة إلى القول إن الحظر المباشر «لا يعمل»، محذراً من إمكانية رفع أسعار البنزين ووقود الطائرات.
🔮 نظرة مُركّب: سوق المنتجات المكررة مترابطة. لا يمكن حل مشكلة منتج واحد وكأن بقية برميل النفط غير موجودة. إذا خفضت المصافي التشغيل بسبب فائض الديزل، يمكن أن تتحول المشكلة من ديزل غالٍ إلى بنزين ووقود طائرات أكثر شحاً.
🔄 وحتى الديزل نفسه قد يرتفع مجدداً
المفارقة الأكبر هي أن الحظر الذي يخفض سعر الديزل فوراً يمكن أن يساهم لاحقاً في إعادة رفعه.
في المرحلة الأولى، يؤدي منع التصدير إلى زيادة المعروض المحلي.
فتنخفض الأسعار.
ثم تبدأ المخزونات بالامتلاء.
فتخفض المصافي معدلات التشغيل.
ومع انخفاض تشغيل المصافي، ينخفض إنتاج الديزل الجديد.
وبمرور الوقت، يمكن أن يتراجع المعروض مجدداً، خصوصاً إذا بقي الطلب المحلي مرتفعاً.
عندها قد تبدأ الأسعار بالصعود مرة أخرى.
أي أن السياسة قد تعالج السعر عبر خلق فائض مؤقت، ثم تضعف الحافز الاقتصادي لإنتاج الكمية نفسها من الوقود.
🔮 نظرة مُركّب: هذا هو جوهر الخطر: السعر المنخفض لا يضمن المعروض المرتفع إذا كان السعر نفسه يجعل الإنتاج أقل جاذبية. لذلك قد يوفر الحظر راحة سريعة للمستهلك، لكنه لا يعالج بالضرورة القيود الهيكلية التي رفعت أسعار الديزل من البداية.
🏛️ هل سيحدث الحظر فعلاً؟
حتى الآن، لا يوجد قرار نهائي بفرض حظر شامل على صادرات الديزل.
وهذه نقطة مهمة لأن تصريحات الإدارة الأمريكية كانت متباينة خلال الأيام الأخيرة.
فقد أعرب الرئيس الأمريكي دونالد ترامب (Donald Trump) يوم الثلاثاء عن تأييده لفكرة تقييد صادرات الديزل، بينما قالت وزارة الخزانة إن الإدارة تدرس جدوى القيود الكاملة أو الجزئية. وفي المقابل، نفى البيت الأبيض يوم الأربعاء تقريراً يفيد بالتحضير لحظر شامل لمدة 90 يوماً.
كما قال وزير الطاقة كريس رايت (Chris Wright) إن الحظر المباشر لن ينجح، وإنه يمكن أن يؤدي إلى ارتفاع أسعار البنزين ووقود الطائرات.
وفي الوقت نفسه، تواصل رايت مع مسؤولين تنفيذيين في عدد من شركات التكرير الأمريكية الكبرى لمعرفة مدى استعدادهم لتطبيق قيود طوعية على صادرات الديزل، في محاولة لإيجاد بديل عن الحظر الحكومي المباشر.
بالتالي، السوق لا تسعر قراراً مؤكداً، بل مخاطر حدوث تدخل في الصادرات.
🔮 نظرة مُركّب: أهم نقطة للمستثمر هي عدم التعامل مع حظر 90 يوماً باعتباره سياسة مقررة. حتى الآن توجد خلافات واضحة داخل الإدارة حول الأداة المناسبة، بينما يبدو خيار القيود الطوعية أحد البدائل المطروحة للحظر المباشر.
🚢 المشكلة الثانية: الخام الأمريكي رخيص.. لكن نقله أصبح باهظاً
في الظروف الطبيعية، اتساع الفارق بين WTI وبرنت يخلق فرصة للمراجحة.
إذا أصبح الخام الأمريكي أرخص بكثير من الخام العالمي، يشتري التجار WTI ويصدرونه إلى أوروبا أو آسيا للاستفادة من الفارق.
وهذا الطلب الإضافي على الخام الأمريكي يساعد عادة على تقليص الخصم.
لكن هذه الآلية لا تعمل بكفاءتها المعتادة حالياً.
السبب هو ارتفاع تكاليف الشحن ونقص السفن المتاحة بسبب الحرب ومخاطر الملاحة.
تبلغ تكلفة نقل الخام من ساحل الخليج الأمريكي إلى الأسواق الآسيوية باستخدام ناقلة نفط عملاقة من فئة VLCC نحو $50 مليون حالياً.
قبل اندلاع الحرب مع إيران، كانت التكلفة نحو $16 مليون فقط.
أي أن تكلفة الرحلة ارتفعت بأكثر من 3 أضعاف تقريباً.
هذه الزيادة الهائلة في تكاليف النقل تلتهم الميزة السعرية التي يوفرها الخام الأمريكي الرخيص.
🔮 نظرة مُركّب: خصم WTI لا يكفي وحده لجعل الصادرات جذابة. عندما تقفز تكلفة الناقلة من $16 مليون إلى نحو $50 مليون، يحتاج الخام الأمريكي إلى خصم أكبر بكثير حتى تصبح الصفقة الاقتصادية نفسها مجدية.
📉 الخصم المطلوب للمراجحة تضاعف تقريباً
قبل ارتفاع تكاليف الشحن، كان الخام الأمريكي يحتاج إلى التداول بخصم يبلغ نحو $4 للبرميل مقارنة بالخام الأوروبي حتى تصبح عملية التصدير مجدية اقتصادياً.
لكن مع ارتفاع أسعار الشحن، تشير التقديرات إلى أن الخصم المطلوب أصبح قريباً من $8 للبرميل.
أي أنه تضاعف تقريباً.
وهذا يفسر لماذا لم يؤد اتساع فارق WTI-Brent تلقائياً إلى طفرة في صادرات الخام الأمريكي.
منذ 7 يوليو، تداول الفارق باستمرار عند خصم $4 أو أكثر للخام الأمريكي.
ومع ذلك، لم ترتفع الصادرات بصورة كبيرة.
بحسب بيانات Kpler الواردة في التقرير، زادت صادرات الخام الأمريكي بين يوليو وأغسطس بنحو 45,000 برميل يومياً فقط لتصل إلى 3.72 مليون برميل يومياً.
هذه زيادة محدودة للغاية مقارنة بحجم الخصم.
🔮 نظرة مُركّب: في الظروف الطبيعية، الخام الأرخص يجذب المشترين الدوليين. لكن عندما ترتفع تكلفة الوصول إلى هؤلاء المشترين، يمكن أن يبقى الخام الأمريكي رخيصاً لفترة أطول. الفارق السعري يفتح باب المراجحة نظرياً، لكنه لا يضمن أن المرور من هذا الباب مربح فعلياً.
🚢 صادرات الخام الأمريكية لا تستجيب للفارق كما كان متوقعاً
الأرقام تؤكد هذا الاختلال.
رغم اتساع خصم الخام الأمريكي، بقيت صادرات الولايات المتحدة شبه مستقرة شهرياً.
والأكثر أهمية أن متوسط صادرات الخام لمدة 3 أشهر في سبتمبر يتجه، وفق بيانات Kpler الواردة في التقرير، نحو الانخفاض للشهر الثالث على التوالي.
وإذا استمر المسار الحالي، فقد تصل الصادرات إلى أدنى مستوياتها منذ ما قبل اندلاع الحرب في فبراير.
هذا تطور غير اعتيادي.
من المفترض أن يجعل خصم WTI الكبير البراميل الأمريكية أكثر تنافسية عالمياً.
لكن تكاليف الشحن المرتفعة ونقص السفن ومخاطر الحرب تمنع آلية المراجحة من العمل بصورة طبيعية.
ولهذا فإن اتساع الفارق بين الخامين لا يؤدي إلى خروج فائض الخام الأمريكي بالسرعة المعتادة.
🔮 نظرة مُركّب: هذه نقطة أساسية لفهم الضغط على WTI. إذا انخفض طلب المصافي الأمريكية ولم تستطع الصادرات امتصاص البراميل الزائدة، يمكن أن يتراكم الخام داخل الولايات المتحدة، ما يخلق ضغطاً إضافياً على الأسعار المحلية مقارنة بالسوق العالمية.
🌍 برنت يحمل علاوة ندرة ولوجستيات
في الطرف الآخر من المعادلة، لا يرتفع خام برنت (BZ=F – Brent Crude Oil Futures) فقط لأن WTI ضعيف.
السوق العالمية نفسها تحمل علاوة إضافية بسبب نقص الإمدادات وتعقيدات النقل.
اضطرابات الشرق الأوسط قللت بعض صادرات النفط والمنتجات المكررة، بينما أدى تراجع الإمدادات الروسية إلى زيادة الضغط على أسواق الوقود.
وفي الوقت نفسه، ارتفعت تكاليف الشحن والتأمين بسبب مخاطر الحرب.
بالتالي أصبح البرميل الموجود خارج الولايات المتحدة أكثر قيمة ليس فقط بسبب خصائص الخام، بل بسبب الندرة والقدرة على الوصول إلى الأسواق.
وهذا يفسر لماذا يمكن أن يبقى برنت مرتفعاً بينما ينخفض WTI.
السوق لا تسعر النفط فقط، بل تسعر المكان واللوجستيات والقدرة على النقل والتكرير والتصدير.
🔮 نظرة مُركّب: الفجوة الحالية بين الخامين تكشف أن سعر البرميل لا يعتمد فقط على كمية النفط الموجودة عالمياً. البرميل القابل للنقل إلى المكان الذي يحتاج إليه المستهلك يحمل قيمة أكبر من برميل رخيص يصعب نقله أو معالجته اقتصادياً.
🌐 ماذا يعني الحظر لبقية العالم؟
الولايات المتحدة تصدر صافياً نحو 1.2 مليون برميل يومياً من الديزل.
وفي الوقت الحالي، هذه البراميل تساعد في سد جزء من النقص الناتج عن تراجع صادرات الشرق الأوسط وروسيا.
إذا اختفت نسبة كبيرة منها من السوق العالمية، سيضطر المشترون في أوروبا وأمريكا اللاتينية وأفريقيا وآسيا إلى التنافس على عدد أقل من البراميل.
وهذا يمكن أن يدفع أسعار الديزل العالمية إلى مزيد من الارتفاع.
وتواجه السوق بالفعل ظروفاً شديدة الضيق؛ فقد وصلت أسعار الديزل إلى مستويات قياسية في الولايات المتحدة وأوروبا، بينما تعمل مصافٍ كثيرة عالمياً بالقرب من حدود قدرتها الإنتاجية.
لذلك فإن إبقاء الديزل الأمريكي داخل الولايات المتحدة يمكن أن يخفض السعر المحلي في البداية، لكنه يفعل ذلك جزئياً عبر نقل مشكلة نقص المعروض إلى بقية العالم.
وإذا أدى ارتفاع الأسعار العالمية إلى اضطرابات أكبر في التجارة والشحن، يمكن أن تعود بعض الآثار إلى الاقتصاد الأمريكي بصورة غير مباشرة.
🔮 نظرة مُركّب: الولايات المتحدة ليست سوقاً مغلقة. عندما تكون أكبر مصدر عالمي لمنتج يعاني أصلاً من نقص المعروض، فإن إزالة صادراتها يمكن أن تغير السعر العالمي بالكامل، وبالتالي قد تعود بعض آثار السياسة إلى الداخل عبر التجارة والتضخم وسلاسل الإمداد.
⚠️ القراءة البديلة: لماذا يبدو الحظر جذاباً رغم مخاطره؟
هناك سبب يجعل الفكرة تحظى بالاهتمام رغم كل هذه المخاطر.
السعر الحالي للديزل مرتفع للغاية، وأي زيادة سريعة في المعروض المحلي يمكن أن توفر تخفيفاً فورياً للمستهلكين وقطاعات النقل والزراعة.
كما أن انتظار زيادة طاقة التكرير أو استعادة إمدادات الشرق الأوسط وروسيا يحتاج إلى وقت، بينما يمكن تقييد الصادرات بصورة أسرع.
لذلك فإن الحظر أو القيود الطوعية يمكن أن تعمل كأداة قصيرة الأجل لتوجيه المزيد من البراميل إلى السوق المحلية.
لكن نجاح هذه السياسة يعتمد على مدتها وحجم القيود واستجابة المصافي.
الفرق كبير بين تقييد محدود ومؤقت للصادرات وبين حظر كامل يستمر حتى تمتلئ المخزونات.
ولهذا تبحث الإدارة أيضاً خيار التعاون الطوعي مع شركات التكرير بدلاً من استخدام حظر شامل، وفق رويترز.
🔮 نظرة مُركّب: النقاش ليس بين «الحظر جيد» و«الحظر سيئ» بصورة مطلقة. الأثر يعتمد على حجم القيود ومدتها وسعة التخزين واستجابة المصافي. لكن كلما اقتربت السياسة من حظر كامل وطويل نسبياً، ارتفعت مخاطر انخفاض تشغيل المصافي وظهور آثار جانبية على البنزين ووقود الطائرات.
🔭 النظرة المستقبلية
هناك 4 متغيرات ستحدد اتجاه هذه القصة.
الأول هو القرار الأمريكي نفسه. لا يوجد حتى الآن حظر شامل مؤكد، والبيت الأبيض نفى التحضير لحظر مباشر لمدة 90 يوماً، بينما تبحث وزارة الطاقة مع شركات التكرير خيارات طوعية.
الثاني هو فارق WTI-Brent. استمرار الخصم قرب $12 أو اتساعه أكثر سيعني أن السوق ما تزال تتوقع ضغوطاً كبيرة على الخام الأمريكي، سواء بسبب احتمال تراجع تشغيل المصافي أو ضعف قدرة الصادرات على امتصاص البراميل.
الثالث هو معدلات تشغيل المصافي والمخزونات. إذا بدأت مخزونات الديزل في ساحل الخليج بالارتفاع بسرعة، سيصبح سيناريو خفض معالجة الخام بأكثر من 2 مليون برميل يومياً أكثر أهمية.
أما الرابع فهو تكاليف الشحن. إذا بقي نقل ناقلة VLCC إلى آسيا قريباً من $50 مليون، ستظل قدرة الخام الأمريكي الرخيص على الوصول إلى الأسواق الخارجية محدودة حتى مع وجود خصم كبير مقابل برنت.
وبالتالي فإن المسألة لا تتعلق فقط بسعر الديزل عند المضخة، بل بمنظومة كاملة تربط التكرير والتخزين والشحن والصادرات وأسعار الخام والبنزين والديزل.
🧾 خلاصة مُركّب: محاولة خفض الديزل قد تخلق فائضاً في الخام ونقصاً في الوقود
وصلت أسعار الديزل الأمريكية هذا الأسبوع إلى مستوى قياسي بلغ $6.528 للغالون، ما أعاد فكرة تقييد الصادرات إلى الواجهة.
لكن الولايات المتحدة تصدر صافياً نحو 1.2 مليون برميل يومياً من إنتاج يبلغ 5.1 مليون برميل يومياً، ولذلك فإن إيقاف هذه التدفقات يمكن أن يغير توازن قطاع التكرير بالكامل.
وفق تقديرات Wood Mackenzie الواردة في التقرير، يمكن أن يتراكم فائض يبلغ نحو 700,000 برميل يومياً داخل السوق، ما قد يملأ مخزونات ساحل الخليج خلال أكثر بقليل من شهر واحد.
وعندها قد تضطر المصافي إلى خفض معالجة الخام بأكثر من 2 مليون برميل يومياً، أو نحو 12% من المعدلات الحالية.
وهذا الاحتمال ساهم في دفع خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) إلى خصم بلغ $12.02 للبرميل مقابل خام برنت (BZ=F – Brent Crude Oil Futures)، وهو الأكبر منذ 6 مايو.
لكن تصدير الخام الأمريكي الزائد ليس حلاً سهلاً أيضاً. تكلفة شحن ناقلة عملاقة من ساحل الخليج إلى آسيا ارتفعت من نحو $16 مليون قبل الحرب إلى قرابة $50 مليون حالياً، بينما تضاعف تقريباً الخصم المطلوب لجعل المراجحة الاقتصادية مجدية من نحو $4 إلى $8 للبرميل.
ولهذا بقيت صادرات الخام عند نحو 3.72 مليون برميل يومياً في أغسطس، بزيادة شهرية محدودة بلغت 45,000 برميل يومياً فقط، رغم اتساع الفارق بين الخامين.
الخلاصة أن حظر صادرات الديزل يمكن أن يخفض السعر المحلي سريعاً، لكنه لا يخلق طاقة تكرير جديدة. وإذا امتلأت المخزونات واضطرت المصافي إلى خفض التشغيل، فقد تنخفض الحاجة إلى الخام الأمريكي، ويتراجع إنتاج البنزين ووقود الطائرات، ثم يتراجع إنتاج الديزل نفسه لاحقاً. المشكلة الحقيقية ليست كمية النفط وحدها، بل قدرة النظام على تكريره وتخزينه ونقله إلى السوق التي تحتاج إليه.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
