


تدخل إمبراطورية إيلون ماسك (Elon Musk) واحداً من أكثر أسابيعها ازدحاماً خلال 2026، مع تزامن 3 أحداث كبيرة خلال أيام قليلة: اختبار مداري مهم لصاروخ Starship التابع لـسبيس إكس (SPCX – SpaceX)، الكشف المرتقب عن الجيل الجديد من Roadster، ثم صدور أرقام تسليمات تسلا (TSLA – Tesla) للربع الثالث.
لكن بالنسبة لمساهمي تسلا، الحدث الأكثر أهمية لن يكون الصاروخ ولا السيارة الرياضية الجديدة.
السوق يريد معرفة شيء أبسط بكثير: هل أعمال السيارات الأساسية لا تزال قادرة على تحقيق النمو الذي تحتاجه الشركة لتبرير توقعاتها طويلة الأجل؟
السهم متراجع بنحو 17%–18% منذ بداية العام، فيما بدأت مؤسسات في وول ستريت تخفض تقديراتها للتسليمات والأرباح قبل النتائج. وتؤكد بيانات حديثة أن JPMorgan خفض توقعاته لتسليمات الربع الثالث إلى نحو 482 ألف سيارة من 516 ألفاً سابقاً، مشيراً إلى تسليمات أضعف من المتوقع في الصين والولايات المتحدة.
وهكذا يجتمع في أسبوع واحد جانبان مختلفان تماماً من قصة ماسك: طموحات مستقبلية ضخمة في الفضاء والسيارات الخارقة والروبوتات والقيادة الذاتية، مقابل اختبار فوري لأداء النشاط الذي لا يزال يشكل قلب تسلا المالي: بيع السيارات.
🚀 Starship يبدأ الأسبوع باختبار ضخم
الحدث الأول يأتي من سبيس إكس (SPCX – SpaceX) مع الرحلة رقم 14 لصاروخ Starship.
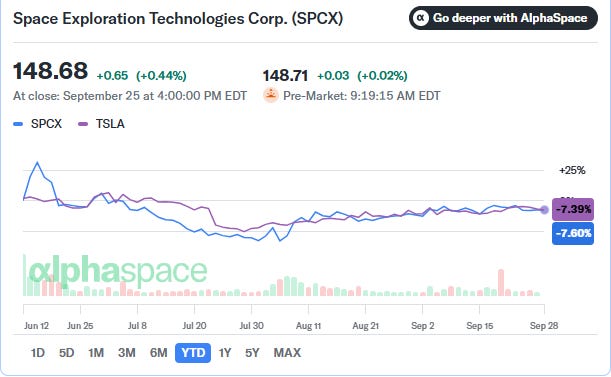
الموقع الرسمي للشركة حدد 28 سبتمبر 2026 موعداً للرحلة، مع نافذة إطلاق تمتد من 12:15 إلى 13:30 بتوقيت غرينتش من Starbase في تكساس.
لكن أهمية الاختبار أكبر من مجرد إطلاق آخر.
هذه الرحلة تستهدف دفع Starship إلى المدار للمرة الأولى، في خطوة مهمة نحو إثبات قدرة المنظومة على الانتقال من برنامج اختبارات تجريبي إلى منصة فضائية قادرة على تنفيذ مهمات تشغيلية أكثر تعقيداً. كما تشمل الخطة نشر أقمار Starlink V3 خلال المهمة.
نجاح المهمة سيكون مهماً لمسار Starship نفسه، ولطموحات SpaceX المتعلقة بـStarlink والمهمات القمرية والمستقبل طويل الأجل لمنظومة الإطلاق.
🔮 نظرة مُركّب: نجاح Starship لا يغير نتائج تسلا الفصلية، لكنه يعزز قصة “منظومة ماسك” الأوسع. أما بالنسبة لمساهم تسلا، فيبقى تأثيره غير مباشر مقارنة بما سيحدث لاحقاً هذا الأسبوع مع Roadster والتسليمات.
🚗 Roadster يعود بعد سنوات من الانتظار
الحدث الثاني هو الكشف عن الجيل الجديد من Tesla Roadster.
وتؤكد صفحة فعاليات تسلا الرسمية وجود بث للكشف عن السيارة في 2 أكتوبر بتوقيت سنغافورة، الموافق للحدث الأمريكي في 1 أكتوبر بسبب فارق التوقيت.
السيارة نفسها ليست جديدة كفكرة.
تسلا عرضت الجيل الجديد من Roadster للمرة الأولى قبل سنوات، لكن المشروع تعرض لتأجيلات متكررة، ما جعل الحدث الحالي مهماً لمعرفة مدى اقتراب السيارة فعلياً من الإنتاج.
المواصفات التي لا تزال تسلا تعرضها على الصفحة الرسمية تشمل تسارعاً من 0 إلى 60 ميلاً/ساعة خلال 1.9 ثانية، وسرعة قصوى تتجاوز 250 ميلاً/ساعة، ومدى معلناً يصل إلى 620 ميلاً.
لكن هذه الأرقام القديمة ليست أهم ما ينتظره المستثمر الآن.
السؤال الحقيقي هو: متى تبدأ عمليات التسليم الفعلية؟
🔮 نظرة مُركّب: الكشف عن Roadster يستطيع إعادة بعض الزخم إلى العلامة التجارية وإظهار قدرات تسلا الهندسية، لكن القيمة الاستثمارية ستعتمد على وجود جدول إنتاج واضح، وليس على المواصفات أو العرض وحدهما.
🏎️ Roadster ليست سيارة حجم.. بل سيارة صورة
وهنا يجب الفصل بين أهمية السيارة تسويقياً وأهميتها مالياً.
وفق التقرير، كان السعر التاريخي المتوقع لـRoadster في حدود $250 ألفاً، وهو مستوى يجعلها سيارة فاخرة محدودة السوق بطبيعتها.
لذلك لا تتوقع وول ستريت أن تصبح السيارة محركاً ضخماً لأحجام تسليمات تسلا.
حتى غولدمان ساكس (Goldman Sachs) ينظر إليها بصورة أكبر كمنتج استعراضي لقدرات تسلا التكنولوجية والعلامة التجارية وليس كمصدر ضخم للوحدات.
وهذا منطقي.
إذا باعت تسلا عشرات الآلاف من السيارات الجماهيرية، يكون الأثر على الإيرادات والحجم مختلفاً تماماً عن سيارة خارقة بسعر مرتفع وسوق محدود.
لكن Roadster تستطيع أداء وظيفة أخرى: إعادة بعض الإثارة إلى العلامة التجارية.
🔮 نظرة مُركّب: المستثمر يجب ألا يقيس نجاح Roadster بعدد السيارات التي يمكن أن تبيعها فقط. قيمتها المحتملة تكمن في قدرتها على إعادة تقديم تسلا كشركة تكنولوجية تدفع حدود الأداء، لكن ذلك لا يعوض ضعف النشاط الأساسي إذا جاءت التسليمات أقل من المتوقع.
📦 الحدث الحقيقي للسهم.. تسليمات الربع الثالث
بعد الصاروخ والسيارة الخارقة، يأتي الرقم الذي قد تكون له الكلمة الأكبر في حركة سهم تسلا (TSLA – Tesla).
تسليمات السيارات للربع الثالث.
التوقعات أصبحت أكثر تحفظاً قبل الإعلان.
JPMorgan خفض تقديره لتسليمات الربع الثالث إلى نحو 482 ألف سيارة من 516 ألفاً سابقاً، بسبب توقعات أضعف في الصين والولايات المتحدة. وفي المقابل، كانت تسلا قد سلمت 480,126 سيارة خلال الربع الثاني، وهو رقم قياسي للربع الثاني ومرتفع بنحو 25% عن الفترة المقابلة من العام السابق.
هذه المقارنة تجعل الربع الثالث مهماً.
إذا بقيت التسليمات حول مستويات الربع الثاني رغم إطلاق منتجات جديدة، فقد يثير ذلك تساؤلات حول قوة الطلب.
أما إذا تجاوزت الأرقام التوقعات المخفضة بصورة واضحة، فقد تحصل تسلا على مساحة لإعادة ضبط المعنويات قبل إعلان الأرباح.
🔮 نظرة مُركّب: بعد خفض التوقعات، ينخفض الحاجز الذي تحتاج تسلا إلى تجاوزه. وهذا يجعل رد فعل السهم مرتبطاً ليس بالرقم المطلق فقط، بل بالفارق بين التسليمات الفعلية والتوقعات الجديدة الأكثر تحفظاً.
📉 السهم يدخل الأسبوع من موقع ضعيف
هذا الاختبار يأتي بينما سهم تسلا (TSLA – Tesla) متراجع بنحو 17%–18% منذ بداية 2026.
وبحسب أحدث البيانات، بلغ التراجع منذ بداية العام عند إغلاق الجمعة نحو 17.26%.
وهذا يجعل تسلا واحدة من الأسهم المتأخرة مقارنة بالعودة القوية التي شهدتها أجزاء أخرى من مجموعة الشركات التكنولوجية العملاقة.
التقرير يشير إلى تداول السهم عند نحو $372.11 في أحدث إغلاق، مع تراجع 1.54%.
الضغط لا يأتي فقط من أداء السهم.
وول ستريت بدأت تخفض توقعاتها للأرباح والتسليمات، وهو ما يجعل كل إعلان تشغيلي أكثر حساسية.
🔮 نظرة مُركّب: انخفاض السهم منذ بداية العام يعني أن جزءاً من المخاوف أصبح موجوداً بالفعل في السعر، لكنه لا يلغي مخاطر المزيد من التخفيضات في تقديرات الأرباح إذا خيبت التسليمات التوقعات.
🏦 JPMorgan يخفض توقعات الربع الثالث
أحد أهم التعديلات جاء من JPMorgan.
البنك خفض توقعاته لربحية سهم تسلا في الربع الثالث إلى $0.36 من $0.49 سابقاً، بينما يشير التقرير إلى إجماع قرب $0.43.
كما خفض توقعاته للتسليمات إلى 482 ألف سيارة من 516 ألفاً.
لكن النقطة المثيرة في قراءة البنك هي الفصل بين المدى القصير والطويل.
على المدى القريب، ستكون التسليمات وهوامش نشاط السيارات والإنفاق الرأسمالي هي المتغيرات التي تحرك النتائج.
أما على المدى الطويل، فتبقى فرص Robotaxi وOptimus والبنية التحتية للحوسبة والاستدلال الموزع جزءاً مهماً من القصة الاستثمارية.
وهذا يعكس الانقسام الأساسي في تقييم تسلا.
اليوم: شركة سيارات يجب أن تبيع سيارات وتحقق هوامش.
المستقبل: منصة محتملة للقيادة الذاتية والروبوتات والذكاء الاصطناعي.
🔮 نظرة مُركّب: المشكلة ليست في غياب قصة طويلة الأجل لدى تسلا؛ بل في أن السوق يحتاج إلى جسر مالي قوي للوصول إليها. كلما ضعفت السيارات الحالية، زاد اعتماد التقييم على منتجات مستقبلية لم تصل بعد إلى نطاق تجاري واسع.
📉 غولدمان يخفض تقديرات 2026 أيضاً
غولدمان ساكس (Goldman Sachs) اتخذ خطوة مشابهة.
البنك خفض توقعاته لتسليمات تسلا خلال 2026 إلى 1.75 مليون سيارة من 1.84 مليون سابقاً.
لكنه أبقى تقديراته عند 1.915 مليون سيارة في 2027 و2 مليون سيارة في 2028، وفق الأرقام الواردة في التقرير.
كما خفض تقديره لربحية السهم في 2026 إلى $0.79 من $1.00، وخفض توقعه لـ2027 إلى $1.85 من $2.00.
إذن البنك لا يفترض انهياراً دائماً في النشاط.
لكنه يرى أن المسار القصير الأجل أصبح أضعف مما كان متوقعاً.
🔮 نظرة مُركّب: تخفيض تقديرات العام الحالي مع الإبقاء على نمو التسليمات لاحقاً يعني أن وول ستريت لا تزال ترى إمكانية للتعافي، لكنها أصبحت تطلب أدلة أكثر قبل منح تسلا الائتمان على هذا النمو المستقبلي.
🇺🇸 Model Y L قد يصبح اختباراً للطلب الأمريكي
هناك أيضاً منتجات جديدة يمكن أن تغير مسار الطلب.
وفق التقرير، أطلقت تسلا مؤخراً Model Y L في الولايات المتحدة، مع أوقات انتظار تمتد حالياً إلى 2027.
لكن غولدمان يشير إلى أن طول فترة الانتظار لا يجب تفسيره تلقائياً باعتباره دليلاً على طلب استثنائي، لأن محدودية المعروض في بداية إطلاق منتج جديد يمكن أن تكون عاملاً مهماً.
وهذه نقطة تستحق الانتباه.
قائمة انتظار طويلة قد تعني طلباً ضخماً.
وقد تعني ببساطة أن المصنع ينتج أعداداً قليلة في البداية.
المهم هو ما يحدث عندما يرتفع الإنتاج.
🔮 نظرة مُركّب: الاختبار الحقيقي لـModel Y L سيبدأ عندما تتوسع القدرة الإنتاجية. إذا بقيت أوقات الانتظار قوية مع ارتفاع المعروض، فسيكون ذلك مؤشراً أفضل على قوة الطلب من بيانات الأسابيع الأولى للإطلاق.
🇨🇳 الصين تحصل على نسخة Performance
في الصين، أطلقت الشركة نسخة Performance الجديدة، مع فترات انتظار أكثر طبيعية تتراوح بين 2 و6 أسابيع وفق التقرير.
والسوق الصينية بالغة الأهمية لتسلا، ليس فقط بسبب حجمها، بل بسبب المنافسة الشديدة من شركات السيارات الكهربائية المحلية.
لهذا سيكون تأثير الطرازات الجديدة على الطلب أحد المتغيرات التي يراقبها المحللون.
تسلا تحتاج إلى أن تثبت أن تحديث تشكيلة المنتجات قادر على إعادة تسريع الطلب دون الاعتماد بصورة مفرطة على تخفيض الأسعار.
لأن زيادة الحجم عبر خفض الأسعار قد تكون إيجابية للتسليمات لكنها سلبية للهوامش.
🔮 نظرة مُركّب: عدد السيارات المباعة وحده لا يكفي لتقييم التحسن. المستثمر يحتاج إلى مراقبة التسليمات ومتوسط سعر البيع والهامش الإجمالي لنشاط السيارات معاً. النمو الذي يأتي على حساب الربحية يحمل قيمة مختلفة عن النمو المدعوم بطلب قوي.
💰 المشكلة التالية بعد التسليمات هي الهوامش
حتى إذا جاءت أرقام التسليمات جيدة، فلن ينتهي الاختبار.
في 20 أكتوبر، من المقرر أن تعلن تسلا نتائجها الفصلية، وفق المعلومات الحديثة المتعلقة بجدول الشركة.
وهناك سيتحول التركيز من كم سيارة باعت؟ إلى كم ربحت من كل سيارة؟
يمكن للشركة دفع التسليمات إلى الأعلى باستخدام الخصومات والحوافز والتمويل المدعوم.
لكن هذه الأدوات تضغط على الهوامش.
لذلك فإن السيناريو الأفضل ليس مجرد ارتفاع عدد السيارات، بل ارتفاع الحجم مع استقرار أو تحسن الربحية.
وهذا يفسر تركيز JPMorgan على التسليمات والربحية والإنفاق الرأسمالي معاً.
🔮 نظرة مُركّب: التسليمات هي الفصل الأول من القصة، وليس النهاية. رقم قوي مدفوع بحوافز كبيرة قد يبدو إيجابياً يوم الإعلان، ثم يفقد جزءاً من أهميته عندما تظهر الهوامش في نتائج الأرباح.
🤖 Robotaxi وOptimus يظلان قلب التقييم المستقبلي
رغم كل التركيز على السيارات، هناك سبب يجعل تسلا لا تتداول دائماً مثل شركة سيارات تقليدية.
السوق يمنح قيمة كبيرة لفرص مستقبلية مثل Robotaxi والروبوت البشري Optimus والذكاء الاصطناعي والحوسبة.
ويشير JPMorgan إلى أن هذه الفرص طويلة الأجل يمكن أن تستمر في دعم السهم حتى في ظل ضعف نسبي في النشاط الحالي.
لكن هناك مفارقة.
كلما ارتفعت القيمة التي يضعها السوق على منتجات المستقبل، أصبح السهم أكثر حساسية للتأخير أو ضعف التنفيذ.
التسليمات يمكن قياسها كل ربع.
أما القيمة المستقبلية لشبكة Robotaxi أو Optimus فتتطلب افتراضات حول التكنولوجيا والتنظيم والتكلفة والحجم التجاري.
🔮 نظرة مُركّب: تسلا تجمع حالياً بين نموذجين للتقييم: أعمال سيارات يمكن قياسها، وفرص مستقبلية تحتاج إلى افتراضات. كلما ضعفت الأولى، أصبح وزن الثانية أكبر، وبالتالي ترتفع حساسية السهم للأخبار المتعلقة بالتنفيذ والجداول الزمنية.
🚀 ماذا تعني أحداث SpaceX لسهم Tesla؟
رغم أن الشركتين مرتبطتان بإيلون ماسك، يجب الفصل بينهما استثمارياً.
نجاح Starship لا يدخل مباشرة في إيرادات أو أرباح تسلا (TSLA – Tesla).
لكن العلاقة غير المباشرة موجودة.
ماسك يمثل جزءاً كبيراً من العلامة التجارية والتصور المستقبلي لتسلا، ونجاحات شركاته الأخرى يمكن أن تعزز الصورة العامة لقدرته على تنفيذ مشروعات تكنولوجية صعبة.
في المقابل، هناك أيضاً نقاش مستمر حول مدى توزيع وقته واهتمامه بين عدة شركات ومشروعات.
لذلك قد يؤثر نجاح SpaceX في المزاج المحيط بـ“منظومة ماسك”، لكنه لا يغير الأساس المالي لتسلا.
🔮 نظرة مُركّب: لا ينبغي للمستثمر خلط نجاح Starship بنجاح تسلا التشغيلي. الحدث مهم تكنولوجياً، لكنه لا يعوض تسليمات ضعيفة أو هوامش متراجعة في شركة السيارات.
🧮 لماذا أصبحت توقعات 2027 مهمة؟
أحد أكثر أجزاء تقرير JPMorgan أهمية هو التحذير من مخاطر استمرار التخفيضات في توقعات 2027.
هذه نقطة حساسة لأن تقييم الأسهم لا يعتمد فقط على الأرباح الحالية.
إذا اعتقد المستثمرون أن ضعف 2026 مؤقت، يمكنهم النظر عبره إلى تعافٍ في العام التالي.
لكن إذا بدأت تقديرات 2027 بالانخفاض أيضاً، تتغير القصة.
حينها لا يصبح الأمر مجرد ربع ضعيف، بل احتمال انتقال الضعف إلى فترة أطول.
وهذا هو السبب في أن نتائج الربع الثالث ستُقرأ أبعد بكثير من رقم واحد.
🔮 نظرة مُركّب: أهم خطر على السهم قد لا يكون أن تفشل تسلا في تحقيق توقعات الربع الثالث، بل أن تدفع الأرقام المحللين إلى خفض توقعاتهم للعام المقبل. المراجعات المستقبلية للأرباح عادةً أكثر أهمية للتقييم من المفاجأة الفصلية نفسها.
⚠️ القراءة البديلة.. انخفاض التوقعات يمكن أن يساعد تسلا
هناك جانب آخر للمشهد.
عندما تكون توقعات السوق مرتفعة للغاية، تحتاج الشركة إلى نتائج استثنائية حتى يرتفع السهم.
لكن عندما يقوم المحللون بخفض التوقعات مسبقاً، يصبح حاجز المفاجأة الإيجابية أقل.
JPMorgan خفض تقدير التسليمات إلى 482 ألفاً، وخفض تقدير ربحية السهم إلى $0.36.
غولدمان ساكس خفض تقدير تسليمات العام إلى 1.75 مليون سيارة، وخفض توقعات الأرباح أيضاً.
والسهم نفسه متراجع بنحو 17%–18% منذ بداية العام.
لذلك فإن جزءاً من الأخبار السيئة أصبح معروفاً بالفعل.
إذا جاءت التسليمات أفضل من التوقعات الجديدة، وأظهر Roadster تقدماً حقيقياً، وظهرت مؤشرات أفضل حول المنتجات الجديدة، فقد يتحول انخفاض التوقعات إلى قاعدة أسهل للمفاجأة الإيجابية.
🔮 نظرة مُركّب: التوقعات المنخفضة سلاح ذو حدين. هي تعكس تدهور النظرة إلى النشاط، لكنها تخفض أيضاً الرقم الذي يجب على تسلا تجاوزه لإحداث مفاجأة إيجابية. لذلك سيكون الفارق عن التوقعات أهم من مقارنة الرقم بتاريخ الشركة وحده.
🔭 النظرة المستقبلية
الأيام المقبلة تقدم سلسلة واضحة من الاختبارات.
أولاً، Starship واختبار قدرة SpaceX على دفع منظومتها الفضائية إلى مرحلة أكثر تقدماً. وتؤكد الشركة أن الرحلة رقم 14 تستهدف 28 سبتمبر ضمن نافذة إطلاق رسمية محددة.
ثانياً، Roadster، حيث يريد المستثمر رؤية أكثر من سيارة مثيرة للإعجاب. السؤال سيكون حول الإنتاج والتسليم والتوقيت، بينما تؤكد تسلا رسمياً استمرار عرض السيارة والحجوزات والكشف الجديد.
ثالثاً، والأهم لسهم تسلا، تسليمات الربع الثالث.
الرقم المرجعي الذي يستحق المتابعة بعد التخفيضات الأخيرة هو تقدير JPMorgan البالغ نحو 482 ألف سيارة، مقابل 480,126 سيارة في الربع الثاني.
ثم ينتقل الاختبار إلى أرباح 20 أكتوبر، حيث ستصبح الهوامش والإنفاق الرأسمالي والتوقعات المستقبلية أكثر أهمية من عدد السيارات وحده.
وبين كل هذه الأحداث، ستبقى القصة الأساسية واحدة:
هل تستطيع تسلا الحفاظ على نشاط السيارات قوياً بما يكفي لتمويل الوقت والاستثمارات اللازمة لتحويل Robotaxi وOptimus والذكاء الاصطناعي من وعود مستقبلية إلى أعمال تجارية حقيقية؟
🧾 خلاصة مُركّب: أسبوع استعراضي لماسك.. لكنه أسبوع أرقام لتسلا
يملك إيلون ماسك (Elon Musk) أسبوعاً مليئاً بالأحداث التي تستطيع جذب العناوين.
SpaceX تدفع Starship نحو اختبار مداري تاريخي، بينما تستعد تسلا للكشف عن الجيل الجديد من Roadster، ثم تأتي أرقام التسليمات الفصلية.
لكن المستثمر في تسلا (TSLA – Tesla) يحتاج إلى ترتيب هذه الأحداث حسب أهميتها المالية.
Starship مهم لـSpaceX.
Roadster مهمة للتكنولوجيا والعلامة التجارية.
أما التسليمات والهوامش فهما الأكثر ارتباطاً بأداء تسلا الحالي.
السهم متراجع بنحو 17%–18% هذا العام، وJPMorgan خفض تقدير تسليمات الربع الثالث إلى 482 ألف سيارة من 516 ألفاً، كما خفض تقدير ربحية السهم إلى $0.36 من $0.49.
وفي الوقت نفسه، خفض غولدمان ساكس توقعاته لتسليمات 2026 إلى 1.75 مليون سيارة، مع استمرار رهانه على تحسن الحجم خلال السنوات التالية وفق الأرقام الواردة في التقرير.
لذلك فإن هذا الأسبوع يختبر جانبين مختلفين من قصة ماسك:
الجانب المستقبلي المبهر: Starship وRoadster وRobotaxi وOptimus.
وفي الجهة الأخرى:
الجانب المالي الذي يمكن قياسه اليوم: السيارات والتسليمات والأرباح والهوامش.
وبالنسبة لسهم تسلا، الأرقام هي التي ستحدد ما إذا كان المستقبل يستطيع الاستمرار في حمل التقييم.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
