


تراجع سهم إنفيديا بعد إعلان مجلس إدارتها فتح تحقيق مستقل إثر تقارير عن محاولة استهداف رئيسها التنفيذي جنسن هوانغ. تخيّل أنك تملك الشركة كلها. ما يهمك هو ما إذا كان عملاؤها سيواصلون شراء معالجاتها، وما إذا كانت الشركة ستسلّمها في موعدها. من هنا نبدأ لنفهم إن كان السوق قد بالغ.
🔎 كيف بدأت الأزمة؟
في 5 نوفمبر، طلب رؤساء ثلاث لجان في مجلس النواب الأميركي إحاطة مغلقة من جنسن هوانغ بشأن تواصله مع مسؤولة في شركة «ميغاسبيد» وإجراءات الأمن لدى إنفيديا، بعد تقارير عن محاولة استهدافه من جهة استخباراتية أجنبية. اقترحوا 18 نوفمبر موعدًا للإحاطة وطلبوا الرد أو اقتراح موعد بديل بحلول 11 نوفمبر. بيان اللجان.
في 8 نوفمبر، تناول هوانغ الموضوع في رسالة إلى العاملين وأبدى استعداده للتعاون. وفتح مجلس الإدارة تحقيقًا مستقلًا، وقال إنه لا يزال يثق بهوانغ وفريقه، وإنه لا يرى في الوقت الحالي ما يدعوه للاعتقاد بأن أسرار الشركة أو الأمن القومي قد تعرضا للخطر. وفي 9 نوفمبر، نفت الخارجية الصينية الادعاء المتعلق بالتجسس. التحقيق مستمر، وهذه التصريحات لا تحسم نتيجته. رسالة هوانغ · بيان مجلس الإدارة · رد الخارجية الصينية.
حين يهبط سهم تتابعه، كيف تعرف إن كان يستحق نظرة ثانية؟ يتيح لك مركّب+ مقارنة سعره بقيمته العادلة ومراجعة جودة الشركة وربحيتها قبل اتخاذ القرار.
اطّلع على خطط الاشتراك في مركّب.
🛡️ هل تستطيع إنفيديا الحفاظ على ميزتها إذا تغيّرت القيادة؟
يفرّق بافيت بين مدير ممتاز وشركة لا تعمل جيدًا إلا في وجود مدير استثنائي. هوانغ مؤسس إنفيديا ويقودها منذ تأسيسها. ولو غادر فجأة، فسيكون السؤال: هل يستطيع الفريق الحفاظ على وتيرة تطوير المنتجات وتسليمها وعلى ثقة كبار العملاء؟ هذا اختبار لعمق الفريق، وليس أمرًا يمكن حسمه من بيان واحد. رسالة بافيت لعام 2007 · التقرير السنوي لإنفيديا.
لنتخيّل فريقًا قضى سنوات في بناء برامجه واختبارها على معالجات إنفيديا. عندما يعرض منافس شريحة أرخص، على الفريق أن يحسب أيضًا تكلفة تعديل البرامج وإعادة اختبارها وتدريب العاملين. هذه إحدى فوائد منظومة CUDA لإنفيديا: الانتقال إلى منافس ممكن، لكنه يتطلب وقتًا وعملًا. وفي المقابل، أعلنت AMD أن مبيعات مراكز بياناتها ارتفعت 97% في آخر ربع أعلنت عنه قبل الأزمة. هذا الرقم يشمل منتجات مختلفة؛ وهو يذكّرنا بأن العملاء لديهم بدائل، حتى لو بقي الانتقال مكلفًا. نتائج AMD.
💵 كم يبقى من المال لصاحب الشركة؟
في ربعها المنتهي في يوليو، سجلت إنفيديا مبيعات بلغت 96.2 مليار دولار، منها 89 مليارًا من مراكز البيانات. وبلغ هامش الربح الإجمالي نحو 75%: أي إن كل 100 دولار من المبيعات تركت نحو 75 دولارًا بعد تكلفة المنتجات والخدمات المباعة، وقبل مصاريف مثل البحث والتطوير والضرائب.
أما النقد الحر، فهو المال الذي بقي من تشغيل الشركة بعد الإنفاق على الأصول التي تحتاجها. بلغ 21.3 مليار دولار، مقابل 13.5 مليارًا قبل سنة و48.6 مليارًا في الربع السابق. لماذا انخفض مقارنة بالربع السابق؟ كان توقيت الضرائب أحد الأسباب: دفعت الشركة دفعتين تقديريتين للضرائب في الربع الثاني، ولم تدفع مثلها في الربع الأول. لذلك ننظر إلى النقد على مدى عدة فصول قبل أن نحكم على قوة الشركة. نتائج الربع · الإفصاح الفصلي.
ويذهب بافيت خطوة أبعد في مفهوم أرباح المالك: كم تستطيع الشركة أن تترك لصاحبها بعد أن تنفق ما يلزم حتى تبقى قادرة على المنافسة؟ الرقم المنشور للنقد الحر نقطة بداية. والمهم لإنفيديا هو مقدار ما تستطيع توليده بانتظام وهي تواصل تطوير الجيل التالي من منتجاتها.
⚖️ متى تغيّر الأزمة القيمة العادلة؟
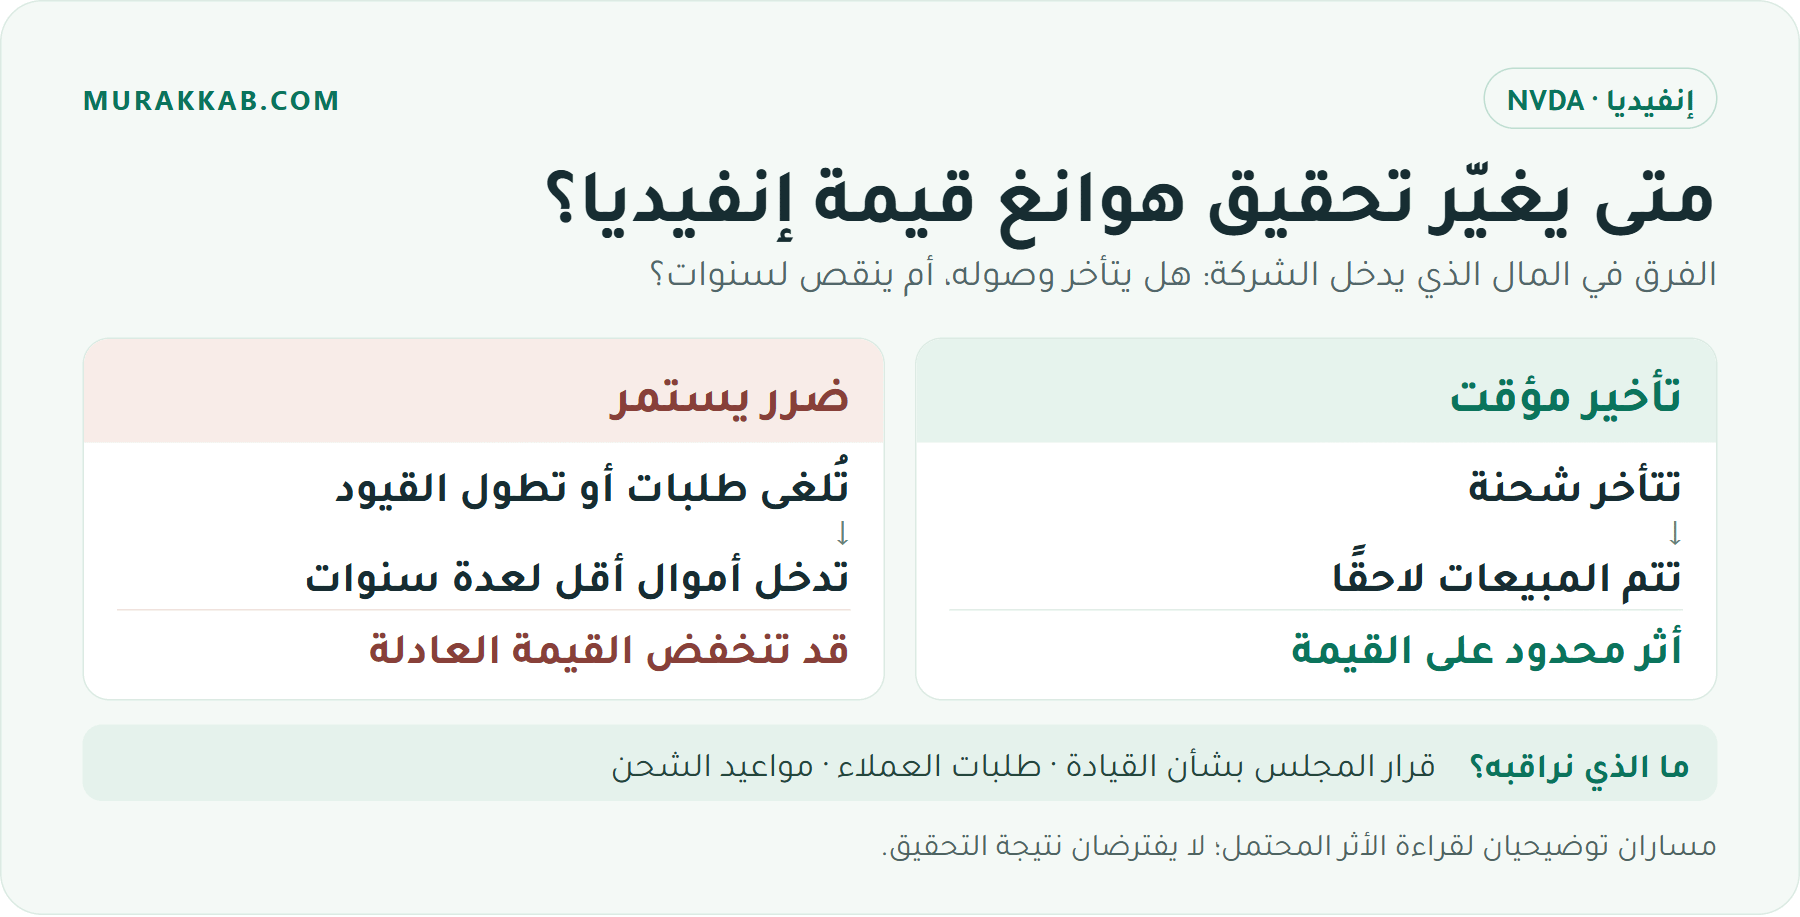
تخيّل أن شحنة كان يفترض أن تصل هذا الشهر وصلت الشهر المقبل. دخل المال متأخرًا، لكن البيع تم. أما إذا ألغى العميل طلبه واشترى من منافس، أو إذا منعت قيود التصدير إنفيديا من الوصول إلى جزء من عملائها لسنوات، فقد تخسر الشركة مبيعات ونقدًا كانا يدخلان في حساب قيمتها. وهنا نعيد النظر في التقييم.
توقعت إنفيديا في أغسطس مبيعات بنحو 108 مليارات دولار للربع المنتهي في 25 أكتوبر 2026، دون احتساب مبيعات معالجات مراكز البيانات في الصين. ولدينا مثال سابق على أثر القيود: سجلت الشركة تكلفة بلغت 4.5 مليارات دولار لمخزون «H20» والتزامات شراء مرتبطة به بعد فرض متطلبات ترخيص. هذا مثال على ما قد تفعله القيود، وهو سابق لتحقيق هوانغ الحالي. توقعات الشركة · الإفصاح الفصلي.
أصعب سيناريو للمستثمر طويل الأمد هو أن تتزامن تغييرات مفاجئة في القيادة مع تأخر المنتجات وإلغاء طلبات كبيرة أو اتساع القيود. عندها قد ينخفض النقد لعدة سنوات، وقد يصبح المستثمرون مستعدين لدفع سعر أقل مقابل كل دولار من الأرباح.
📊 هل يكفي هامش الأمان عند 177 دولارًا؟
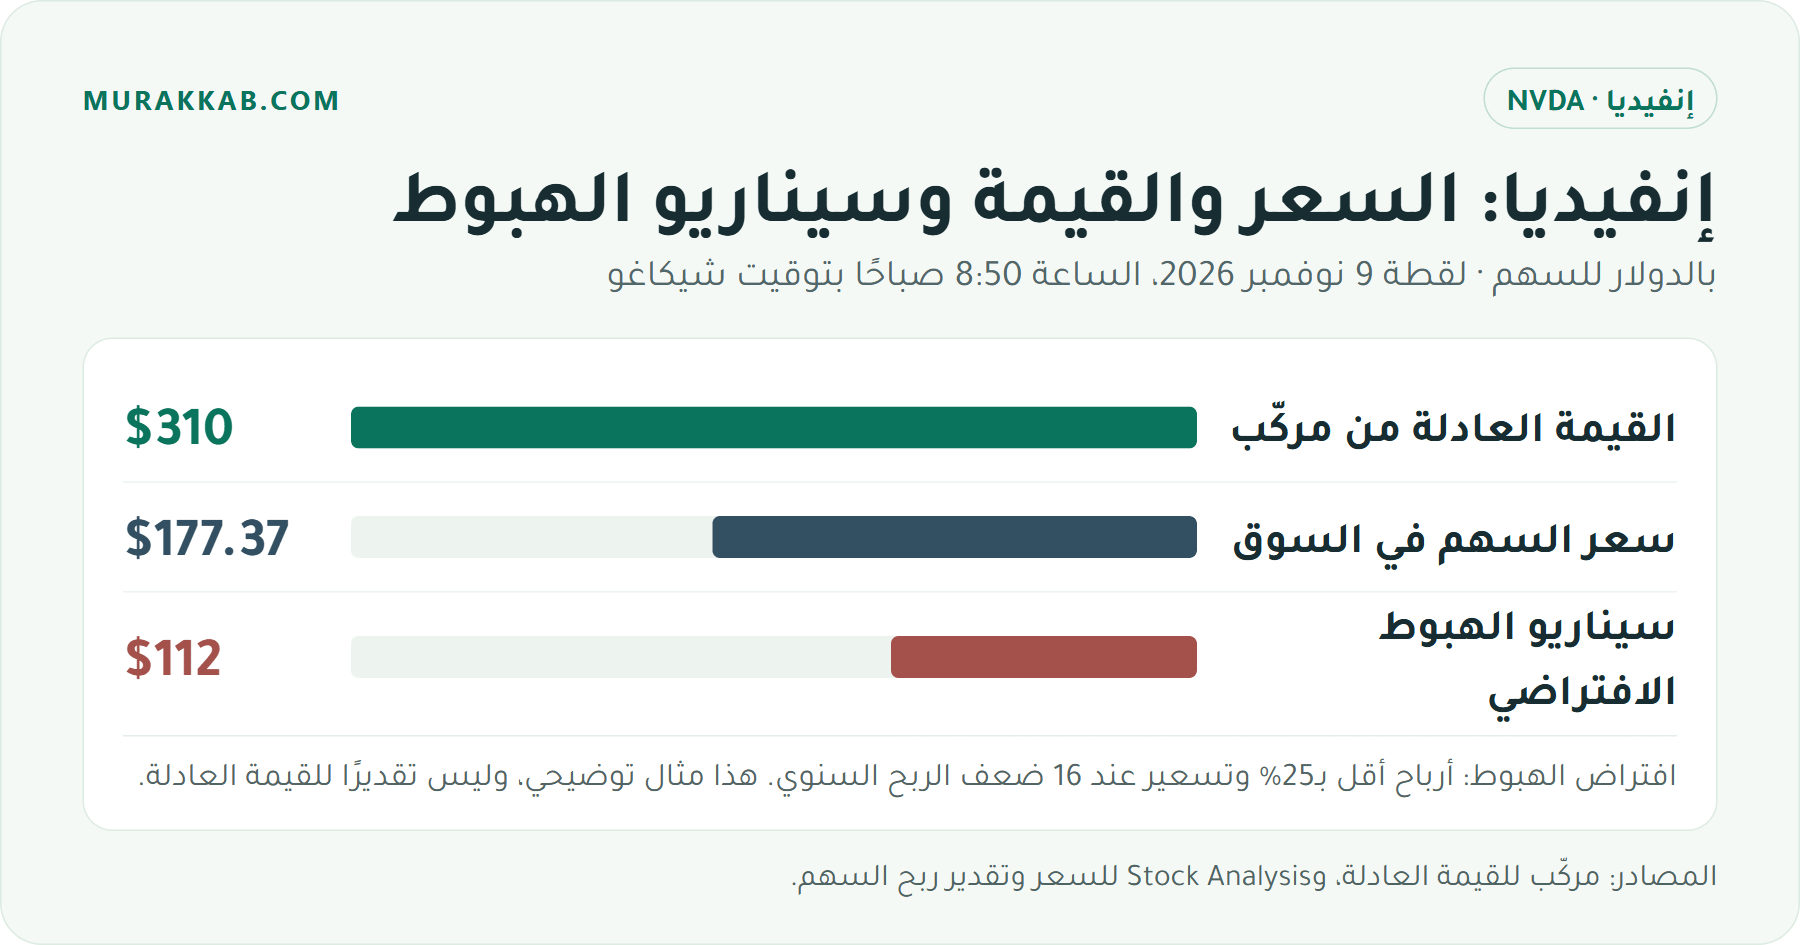
عند الساعة 8:50 صباحًا بتوقيت شيكاغو في 9 نوفمبر 2026، بلغ سعر السهم 177.37 دولارًا، أي أقل بنحو 43% من القيمة العادلة المعروضة على مركّب، والبالغة 310 دولارات. وتعرض مركّب أيضًا متوسط أهداف 13 محللًا عند 339.17 دولارًا. هدف المحللين وتقدير مركّب رقمان مختلفان، والفجوة مع سعر السوق تستحق الفحص بقدر ما تثق بالأرباح التي بُني عليها التقدير. صفحة إنفيديا على مركّب.
عند تقدير ربح السهم المعدّل البالغ 9.31 دولارات للسنة المالية المنتهية في يناير 2027، كان المشتري يدفع نحو 19 دولارًا مقابل كل دولار من الربح المتوقع. لنختبر افتراضًا أشد: إذا جاء الربح أقل بـ25%، أي قرابة 6.98 دولارات للسهم، وأصبح السوق يدفع 16 دولارًا مقابل كل دولار من الربح، فسعر المثال يقترب من 112 دولارًا، أي أقل بنحو 37% من لقطة السعر. هذا اختبار يوضح أثر انخفاض الأرباح والسعر الذي يدفعه السوق مقابلها؛ لا يمثل قيمة عادلة جديدة أو حدًا أدنى للسهم. تقديرات الأرباح.
🧭 الخلاصة العملية
نرى أن الهبوط قد يفتح فرصة للمستثمر طويل الأمد إذا واصلت إنفيديا تسليم منتجاتها، وحافظت على طلب العملاء وقدرتها على توليد النقد. والأهم عندنا هو ثبات هذه القدرة، سواء بقي هوانغ في منصبه أم تغيرت القيادة. لذلك لا يكفي فارق 43% وحده لاتخاذ قرار الشراء.
نراقب ثلاثة أمور: ما يعلنه المجلس بشأن القيادة، وما يحدث لطلبات العملاء، وهل تستمر الشحنات في موعدها. أعلنت إنفيديا أن نتائجها المقبلة ستصدر في 17 نوفمبر. وهي تغطي ربعًا انتهى في 25 أكتوبر، قبل الإعلان عن التحقيق، لذا سيكون كلام الإدارة عن الربع القادم والشحنات أكثر فائدة لفهم الأثر من أرقام الربع المنتهي. إذا ظهرت خسارة طلبات مستمرة، أو قيود أوسع، أو تعطل في تنفيذ خطط الشركة بسبب تغيّر القيادة، فسنخفض تقديرنا للنقد الذي يمكن أن تكسبه ونراجع القيمة العادلة. موعد النتائج.