


بقلم مُركّب | 16 نوفمبر 2026
تخيّل أنك تبيع أفرانًا للمخابز. اشترى منك مخبز قديم فرنًا من دخل مبيعاته، واشترى مخبز جديد الفرن نفسه بقرض يسدّده من مبيعاته المقبلة. بعتَ فرنين اليوم. لكن إذا ارتفعت الفائدة أو تباطأت المبيعات، فقد يؤجّل المخبز الثاني شراء فرن آخر.
هذا هو السؤال الذي نطرحه قبل نتائج إنفيديا. نعرف أنها تبيع رقائق بكميات كبيرة. ما نريد فهمه هو من يدفع ثمنها، ومن أين يأتي المال، وهل يستطيع العميل أن يشتري مرة أخرى؟
تعلن إنفيديا نتائجها الثلاثاء 17 نوفمبر بعد إغلاق السوق، نحو الساعة 3:20 مساءً بتوقيت شيكاغو، وتعقد مؤتمرها عند الرابعة. انتهى الربع في 25 أكتوبر، قبل رحيل جنسن هوانغ. أما نظرة الربع المقبل، فستكون أول ما نسمعه من كوليت كريس بصفتها الرئيسة التنفيذية المؤقتة في مؤتمر نتائج. إعلان إنفيديا
1. نموذج العمل | من يشتري، ومن يدفع؟
تبيع إنفيديا رقائق لتدريب نماذج الذكاء الاصطناعي وتشغيلها، كما تبيع الأنظمة ومعدات الشبكات التي تجعل آلاف الرقائق تعمل معًا. في الربع المنتهي في يوليو، جاءت 89 مليار دولار من مراكز البيانات، أي نحو 92% من مبيعات الشركة. وبلغت مبيعاتها لفئة شركات الحوسبة السحابية العملاقة نحو 49 مليارًا، مقابل نحو 40 مليارًا لفئة أوسع تشمل شركات السحابة المتخصصة وعملاء الصناعة والمؤسسات. هذا التقسيم يوضح من يستخدم الأنظمة، بينما قد تمرّ فاتورة الشراء عبر وسيط أو شركة تركّب المعدات. نتائج إنفيديا · مؤتمر النتائج · الإفصاح الفصلي
هناك ثلاث طرق لفهم كيف تُدفع الفاتورة.
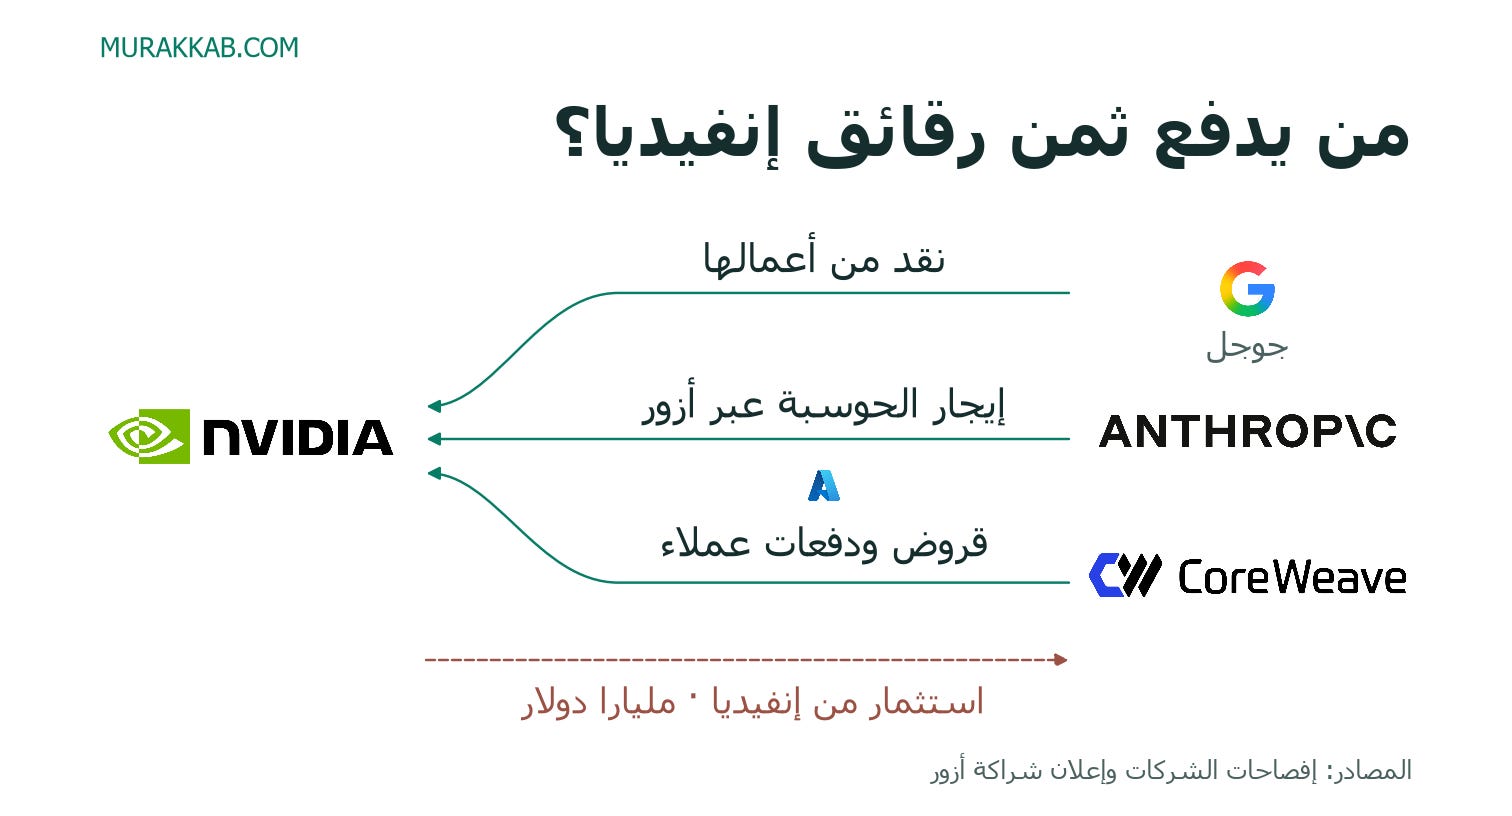
عمالقة السحابة يستخدمون النقد الذي تولّده أعمالهم. ويمكنهم أيضًا استخدام احتياطياتهم أو الاقتراض. في ربع سبتمبر، ولّدت ألفابت 42.3 مليار دولار نقدًا من التشغيل وأنفقت 51.4 مليارًا على الأصول، بما فيها الخوادم والشبكات ومراكز البيانات. تجاوز الإنفاق ما ولّده النشاط بنحو 9.1 مليارات في ذلك الربع، بينما بقي النقد الحر موجبًا على مدى 12 شهرًا. وتستخدم جوجل رقائق إنفيديا إلى جانب رقائقها الخاصة، لذلك يذهب إنفاقها إلى أكثر من مورد وتقنية. مؤتمر نتائج ألفابت
شركات مثل كور ويف تشتري الأجهزة ثم تؤجّر استخدامها. يساعدها العقد مع العميل في الحصول على تمويل الآن، وقد يدفع العميل جزءًا مقدمًا. في ربع سبتمبر، حققت كور ويف 3.66 مليارات دولار من المبيعات و207 ملايين من ربح التشغيل، بينما بلغت فوائدها الصافية 846 مليونًا. وتوقعت الإدارة نحو 9 مليارات دولار من دفعات العملاء المقدمة وودائعهم خلال الأشهر الثلاثة التالية لإعلان النتائج. تساعدها هذه الدفعات على تمويل التوسع عند وصولها، وتوضح فاتورة الفوائد كم يمكن أن يكون هذا النمو مكلفًا. نتائج كور ويف
مطوّرو النماذج مثل أنثروبيك يدفعون مقابل استخدام الحوسبة. ويجمعون رأس المال لتمويل جزء من التوسع. قد تستأجر أنثروبيك قدرة حوسبة من مزوّد سحابي، فيما يشتري المزوّد الأجهزة. وتقدّر نشرة طرحها نحو 70.7 مليار دولار من الالتزامات التعاقدية المستحقة خلال 12 شهرًا من نهاية سبتمبر، منها نحو 4.2 مليارات مرتبطة بشروط أو بحقوق إنهاء قبل بدء بعض الترتيبات. يشمل الرقم التزامات أوسع من شراء الرقائق، وعبر أكثر من مزوّد وتقنية. نشرة أنثروبيك المعدّلة
2. الحصن الاقتصادي | لماذا يصعب تبديل رقائق إنفيديا؟
عندما يشتري العميل أنظمة إنفيديا، يستخدم معها أدوات برمجية اسمها CUDA. فيها أجزاء جاهزة تساعد المهندسين على تدريب النماذج وتشغيلها. وإذا أرادوا الانتقال إلى رقائق أخرى، فقد يحتاجون إلى تعديل البرامج وإعادة اختبار السرعة والموثوقية. تشمل تكلفة الانتقال وقت المهندسين وتأخير تشغيل الخدمة، إلى جانب ثمن الجهاز الجديد. أدوات CUDA
ويمكن للعميل نقل مهمة واحدة من دون نقل كل أعماله. جوجل، مثلًا، تستخدم رقائق إنفيديا وتوسّع استخدام رقائقها الخاصة TPU، وتعمل على تسهيل نقل البرامج إليها. لذلك يمكن أن ينمو عدد مستخدمي الذكاء الاصطناعي، بينما يتوزع الإنفاق على عدد أكبر من الموردين. مؤتمر نتائج ألفابت
3. الإدارة واستخدام المال | عندما يساعد البائع عميله على الشراء
في يناير، استثمرت إنفيديا ملياري دولار في أسهم كور ويف. وفي إفصاح يوليو، كشفت أيضًا عن اتفاقات منفصلة مع شركاء سحابيين يشترون أنظمتها، فيما تلتزم إنفيديا بشراء خدمات حوسبة منهم. بلغ إجمالي التزاماتها في هذه الاتفاقات 36 مليار دولار في 26 يوليو، وتتناقص بحسب استخدام أطراف أخرى للسعة أو استخدامها في أبحاث إنفيديا. المستثمر هنا يتابع ما تقبضه إنفيديا مقابل الأجهزة، وما تدفعه أو تلتزم بدفعه لدعم توسّع الشركاء. إعلان استثمار كور ويف · إفصاح إنفيديا
وفي ربع يوليو، أنفقت إنفيديا 19.7 مليار دولار على إعادة شراء الأسهم ودفعت 6 مليارات توزيعات. وكان لديها تفويض متبقٍ لشراء ما يصل إلى 99.3 مليار دولار إضافية عند نهاية الربع. المبلغان الأولان إنفاق تم بالفعل، والتفويض هو المبلغ الذي تستطيع الإدارة استخدامه مستقبلًا. إفصاح إنفيديا
4. الربحية والنقد | كم بقي فعلًا من المبيعات؟
إذا سلّمت متجرًا بضاعة على أن يدفع الشهر المقبل، يمكن أن تسجّل البيع اليوم بينما يدخل المال حسابك لاحقًا. الربح هو ما تبقّى من الإيرادات بعد حساب التكاليف. والنقد الحر هو المال الذي يبقى من تشغيل الشركة بعد ما دفعته على الأصول التي يحتاجها النشاط.
في ربع يوليو، بقي لإنفيديا نحو 75 دولارًا من كل 100 دولار مبيعات بعد تكلفة المنتجات، ونحو 66 دولارًا بعد مصروفات التشغيل. وبلغ صافي الربح المعلن 59.7 مليار دولار، مقابل 54 مليارًا بالقياس المعدّل. ومن أهم أسباب الفرق مكاسب سجّلتها الشركة على استثمارات في الأسهم، كان معظمها من ارتفاع قيمتها قبل البيع. أما النقد الحر فبلغ 21.3 مليار دولار، مقابل 48.6 مليارًا في الربع السابق. وعلى مدى النصف الأول، ارتفع النقد الحر إلى 69.9 مليارًا من 39.6 مليارًا قبل عام. نتائج إنفيديا · الإفصاح الفصلي
قالت الشركة إنها منحت بعض العملاء ذوي الجدارة الائتمانية العالية آجال دفع أطول ضمن صفقات كبيرة تمتد عدة أرباع. وزاد المخزون أيضًا، وسدّدت الشركة دفعتين من ضريبة الدخل الفيدرالية في الربع. لهذا نسأل غدًا عن تحصيل الفواتير القديمة إلى جانب حجم المبيعات الجديدة. إفصاح إنفيديا
5. النمو وأرباح السهم | من أين تأتي الطلبات المقبلة؟
في ربع يوليو، زادت المبيعات 106% عن العام السابق، وارتفع الربح المعدّل للسهم من 1.01 إلى 2.22 دولار. وانخفض متوسط عدد الأسهم المخفّف، الذي يحتسب أثر الأسهم المحتملة مثل مكافآت الموظفين، من 24.53 إلى 24.29 مليار سهم. كان نمو الأرباح هو المحرّك الأكبر، وساعد انخفاض عدد الأسهم بدرجة أقل. نتائج إنفيديا
في أغسطس، توقعت الإدارة أن يأتي معظم النمو من الربع الثاني إلى الثالث من الفئة التي تشمل شركات السحابة المتخصصة والمؤسسات، وأن يتسارع نمو المبيعات لشركات السحابة العملاقة في الربع الرابع مع زيادة إمدادات أنظمة Vera Rubin. غدًا سنعرف ما إذا كان هذا الجدول ما زال قائمًا. مؤتمر نتائج الربع السابق
6. المخاطر وقوة الميزانية | أين يمكن أن يظهر الضغط؟
في نهاية يوليو، كان لدى إنفيديا 56.6 مليار دولار من النقد وما يعادله وأدوات الدين القابلة للتداول، مقابل 33.4 مليارًا من الدين المسجّل، منها مليار يحلّ خلال سنة. وكانت لديها أيضًا استثمارات في أسهم متداولة بقيمة 42.8 مليار دولار، تتغير قيمتها مع السوق. وبلغت التزامات التوريد والطاقة الإنتاجية نحو 279 مليار دولار موزّعة على سنوات، وبعضها قابل للتعديل أو إعادة الجدولة بحسب العقد. إذا خفّض العملاء طلبياتهم، يصبح مهمًا معرفة كم تستطيع إنفيديا تعديل ما حجزته لدى مورّديها. إفصاح إنفيديا
أربعة أشياء نراقبها غدًا
توقعات الربع المقبل. توقعت الإدارة للربع الذي ستعلنه غدًا مبيعات بنحو 108 مليارات دولار، صعودًا أو هبوطًا بـ2%، وهامشًا إجماليًا قرب 74%. نستخدمهما للمقارنة مع النتيجة، ثم نقرأ ما تفترضه الإدارة للربع المقبل بشأن الطلب والتسليم. التوقعات السابقة
مصدر النمو وتسليم Rubin. هل عاد نمو المبيعات لعمالقة السحابة إلى التسارع؟ وأي الأنظمة سُلّمت وبدأ تشغيلها؟ إذا تأجل مشروع، هل ينتظر العميل الكهرباء أو المعدات، أم أعاد النظر في حجم الشراء؟ مؤتمر النتائج السابق
النقد والفواتير والمخزون. هل دخل نقد من المبيعات السابقة؟ وإذا زادت الفواتير غير المحصّلة أو المخزون أسرع من المبيعات، فما تفسير الإدارة، ومتى تتوقع أن يتحوّلا إلى نقد؟ الإفصاح الفصلي
دعم العملاء. هل اتسعت آجال الدفع أو التزامات شراء الحوسبة أو الضمانات؟ وما الذي أصبح عقدًا نافذًا من خطط التمويل المعلنة؟ تساعدنا الإجابة على تقدير مقدار النمو الذي يستطيع العملاء تمويله بأنفسهم. إفصاح الالتزامات
في الجزء المدفوع نضع سعر السهم أمام القيمة العادلة على مُركّب، ونختبر كم يبقى من هامش الأمان إذا ضعفت قدرة العملاء على تمويل الطلبات. ونوضح ما الذي قد يدفعنا إلى تغيير رأينا بعد النتائج.
