


تعمقت موجة بيع أسهم التكنولوجيا والذكاء الاصطناعي بعد نتائج الربع الثالث والانتخابات النصفية الأميركية، لتضع شركتين من أبرز قادة القطاع، ميتا بلاتفورمز (META – Meta Platforms) وإنفيديا (NVDA – Nvidia)، أمام اختبار صعب يجمع بين النمو التشغيلي القوي والقلق من الإنفاق الرأسمالي والتمويل والتقييمات.
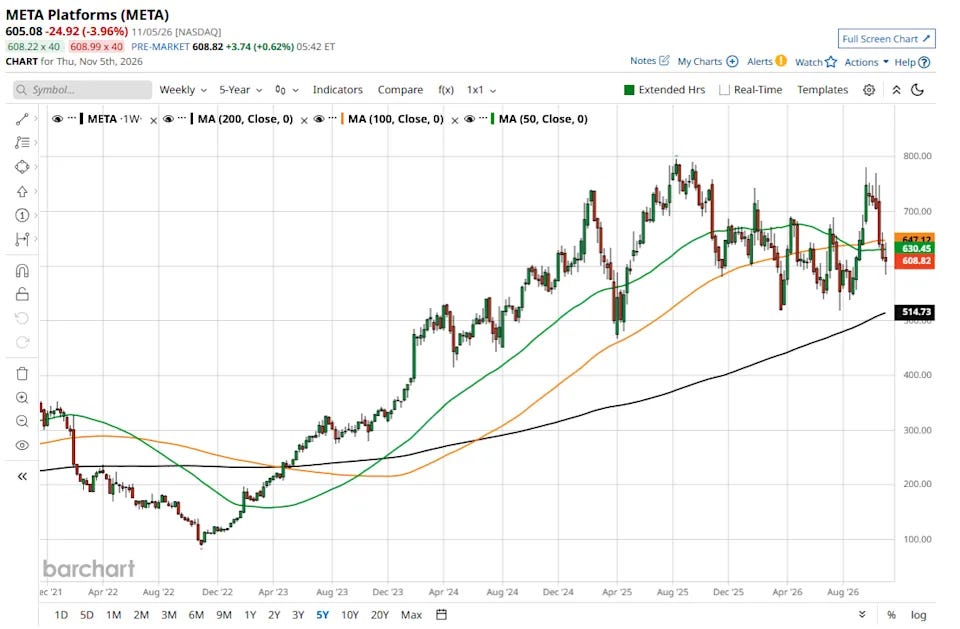
تراجع سهم Meta بنحو 18% خلال شهر واحد واقترب من 600 دولار، متخليًا عن مكاسب سبتمبر الذي كان أفضل أشهره منذ 2022، رغم نمو إيرادات إعلاناته بنسبة 26% في الربع الثالث ووصولها إلى 63.06 مليار دولار.
فقدت Nvidia مكاسبها منذ بداية 2026 بعدما هبط سهمها بنسبة 9.26% في جلسة 5 نوفمبر، وأغلق عند 181.60 دولار، رغم تسجيل إيرادات فصلية بلغت 96.22 مليار دولار بنمو 106%، وإيرادات مراكز بيانات بلغت 89 مليار دولار.
تكشف المقارنة أن Meta تواجه سؤال تمويل توسع الذكاء الاصطناعي مع اعتمادها الكبير على الإعلانات، بينما تواجه Nvidia سؤال استدامة طلب العملاء وتحول التعاقدات إلى إيرادات في ظل قيود الإمداد والمنافسة.
يطرح المقالان موقفًا استثماريًا متقاربًا: الشراء التدريجي الانتقائي قد يكون أنسب من الاندفاع لشراء كميات كبيرة دفعة واحدة، مع إبقاء السيولة لمواجهة تقلبات إضافية. وهذه آراء تحليلية وليست ضمانًا لتعافي الأسعار.
🌪️ 1. موجة بيع واسعة تعيد تسعير شركات الذكاء الاصطناعي
بدأت الضغوط خلال موسم نتائج الربع الثالث، ثم تسارعت بعد الانتخابات النصفية الأميركية وسط مخاوف من قيود أشد على بناء مراكز البيانات ومن تباطؤ دورة الإنفاق على الذكاء الاصطناعي.
في 5 نوفمبر 2026، هبط ناسداك 100 (NDX – Nasdaq 100) بنسبة 6.36%، وتراجع ستاندرد آند بورز 500 (SPX – S&P 500) بنسبة 4.36%، وفق الأرقام الواردة في تحليل Nvidia.
فقد سهم Nvidia في الجلسة نفسها 18.53 دولارًا للسهم، أي 9.26%، وهو هبوط محا مكاسبه منذ بداية العام. كما امتد القلق إلى شركات التكنولوجيا الكبرى التي أعلنت توسعات ضخمة في الإنفاق الرأسمالي.
لا يعني تراجع الأسعار أن الطلب على الذكاء الاصطناعي اختفى؛ بل يشير إلى أن المستثمرين أصبحوا يطلبون أدلة أقوى على العائد على رأس المال، والربحية، والقدرة على تمويل المشروعات.
🔮 نظرة مُركّب: تكمن المفارقة في أن الأداء التشغيلي القوي قد يتزامن مع هبوط الأسهم عندما ترتفع توقعات السوق إلى مستويات يصعب تجاوزها. لذلك يجب الفصل بين جودة الشركة وجاذبية سعر السهم.
📱 2. ميتا تهبط 18% وتتراجع نحو مستوى 600 دولار
فقدت ميتا بلاتفورمز (META – Meta Platforms) نحو 18% من قيمتها خلال الشهر الأخير، وتخلت عن المكاسب التي سجلتها في سبتمبر 2026، أفضل شهر للسهم منذ 2022.
أثارت نتائج الربع الثالث رد فعل سلبيًا، على غرار عدد من شركات العظماء السبعة (Magnificent Seven)، بسبب تصاعد المخاوف من تكاليف تطوير نماذج الذكاء الاصطناعي ومراكز البيانات.
زادت المخاوف بعدما أعلنت الشركة خطة لجمع رأسمال بقيمة 97.5 مليار دولار بعد أيام من نفي وجود خطط فورية مماثلة خلال مكالمة النتائج، بحسب المقال. وكان إصدار فئة جديدة من الأسهم قد دفع الكاتب سابقًا إلى توقع احتمال جمع تمويل، لكن الإعلان جاء أسرع مما توقع.
يرى الكاتب موهيت أوبيروي (Mohit Oberoi) أن السهم أصبح يقدم قيمة معقولة قرب 600 دولار، لكنه لا يفضّل بناء مركز كبير فورًا بسبب احتمال استمرار التراجع في أسهم التكنولوجيا.
🔮 نظرة مُركّب: اقتراب Meta من 600 دولار قد يحسّن العائد المحتمل مقابل المخاطر مقارنة بالمستويات السابقة، لكنه لا يزيل مخاطر تخفيف ملكية المساهمين أو التمويل الخارجي أو زيادة الإنفاق قبل ظهور عوائده.
💰 3. إعلانات Meta تحقق 63.06 مليار دولار بنمو 26%
سجل نشاط الإعلانات لدى Meta إيرادات بلغت 63.06 مليار دولار في الربع الثالث، بزيادة سنوية قدرها 26%، ما يبرز قوة النشاط الأساسي رغم ضغوط السهم.
يشير المقال إلى أن معدل النمو هذا تجاوز ضعفي معدل نمو إعلانات بحث غوغل (Google Search) خلال الفترة نفسها.
حقق بحث غوغل إيرادات بلغت 63.5 مليار دولار، أي أعلى من إيرادات إعلانات Meta بنحو 440 مليون دولار فقط؛ فيما حققت ألفابت (GOOG وGOOGL – Alphabet) أكثر من 11 مليار دولار إضافية من يوتيوب (YouTube).
أصبحت Meta من أسرع شركات العظماء السبعة نموًا في الإيرادات، باستثناء Nvidia التي استفادت من طفرة بناء البنية التحتية للذكاء الاصطناعي.
يعزز هذا الأداء قدرة النشاط الإعلاني على توليد الموارد، لكنه يكشف أيضًا مدى ارتباط نتائج الشركة بسوق واحد رئيسي.
🔮 نظرة مُركّب: قوة إعلانات Meta تمنح الشركة أساسًا تشغيليًا مهمًا لتمويل الابتكار، لكن استمرار نمو 26% لا يعني تلقائيًا استمرار نمو التدفقات النقدية الحرة بالوتيرة نفسها إذا تسارع الإنفاق الرأسمالي.
🤖 4. ميوز تتوسع و رياليتي لابس تعد بتراجع الخسائر
أعلنت Meta أن أكثر من 10 ملايين شخص في الولايات المتحدة وكندا أنشأوا مساعدًا شخصيًا باستخدام ميوز (Muse) خلال نحو شهر ونصف من إطلاقه.
يشير هذا الإقبال المبكر إلى إمكانية توسيع استخدام وكلاء الذكاء الاصطناعي داخل منتجات الشركة، لكنه لا يقدم وحده دليلًا على الإيرادات المحققة من الخدمة أو قدرتها على تحقيق الربح.
قالت الشركة أيضًا إن خسائر رياليتي لابس (Reality Labs) بلغت ذروتها، وإنها تتوقع تراجعها مستقبلًا. وقد شكلت هذه الخسائر عبئًا على الأرباح الكبيرة التي يولدها نشاط الإعلانات.
تعمل Meta على تنويع الإيرادات عبر الاشتراكات وإمكان فرض رسوم مستقبلية على استخدام نماذج الذكاء الاصطناعي، إلا أن المقال يؤكد استمرار الاعتماد شبه الكامل حاليًا على الإعلانات.
🔮 نظرة مُركّب: يمكن أن يفتح انتشار Muse وتراجع خسائر Reality Labs مجالًا لتحسن الربحية، لكن يجب قياس النجاح عبر الاستخدام المستدام والإيرادات الجديدة وانخفاض الخسائر الفعلية، لا أعداد المستخدمين الأولية وحدها.
🏗️ 5. إنفاق Meta الرأسمالي يثير مخاوف التمويل
يوضح المقال أن الإنفاق الرأسمالي المتوقع لدى Meta في 2026، كنسبة من إيراداتها المتوقعة، هو الأعلى بين شركات العظماء السبعة.
على الرغم من أن الذكاء الاصطناعي أسهم في نمو الشركة، فإن التوسع في المعالجة الحاسوبية ومراكز البيانات يضغط على السيولة وقد يحوّل شركات ذات أرصدة نقدية قوية إلى جهات تحتاج إلى تمويل خارجي.
أرجأت الإدارة تقديم توجيهات الإنفاق الرأسمالي لعام 2027 إلى مكالمة نتائج الربع الرابع، بينما تتوقع إس آند بي غلوبال (S&P Global) ارتفاعه إلى 225 مليار دولار.
يمثل هذا التقدير زيادة قدرها 55% مقارنة بالحد الأعلى لتوقعات الإنفاق الرأسمالي لعام 2026، وفق المقال؛ وهو توقع خارجي وليس توجيهًا رسميًا صادرًا عن Meta.
يثير إعلان جمع 97.5 مليار دولار تساؤلات بشأن هيكل التمويل وتكلفته وأثره على المساهمين، ويجب عدم افتراض أن كامل المبلغ يمثل إصدار أسهم عادية دون تفاصيل إضافية.
🔮 نظرة مُركّب: يصبح السؤال الأهم لدى Meta ليس «كم ستنفق؟» فقط، بل متى سيبدأ الإنفاق في توليد عائد يفوق تكلفة رأس المال؟ وكلما تأخر ظهور هذا العائد، زادت حساسية السهم لتغير توقعات المستثمرين.
⚖️ 6. مخاطر Meta القانونية والتنظيمية لم تنتهِ
يشير المقال إلى اتفاق بقيمة 18 مليار دولار مع معظم الولايات الأميركية بشأن قضايا مرتبطة بالشباب، لكنه يؤكد أن المخاطر القانونية لم تنتهِ.
لا تزال عدة محاكمات متعلقة بقضايا الشباب مرتقبة في الولايات المتحدة خلال الأشهر المقبلة، بحسب التقرير.
قد يتزايد التدقيق في خصوصية البيانات وحماية المستخدمين الأصغر سنًا بعد فوز الديمقراطيين بالسيطرة على مجلس النواب ومجلس الشيوخ، كما يصف المصدر المشهد السياسي.
تمثل هذه المخاطر مصدرًا محتملًا لـالغرامات وتكاليف الامتثال وتعديل المنتجات، لكن المصدر لا يحدد نتائج قضائية نهائية للقضايا المقبلة.
🔮 نظرة مُركّب: يجمع تقييم Meta بين نمو الإعلانات وفرص الذكاء الاصطناعي والالتزامات القانونية. ولا ينبغي اعتبار أي تسوية سابقة ضمانًا لانتهاء المخاطر التنظيمية المستقبلية.
📐 7. تقييم Meta عند مضاعف ربحية مستقبلية 21.4 مرة
يتداول سهم Meta، وفق بيانات المقال، عند مضاعف ربحية مستقبلية (Forward P/E) يبلغ نحو 21.4 مرة.
وصف الكاتب هذا المستوى بأنه معقول، لكنه ليس رخيصًا بصورة استثنائية، خصوصًا مع الضبابية بشأن إنفاق 2027.
يرى الكاتب أن الشراء بكميات صغيرة قرب 600 دولار قد يكون مناسبًا لبعض المستثمرين، مع الاحتفاظ بجزء من السيولة تحسبًا لمزيد من ضعف القطاع.
يعتمد هذا التقدير على افتراض استمرار قوة الإعلانات وتحسن الخسائر في الأنشطة الأخرى، وعدم حدوث تدهور أكبر في تكلفة التمويل أو الأرباح المستقبلية.
🔮 نظرة مُركّب: عند 21.4 مرة من الأرباح المستقبلية، لا يبدو سهم Meta رخيصًا لمجرد هبوطه 18%. ويحتاج قرار الشراء إلى اختبار سيناريوهات الأرباح والإنفاق الرأسمالي والتدفقات النقدية قبل تحديد حجم المركز.
🎮 8. إنفيديا تمحو مكاسب 2026 رغم قوة نتائجها
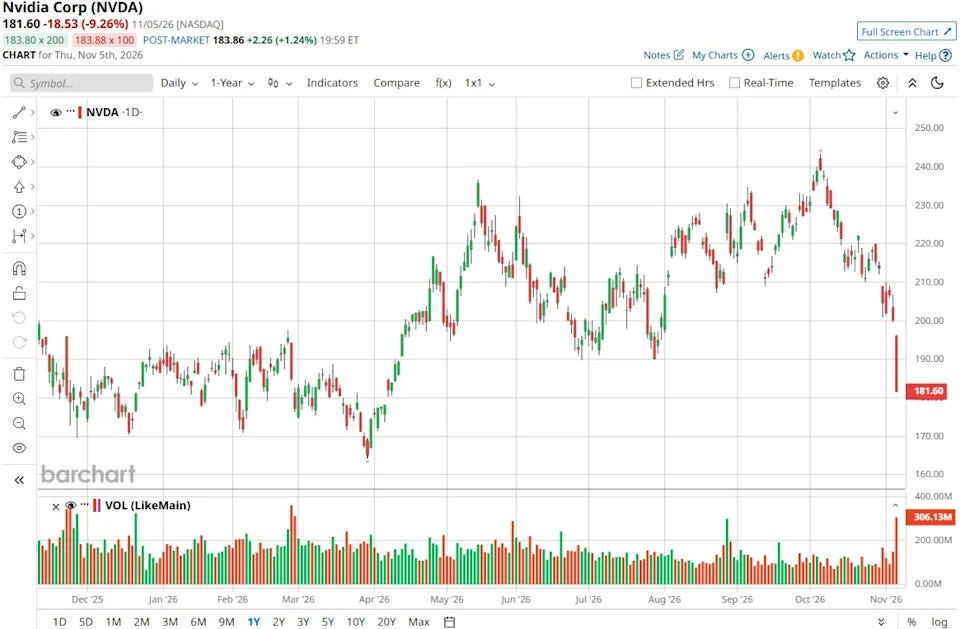
تراجعت إنفيديا (NVDA – Nvidia) بنسبة 9.26% في جلسة 5 نوفمبر، بخسارة 18.53 دولارًا للسهم، وأغلقت عند 181.60 دولار.
بلغ انخفاض السهم منذ بداية 2026 نحو 2.63%، فيما وصلت خسارته خلال 52 أسبوعًا إلى 6.97%، وفق اللقطة التي اعتمد عليها المقال.
قدرت القيمة السوقية للشركة بنحو 4.82 تريليونات دولار، مع استمرار موقعها المحوري في معالجات الرسومات (GPUs) والشبكات وبرمجيات الحوسبة المسرّعة.
لا يمثل الهبوط بالضرورة تراجعًا في الطلب الفعلي؛ إذ تتزامن ضغوط التقييم مع إيرادات وأرباح تنمو بمعدلات استثنائية.
🔮 نظرة مُركّب: يوضح هبوط Nvidia أن حتى الشركات القائدة قد تتعرض لإعادة تسعير عنيفة عندما يخشى المستثمرون تباطؤ دورة الإنفاق. وتبقى النتائج المستقبلية أهم من محاولة توقيت القاع السعري بدقة.
📊 9. إيرادات Nvidia تقفز 106% إلى 96.22 مليار دولار
أعلنت Nvidia نتائج الربع المالي الثاني من 2027 بتاريخ 26 أغسطس 2026، بإيرادات بلغت 96.22 مليار دولار، بزيادة سنوية 106%.
تجاوزت الإيرادات متوسط التوقعات البالغ 92.37 مليار دولار بنحو 3.85 مليارات دولار، أو 4.2%.
بلغت ربحية السهم وفق المبادئ المحاسبية الأميركية (GAAP EPS) نحو 2.46 دولار، مقارنة مع 1.08 دولار قبل عام.
ارتفع الربح التشغيلي المعدل بنسبة 124% إلى 63.96 مليار دولار، مع هامش تشغيلي معدل 66.5%.
تحسن الهامش التشغيلي وفق GAAP إلى 66.2%، مقابل 60.8% قبل عام، ما يدل على قوة الربحية المصاحبة للنمو.
بلغت إيرادات مراكز البيانات نحو 89 مليار دولار، بزيادة سنوية 117% ونمو فصلي 18%، مدعومة بطلب شركات السحابة والجهات الحكومية والمؤسسات والشركات الناشئة.
🔮 نظرة مُركّب: اجتماع نمو الإيرادات بنسبة 106% مع هامش تشغيلي معدل يبلغ 66.5% يوضح قوة Nvidia التشغيلية. لكن استمرار هذه المعدلات الاستثنائية يصبح أصعب كلما كبرت قاعدة الإيرادات، ما يرفع أهمية التوقعات المستقبلية.
🔭 10. توجيهات Nvidia تتجاوز التوقعات رغم قيود الإمداد
توقعت Nvidia إيرادات بنحو 108 مليارات دولار للربع التالي، مقارنة بتوقعات محللين بلغت 104.6 مليارات دولار.
يتجاوز التوجيه الإجماع بنحو 3.4 مليارات دولار، أو 3.3%، رغم استمرار قيود في توافر الذاكرة وقدرات مراكز البيانات.
أكد الرئيس التنفيذي جنسن هوانغ (Jensen Huang) أهمية الأنظمة الحاسوبية المتكاملة، بينما أشارت المديرة المالية كوليت كريس (Colette Kress) إلى الطلب من الشركات والحكومات والشركات الناشئة.
أوضحت الإدارة أن قيود الإمداد قد تحد من التسليمات حتى عندما تشير توقعات العملاء إلى طلب محتمل أكبر.
🔮 نظرة مُركّب: تمثل قيود الإمداد عاملًا مزدوجًا: فهي قد تؤخر تسجيل الإيرادات، لكنها تشير أيضًا إلى طلب يتجاوز القدرة المتاحة. والحسم يتطلب متابعة الطلبيات الفعلية والتسليمات وقدرة العملاء على مواصلة الإنفاق.
🤝 11. شراكة Nvidia وMeta توسع فرص المعالجات والشبكات
تتضمن الشراكة الموسعة بين Nvidia وMeta استثمارًا في الأسهم بقيمة 3 مليارات دولار، وتعاونًا في نماذج Muse ووكلاء الذكاء الاصطناعي، بحسب المقال.
تخطط Meta لنشر مزيد من معالجات الرسومات فيرا روبن (Vera Rubin GPUs) ووحدات المعالجة المركزية فيرا (Vera CPUs)، إلى جانب تقنيات الشبكات سبكترم إكس (Spectrum-X) وبلوفيلد 4 (BlueField-4).
توسع هذه المكونات فرصة مبيعات Nvidia من الرقائق إلى الشبكات والبنية التحتية المساندة.
في المقابل، يزيد الاستثمار في أسهم العميل من الانكشاف المالي المتبادل بين الشركتين، وهو جانب يجب أخذه في الاعتبار عند تحليل جودة الطلب.
🔮 نظرة مُركّب: تدعم شراكة Meta الطلب على منظومة Nvidia المتكاملة، لكن المستثمر يحتاج إلى التمييز بين الالتزامات الاستثمارية والطلبات الملزمة والإيرادات التي سُجلت بالفعل.
☁️ 12. أوراكل توسع نشر أنظمة Vera Rubin على نطاق غيغاواطي
تخطط أوراكل (ORCL – Oracle) لتوسيع استخدام تقنيات Nvidia عبر نشر أنظمة Vera Rubin NVL72 على نطاق يصل إلى عدة غيغاواطات.
يربط كل رف من أنظمة NVL72 عدد 72 معالج رسوميات، فيما تدعم معالجات Vera CPUs مهام مثل تنفيذ الشيفرات واسترجاع البيانات ضمن أوراكل كلاود إنفراستركتشر (Oracle Cloud Infrastructure).
توفر هذه التوسعات قناة إضافية لتوريد المعالجات والشبكات إلى عملاء الحوسبة السحابية.
يظل تحقيق الإيرادات مرهونًا بجدول النشر الفعلي وتوافر الطاقة والمكونات والتمويل.
🔮 نظرة مُركّب: تشير خطط Oracle إلى استمرار الاستثمار في البنية التحتية المتقدمة، لكنها لا تضمن أن جميع القدرات المعلنة ستتحول فورًا إلى مبيعات محققة لدى Nvidia.
🚀 13. تمويل SpaceX البالغ 40 مليار دولار يدعم الطلب المحتمل
يشير المقال إلى التزام تمويلي ملزم يقارب 40 مليار دولار لصالح سبيس إكس (SPCX – SpaceX) عبر جهة مرتبطة بـأبولو غلوبال مانجمنت (APO – Apollo Global Management).
قد يدعم هذا التمويل مشتريات إضافية من رقائق Vera Rubin والمعدات المرتبطة بها من Nvidia.
يجب التمييز بين التمويل المتاح أو الملتزم به والمشتريات المنفذة والإيرادات المعترف بها محاسبيًا؛ فهذه مراحل مختلفة.
يعتمد أثر الترتيب على اعتمادات التمويل وطلبات المعدات والتسليمات الفعلية.
🔮 نظرة مُركّب: يضيف تمويل SpaceX عنصرًا داعمًا إلى خط أنابيب الطلب المحتمل لدى Nvidia، لكن لا يجوز تحويل قيمة التمويل البالغة 40 مليار دولار إلى إيرادات متوقعة للشركة بصورة مباشرة.
⚖️ 14. تقييم Nvidia يبدو أقل من متوسط القطاع لكن PEG يحذر
يتداول سهم Nvidia عند مضاعف ربحية مستقبلية 22.23 مرة، مقابل متوسط قطاعي 27.45 مرة، وفق البيانات المذكورة في المقال.
يشير هذا الفرق إلى خصم نسبي على أساس مضاعف الربحية المستقبلية وحده، لكنه لا يثبت أن السهم رخيص وفق جميع المقاييس.
يبلغ مضاعف السعر إلى الأرباح المعدل بالنمو (PEG) نحو 1.59 مرة، مقابل متوسط 1.00 مرة، ما يعقّد تفسير الخصم السعري.
يورد المقال توزيعات سنوية قدرها 1.00 دولار للسهم بعائد 0.48%؛ وهذه بيانات من المصدر ينبغي مراجعة توافقها مع السعر المرجعي وفترة القياس قبل استخدامها في قرار استثماري.
تتوقف جاذبية التقييم على استمرار نمو الأرباح وهوامش التشغيل وعلى عدم تباطؤ الإنفاق على مراكز البيانات بوتيرة تفوق التوقعات.
🔮 نظرة مُركّب: لا يكفي انخفاض P/E عن متوسط القطاع للحكم على Nvidia بأنها فرصة مؤكدة؛ فمؤشر PEG ومخاطر الدورة الاستثمارية يفرضان النظر إلى جودة النمو المتوقع لا إلى مضاعف واحد.
🎯 15. وول ستريت منقسمة رغم إجماع شراء قوي لـNvidia
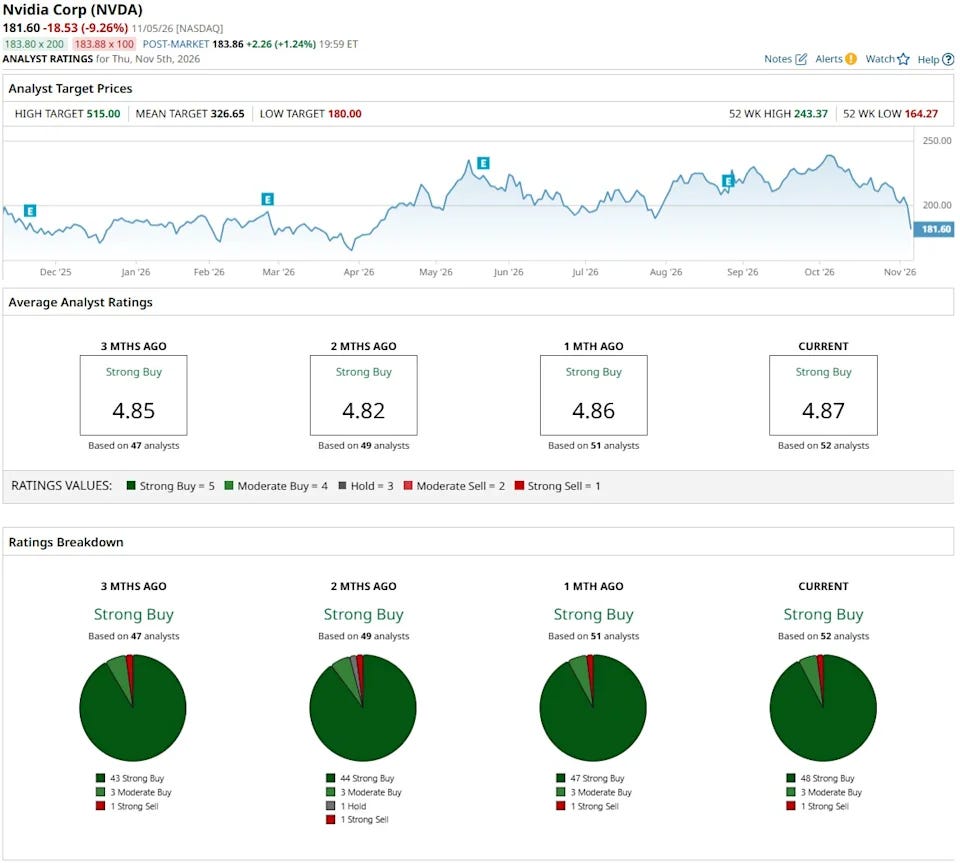
حافظ محلل باركليز (Barclays) توماس أومالي (Thomas O’Malley) على توصية شراء (Buy) وسعر مستهدف 275 دولارًا بتاريخ 27 أكتوبر، ما يعادل صعودًا محتملًا بنحو 51.43% مقارنة بإغلاق 181.60 دولار.
في المقابل، كرر محلل سيبورت ريسيرش (Seaport Research) جاي غولدبرغ (Jay Goldberg) توصية بيع (Sell) ومستهدف 180 دولارًا، أي انخفاضًا محتملًا بنحو 0.88% عن السعر المرجعي.
حذر Goldberg من تصاعد الضغوط التنافسية والالتزامات المالية والمخاطر الدورية المرتبطة بتوسع مراكز البيانات وتمويلها.
بلغ إجماع 52 محللًا تصنيف شراء قوي (Strong Buy)، بمتوسط سعر مستهدف 326.65 دولارًا، ما يعادل صعودًا نظريًا بنحو 79.87% من إغلاق 5 نوفمبر.
تمثل هذه الأهداف تقديرات محللين متباينة وليست توقعات مضمونة؛ ويكشف اتساع الفجوة بين 180 و326.65 دولارًا عن اختلاف كبير في تقييم المخاطر والفرص.
🔮 نظرة مُركّب: الإجماع الإيجابي لا يلغي وجود رأي هبوطي معتبر. والأفضل للمستثمر اختبار السيناريوهات المختلفة بدل اعتبار متوسط السعر المستهدف قيمة عادلة نهائية.
📅 16. نتائج 17 نوفمبر اختبار حاسم لاستدامة طفرة Nvidia
من المقرر أن تعلن Nvidia نتائجها بعد إغلاق الأسواق يوم 17 نوفمبر 2026، وفق المقال.
يتوقع محللو وول ستريت ربحية سهم تبلغ 2.49 دولار للربع المنتهي في أكتوبر، مقابل 1.24 دولار قبل عام، أي نموًا متوقعًا قدره 100.81%.
ستساعد النتائج على اختبار وتيرة نمو مراكز البيانات، والهوامش، والقدرة على التسليم، والتوجيهات المستقبلية، ومدى تحول خطط العملاء إلى إيرادات.
قد تدعم نتائج تفوق التوقعات التعافي، لكن السهم قد يظل متقلبًا إذا جاءت التوجيهات أو الإنفاق لدى العملاء دون مستوى التفاؤل السائد.
🔮 نظرة مُركّب: يمثل 17 نوفمبر محفزًا واضحًا لتقييم فرضية الاستثمار في Nvidia. والأهم من تجاوز رقم ربحية السهم وحده هو نوعية الطلب وقابلية استدامة النمو والتوجيهات الجديدة.
🧠 17. المقارنة الاستثمارية: Meta تشتري البنية التحتية وNvidia تبيعها
تعتمد Meta بصورة أساسية على الإعلانات الرقمية، وتستخدم الذكاء الاصطناعي لتحسين منتجاتها وإطلاق خدمات جديدة؛ أما Nvidia فتبيع المعالجات والشبكات والأنظمة التي تقوم عليها هذه التوسعات.
تحقق Meta نموًا قويًا في إعلاناتها بنسبة 26%، لكنها تواجه مخاطر الإنفاق الرأسمالي والتمويل والتنظيم وتركيز الإيرادات.
تحقق Nvidia نموًا في الإيرادات بنسبة 106% وإيرادات مراكز بيانات بنمو 117%، لكنها تواجه مخاطر المنافسة والاعتماد على الإنفاق الرأسمالي للعملاء وقيود الإمداد.
يرتبط تقييم Meta بمضاعف ربحية مستقبلية 21.4 مرة، مقابل 22.23 مرة لدى Nvidia؛ ولا تعني المقارنة المباشرة بين المضاعفين تطابق المخاطر أو معدلات النمو.
تزيد الشراكة بين الشركتين من الترابط الاقتصادي: إنفاق Meta قد يدعم مبيعات Nvidia، بينما تعتمد Meta على العائد الذي تحققه من تشغيل هذه الأنظمة.
🔮 نظرة مُركّب: ليست المقارنة بين Meta وNvidia منافسة بسيطة بين سهمين؛ بل هي مقارنة بين مشتري البنية التحتية وموردها. وقد يستفيد الطرفان من نمو الذكاء الاصطناعي، لكن توزيع المخاطر والعوائد والتدفقات النقدية مختلف جذريًا.
🧾 خلاصة مُركّب: النمو قوي لكن الانضباط في الشراء أهم من مطاردة القاع
تراجع سهم Meta بنحو 18% خلال شهر واقترب من 600 دولار، رغم تحقيق إيرادات إعلانية بلغت 63.06 مليار دولار بنمو 26%.
يظل إعلان جمع رأسمال بقيمة 97.5 مليار دولار، وتوقع إنفاق رأسمالي قدره 225 مليار دولار في 2027، ومخاطر القضايا القانونية عناصر رئيسية تضغط على تقييم Meta.
سجلت Nvidia إيرادات 96.22 مليار دولار بنمو 106%، وحققت مراكز البيانات 89 مليار دولار بنمو 117%، لكن السهم فقد مكاسبه منذ بداية 2026.
تتوسع فرص Nvidia عبر Meta وOracle وSpaceX، إلا أن الخطط التمويلية والتعاقدات لا تعادل إيرادات محققة قبل التسليم والتنفيذ.
تتباين توقعات المحللين لسهم Nvidia بين مستهدف 180 دولارًا ومتوسط 326.65 دولارًا، مع إجماع شراء قوي من 52 محللًا.
الخلاصة الاستثمارية: تبدو الشركتان جديرتين بالمتابعة بعد التراجع، لكن الشراء التدريجي وربط حجم الاستثمار بـالتحمل الشخصي للمخاطر أكثر اتساقًا مع الضبابية الحالية من بناء مركز كبير اعتمادًا على هبوط السعر وحده.
🔮 النظرة المستقبلية
بالنسبة إلى Meta: يجب مراقبة نتائج الربع الرابع، وتوجيهات الإنفاق الرأسمالي لعام 2027، وتفاصيل جمع التمويل، واستمرار نمو الإعلانات، وتطور خسائر Reality Labs وانتشار Muse.
بالنسبة إلى Nvidia: تشكل نتائج 17 نوفمبر، والتوجيهات الجديدة، وقدرة الشركة على تسليم أنظمة Vera Rubin، وتحويل خطط Meta وOracle وSpaceX إلى مبيعات فعلية، أهم المحفزات.
السيناريو الإيجابي: استمرار نمو الطلب على الحوسبة وتحسن العائد على الإنفاق الرأسمالي قد يدعمان تعافي التقييمات، خاصة إذا جاءت النتائج والتوجيهات أعلى من التوقعات.
السيناريو الأساسي: تظل التقلبات مرتفعة مع تباين أداء الشركات وفق جودة الأرباح وتكلفة التمويل وتوقيت تشغيل مراكز البيانات.
السيناريو السلبي: تباطؤ إنفاق العملاء أو ارتفاع تكلفة رأس المال أو تأخر التسليمات أو تشديد القيود التنظيمية قد يؤدي إلى مزيد من ضغوط الأسعار رغم قوة الإيرادات الحالية.
للمستثمر: لا يمثل مستوى 600 دولار لـMeta أو 181.60 دولار لـNvidia ضمانًا لقاع سعري؛ ويجب الفصل بين الأسعار المرجعية التاريخية والأسعار الحية عند اتخاذ القرار.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
