


تدخل متجرًا، فتجد قطعة ملابس كنت تريدها بنصف السعر. غالبًا ستفرح بالخصم.
لكن عندما ينخفض سهم شركة إلى النصف، الأمر مختلف. أنت لا تشتري المنتج نفسه بسعر أقل؛ أنت تشتري نصيبًا في أرباح قد تكون تغيرت.
لهذا، قبل أن تسأل: «كم نزل السهم؟»، اسأل: «ماذا تغير في الشركة؟»
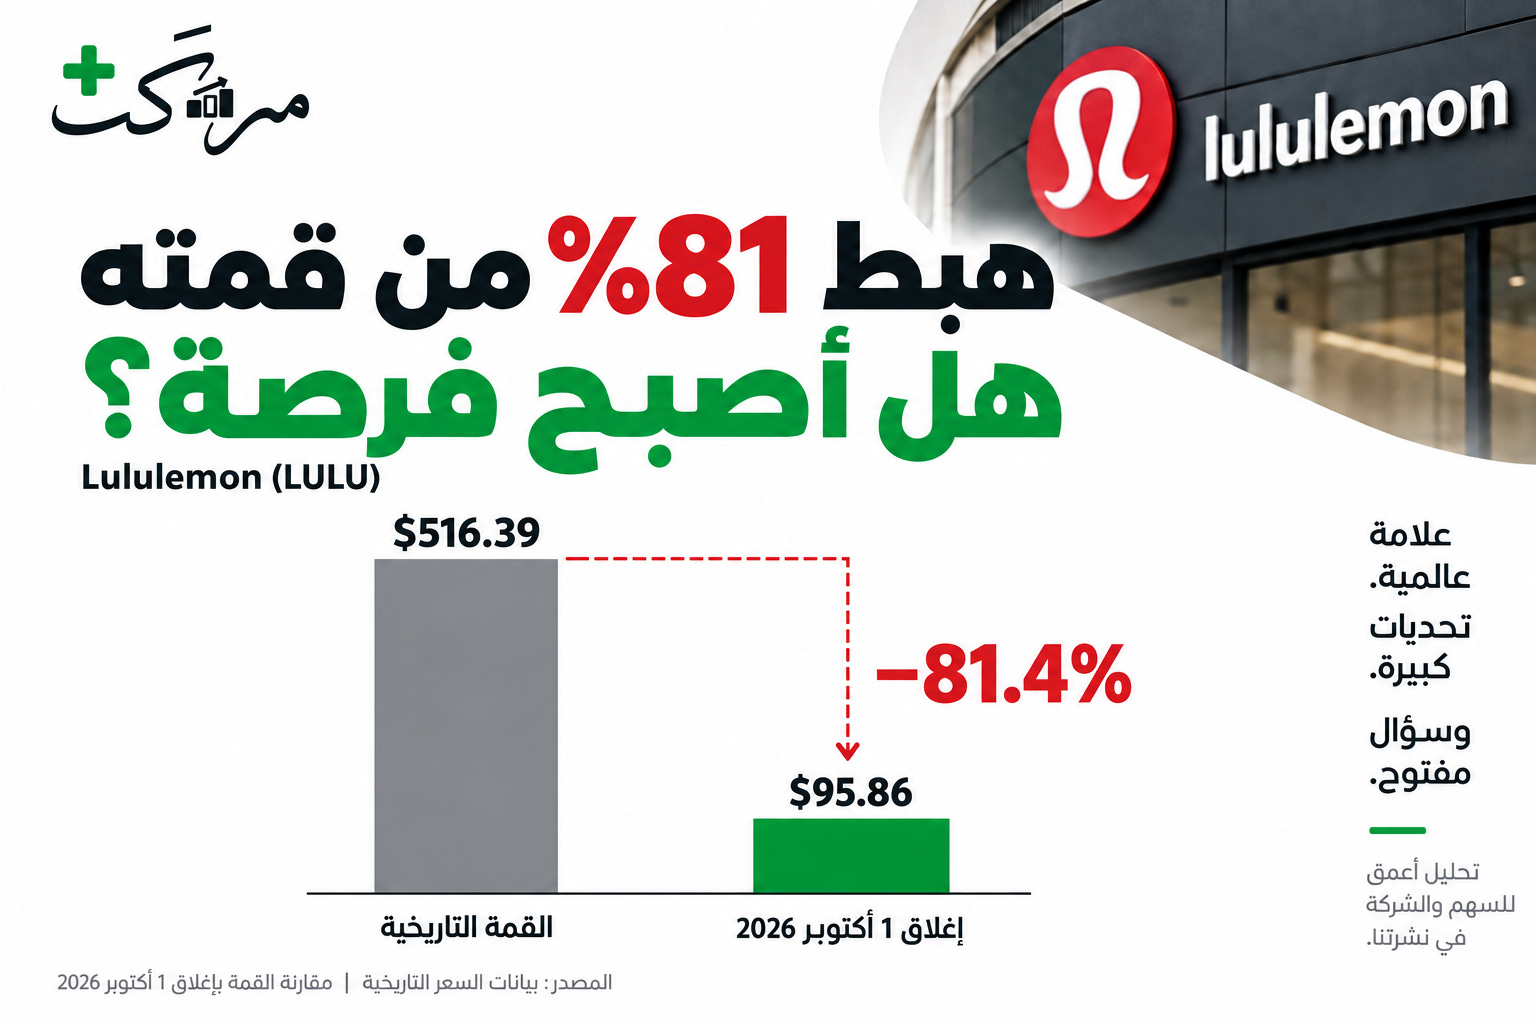
وصل سهم Lululemon (LULU) إلى قمة تاريخية عند 516.39 دولارًا، ثم أغلق في 1 أكتوبر 2026 عند 95.86 دولارًا. أي أنه فقد نحو 81% من قمته. بيانات السعر
الهبوط يلفت الانتباه. لكنه لا يجيب وحده عن سؤال الشراء.
افحص السهم قبل أن تشتريه. مع مركب+، تصل إلى تقييم الجودة والقيمة العادلة والتوافق مع الشريعة لأكثر من 1,500 سهم، مقابل نحو 55 سنتًا يوميًا فقط: 199 دولارًا تُدفع سنويًا.

ماذا تبيع الشركة؟
تبيع Lululemon ملابس وأحذية وإكسسوارات رياضية. والفكرة ليست أن الناس يحتاجون ملابس للرياضة فقط، بل أن بعضهم مستعد لدفع سعر أعلى مقابل علامة يفضلها.
تخيل متجرين يبيعان بنطالًا رياضيًا. أحدهما يحتاج تخفيضات ليبيع، والآخر يأتيه الزبون بالاسم. هذا التفضيل قد يمنح المتجر الثاني ربحًا أكبر.
لكن ماذا يحدث عندما يصبح الزبون أقل حماسًا؟
لماذا لا نتعامل مع الهبوط كخصم عادي؟
في الربع الثاني من 2026، انخفضت الإيرادات 4%، والمبيعات المقارنة 9%. وتوقعت الإدارة تراجع إيرادات السنة كاملة بين 5% و7%. نتائج الشركة
المبيعات المقارنة تقيس النشاط في المتاجر القائمة والمبيعات الإلكترونية، بعيدًا عن أثر إضافة فروع جديدة.
تخيل صاحب متجر يفتح فروعًا، لكن فروعه القديمة تبيع أقل. التوسع وحده لا يعني أن الزبائن أصبحوا أكثر رغبة في منتجاته.
قراءتنا: هناك ضعف حقيقي في الأعمال، وليس انخفاضًا في السعر فقط. لكن هذه الأرقام وحدها لا تثبت أن العلامة فقدت قوتها إلى الأبد.
معلومة قد تغير نظرتك للأرباح
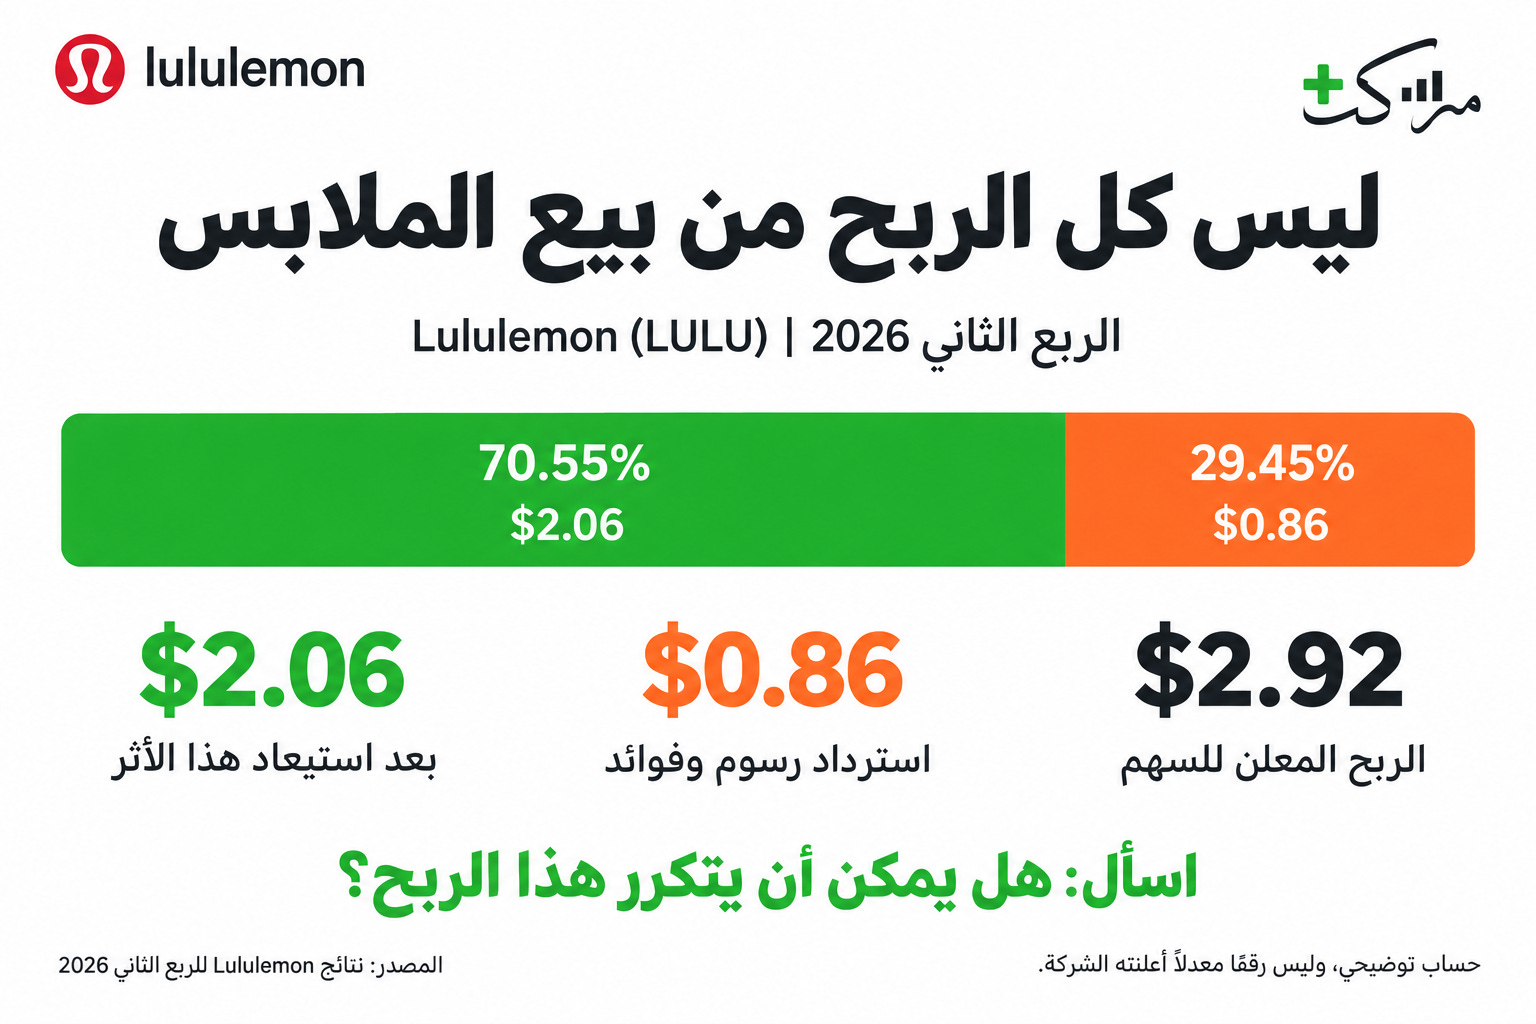
أعلنت الشركة ربحًا قدره 2.92 دولار للسهم، تضمن 0.86 دولار من استرداد رسوم جمركية وفوائد مرتبطة بها.
بعد طرح هذا الأثر، يصبح الرقم نحو 2.06 دولار. هذا حساب توضيحي، وليس رقمًا معدلًا أعلنت عنه الشركة. تفاصيل النتائج
بمعنى بسيط: جزء من الربح جاء من استرداد أموال، لا من بيع المزيد من الملابس. ولا يصح افتراض تكراره كل ربع.
مع أي سهم، لا تسأل كم ربحت الشركة فقط؛ اسأل من أين جاء الربح، وهل يمكن أن يتكرر؟
ماذا ننتظر قبل أن نسميه فرصة؟
1. عودة الزبائن: هل يبدأ ضعف المبيعات في المتاجر القائمة بالتراجع؟
2. تحسن الربح من البيع نفسه: هل تتحسن النتائج دون مكاسب استثنائية؟
3. سعر يحتمل تأخر التعافي: هل تبقى الصفقة معقولة إذا احتاج التحسن وقتًا أطول؟
قد تستعيد الشركة إقبال الزبائن، وقد يستمر الضعف. لذلك لا نبني قرارنا على عبارة: «كانت شركة ممتازة»، أو على وعد بالعودة إلى القمة.
الخلاصة العملية
الشركة تستحق المتابعة، لكن هبوطها 81% ليس سببًا كافيًا للشراء.
السؤال الأهم: هل ستعود الشركة إلى بيع منتجات أكثر، بأرباح أفضل، دون الاعتماد على التخفيضات لجذب الزبون؟
إذا بدأت النتائج تثبت ذلك، تصبح فكرة التعافي أقوى. أما إن استمر تراجع الطلب، فقد يكون السعر الأقل انعكاسًا لأعمال أضعف.
القمة القديمة تخبرك كم دفع المستثمرون سابقًا. لكنها لا تخبرك كم يستحق السهم اليوم.
قبل أن تشتري سهمًا، اعرف ما الذي تشتريه فعلًا.
قد يعجبك اسم الشركة، ويغريك هبوط سعرها. لكن هل أعمالها قوية؟ وهل سعرها مناسب؟ وهل تتوافق مع الشريعة؟
مع مركب+، تستطيع فحص أكثر من 1500 سهم على MURAKKAB.COM: جودة الشركة، وقيمتها العادلة، وتوافقها مع الشريعة، مع بيانات ورسوم تساعدك على فهمها والمقارنة بينها.
الاشتراك السنوي 199 دولارًا، أي ما يعادل 16.58 دولارًا شهريًا، أو نحو 55 سنتًا يوميًا، تُدفع سنويًا. مقابل ذلك، تحصل على أدوات تعود إليها طوال السنة، كلما فكرت في شراء سهم، لا مقال تقرؤه مرة وتنتهي منه.
لا يضمن لك مركب الربح، لكنه يساعدك على فهم الشركة والسعر قبل أن تضع مالك فيهما.
ما السهم الذي انخفض وتريد أن نفهم معًا: هل تغير سعره أم تغيرت أعماله؟
بيانات المقال حتى إغلاق 1 أكتوبر 2026. مثال تعليمي، وليس توصية شخصية بالشراء أو البيع.