


شهدت الأسواق الأميركية ارتدادًا خلال التعاملات المبكرة يوم الجمعة 6 نوفمبر 2026، بقيادة أسهم أشباه الموصلات التي كانت في قلب موجة البيع المرتبطة بمخاوف الذكاء الاصطناعي خلال جلسة الخميس. وتزامن التعافي مع قفزات في إنفيديا (NVDA – Nvidia) وأدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) وسبيس إكس (SPCX – SpaceX) وتسلا (TSLA – Tesla).
بالتوازي، قفز سهم آيرين (IREN – IREN Limited) بنحو 19% بعد إعلان نمو قوي في إيرادات السحابة المخصصة للذكاء الاصطناعي، رغم تسجيل خسارة فصلية بلغت 263 مليون دولار وتأجيل الوصول إلى مستهدف إيرادات سنوية محسوبة على أساس وتيرة التشغيل يبلغ 4 مليارات دولار.
وعلى صعيد مختلف، ارتفع سهم إير بي إن بي (ABNB – Airbnb) بنحو 10% بعدما تجاوزت الشركة توقعات الإيرادات وربحية السهم، ورفعت توجيهاتها، وكشفت عن خطة لتطوير وكيل ذكاء اصطناعي متخصص بالسفر.
جاء هذا التعافي رغم ارتفاع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى نحو 4.87% بعد تقرير وظائف أميركي قوي، في حين تداول خام برنت (BZ=F – Brent Crude Futures) قرب 97 دولارًا للبرميل وغرب تكساس الوسيط (CL=F – WTI Crude Futures) قرب 90 دولارًا للبرميل.
💻 1. أسهم الرقائق تقود تعافي قطاع التكنولوجيا
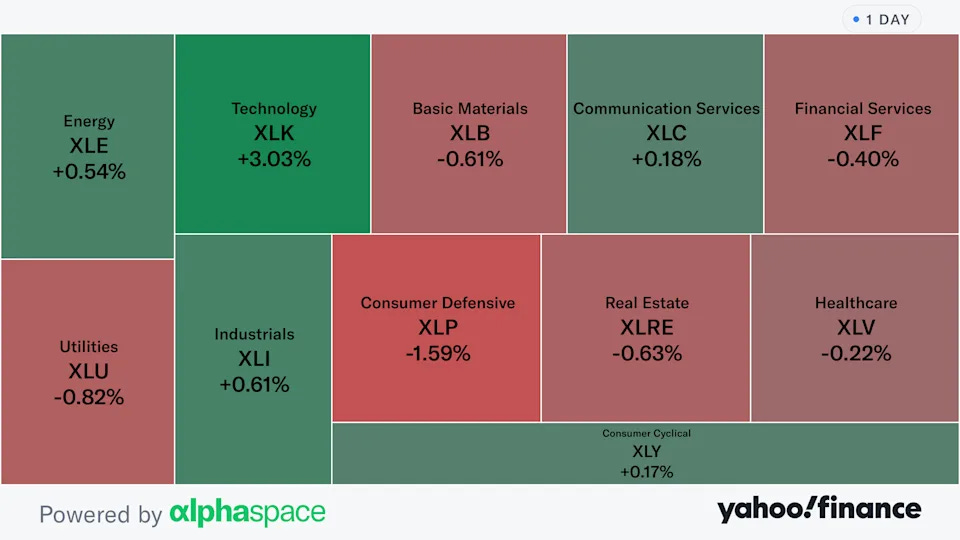
ارتفع قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) في بداية جلسة الجمعة، مع عودة الطلب على شركات أشباه الموصلات بعد خسائر الخميس الحادة.
قفز سهم إنفيديا (NVDA – Nvidia) بنحو 7%، وارتفع سهم أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بنحو 13%، وفق وصف حركة التداول المبكرة في التقرير.
تظهر شاشة الأسعار المرفقة في المصدر تغيرًا مختلفًا قليلًا لسهم إنفيديا عند +5.62%؛ وهو اختلاف بين لقطات زمنية خلال الجلسة، وليس رقمًا موحدًا لإغلاق السوق.
تعكس قوة الارتداد استمرار الاهتمام بـالمعالجات المتقدمة والبنية التحتية الحاسوبية، لكنها تأتي بعد عمليات بيع كبيرة مرتبطة بمخاوف الإنفاق على الذكاء الاصطناعي.
لا تكفي مكاسب جلسة واحدة لإثبات انتهاء التصحيح؛ إذ تبقى الطلبات الفعلية وهوامش الربح واستمرارية الإنفاق الرأسمالي عوامل حاسمة.
🔮 نظرة مُركّب: ارتداد إنفيديا وAMD يعكس عودة الشراء الانتقائي بعد موجة بيع حادة، لكنه لا يلغي مخاطر التقييمات المرتفعة أو احتمالات تأخر توسعات مراكز البيانات. ويظل الاختبار الحقيقي هو قدرة القطاع على الاحتفاظ بمكاسبه وتحويل الطلب على الحوسبة إلى أرباح وتدفقات نقدية مستدامة.
🚀 2. سبيس إكس وتسلا تتعافيان رغم المخاوف التنظيمية
ارتفعت أسهم سبيس إكس (SPCX – SpaceX) وتسلا (TSLA – Tesla) بعد تراجعات قوية في الجلسة السابقة.
سجلت شاشة الأسعار الواردة مع الخبر ارتفاع سبيس إكس بنسبة 6.31% وتسلا بنسبة 4.99% في لقطة السوق المعروضة.
ارتبط الضغط السابق بمخاوف من عوائق تنظيمية قد تواجه الشركات التي يقودها إيلون ماسك (Elon Musk) بعد سيطرة الديمقراطيين على مجلس النواب ومجلس الشيوخ، بحسب سياق التقرير.
قد تختلف طبيعة المخاطر بين الشركتين؛ إذ ترتبط تسلا بقطاع السيارات والطاقة، بينما تتصل أعمال سبيس إكس بقطاع الفضاء والاتصالات والعقود الحكومية.
لا يقدم المصدر تفاصيل عن تشريعات محددة أو قرارات تنظيمية نهائية، لذلك تبقى المخاوف المذكورة توقعات سوقية وليست قيودًا مؤكدة.
🔮 نظرة مُركّب: تكشف حركة سبيس إكس وتسلا حساسية الشركات ذات الانكشاف السياسي المرتفع لتغير موازين السلطة في واشنطن. لكن التقييم الاستثماري يجب أن يفصل بين المخاطر التنظيمية المحتملة والتأثير الفعلي في الإيرادات والعقود والتدفقات النقدية.
🏦 3. تقرير الوظائف يدفع عوائد السندات إلى 4.87%
ارتفع عائد سندات الخزانة الأميركية لأجل 10 سنوات (^TNX – 10-Year Treasury Yield) إلى نحو 4.87% بعد صدور تقرير وظائف أميركي أقوى من المتوقع.
أظهر تقرير أكتوبر 2026 إضافة 165,000 وظيفة، مقارنة بتوقعات تقارب 65,000–70,000 وظيفة بحسب استطلاعات مختلفة، مع انخفاض معدل البطالة إلى 4.1%.
تعزز قوة التوظيف احتمالات استمرار السياسة النقدية المتشددة، وقد ترفع تكلفة التمويل على الشركات التي تحتاج إلى استثمارات رأسمالية كبيرة.
ترتبط شركات مراكز البيانات بصورة خاصة بقدرتها على تمويل المعالجات والطاقة والمنشآت قبل تحقق كامل العوائد المتوقعة.
رغم ذلك، صعدت بعض أسهم التكنولوجيا، ما يعكس التوازن بين التفاؤل بنتائج الشركات والقلق من ارتفاع معدلات الخصم.
🔮 نظرة مُركّب: ارتفاع العائد إلى 4.87% يجعل جودة التمويل عنصرًا رئيسيًا في تقييم شركات الذكاء الاصطناعي. وقد تتفوق الشركات القادرة على تمويل توسعاتها من التدفقات النقدية أو دفعات العملاء المسبقة على الشركات الأكثر اعتمادًا على الاقتراض المتكرر.
🛢️ 4. النفط يستقر قرب مستويات مرتفعة وسط تباين الأسواق
تداولت عقود خام برنت (BZ=F – Brent Crude Futures) قرب 97 دولارًا للبرميل، وفق التقرير الصباحي.
تحرك خام غرب تكساس الوسيط (CL=F – WTI Crude Futures) قرب 90 دولارًا للبرميل، مع ظهور تغير +0.18% في شاشة الأسعار المرتبطة بالخبر.
تعكس هذه الأسعار أهمية تكاليف الطاقة بالنسبة إلى الاقتصاد الأميركي، وخصوصًا الشركات كثيفة الاستهلاك للكهرباء مثل مراكز البيانات.
قد يضغط استمرار أسعار الطاقة المرتفعة على التضخم، وهو ما يضيف تعقيدًا إلى توقعات أسعار الفائدة.
🔮 نظرة مُركّب: يجمع قطاع الذكاء الاصطناعي بين الطلب المرتفع على الطاقة والحاجة إلى تمويل طويل الأجل؛ لذلك يمكن أن تصبح حركة النفط والعوائد مؤثرة في جدوى التوسع حتى عندما يظل الطلب على المعالجات قويًا.
☁️ 5. آيرين تقفز 19% بعد تسارع إيرادات السحابة
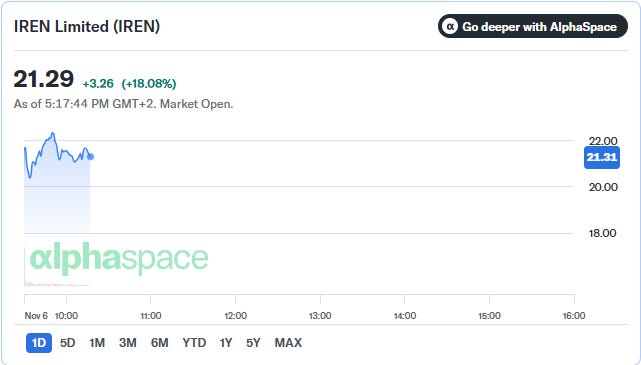
ارتفع سهم آيرين (IREN – IREN Limited) بما يصل إلى 19% خلال التعاملات المبكرة يوم الجمعة، بعدما تراجع بنحو 17% في جلسة الخميس ضمن موجة بيع أسهم البنية التحتية للذكاء الاصطناعي.
عرضت شاشة التداول سعرًا قرب 21.45 دولارًا، بارتفاع 3.42 دولارات أو نحو 18.97%، عند الساعة 5:17 مساءً بتوقيت مصر؛ وهي لقطة أثناء الجلسة وليست سعر إغلاق.
رغم التعافي، ظل السهم منخفضًا بأكثر من 50% منذ بداية العام، ما يوضح أن الارتداد اليومي لا يمحو الخسائر المتراكمة.
تحولت الشركة من نشاط تعدين بيتكوين (BTC-USD – Bitcoin) إلى تطوير مراكز البيانات وتقديم الخدمات السحابية للذكاء الاصطناعي، وهو انتقال يرفع فرص النمو لكنه يتطلب إنفاقًا رأسماليًا ضخمًا.
تضم قائمة عملائها مايكروسوفت (MSFT – Microsoft)، ما يعكس ارتباط أعمالها بالطلب المؤسسي على القدرات الحاسوبية.
🔮 نظرة مُركّب: تمثل آيرين نموذجًا واضحًا لفرص ومخاطر التحول من تعدين العملات الرقمية إلى البنية التحتية للذكاء الاصطناعي. فالطلب المتسارع يدعم الإيرادات، لكن انخفاض السهم بأكثر من 50% منذ بداية العام يكشف حساسية التقييم لمخاطر التمويل والتنفيذ والتوسع.
📊 6. إيرادات الذكاء الاصطناعي لدى آيرين تقفز إلى 200 مليون دولار
حققت آيرين (IREN – IREN Limited) إيرادات من نشاط الذكاء الاصطناعي بلغت 200 مليون دولار خلال الربع المالي الأول المنتهي في 30 سبتمبر 2026.
ارتفعت الإيرادات من 71 مليون دولار في الربع السابق، أي بزيادة 129 مليون دولار، تعادل نموًا فصليًا يقارب 181.7%.
بالمقارنة مع 7 ملايين دولار في الفترة المماثلة من العام السابق، بلغت الزيادة 193 مليون دولار، أي نموًا سنويًا يقارب 2,757%، أو ما يعادل نحو 28.6 ضعفًا.
تعكس هذه القفزة تسارع توسع النشاط السحابي، لكن الانطلاق من قاعدة إيرادات سنوية صغيرة نسبيًا يرفع النسب المئوية للنمو بصورة استثنائية.
بلغ هامش الربح الإجمالي لنشاط السحابة 86%، وهو مستوى مماثل للربع السابق، ما يشير إلى استقرار الهامش المعلن رغم نمو الإيرادات.
لا يمثل هامش الربح الإجمالي مقياسًا للربحية النهائية، لأنه لا يشمل جميع المصروفات التشغيلية والاستهلاك وتكاليف التمويل.
🔮 نظرة مُركّب: قفزة إيرادات آيرين إلى 200 مليون دولار وهامشها الإجمالي البالغ 86% يشيران إلى جاذبية النشاط السحابي من حيث اقتصاديات الخدمة الأولية. لكن التقييم يجب أن يربط هذه الأرقام بـتكاليف بناء مراكز البيانات والعائد على رأس المال المستثمر والقدرة على توليد تدفقات نقدية حرة.
⚠️ 7. خسارة 263 مليون دولار تكشف الفجوة بين النمو والربحية
سجلت آيرين خسارة فصلية بلغت 263 مليون دولار، جاءت أكبر من متوسط توقعات المحللين التي جمعتها بلومبرغ (Bloomberg).
يوضح ذلك أن النمو السريع في إيرادات الذكاء الاصطناعي لم يتحول بعد إلى ربحية صافية على مستوى الشركة.
قد ترتبط الفجوة بين الإيرادات والنتيجة النهائية بـتكاليف التوسع والاستهلاك والتمويل وعوامل محاسبية أخرى، لكن المصدر لا يقدم تفصيلًا يسمح بإسناد الخسارة إلى بند محدد.
ينبغي عدم الخلط بين هامش إجمالي للسحابة يبلغ 86% وبين تحقيق صافي ربح، لأن كل مؤشر يقيس مرحلة مختلفة من قائمة الدخل.
جاءت النتائج في وقت يعيد المستثمرون فيه تقييم الإنفاق الرأسمالي لدى شركات السحابة الناشئة (Neoclouds).
🔮 نظرة مُركّب: الفارق بين نمو الإيرادات والخسارة البالغة 263 مليون دولار هو جوهر قصة آيرين الاستثمارية. فالسوق لا يحتاج فقط إلى إثبات وجود الطلب، بل إلى دليل على أن التوسع السريع سينتج عائدًا اقتصاديًا مستدامًا بعد احتساب جميع التكاليف.
🤝 8. دفعات العملاء المسبقة تخفف احتياجات الاقتراض
أعلنت آيرين توسيع اتفاقية قائمة مع أحد مختبرات الذكاء الاصطناعي الرائدة، دون تسمية العميل في النص المقدم.
وقعت أيضًا عقدًا جديدًا مدته 5 سنوات، دفع بموجبه العميل مقدمًا نحو 90% من تكاليف وحدات معالجة الرسومات (GPUs) المرتبطة بالعقد.
تساعد الدفعات المقدمة في تقليل حاجة الشركة إلى تمويل إضافي بالدين لشراء المعدات اللازمة لتنفيذ التعاقد.
يمكن لهذا الهيكل التعاقدي أن يقلص فجوة التمويل بين شراء المعالجات وتحصيل إيرادات الخدمات، وهي فجوة مهمة في نشاط كثيف رأس المال.
مع ذلك، لا تلغي الدفعات المسبقة مخاطر التسليم والتشغيل أو الالتزامات التعاقدية أو التكاليف الأخرى المرتبطة بالمشروع.
🔮 نظرة مُركّب: دفع العميل نحو 90% من تكلفة المعالجات مقدمًا قد يكون من أهم تفاصيل نتائج آيرين، لأنه ينقل جزءًا من عبء التمويل إلى العميل المتعاقد. وفي بيئة عوائد مرتفعة، قد تكون جودة شروط التعاقد بنفس أهمية معدل نمو الإيرادات.
🏗️ 9. آيرين تؤجل الوصول إلى مستهدف 4 مليارات دولار
عدلت آيرين توقيت الوصول إلى مستهدف إيرادات سنوية محسوبة على أساس وتيرة التشغيل (Annualized Revenue Run Rate) يبلغ 4 مليارات دولار.
تتوقع الشركة الآن بلوغ هذا المستوى في يناير أو فبراير بدلًا من ديسمبر، وفق التوجيه السابق.
يرجع التأجيل إلى قيود المعروض من المعدات الحيوية، إضافة إلى تعديل تصميم طلبته مايكروسوفت (MSFT – Microsoft) وأبطأ تطوير مشروع مركز بيانات في تكساس.
من المهم التمييز بين معدل إيرادات سنوي افتراضي مستند إلى وتيرة التشغيل وبين إيرادات فعلية محققة خلال سنة مالية كاملة؛ فهما ليسا المقياس نفسه.
يشير التأخير إلى أن توافر العملاء والعقود لا يضمن دائمًا تشغيل السعة الجديدة في الموعد المستهدف.
🔮 نظرة مُركّب: يوضح تأجيل مستهدف 4 مليارات دولار أن التحدي الأكبر أمام شركات البنية التحتية للذكاء الاصطناعي قد يكون تنفيذ المشروعات لا إيجاد الطلب. وتبقى سلاسل التوريد وتصميم مراكز البيانات ومواعيد التسليم عوامل حاسمة في تحويل العقود إلى إيرادات فعلية.
🏠 10. إير بي إن بي تقفز قرابة 10% مع عودة النمو المتسارع
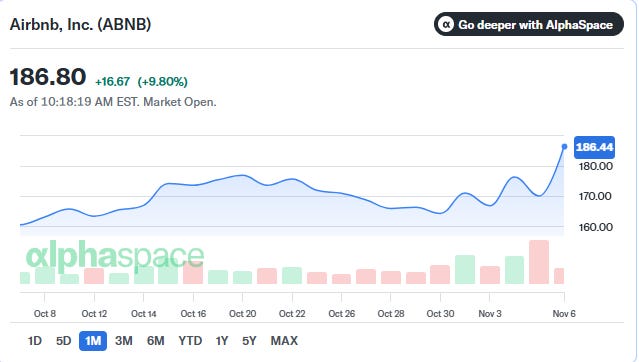
ارتفع سهم إير بي إن بي (ABNB – Airbnb) بنحو 10% يوم الجمعة، بعد نتائج فصلية قوية ورفع التوقعات المالية.
عرضت شاشة التداول سعرًا قرب 186.80 دولارًا، بارتفاع 16.58 دولارًا أو 9.75%، عند الساعة 10:18 صباحًا بتوقيت الساحل الشرقي الأميركي؛ وهي لقطة أثناء التداول.
وصف الرئيس التنفيذي براين تشيسكي (Brian Chesky) وضع الشركة بأنها عادت إلى مرحلة تسارع النمو، مشيرًا إلى صعوبة تحقيق ذلك في منصة سوقية بحجمها.
سجلت الشركة في الربع الثالث أسرع نمو للإيرادات منذ أكثر من 3 سنوات، مع تحسن الأداء حتى في الأسواق الأكثر نضجًا.
استند التحسن إلى استمرار الطلب العالمي على السفر، وزيادة استخدام المنصة من العملاء الحاليين والجدد.
🔮 نظرة مُركّب: تختلف قصة إير بي إن بي عن آيرين؛ فهي تستند إلى تسارع نشاط منصة قائمة ونتائج أرباح تجاوزت التوقعات، بينما تعتمد آيرين على توسع بنية تحتية كثيفة رأس المال. وتبرز المقارنة أهمية التمييز بين النمو التشغيلي القابل للقياس والنمو الذي يتطلب تمويلًا وتنفيذًا إضافيين.
💰 11. أرباح إير بي إن بي وإيراداتها تتجاوز توقعات وول ستريت
سجلت إير بي إن بي (ABNB – Airbnb) ربحية سهم بلغت 3.16 دولارات خلال الربع الثالث، مقابل توقعات المحللين البالغة 2.85 دولار وفق بيانات إس آند بي غلوبال ماركت إنتليجنس (S&P Global Market Intelligence).
بلغ تجاوز التوقعات 0.31 دولار للسهم، أي نحو 10.9% أعلى من التقديرات.
ارتفعت الإيرادات بنسبة 19% إلى 4.87 مليارات دولار، مقارنة بتوقعات بلغت 4.74 مليارات دولار.
تجاوزت الإيرادات التقديرات بنحو 130 مليون دولار، أو ما يقارب 2.7%.
أوضح تشيسكي أن عدد الليالي المحجوزة في أميركا الشمالية نما بأسرع وتيرة منذ 4 سنوات، مع ارتفاع عدد الضيوف العائدين وتجربة مستخدمين جدد للمنصة.
يشير تحسن الأسواق الناضجة إلى أن النمو لا يعتمد فقط على التوسع الجغرافي، بل يشمل زيادة النشاط داخل الأسواق القائمة.
🔮 نظرة مُركّب: تعكس نتائج إير بي إن بي مزيجًا من تسارع الإيرادات وتجاوز ربحية السهم للتوقعات. وتكتسب عودة نمو الحجوزات في أميركا الشمالية أهمية خاصة، لأنها تشير إلى تحسن الطلب الأساسي في سوق ناضجة، وليس مجرد نمو ناتج عن التوسع في أسواق جديدة.
📈 12. إير بي إن بي ترفع توقعات الربع الرابع والعام الكامل
تتوقع إير بي إن بي نمو إيرادات الربع الرابع بنسبة تتراوح بين 16% و19%.
حددت الشركة نطاق إيرادات متوقعًا بين 3.22 و3.28 مليارات دولار، مقارنة بمتوسط توقعات السوق البالغ 3.16 مليارات دولار.
يتجاوز الحد الأدنى للتوجيه توقعات السوق بنحو 60 مليون دولار، بينما يتجاوزها الحد الأعلى بنحو 120 مليون دولار.
تتوقع الشركة للعام الكامل نمو الإيرادات بنسبة في النطاق المرتفع من خانة العشرات (High Teens)، من دون تحديد نسبة مفردة دقيقة في النص.
تتوقع أيضًا ارتفاع هامش الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدلة (Adjusted EBITDA Margin) إلى نحو 36%.
يعكس رفع التوجيهات ثقة الإدارة في استمرار الطلب على السفر وتحسن الكفاءة التشغيلية.
🔮 نظرة مُركّب: يمثل رفع توجيهات إير بي إن بي إشارة إلى أن النتائج القوية لم تكن محصورة في الربع الماضي. ومع توقع هامش EBITDA معدل قرب 36%، يصبح السؤال الاستثماري هو مدى قدرة الشركة على المحافظة على نمو مرتفع وربحية تشغيلية قوية في الوقت نفسه.
🤖 13. إير بي إن بي تطور وكيل ذكاء اصطناعي متخصصًا بالسفر
كشف براين تشيسكي (Brian Chesky) عن خطط لتطوير وكيل ذكاء اصطناعي (AI Agent) خاص بـإير بي إن بي يساعد المستخدمين في تخطيط الرحلات وإجراء الحجوزات.
ترى الشركة أن معرفتها العميقة بـمنصتها ومضيفيها وقواعد الحجز تمنحها أفضلية على وكلاء الذكاء الاصطناعي العامين.
أشار تشيسكي إلى أن الوكيل الداخلي قد يكون أقدر على تعديل الحجوزات وتنفيذ الإجراءات داخل المنصة من أداة خارجية لا تمتلك الدرجة نفسها من التكامل.
لا تعتقد الإدارة أن واجهة روبوت المحادثة التقليدي (Chatbot) هي الشكل الأمثل لتخطيط السفر.
تستهدف الشركة بناء تجربة واجهة أصلية للذكاء الاصطناعي (AI-Native Experience) تقدم للمستخدم الواجهة المناسبة في الوقت المناسب بحسب احتياجات رحلته.
وصف تشيسكي التجربة المرتقبة بأنها تشبه الواجهات التوليدية (Generative UI)، حيث تتكيف عناصر الواجهة مع المهمة بدل الاكتفاء بردود نصية عامة.
لم يقدم التقرير موعد إطلاق نهائيًا أو أرقامًا محددة لتكاليف التطوير أو أثر المشروع المتوقع على الإيرادات.
🔮 نظرة مُركّب: قد يمنح وكيل السفر الذكي شركة إير بي إن بي وسيلة لتحسين اكتشاف العروض والتحويل إلى حجوزات وخدمة العملاء، مستفيدة من بياناتها وتكاملها التشغيلي. لكن القيمة الاستثمارية ستعتمد على معدلات الاستخدام وتحسن تجربة الحجز والأثر الفعلي على التكاليف والإيرادات، لا على الإعلان التقني وحده.
👀 14. أسهم إضافية تستقطب اهتمام المستثمرين
أشار التقرير الصباحي إلى متابعة المستثمرين لأسهم آيرين (IREN – IREN Limited) وإير بي إن بي (ABNB – Airbnb) وهيمز آند هيرز (HIMS – Hims & Hers Health).
قدم المصدر تفاصيل مالية وتشغيلية عن آيرين وإير بي إن بي في الخبرين المرافقين، لكنه لم يقدم نتائج أو محفزات محددة لسهم هيمز آند هيرز.
لذلك لا يصح نسبة حركة سعرية أو إعلان أرباح محدد إلى HIMS اعتمادًا على مجرد وروده ضمن قائمة الأسهم التي يتابعها القراء.
كما أظهرت شاشات الأسعار المرتبطة بالتغطية تغيرات لحظية في بيتكوين (BTC-USD – Bitcoin) ومايكروسوفت (MSFT – Microsoft)، لكنها ليست محور الخبر ولا تمثل أسعار إغلاق.
🔮 نظرة مُركّب: اهتمام المستثمرين بعدة أسهم لا يعني تشابه محركات أدائها؛ فـآيرين قصة نمو سحابي وتمويل، وإير بي إن بي قصة تسارع حجوزات وربحية، بينما يحتاج تقييم هيمز آند هيرز إلى بيانات مستقلة قبل إصدار حكم تحليلي.
🧠 15. مقارنة تحليلية بين آيرين وإير بي إن بي
محرك النمو: تعتمد آيرين على التوسع في قدرات الحوسبة ومراكز البيانات، بينما تستفيد إير بي إن بي من نمو الليالي المحجوزة والنشاط على منصة السفر.
الإيرادات: سجل نشاط الذكاء الاصطناعي لدى آيرين 200 مليون دولار في الربع المالي الأول، مقابل إيرادات إجمالية بلغت 4.87 مليارات دولار لدى إير بي إن بي في الربع الثالث؛ وهذان رقمان لنشاطين ونطاقين محاسبيين مختلفين ولا يصلحان للمقارنة المباشرة من حيث الحجم.
الربحية: سجلت آيرين خسارة فصلية قدرها 263 مليون دولار، بينما أعلنت إير بي إن بي ربحية سهم 3.16 دولارات؛ ولا يمكن المقارنة بين صافي الخسارة وربحية السهم دون توحيد المقاييس.
الهوامش: بلغ هامش السحابة الإجمالي لدى آيرين 86%، فيما تتوقع إير بي إن بي هامش EBITDA معدلًا يقارب 36% للعام؛ وهما مقياسان مختلفان ولا ينبغي اعتبار أحدهما أفضل مباشرة من الآخر.
المخاطر الرئيسية: تواجه آيرين مخاطر التوريد والتوسع والتمويل، بينما تواجه إير بي إن بي مخاطر الطلب على السفر والمنافسة والتنظيم وتجربة العملاء.
الذكاء الاصطناعي: تبيع آيرين البنية التحتية اللازمة لتشغيل النماذج، بينما تعتزم إير بي إن بي توظيف الذكاء الاصطناعي لتحسين منتجها وخدماتها.
🔮 نظرة مُركّب: تكشف المقارنة أن الاستفادة من الذكاء الاصطناعي ليست نموذجًا استثماريًا واحدًا؛ فهناك شركات تستثمر المليارات لبناء البنية التحتية، وأخرى تستخدم التقنية لرفع الإنتاجية وجودة الخدمة. والأفضلية لا تُحسم بمعدل النمو وحده، بل بمزيج الربحية وجودة الميزانية ومخاطر التنفيذ والتقييم السعري.
🧾 خلاصة مُركّب: ارتداد التكنولوجيا يكشف أن جودة النمو أهم من قوة القفزة اليومية
قادت أسهم أشباه الموصلات تعافي السوق الأميركي، مع ارتفاع إنفيديا بنحو 7% وAMD بنحو 13% في التعاملات المبكرة، بعد انهيار القطاع في الجلسة السابقة.
تعافت سبيس إكس وتسلا مع تراجع حدة المخاوف الفورية بشأن القيود التنظيمية المحتملة، دون وجود قرار تنظيمي نهائي محدد في النص.
ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى 4.87% بعد تقرير وظائف قوي، ما يبقي تكلفة التمويل في صلب تقييمات شركات النمو.
قفزت آيرين بنحو 19% مع وصول إيرادات الذكاء الاصطناعي إلى 200 مليون دولار، لكنها سجلت خسارة 263 مليون دولار وأجلت مستهدف 4 مليارات دولار من وتيرة الإيرادات السنوية إلى يناير أو فبراير.
يشكل عقد آيرين الذي يغطي فيه العميل مقدمًا نحو 90% من تكاليف المعالجات عاملًا مهمًا لتخفيف احتياجات الاقتراض، لكنه لا يلغي مخاطر التنفيذ.
ارتفعت إير بي إن بي بنحو 10% بعد تحقيق ربحية سهم 3.16 دولارات وإيرادات 4.87 مليارات دولار، مع رفع توجيهات الربع الرابع وتوقع هامش EBITDA معدل قرب 36%.
تراهن إير بي إن بي على وكيل ذكاء اصطناعي متخصص بالسفر، بما قد يفتح مجالًا لتحسين تجربة المستخدم ورفع الكفاءة مستقبلًا.
الخلاصة الاستثمارية: يميز السوق بين النمو السريع الممول بكثافة والنمو التشغيلي المدعوم بالأرباح. لذلك يجب ألا تحجب القفزات اليومية أهمية التدفقات النقدية ومواعيد تنفيذ المشروعات والقدرة على الحفاظ على الهوامش.
🔮 النظرة المستقبلية
السيناريو الإيجابي: استمرار تعافي أشباه الموصلات وتماسك عوائد السندات قد يدعمان الأسهم التقنية، خصوصًا الشركات التي تؤكد قوة الطلب والقدرة على التنفيذ.
السيناريو الأساسي: بقاء التقلبات القطاعية مرتفعة، مع تركيز المستثمرين على الفروق بين النمو المحاسبي والتدفقات النقدية، وبين الإعلان عن العقود وبدء تشغيل السعة.
السيناريو السلبي: ارتفاع تكاليف التمويل أو تأخر توريد المعدات أو تشديد القيود التنظيمية قد يضغط على شركات البنية التحتية للذكاء الاصطناعي.
بالنسبة إلى آيرين: تتركز المتابعة على تنفيذ عقد 5 سنوات، وتحويل الدفعات المسبقة إلى سعة تشغيلية، والوصول إلى مستهدف 4 مليارات دولار من وتيرة الإيرادات السنوية في يناير أو فبراير، وتطور الخسائر والتدفقات النقدية.
بالنسبة إلى إير بي إن بي: تتركز المتابعة على تحقيق توجيه إيرادات الربع الرابع البالغ 3.22–3.28 مليارات دولار، والحفاظ على نمو الحجوزات، وبلوغ هامش EBITDA المعدل قرب 36%، وتقدم تطوير وكيل السفر الذكي.
للسوق الأوسع: تبقى عوائد السندات وبيانات التضخم وتوقعات الفائدة وأداء أسهم الرقائق أهم مؤشرات استدامة الارتداد.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
