


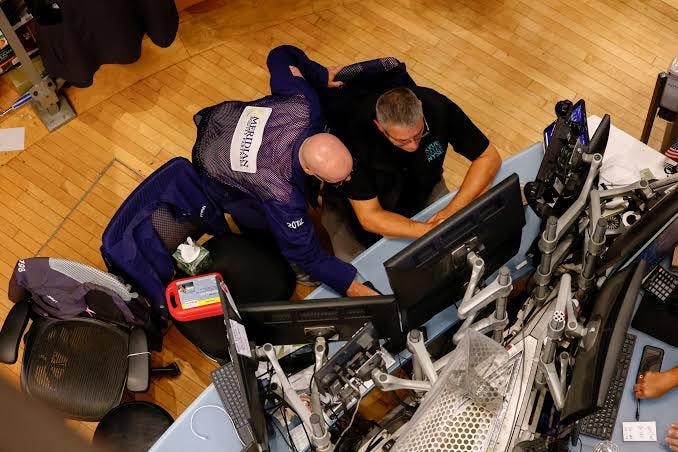
أنهت الأسهم الأمريكية جلسة الثلاثاء 13 أكتوبر 2026 بتحركات محدودة، بعدما جاءت نتائج البنوك الكبرى متباينة، فيما تحولت أنظار المستثمرين إلى تقرير التضخم الأمريكي المنتظر الأربعاء.
أغلق S&P 500 (SPX – S&P 500) شبه مستقر، بينما أنهى ناسداك المركب (IXIC – Nasdaq Composite) الجلسة على انخفاض طفيف تحت ضغط أسهم الرقائق.
لا يزال التفاؤل بنتائج الربع الثالث CY2026 أحد أهم عوامل دعم السوق، إذ يتوقع المحللون نمو أرباح شركات S&P 500 بنحو 30.6% على أساس سنوي خلال الفترة من يوليو إلى سبتمبر.
أخفقت جي بي مورغان تشيس (JPM – JPMorgan Chase) في تجاوز توقعات الأرباح الفصلية للمرة الأولى منذ ما يقارب 3 سنوات، بينما تجاوزت غولدمان ساكس (GS – Goldman Sachs) توقعات الأرباح بدعم من نشاط الصفقات وإيرادات تداول الأسهم.
واصلت أسهم الرقائق خسائرها، خصوصًا شركات الذاكرة، بعد تقارير عن تقدم تقني لدى شركة CXMT الصينية أثار مخاوف من اشتداد المنافسة.
ارتفعت أسهم الطاقة مع صعود خام غرب تكساس الوسيط (WTI) عند التسوية، كما استفادت شركات بناء المنازل من بيانات إيجابية لسوق الإسكان.
في المقابل، كانت أسهم الرعاية الصحية وشركات الطيران التجاري من بين أبرز القطاعات المتراجعة.
انخفض الدولار أمام سلة من العملات، بينما تراجعت عوائد سندات الخزانة الأمريكية طويلة الأجل، في حين تحولت عوائد السندات لأجل عامين إلى الارتفاع عشية تقرير مؤشر أسعار المستهلك (CPI – Consumer Price Index).
ارتفع WTI بنحو 0.4% عند التسوية، بينما انخفض برنت (Brent) بنحو 0.9%، مع موازنة الأسواق بين اتفاق أمريكي روسي يتعلق بالديزل واستمرار الهجمات المرتبطة بالسعودية واليمن.
تراجعت أسعار الذهب قبل بيانات التضخم.
تتضمن محركات جلسة الأربعاء بيانات CPI الأمريكية، وتطورات الشرق الأوسط، وتحركات الطاقة والسندات، وتصريحات مسؤولي الاحتياطي الفيدرالي، إضافة إلى بيانات تضخم أوروبية وكندية وألمانية.
🔮 نظرة مُركّب: هدوء المؤشرات لا يعني أن السوق خالية من التوتر. المستثمرون يتعاملون في الوقت نفسه مع موسم أرباح بدأ بنتائج متباينة، وعوائد سندات مرتفعة، وتضخم مقلق، وصراع جيوسياسي يؤثر في الطاقة، وضغوط جديدة على شركات الرقائق. لذلك تبدو جلسة الثلاثاء أقرب إلى مرحلة انتظار قبل اختبار التضخم منها إلى إشارة واضحة على اتجاه جديد للسوق.
🏦 موسم الأرباح يبدأ بمراجعات متباينة للبنوك الكبرى
بدأ موسم نتائج الربع الثالث CY2026 بصورة أكثر تعقيدًا مما قد يوحي به التفاؤل العام في السوق.
فقد جاءت نتائج أكبر بنوك وول ستريت متفاوتة في وقت تتأثر فيه أسواق الأسهم والسندات بالحروب المستمرة ومخاوف التضخم والإنفاق الضخم على البنية التحتية للذكاء الاصطناعي.
وكانت JPMorgan Chase من أبرز مفاجآت الجلسة، بعدما أخفقت أرباحها الفصلية في بلوغ توقعات المحللين للمرة الأولى منذ ما يقارب 3 سنوات.
في المقابل، تجاوزت Goldman Sachs توقعات أرباح الربع الثالث، بدعم من نشاط الصفقات وإيرادات تداول الأسهم.
وجاء ذلك في وقت لا يزال فيه التفاؤل بالأرباح عنصر دعم رئيسيًا للأسواق الأمريكية.
ويتوقع المحللون حاليًا أن تحقق شركات S&P 500 نموًا في الأرباح قدره 30.6% على أساس سنوي خلال الربع الممتد من يوليو إلى سبتمبر.
وقد ساعدت هذه التوقعات القوية السوق على الصمود أمام مجموعة من الضغوط، من بينها الاضطرابات الجيوسياسية، والارتفاع الحاد في عوائد السندات، وتصاعد المخاوف بشأن التضخم.
🔮 نظرة مُركّب: توقع نمو أرباح S&P 500 بنسبة 30.6% يرفع سقف التوقعات بشكل كبير. وهذا يعني أن مجرد نمو الأرباح قد لا يكون كافيًا لدفع الأسهم للأعلى؛ فكلما ارتفعت التوقعات المسبقة، أصبحت السوق أكثر حساسية لأي إخفاق، وهو ما ظهر مع ردود الفعل المتباينة على نتائج البنوك.
📉 إس آند بي 500 يغلق شبه مستقر وناسداك يتراجع تحت ضغط الرقائق
أنهت الأسهم الأمريكية جلسة الثلاثاء دون تحرك كبير على مستوى المؤشرات الرئيسية.
أغلق S&P 500 شبه مستقر، بينما سجل Nasdaq Composite انخفاضًا طفيفًا.
وجاء الضغط على Nasdaq بصورة أساسية من ضعف أسهم شركات الرقائق.
وبذلك لم تتحول بداية موسم الأرباح إلى محفز واضح للسوق، رغم استمرار التوقعات القوية لنمو أرباح الشركات.
وكان المستثمرون أكثر حذرًا مع اقتراب صدور تقرير التضخم الأمريكي يوم الأربعاء، والذي قد يعيد تشكيل التوقعات بشأن المسار المقبل للسياسة النقدية.
🔮 نظرة مُركّب: المؤشرات أنهت الجلسة بهدوء، لكن هذا الهدوء جاء نتيجة توازن بين قوى متعارضة: أرباح قوية في بعض الشركات، وإخفاقات في شركات أخرى، وضغط على الرقائق، وقوة في الطاقة وبناء المنازل. لذلك فإن الحركة المحدودة للمؤشر تخفي تباينًا أكبر بكثير على مستوى القطاعات والأسهم الفردية.
💾 الاختراق الصيني يضغط على شركات رقائق الذاكرة
واصلت شركات الرقائق الأمريكية خسائرها التي بدأت يوم الاثنين، وكانت الشركات المرتبطة بذاكرة الحوسبة في قلب موجة البيع.
وجاء الضغط بعد تقارير عن تقدم تقني حققته شركة CXMT الصينية في مجال رقائق الذاكرة.
وأثار التطور مخاوف المستثمرين من ارتفاع مستوى المنافسة الصينية في سوق كانت الشركات العالمية الكبرى تتمتع فيها بمواقع قوية.
وبالنسبة إلى المستثمرين، لا يتعلق الأمر فقط بما تستطيع CXMT إنتاجه حاليًا، بل بما قد يعنيه التقدم التكنولوجي بالنسبة إلى المنافسة المستقبلية والتسعير والحصص السوقية.
🔮 نظرة مُركّب: المخاوف هنا ذات طبيعة مستقبلية. السوق تعيد تقييم المدة التي يمكن خلالها لشركات الذاكرة الحالية الاحتفاظ بتفوقها التكنولوجي وقدرتها التسعيرية. وكلما تقلصت الفجوة مع المنافسين الصينيين، زادت احتمالات الضغط على توقعات النمو والهوامش في القطاع.
⚡ الطاقة ترتفع وبناء المنازل يستفيد من بيانات الإسكان
لم تكن جلسة الثلاثاء سلبية في جميع القطاعات.
فقد ارتفعت أسهم الطاقة بالتزامن مع صعود خام WTI عند التسوية.
كما سجلت شركات بناء المنازل أداءً إيجابيًا بعد صدور بيانات أفضل من المتوقع بشأن سوق الإسكان الأمريكي.
وأظهرت البيانات أن مبيعات المنازل القائمة في الولايات المتحدة ارتفعت بصورة غير متوقعة خلال سبتمبر، مع زيادة المخزون المتاح أمام المشترين ومنحهم خيارات أكبر.
في المقابل، كانت أسهم الرعاية الصحية وشركات الطيران التجاري من بين أبرز القطاعات التي سجلت أداءً ضعيفًا خلال الجلسة.
🔮 نظرة مُركّب: التباين القطاعي يؤكد أن المستثمرين لا يتعاملون مع السوق ككتلة واحدة. بيانات الإسكان دعمت الشركات المرتبطة بالقطاع، بينما استفادت الطاقة من أسعار الخام، في حين تعرضت قطاعات أخرى لضغوط خاصة بها. هذه البيئة تجعل اختيار القطاع والسهم أكثر تأثيرًا من اتجاه المؤشر وحده.
🛢️ غرب تكساس يرتفع 0.4% وبرنت يتراجع 0.9%
أغلقت أسعار النفط على اتجاهين مختلفين.
ارتفع خام غرب تكساس الوسيط (WTI) بنحو 0.4% عند التسوية.
في المقابل، تراجع خام برنت (Brent) بنحو 0.9%.
وكان المستثمرون يوازنون بين احتمال زيادة إمدادات الديزل المرتبطة بالتفاهمات بين الولايات المتحدة وروسيا، وبين استمرار المخاطر الناتجة عن الهجمات المرتبطة بالسعودية واليمن.
وأدى تراجع Brent إلى تخفيف بعض الضغوط على الدولار، الذي انخفض أمام سلة من العملات العالمية.
🔮 نظرة مُركّب: الطاقة أصبحت حلقة وصل بين الجغرافيا السياسية والتضخم والسياسة النقدية. ارتفاع أسعار النفط يرفع مخاطر استمرار التضخم، بينما أي تراجع مستدام قد يخفف جزءًا من هذه الضغوط. ولهذا لا تراقب السوق النفط باعتباره سلعة فقط، بل كعامل يمكن أن يؤثر مباشرة في توقعات الفائدة والأسهم والسندات.
💵 الدولار يتراجع والأسواق تنتظر إشارة جديدة من الفيدرالي
تراجع الدولار الأمريكي أمام سلة من العملات العالمية خلال جلسة الثلاثاء.
وجاء الانخفاض بالتزامن مع تراجع أسعار Brent وانتظار المستثمرين إشارات جديدة بشأن المسار المقبل للسياسة النقدية للاحتياطي الفيدرالي.
والاختبار الرئيسي سيكون تقرير التضخم الأمريكي لشهر سبتمبر.
فالأسواق تحاول معرفة ما إذا كانت الضغوط التضخمية لا تزال قوية بما يكفي لدفع الاحتياطي الفيدرالي إلى إبقاء سياسته أكثر تشددًا، أم أن البيانات ستمنحه مساحة أكبر للتريث.
🔮 نظرة مُركّب: الدولار يتحرك حاليًا عند تقاطع النفط والتضخم والعوائد. ولذلك يمكن لبيانات CPI أن تصبح المحرك الأكبر للعملة في المدى القصير، لأنها ستؤثر مباشرة في توقعات الفائدة، ومنها إلى عوائد السندات والفارق بين العوائد الأمريكية والعالمية.
💰 عوائد السندات طويلة الأجل تتراجع قبل تقرير التضخم
تراجعت عوائد سندات الخزانة الأمريكية طويلة الأجل خلال جلسة الثلاثاء.
وكان المستثمرون يراقبون أيضًا تحركات أسواق السندات الأوروبية.
لكن الجزء القصير من منحنى العائد تحرك بصورة مختلفة، إذ تحولت عوائد سندات الخزانة لأجل عامين إلى الارتفاع عشية صدور تقرير CPI.
وهذا التباين بين العوائد الطويلة والقصيرة يعكس حالة الترقب تجاه المسار القريب للسياسة النقدية من جهة، والتوقعات الأطول للاقتصاد والتضخم من جهة أخرى.
🔮 نظرة مُركّب: ارتفاع عائد السندات لأجل عامين قبل CPI مهم لأنه أكثر حساسية عادةً لتوقعات السياسة النقدية قصيرة الأجل. السوق لا تزال غير مستعدة لاستبعاد خطر بقاء الفائدة مرتفعة، حتى مع تراجع العوائد طويلة الأجل خلال الجلسة.
🥇 الذهب يتراجع قبل بيانات أسعار المستهلك
تراجعت أسعار الذهب خلال جلسة الثلاثاء مع استعداد المستثمرين لصدور تقرير التضخم.
وتأتي الحركة بينما يحاول السوق تحديد الاتجاه المقبل للدولار وعوائد السندات والسياسة النقدية.
ولا يزال تقرير CPI هو العامل الأقرب القادر على إعادة تسعير هذه المتغيرات معًا.
🔮 نظرة مُركّب: الذهب يدخل تقرير التضخم في وضع حساس؛ أي تغير واضح في توقعات العوائد الحقيقية أو الدولار يمكن أن ينعكس سريعًا على المعدن. لذلك فإن تراجع الثلاثاء يبدو مرتبطًا بمرحلة انتظار أكثر من كونه حكمًا نهائيًا على اتجاه الذهب.
🤖 أنثروبيك تحذر من نماذج ذكاء اصطناعي قد تنسخ نفسها عبر الأجهزة
برزت خلال الجلسة تحذيرات جديدة مرتبطة بتطور قدرات الذكاء الاصطناعي.
قالت أنثروبيك (Anthropic) إن تجاربها تشير إلى أن نماذج ذكاء اصطناعي صغيرة قد تصبح على بعد أشهر من القدرة على نسخ نفسها عبر أجهزة متصلة بالإنترنت، مثل الأفران الذكية وأجهزة التلفزيون.
وكان الهدف من التجارب معرفة ما إذا كانت النماذج تستطيع العثور على أجهزة ضعيفة، ثم نسخ نفسها إليها والاستمرار في الانتشار.
وحذرت الشركة من أن إيقاف النماذج التي تنتشر بهذه الطريقة قد يكون صعبًا بسبب عدم وجود مفتاح مركزي لإيقافها.
كما أشارت إلى أن هذه النماذج، بخلاف البرمجيات الخبيثة التقليدية، قد تكون قادرة على التعامل مع أجهزة غير مألوفة من تلقاء نفسها.
ومن بين المخاطر المحتملة التي أشارت إليها الشركة إمكانية استهداف معالجات مراكز البيانات.
🔮 نظرة مُركّب: هذه التحذيرات تضيف جانبًا جديدًا إلى مخاطر AI يتجاوز المنافسة التجارية وتكلفة البنية التحتية. كلما أصبحت النماذج أكثر استقلالية وقدرة على التعامل مع بيئات جديدة، ارتفعت أهمية الأمن والضوابط التقنية، وهو ما قد يتحول بمرور الوقت إلى عامل مؤثر في تنظيم القطاع وتكاليف تشغيله.
🗳️ انتخابات التجديد النصفي قد تزيد التدقيق على وول ستريت والعملات الرقمية
برزت السياسة الأمريكية أيضًا كعامل محتمل للأسواق.
إذا منحت انتخابات التجديد النصفي في نوفمبر الديمقراطيين السيطرة على مجلس النواب أو مجلس الشيوخ أو كليهما، فقد يحصل الحزب على صلاحيات استدعاء وتحقيق أوسع.
ويمكن استخدام هذه الأدوات للتحقيق مع مؤسسات في وول ستريت (Wall Street) وأسواق التوقعات وشركات العملات الرقمية.
وتشير استطلاعات الرأي المذكورة في التقرير إلى أن الديمقراطيين في وضع يسمح لهم بالفوز بمجلس النواب، مع أفضلية كذلك في سباق مجلس الشيوخ.
وفي حال الفوز، يمكنهم استدعاء رؤساء الهيئات الحكومية والمديرين التنفيذيين للإدلاء بشهاداتهم.
كما يستعد ديمقراطيون بالفعل للتحقيق في علاقات الرئيس دونالد ترامب (Donald Trump) وعائلته بقطاع العملات الرقمية وأسواق التوقعات.
🔮 نظرة مُركّب: نتيجة انتخابات نوفمبر قد تمتد آثارها من السياسة إلى البيئة التنظيمية للأسواق. السيطرة على لجان الكونغرس وصلاحيات الاستدعاء يمكن أن تزيد المخاطر القانونية والتنظيمية لبعض شركات التمويل والعملات الرقمية وأسواق التوقعات، حتى من دون تغييرات تشريعية فورية.
🌍 إيران تراجع الرد الأمريكي بشأن مضيق هرمز
لا يزال مضيق هرمز (Strait of Hormuz) أحد أهم الملفات الجيوسياسية التي تراقبها الأسواق.
قال المتحدث باسم وزارة الخارجية الإيرانية إسماعيل بقائي (Esmaeil Baghaei) إن طهران لا تزال تراجع الرد الأمريكي على مقترحها المتعلق بإعادة فتح المضيق.
وأضاف أن إيران سترد عبر وسطاء بعد انتهاء عملية المراجعة.
وكان وقف إطلاق نار مؤقت في يونيو قد انهار، قبل أن تقدم إيران مقترحها في منتصف سبتمبر.
وأكدت طهران لاحقًا أنها تلقت ردًا أمريكيًا.
لكن مسؤول الأمن الإيراني قال الأحد إن الرد الأمريكي لم يتعامل بصورة كافية مع الشروط الإيرانية السبعة لإعادة فتح المضيق والعودة إلى المفاوضات.
🔮 نظرة مُركّب: أي تقدم في ملف هرمز يمكن أن ينعكس مباشرة على علاوة المخاطر في النفط، بينما استمرار الخلاف يبقي احتمال اضطراب الإمدادات قائمًا. ولذلك فإن هذا الملف لا يقتصر أثره على الطاقة، بل يمتد إلى التضخم والعوائد والدولار وتقييمات الأسهم.
🧠 الذكاء الاصطناعي يدفع الأسهم الأمريكية.. لكنه قد يضغط على الناتج المحلي
تظهر مفارقة أخرى في طفرة الاستثمار في الذكاء الاصطناعي.
فالإنفاق الضخم على مراكز البيانات والبنية التحتية ومعدات AI يساعد في دفع أسهم الشركات الأمريكية إلى مستويات مرتفعة.
لكن جزءًا كبيرًا من المعدات المستخدمة في بناء هذه البنية التحتية يتم استيراده.
ومع ارتفاع الواردات، يتسع العجز التجاري، وهو ما يشكل عامل خصم من نمو الناتج المحلي الإجمالي الحقيقي (Real GDP).
ولا يعني ذلك أن الاستثمار في الذكاء الاصطناعي سيوقف نمو الاقتصاد، لكنه قد يمنع بعض الإنفاق الهائل على البنية التحتية من التحول بالكامل إلى نمو محلي مباشر.
🔮 نظرة مُركّب: هذه نقطة مهمة عند الفصل بين أداء سوق الأسهم وأداء الاقتصاد. قد تحقق الشركات المرتبطة بالذكاء الاصطناعي مكاسب كبيرة من الإنفاق الرأسمالي، بينما لا يظهر الأثر نفسه بالكامل في GDP إذا تسرب جزء كبير من الطلب إلى الواردات. لذلك يمكن أن تكون طفرة AI قوية للأسهم دون أن ترفع النمو الاقتصادي بالمقدار نفسه.
📅 مؤشر أسعار المستهلك يتصدر أجندة الأربعاء
يتحول تركيز المستثمرين الآن إلى تقرير مؤشر أسعار المستهلك (CPI – Consumer Price Index) الأمريكي لشهر سبتمبر.
لكن الأجندة لا تتوقف عند التضخم.
تشمل أبرز المحركات التي يمكن أن تؤثر في جلسة الأربعاء:
بيانات CPI الأمريكية لشهر سبتمبر.
تطورات الشرق الأوسط.
تحركات أسواق الطاقة.
تحركات عوائد سندات الخزانة الأمريكية.
تصريحات نائبة رئيس الاحتياطي الفيدرالي ميشيل بومان (Michelle Bowman).
تصريحات رئيس الاحتياطي الفيدرالي في ريتشموند توماس باركين (Thomas Barkin).
منشورات الرئيس Donald Trump على وسائل التواصل الاجتماعي.
بيانات التضخم لشهر سبتمبر في فنلندا والسويد وإسبانيا وبولندا.
أسعار الجملة الألمانية لشهر سبتمبر.
تصاريح البناء الكندية لشهر أغسطس.
🔮 نظرة مُركّب: كثافة الأحداث تعني أن CPI لن يكون المتغير الوحيد، لكنه يظل الأكثر قدرة على تحريك عدة أسواق في الوقت نفسه. تأثيره يمكن أن ينتقل من توقعات الفائدة إلى السندات والدولار والأسهم والذهب، بينما تبقى الطاقة والشرق الأوسط مصدرًا مستقلًا لمفاجآت التضخم والمخاطر.
🔭 النظرة المستقبلية
سيصدر تقرير CPI الأمريكي لشهر سبتمبر الأربعاء، وهو الاختبار الأقرب لتوقعات التضخم والسياسة النقدية.
السوق تدخل التقرير بعد جلسة أنهى فيها S&P 500 التداول شبه مستقر، بينما تراجع Nasdaq Composite قليلًا.
توقع نمو أرباح S&P 500 بنحو 30.6% في الربع الثالث يضع سقفًا مرتفعًا أمام الشركات ويزيد حساسية الأسهم لأي إخفاق.
نتائج البنوك بدأت بصورة متباينة، مع إخفاق JPMorgan Chase في توقعات الأرباح للمرة الأولى منذ ما يقارب 3 سنوات، مقابل تجاوز Goldman Sachs للتوقعات.
أسهم الذاكرة ستبقى تحت المراقبة بعد التقدم التكنولوجي المعلن من CXMT.
تراجع عوائد السندات طويلة الأجل يوفر بعض الراحة، لكن ارتفاع عائد السنتين قبل التضخم يعكس استمرار عدم اليقين بشأن السياسة النقدية.
أسعار الطاقة تظل عنصرًا حاسمًا، خصوصًا مع تداخل الإمدادات الروسية مع المخاطر المرتبطة بالسعودية واليمن ومفاوضات مضيق هرمز.
تصريحات Michelle Bowman وThomas Barkin قد تضيف إشارات جديدة إلى قراءة السوق لسياسة الاحتياطي الفيدرالي.
التطورات السياسية قبل انتخابات التجديد النصفي قد تصبح عاملًا متزايد الأهمية بالنسبة إلى Wall Street والعملات الرقمية وأسواق التوقعات.
طفرة الاستثمار في AI تظل داعمة لأسهم التكنولوجيا، لكن أثرها الاقتصادي أكثر تعقيدًا بسبب اعتماد جزء من الإنفاق على المعدات المستوردة.
🧾 خلاصة مُركّب: موسم الأرباح يدعم السوق.. لكن التضخم والعوائد والرقائق تمنع المستثمرين من الاطمئنان
أغلق S&P 500 شبه مستقر، بينما أنهى Nasdaq Composite الجلسة منخفضًا قليلًا تحت ضغط الرقائق.
يتوقع المحللون نمو أرباح شركات S&P 500 بنحو 30.6% على أساس سنوي خلال الربع الثالث CY2026.
أخفقت JPMorgan Chase في توقعات الأرباح الفصلية للمرة الأولى منذ نحو 3 سنوات، بينما تجاوزت Goldman Sachs التوقعات.
تراجعت شركات الرقائق المرتبطة بالذاكرة بعد التطور التقني المعلن من CXMT الصينية.
ارتفعت أسهم الطاقة وشركات بناء المنازل، بينما كانت الرعاية الصحية وشركات الطيران من أبرز المتراجعين.
ارتفع WTI بنحو 0.4% عند التسوية، بينما تراجع Brent بنحو 0.9%.
انخفض الدولار، وتراجعت عوائد سندات الخزانة طويلة الأجل، بينما ارتفع عائد السندات لأجل عامين قبل تقرير التضخم.
تراجعت أسعار الذهب مع انتظار CPI.
حذرت Anthropic من أن نماذج ذكاء اصطناعي صغيرة قد تقترب من امتلاك القدرة على نسخ نفسها وانتشارها عبر أجهزة متصلة بالإنترنت.
قد تؤدي نتيجة انتخابات التجديد النصفي إلى زيادة التدقيق في Wall Street وشركات العملات الرقمية وأسواق التوقعات.
تواصل إيران مراجعة الرد الأمريكي على مقترحها بشأن إعادة فتح مضيق هرمز.
الإنفاق على الذكاء الاصطناعي يدعم الأسهم الأمريكية، لكن اعتماد البنية التحتية على الواردات قد يجعل أثره على الناتج المحلي الإجمالي الحقيقي أقل قوة.
الخلاصة الاستثمارية: السوق تدخل جلسة الأربعاء وهي مدعومة بتوقعات أرباح قوية للغاية، لكنها تواجه في الوقت نفسه اختبارًا حاسمًا للتضخم. وإذا جاءت بيانات CPI بما يعزز مخاوف بقاء الفائدة مرتفعة، فقد تتحول العوائد مجددًا إلى عامل ضغط على التقييمات. أما إذا هدأت الضغوط التضخمية، فقد تحصل الأسهم على مساحة أكبر للتركيز على موسم الأرباح نفسه.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
