


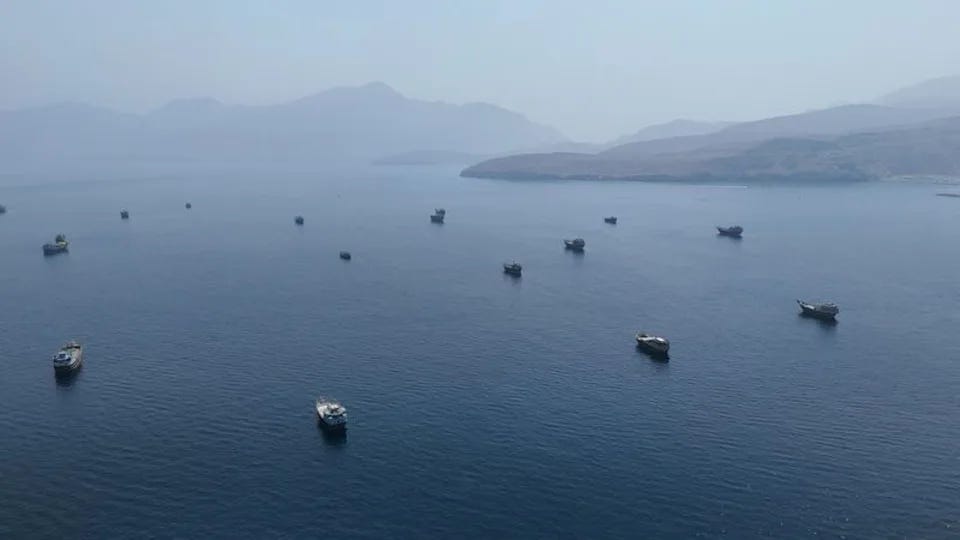
تراجعت أسعار النفط بقوة خلال تعاملات الثلاثاء إلى أدنى مستوياتها منذ 8 سبتمبر، بعدما تحسنت توقعات الإمدادات الخليجية على جبهتين في الوقت نفسه: إيران أبدت استعداداً لإعادة فتح مضيق هرمز خلال 7 أيام بشروط، والسعودية أعادت تشغيل خط أنابيب الشرق-الغرب مع إمكانية استئناف الصادرات من ميناء ينبع على البحر الأحمر.
وانخفضت عقود نوفمبر من خام برنت (BZ=F – Brent Crude Oil Futures) بنحو 2.1% أو $2.11 إلى $98.23 للبرميل، فيما تراجع عقد أكتوبر من خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures)، الذي ينتهي الثلاثاء، بنحو 2.59% أو $2.48 إلى $93.30. أما عقد نوفمبر الأكثر نشاطاً فانخفض 2.55% إلى $90.01.
📉 برنت تحت 100 دولار مع تغير توقعات الإمدادات
الضغط البيعي على النفط جاء بعدما بدأت السوق في إعادة تقييم حجم الخطر الفعلي على تدفقات الخام من الخليج.
وهبطت عقود نوفمبر لخام برنت إلى $98.23 للبرميل، بينما لامست عقود برنت وغرب تكساس لأكتوبر ونوفمبر جميعها أدنى مستوياتها منذ 8 سبتمبر.
وهذا التحرك مهم لأن النفط كان قد تجاوز $100 للبرميل خلال الفترة الماضية مع ارتفاع علاوة المخاطر الجيوسياسية واضطراب طرق التصدير من المنطقة.
لكن التطورات الأخيرة لا تعني أن أزمة الإمدادات انتهت؛ بل إن السوق بدأت تسعّر احتمال عودة جزء أكبر من التدفقات التي تعطلت أو أصبحت أكثر صعوبة وكلفة.
🔮 نظرة مُركّب: كسر برنت مستوى $100 يعكس تراجعاً واضحاً في علاوة الخطر الجيوسياسي مقارنة بالأيام السابقة. المحرك الرئيسي ليس انهيار الطلب، بل تحسن احتمالات الإمدادات. لذلك ستبقى الأسعار شديدة الحساسية لأي تأكيد أو تراجع في التطورات المتعلقة بهرمز وينبع.
🚢 إيران تعرض إعادة فتح مضيق هرمز خلال 7 أيام
العامل الأكبر وراء الهبوط جاء من إيران.
فقد قال مسؤول إيراني كبير إن بلاده تستطيع إعادة فتح مضيق هرمز خلال 7 أيام إذا خففت الولايات المتحدة الضغط العسكري ورفعت الحصار المفروض على الموانئ الإيرانية. كما قال إن الوفد الإيراني الموجود في نيويورك لحضور اجتماعات الجمعية العامة للأمم المتحدة يمتلك صلاحيات كاملة لإحياء المسار الدبلوماسي مع واشنطن.
وتكتسب هذه الإشارة أهمية استثنائية بالنسبة لسوق الطاقة. فقبل اندلاع الهجمات الأمريكية الإسرائيلية على إيران في أواخر فبراير، كان مضيق هرمز يمر عبره نحو خُمس إمدادات النفط والغاز الطبيعي المسال العالمية.
لكن العرض الإيراني مشروط، ولا توجد حتى الآن تسوية نهائية تضمن إعادة حركة الطاقة بصورة طبيعية. كما أن هناك ملفات أخرى مرتبطة بالرسوم وآليات المرور والترتيبات الأمنية قد تحتاج إلى معالجة قبل الوصول إلى حل دائم.
ولهذا فإن هبوط النفط يعكس تحسن الاحتمالات الدبلوماسية، وليس عودة مؤكدة وكاملة للتدفقات عبر المضيق.
🔮 نظرة مُركّب: هرمز هو العامل الأكثر حساسية في معادلة النفط الحالية. مجرد احتمال إعادة فتحه كان كافياً لدفع برنت دون $100، لكن الفارق بين التصريحات والتنفيذ كبير. إذا تحولت الإشارات الدبلوماسية إلى ترتيبات فعلية تسمح بزيادة تدفقات الخام والمنتجات المكررة، فقد تتراجع علاوة المخاطر أكثر؛ أما تعثر المحادثات فقد يعيدها سريعاً.
🇸🇦 السعودية تعيد تشغيل خط الشرق-الغرب
بالتزامن مع التطور الإيراني، جاءت إشارة إضافية من السعودية.
أعادت المملكة تشغيل خط أنابيب الشرق-الغرب، الذي ينقل الخام من مناطق الإنتاج الشرقية إلى ساحل البحر الأحمر، مع إمكانية استئناف الصادرات من ميناء ينبع خلال الثلاثاء. وكانت هجمات بطائرات مسيرة قد أدت إلى إغلاق الخط في 13 سبتمبر وتوقف تحميل الخام في ينبع.
وكان تعطل الخط مهماً لأنه يمثل أحد المسارات الرئيسية التي تسمح للسعودية بتجاوز مضيق هرمز.
وخلال فترة التعطل، زادت أرامكو السعودية (2222 – Saudi Aramco) صادراتها عبر الخليج. وأظهرت بيانات تتبع الناقلات تحميل نحو 14 مليون برميل على متن 7 ناقلات عملاقة يوم الأحد.
وقبل إعادة التشغيل، كانت مخزونات ينبع تكفي للحفاظ على الصادرات لنحو 5–7 أيام فقط، فيما كان الخط يستخدم لإعادة توجيه قرابة 4 ملايين برميل يومياً، أي ما يعادل نحو 4% من الإمدادات العالمية.
لذلك فإن إعادة تشغيله تقلل مخاطر فقدان كمية كبيرة من الخام السعودي وتمنح المملكة مجدداً مرونة أكبر بين طرق التصدير الخليجية والبحر الأحمر.
🔮 نظرة مُركّب: التطور السعودي قد يكون أكثر ملموسية على المدى القصير من الإشارة الإيرانية؛ فالخط عاد بالفعل إلى التشغيل، وإن كانت التدفقات بحاجة إلى الارتفاع تدريجياً. الجمع بين عودة طريق ينبع واحتمال فتح هرمز هو ما أحدث التحول الأكبر في تسعير مخاطر الإمدادات.
⛽ النفط يهبط.. لكن أزمة الديزل لم تنتهِ
رغم تراجع الخام، فإن الصورة في سوق المنتجات المكررة ما تزال أكثر توتراً.
فقد ارتفعت أسعار الديزل في الولايات المتحدة وأوروبا إلى مستويات قياسية مع اضطراب صادرات عدد من المنتجين الرئيسيين، ومن بينهم روسيا ودول في الشرق الأوسط.
وهذه نقطة مهمة لأن تحسن تدفقات الخام لا يؤدي تلقائياً إلى حل نقص المنتجات المكررة.
ويرى بعض محللي السلع أن مساحة الهبوط الإضافية في أسعار النفط قد تبقى محدودة ما لم تتحسن الإمدادات الفعلية عبر مضيق هرمز، وخصوصاً تدفقات المنتجات المكررة التي تعاني السوق نقصاً أكبر فيها. وهذا تقييم تحليلي وليس ضماناً لمسار الأسعار.
كما أن طرق التصدير البديلة التي استخدمها منتجو الخليج خلال الأزمة حافظت على جزء من التدفقات، لكنها جاءت بتكاليف مرتفعة؛ إذ تجاوزت تكاليف شحن بعض الناقلات العملاقة $30 للبرميل مع الاعتماد المتزايد على عمليات نقل الخام بين السفن بالقرب من عُمان.
🔮 نظرة مُركّب: انخفاض سعر الخام لا يعني أن أزمة الطاقة انتهت. الحلقة الأضعف حالياً قد تكون المنتجات المكررة، خصوصاً الديزل. لذلك يحتاج الانخفاض الحالي إلى تحسن فعلي في حركة الشحن والتكرير، وليس فقط زيادة توفر براميل الخام، حتى يتحول إلى تخفيف أوسع ومستدام لأسعار الطاقة.
🔭 النظرة المستقبلية
تدخل سوق النفط مرحلة مختلفة بعد أسابيع كان فيها التركيز منصباً بصورة أساسية على مخاطر فقدان الإمدادات.
الآن توجد إشارتان يمكن أن تغيرا المعادلة: إعادة تشغيل خط الشرق-الغرب السعودي، واحتمال إعادة فتح مضيق هرمز إذا أحرزت الاتصالات الأمريكية الإيرانية تقدماً.
لكن كلا المسارين ما يزال يحتاج إلى مراقبة التنفيذ.
السعودية بدأت إعادة تشغيل الخط، لكن عودة التدفقات إلى مستوياتها الطبيعية تحتاج إلى وقت. أما العرض الإيراني فهو مشروط بخفض الضغط العسكري الأمريكي ورفع الحصار عن الموانئ، ولم يتحول بعد إلى اتفاق نهائي.
ولهذا سيكون حجم النفط والمنتجات المكررة التي تعود فعلياً إلى السوق أهم من التصريحات وحدها خلال الأيام المقبلة.
🧾 خلاصة مُركّب: علاوة الخطر تتراجع.. لكن أزمة الإمدادات لم تُحل بالكامل
هبط خام برنت (BZ=F – Brent Crude Oil Futures) إلى $98.23 للبرميل بانخفاض 2.1%، بينما تراجع عقد نوفمبر الأكثر نشاطاً من خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) إلى $90.01 بانخفاض 2.55%، مع وصول العقود الرئيسية إلى أدنى مستوياتها في أسبوعين.
الإيجابيات: السعودية أعادت تشغيل خط الشرق-الغرب، صادرات ينبع قد تستأنف، إيران أبدت استعداداً لإعادة فتح مضيق هرمز خلال 7 أيام بشروط، كما حافظت السعودية على جزء من تدفقاتها عبر زيادة الشحنات الخليجية.
لكن: هرمز لم يُفتح بعد بصورة طبيعية، العرض الإيراني مشروط، التوتر العسكري مستمر، والديزل والمنتجات المكررة ما تزال تعاني نقصاً حاداً رغم تراجع أسعار الخام.
السوق لم تنتقل بعد من أزمة إمدادات إلى وفرة نفطية؛ ما حدث هو انخفاض في احتمال السيناريو الأسوأ. وإذا تحولت التطورات في هرمز وينبع إلى زيادة فعلية ومستدامة في التدفقات، فقد تتراجع علاوة المخاطر بصورة أكبر، بينما أي انتكاسة دبلوماسية أو أمنية يمكن أن تعيد تقلبات النفط بسرعة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
