


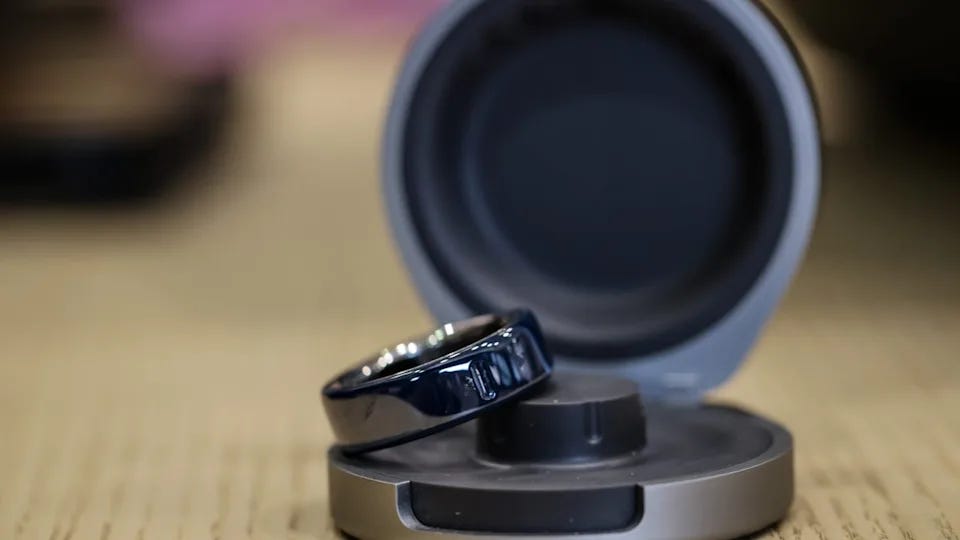
قررت أورا (Oura) تأجيل طرحها العام الأولي المخطط له في ناسداك (Nasdaq)، في خطوة تكشف مدى صعوبة البيئة الحالية للاكتتابات الجديدة، حتى بالنسبة لشركة تقول إنها مربحة وتتوقع نمو إيراداتها بنحو 90% خلال السنة المالية 2026.
كانت الشركة تستهدف جمع ما يصل إلى $2.2 مليار من خلال بيع 50 مليون سهم بسعر يتراوح بين $40 و$44 للسهم، بما كان سيمنحها تقييماً مخففاً بالكامل يصل إلى نحو $15.62 مليار. لكن ارتفاع عوائد السندات، وتشدد السياسة النقدية، والتوترات الجيوسياسية، والتقلبات الأخيرة في أسهم التكنولوجيا دفعت الشركة إلى الانتظار.
المفارقة أن المشكلة لم تكن غياب المشترين.
التقارير تشير إلى أن الاكتتاب تلقى طلبات تقارب 4 أضعاف الأسهم المعروضة، ما يعني أن المستثمرين كانوا مهتمين بالفعل. لكن بالنسبة لـOura، وجود الطلب وحده لم يكن كافياً؛ الشركة تريد أيضاً السعر والتوقيت وظروف التداول المناسبة بعد الإدراج.
وهذا يجعل قرار التأجيل رسالة تتجاوز شركة واحدة:
نافذة الاكتتابات الأمريكية لم تُغلق، لكنها أصبحت أكثر انتقائية بكثير.
⏸️ أورا توقف الاكتتاب بعد أسبوع فقط من إطلاقه
كانت Oura قد أطلقت رسمياً عملية الاكتتاب في 21 سبتمبر 2026، بعد تقديم ملف الطرح بصورة سرية في مايو. وتؤكد غرفة الأخبار الرسمية للشركة أن إطلاق الاكتتاب تم بالفعل في 21 سبتمبر قبل قرار التأجيل الحالي.
وبعد نحو أسبوع فقط، قررت الشركة تأجيل العملية.
الرئيس التنفيذي توم هيل (Tom Hale) قال إن هدف الشركة هو تنفيذ طرح استثنائي للموظفين والمستثمرين، وإنها تتمتع بمرونة تسمح لها باختيار اللحظة المناسبة بدلاً من إجبار نفسها على دخول السوق في ظروف غير مثالية.
هذه نقطة مهمة.
التأجيل ليس إلغاءً للطرح، ولا يعني أن الشركة تخلت عن خطتها للوصول إلى السوق العامة.
إنه قرار متعلق بالتوقيت.
🔮 نظرة مُركّب: عندما تكون الشركة قادرة على تمويل عملياتها وليست مضطرة للحصول على السيولة فوراً، يصبح الانتظار خياراً أكثر واقعية. السؤال بالنسبة لـOura ليس فقط “هل يستطيع السوق شراء الأسهم؟”، بل “هل يستطيع السوق منحها التقييم والاستقرار الذي تريده؟”.
💰 كان الهدف جمع 2.2 مليار دولار
حجم الصفقة المخطط لها كان كبيراً.
كان من المقرر بيع 50 مليون سهم ضمن نطاق سعري يتراوح بين $40 و$44 للسهم.
عند الحد الأعلى، كان من الممكن أن يصل إجمالي قيمة الأسهم المعروضة إلى نحو $2.2 مليار، مع تقييم مخفف بالكامل للشركة يبلغ نحو $15.62 مليار.
لكن هناك تفصيلاً مهماً داخل هيكل الاكتتاب.
لم تكن Oura نفسها تبيع جميع الأسهم.
الشركة كانت تخطط لبيع نحو 13.5 مليون سهم جديد، بينما كان المساهمون الحاليون يخططون لبيع نحو 36.5 مليون سهم.
أي أن نحو 73% من الأسهم الأساسية المعروضة كانت ستأتي من مساهمين حاليين، مقابل نحو 27% فقط من الشركة نفسها.
كما كان من المخطط منح متعهدي الاكتتاب خياراً لمدة 30 يوماً لشراء ما يصل إلى 7.5 ملايين سهم إضافي من المساهمين البائعين.
والشركة لن تحصل على الأموال الناتجة عن الأسهم التي يبيعها المساهمون الحاليون.
🔮 نظرة مُركّب: هذه التفاصيل مهمة عند تقييم أي اكتتاب. حجم الصفقة لا يساوي بالضرورة مقدار رأس المال الجديد الداخل إلى الشركة. في حالة Oura، جزء كبير من الطرح كان يمثل سيولة للمساهمين الحاليين وليس تمويلاً جديداً للنشاط.
📈 الطلب كان موجوداً.. فلماذا التأجيل؟
هنا تصبح القصة أكثر إثارة للاهتمام.
بحسب التقارير، كان دفتر طلبات الاكتتاب مغطى بنحو 4 مرات.
أي أن المشكلة لم تكن ببساطة عدم قدرة Oura على العثور على مشترين.
لكن نجاح الاكتتاب لا يقاس فقط بإمكانية بيع الأسهم.
الشركة والمستثمرون الحاليون يريدون أيضاً سعراً مناسباً، وقاعدة مساهمين مستقرة، وأداءً جيداً للسهم بعد بدء التداول.
إذا طرحت الشركة أسهمها عند $44 ثم هبطت بقوة في الأيام الأولى، فقد يتحول الاكتتاب الذي كان “ناجحاً” من حيث جمع الأموال إلى حدث سلبي من حيث الصورة السوقية.
وفي البيئة الحالية، ترتفع هذه المخاطر.
عوائد السندات الأمريكية قريبة من أعلى مستوياتها منذ قرابة عقدين، والفيدرالي عاد إلى التشديد، وأسعار الطاقة مرتفعة، وتقلب أسهم التكنولوجيا ازداد.
🔮 نظرة مُركّب: تغطية الاكتتاب 4 مرات لا تعني بالضرورة أن المستثمرين مستعدون لقبول أي تقييم. الفرق بين “وجود طلب” و“وجود طلب عند السعر الذي تريده الشركة” هو جوهر قرار التأجيل.
💍 النشاط نفسه لا يبدو ضعيفاً
الأهم أن قرار التأجيل لا يأتي بالتزامن مع انهيار في أعمال الشركة.
بل العكس.
تقول Oura إن أعمالها استمرت في التحسن منذ بدء عملية الاكتتاب.
الشركة تتوقع نمو الإيرادات بنحو 90% على أساس سنوي خلال السنة المالية 2026، كما وصل عدد الأعضاء المدفوعين إلى نحو 5.7 ملايين، وتقول الشركة إنها تحقق أرباحاً.
وهذه نقطة فارقة مقارنة بالعديد من شركات التكنولوجيا التي دخلت السوق العامة في دورات سابقة وهي لا تزال تحقق خسائر كبيرة.
النمو المرتفع مع الربحية يعطي Oura مرونة أكبر.
إذا لم تكن الشركة في حاجة ملحة إلى النقد، فلا يوجد سبب قوي لقبول ظروف سوقية لا تراها مناسبة.
🔮 نظرة مُركّب: أفضلية Oura هنا هي الاختيار. الشركة النامية والمربحة تستطيع الانتظار، بينما الشركة التي تحرق السيولة وتحتاج إلى رأس مال جديد قد تضطر إلى الطرح حتى في سوق ضعيفة.
📦 باعت 3.6 ملايين خاتم خلال عام
حجم النشاط أصبح كبيراً بالفعل.
بحسب نشرة الاكتتاب، باعت Oura نحو 3.6 ملايين خاتم خلال الاثني عشر شهراً المنتهية في 30 يونيو 2026.
كما بلغت الإيرادات نحو $1.21 مليار خلال الأشهر التسعة المنتهية في التاريخ نفسه.
هذه الأرقام تضع الشركة في موقع مختلف عن مجرد شركة ناشئة صغيرة في الأجهزة القابلة للارتداء.
خاتم أورا أصبح منتجاً استهلاكياً واسع الانتشار، بينما تحاول الشركة توسيع علاقتها بالمستخدم إلى ما بعد عملية شراء الجهاز نفسها.
وهنا تأتي أهمية العضوية المدفوعة.
وجود 5.7 ملايين عضو مدفوع يعني أن نموذج الشركة لا يعتمد فقط على بيع قطعة إلكترونية مرة واحدة، بل يتضمن أيضاً علاقة اشتراك مستمرة مع قاعدة المستخدمين.
🔮 نظرة مُركّب: العنصر الأكثر إثارة في نموذج Oura ليس عدد الخواتم وحده، بل قدرتها على تحويل الجهاز إلى بوابة لإيرادات متكررة. كلما ارتفعت نسبة المستخدمين الذين يستمرون في العضوية، أصبح النشاط أقل اعتماداً على دورة استبدال الأجهزة.
🧠 من خاتم ذكي إلى منصة بيانات صحية
منتج Oura يتتبع مجموعة واسعة من المؤشرات، تشمل النوم والنشاط وصحة القلب ومجالات مرتبطة بصحة المرأة، ثم يعرض المعلومات والتحليلات من خلال تطبيق الهاتف.
وهذا يعني أن القيمة الاقتصادية للشركة لا تتوقف عند المستشعر الموجود داخل الخاتم.
هناك ثلاث طبقات تقريباً:
الجهاز.
الاشتراك.
البيانات والتحليلات الصحية.
وكلما زادت مدة استخدام العميل للمنتج، تراكمت كمية أكبر من البيانات الشخصية التي تستطيع المنصة استخدامها لتقديم رؤى أكثر تخصيصاً.
الشركة أطلقت كذلك في 2026 نموذج ذكاء اصطناعي خاصاً بها لتقديم إرشادات صحية مخصصة في مجال صحة المرأة، ضمن توسعها في تحويل البيانات إلى خدمات أكثر ذكاءً.
🔮 نظرة مُركّب: إذا بقيت Oura مجرد شركة أجهزة، فستظل معرضة لدورات المنتجات والمنافسة السعرية. أما إذا نجحت في التحول إلى منصة اشتراك وبيانات صحية، فإن طبيعة النشاط وتقييمه يمكن أن تتغير بصورة جوهرية.
📱 سوق الأجهزة القابلة للارتداء يزداد تنافسية
قوة النمو لا تعني غياب المخاطر.
أورا تعمل في سوق يجذب بعض أكبر شركات التكنولوجيا في العالم.
الساعات الذكية والأجهزة القابلة للارتداء أصبحت قادرة على جمع عدد متزايد من المؤشرات الصحية، بينما تتنافس الشركات على جعل أجهزتها جزءاً دائماً من حياة المستخدم.
ميزة Oura هي أن الخاتم أصغر وأقل تدخلاً من الساعة بالنسبة لبعض المستخدمين، خصوصاً في تتبع النوم.
وأطلقت الشركة في مايو Oura Ring 5، الذي تصفه بأنه أصغر خواتمها الذكية حتى الآن، مع حجم أصغر بنحو 40% وتقنيات استشعار جديدة وعمر بطارية يصل إلى نحو أسبوع.
لكن نجاح المنتج يجذب المنافسين أيضاً.
🔮 نظرة مُركّب: النمو القوي يثبت وجود سوق، لكنه لا يضمن الاحتفاظ بها. على المدى الطويل، ستكون قدرة Oura على الحفاظ على دقة القياسات والاشتراك والولاء أهم من مجرد كونها من أوائل من نجح في فئة الخواتم الذكية.
💵 التقييم المستهدف ارتفع كثيراً عن الجولة الخاصة
التقييم المقترح للاكتتاب يستحق التوقف عنده.
في جولة تمويل خاصة خلال أكتوبر 2025، جمعت الشركة نحو $900 مليون عند تقييم بلغ قرابة $11 مليار.
أما الاكتتاب المخطط له فكان يستهدف تقييماً مخففاً بالكامل يصل إلى نحو $15.62 مليار.
أي أن الشركة كانت تحاول الانتقال إلى السوق العامة بتقييم أعلى بنحو 42% تقريباً من تقييم الجولة الخاصة السابقة.
هذا ليس بالضرورة مرتفعاً أو منخفضاً في حد ذاته.
فالإيرادات تنمو بسرعة، وعدد المشتركين ارتفع، والشركة تقول إنها مربحة.
لكن السوق العامة تختلف عن السوق الخاصة.
المستثمر العام يستطيع مقارنة Oura يومياً بعشرات البدائل، بما فيها شركات التكنولوجيا والرعاية الصحية والأجهزة الاستهلاكية والسندات التي أصبحت تقدم عوائد مرتفعة.
🔮 نظرة مُركّب: ارتفاع التقييم من $11 مليار إلى نحو $15.62 مليار يحتاج إلى إقناع المستثمر بأن النمو والربحية يبرران علاوة واضحة، خصوصاً عندما أصبحت تكلفة رأس المال أعلى بكثير.
📐 ماذا يعني تقييم 15.62 مليار دولار؟
الأرقام المتاحة تعطينا طريقة أولية لفهم التقييم.
حققت الشركة إيرادات قدرها $1.21 مليار خلال 9 أشهر حتى نهاية يونيو، وتتوقع نمواً سنوياً بنحو 90% في السنة المالية 2026.
لكن استخدام إيرادات الأشهر التسعة وحدها لمقارنة التقييم ليس كافياً، لأن الشركة تنمو بسرعة ولأن السنة لم تكتمل.
المهم هو أن المستثمر العام سيحاول الإجابة عن مجموعة أسئلة:
هل يمكن استمرار نمو قريب من هذه المستويات؟
ما نسبة الإيرادات المتكررة من الاشتراكات؟
ما معدل الاحتفاظ بالمشتركين؟
ما هو الهامش الإجمالي للأجهزة مقارنة بالاشتراكات؟
وكم تحتاج الشركة إلى الإنفاق للحفاظ على النمو؟
هذه التفاصيل هي التي تحدد ما إذا كان تقييم $15.62 مليار جذاباً أو مكلفاً، وليس الرقم المطلق وحده.
🔮 نظرة مُركّب: النمو بنسبة 90% مثير للإعجاب، لكن السوق لن يدفع مضاعفاً مرتفعاً إلى الأبد مقابل النمو وحده. جودة الإيرادات واستمراريتها والهوامش ستصبح أكثر أهمية بعد الإدراج.
💉 إيلي ليلي كانت مستعدة للدخول
كان هناك أيضاً اهتمام استراتيجي واضح بالصفقة.
أشارت ملفات الاكتتاب إلى أن إيلي ليلي (LLY – Eli Lilly) أبدت اهتماماً بشراء ما يصل إلى $100 مليون من الأسهم، بينما أبدت شركة الاستثمار Dragoneer اهتماماً بشراء ما يصل إلى $300 مليون.
وجود Eli Lilly مثير للاهتمام بصورة خاصة بالنظر إلى العلاقة المتنامية بين الأجهزة القابلة للارتداء وإدارة الصحة المزمنة.
وفي يونيو، أعلنت Oura تعاوناً مع LillyDirect لتوسيع الأدوات والدعم للأشخاص الذين يستخدمون علاجات GLP-1، بما يشمل الأشخاص الذين يتعاملون مع السمنة أو السكري.
لكن يجب التفريق بين إبداء الاهتمام والالتزام النهائي بشراء الأسهم.
🔮 نظرة مُركّب: التقارب بين الأجهزة القابلة للارتداء وشركات الأدوية يمكن أن يفتح سوقاً أكبر من المستهلك الفردي. البيانات المستمرة قد تصبح مفيدة في متابعة العلاج والسلوك والنتائج الصحية، لكن القيمة التجارية لهذا المسار لا تزال تحتاج إلى إثبات على نطاق واسع.
📉 المشكلة الحقيقية هي تكلفة رأس المال
قرار Oura يصبح أكثر منطقية عند النظر إلى البيئة المالية الحالية.
عوائد السندات الحكومية الأمريكية ارتفعت إلى مستويات هي الأعلى منذ سنوات طويلة، مع وصول عائد سندات الخزانة لأجل 10 سنوات إلى منطقة أعلى من 5.2% خلال هذا الأسبوع.
عندما يستطيع المستثمر الحصول على عائد يتجاوز 5% تقريباً من السندات الحكومية، ترتفع العقبة التي يجب أن تتجاوزها الأسهم الجديدة.
المستثمر لا يقارن Oura فقط بشركات التكنولوجيا الأخرى.
بل يقارن أيضاً:
هل أشتري شركة جديدة بتقييم مرتفع؟
أم:
أحصل على عائد مرتفع من أصل حكومي أقل مخاطرة؟
ارتفاع سعر الخصم يضغط بصورة خاصة على تقييم الشركات التي تعتمد قيمتها على استمرار نمو قوي لسنوات.
🔮 نظرة مُركّب: سوق الاكتتابات حساس جداً لتكلفة رأس المال. الشركة يمكن أن تكون ممتازة، لكن السعر الذي يقبله المستثمر عند عائد سندات 3% قد يختلف جذرياً عن السعر الذي يقبله عندما تتجاوز العوائد 5%.
🏦 رفع الفائدة يضغط على نافذة IPO
التحدي الآخر هو تغير مسار السياسة النقدية الأمريكية.
التضخم وضغوط الطاقة دفعت الأسواق إلى توقع المزيد من التشديد، بينما بقيت عوائد السندات مرتفعة. وفي هذه البيئة أصبحت شهية المستثمر تجاه الإصدارات الجديدة أكثر انتقائية.
وهذا مهم للاكتتابات لأن الشركات الجديدة لا تمتلك تاريخ تداول طويل يمكن للمستثمر الاعتماد عليه.
السوق يحتاج إلى تسعير المخاطرة من الصفر تقريباً.
وكلما ارتفعت حالة عدم اليقين، طالب المستثمر بهامش أمان أكبر.
أي:
سعر اكتتاب أقل.
أو:
تقييم أقل.
أو:
شركة أقوى مالياً.
🔮 نظرة مُركّب: رفع الفائدة لا يغلق سوق الاكتتابات بصورة ميكانيكية، لكنه يغير شروط الدخول. الشركات ذات النمو الضعيف أو الخسائر الكبيرة تصبح أصعب في التسعير، بينما الشركات القوية قد تفضل الانتظار بدلاً من تقديم خصم كبير للمستثمر.
🚪 أورا ليست الوحيدة التي تتراجع
قرار الشركة يأتي ضمن موجة أوسع من التأجيلات.
شركة Holtec International أجلت طرحها أيضاً خلال سبتمبر في ظل ظروف السوق الصعبة، كما تأثرت خطط شركات أخرى مع ارتفاع العوائد والتقلبات. وتصف التقارير موسم الخريف الحالي بأنه أضعف مما كان المستثمرون يأملون بعد توقعات سابقة بعودة قوية لسوق الاكتتابات.
وهذا مهم لأن سبتمبر والخريف عموماً يمثلان فترة نشطة تقليدياً للإدراجات.
إذا بدأت الشركات التي لديها طلب فعلي على أسهمها في التأجيل، فهذا يشير إلى أن المشكلة ليست مجرد غياب الشركات الجيدة.
إنها مشكلة تسعير وظروف سوق.
🔮 نظرة مُركّب: أفضل مؤشر على صحة سوق الاكتتابات ليس عدد الشركات التي تقدم الملفات، بل عدد الشركات التي تستطيع إكمال الطرح بالسعر المستهدف ثم الحفاظ على أداء مستقر بعد الإدراج.
🤖 والمفارقة أن Anthropic تتحرك في الاتجاه المعاكس
في الوقت الذي تؤجل فيه Oura طرحها، يستعد السوق لاختبار مختلف تماماً مع شركة الذكاء الاصطناعي Anthropic.
تشير تقارير حديثة إلى أن الشركة تمضي في الاستعداد لطرح عام يمكن أن يستهدف تقييماً يتجاوز $2 تريليون، رغم البيئة نفسها من العوائد المرتفعة وتقلبات السوق.
هذا لا يعني أن السوق مفتوح لجميع الشركات.
بل ربما يعني العكس:
رأس المال أصبح أكثر انتقائية، ويمكن أن يتركز بصورة شديدة في القصص التي يرى المستثمرون أنها تتمتع بنمو استثنائي أو موقع استراتيجي نادر.
وهذا يخلق سوق اكتتابات من مستويين.
صفقات استثنائية تستطيع جذب رؤوس أموال ضخمة.
وصفقات أخرى تحتاج إلى الانتظار أو تخفيض التقييم.
🔮 نظرة مُركّب: وجود طلب قوي على بعض اكتتابات AI بالتزامن مع تأجيلات في قطاعات أخرى يعني أن “سوق IPO” ليس سوقاً واحدة. شهية المخاطرة أصبحت انتقائية، والقطاع والسردية ومعدل النمو قد تكون عوامل حاسمة في التسعير.
🧮 ماذا يخسر Oura من التأجيل؟
التأجيل ليس بلا تكلفة.
أولاً، الشركة أنفقت وقتاً وأموالاً على التحضير والملفات والجولة التسويقية.
ثانياً، المساهمون الحاليون الذين كانوا يخططون لبيع 36.5 مليون سهم سيتعين عليهم الانتظار للحصول على السيولة.
ثالثاً، لا يوجد ضمان بأن ظروف السوق بعد عدة أشهر ستكون أفضل.
يمكن أن ترتفع العوائد أكثر.
وقد يتباطأ النمو.
وقد تتغير شهية المستثمرين تجاه الأجهزة القابلة للارتداء.
لكن في المقابل، الإدراج في توقيت سيئ قد تكون تكلفته أكبر بكثير.
🔮 نظرة مُركّب: التأجيل هو رهان على أن قيمة الانتظار أكبر من تكلفة الفرصة الضائعة. نجاح القرار سيُقاس بما إذا استطاعت Oura العودة لاحقاً بنفس التقييم أو أعلى، وليس بمجرد تنفيذ الاكتتاب في نهاية المطاف.
📈 ماذا يمكن أن يجعل Oura تعود إلى السوق؟
هناك عدة عوامل يمكن أن تحسن البيئة.
أهمها استقرار عوائد السندات أو تراجعها.
انخفاض التقلب في أسهم التكنولوجيا.
تحسن أداء الاكتتابات الجديدة الأخرى.
استمرار نمو إيرادات Oura وعضوياتها.
وتحسن البيئة الاقتصادية بصورة تسمح للمستثمرين بتحمل المزيد من المخاطر دون خوف من موجة جديدة في التضخم والفائدة.
لكن الشركة لا تحتاج بالضرورة إلى انتظار سوق مثالية.
هي تحتاج فقط إلى سوق يستطيع منحها مزيجاً مقبولاً من:
التقييم + الطلب + استقرار التداول بعد الإدراج.
🔮 نظرة مُركّب: المؤشر الأهم الآن هو ما يحدث للشركات التي تنجح في الإدراج خلال الأشهر المقبلة. إذا بدأت الأسهم الجديدة تحقق أداءً جيداً بعد الطرح، يمكن أن تعود Oura سريعاً إلى النافذة.
⚠️ القراءة البديلة.. هل “عدم اليقين” يخفي مشكلة في التقييم؟
هناك قراءة أخرى يجب عدم تجاهلها.
الشركة تقول إن الطلب قوي، والتقارير تشير إلى تغطية الاكتتاب عدة مرات، والأعمال تنمو بسرعة والشركة مربحة.
إذا كان كل ذلك صحيحاً، فلماذا عدم تنفيذ الصفقة؟
أحد الاحتمالات هو أن جودة الطلب عند التقييم المستهدف لم تكن بالقدر الذي تريده الشركة والمساهمون الحاليون.
التغطية المرتفعة لا تخبرنا وحدها عن نوع المستثمرين، أو حساسيتهم للسعر، أو مدى استعدادهم للاحتفاظ بالسهم بعد الإدراج.
كما أن تقييم $15.62 مليار أعلى بوضوح من تقييم $11 مليار في الجولة الخاصة السابقة.
لذلك يمكن أن يكون قرار التأجيل مرتبطاً بالبيئة الكلية وبالحفاظ على التقييم في الوقت نفسه.
لكن لا توجد في المعلومات المنشورة دلالة كافية للجزم بأن التقييم كان السبب المباشر؛ الشركة نفسها عزت القرار إلى ظروف السوق.
🔮 نظرة مُركّب: أفضل قراءة ليست افتراض وجود مشكلة مخفية، بل إدراك أن الاكتتاب عملية تفاوض على السعر. وجود مشترين لا يعني بالضرورة الاتفاق بين المشترين والبائعين على القيمة.
🔭 النظرة المستقبلية
تأجيل Oura يقدم اختباراً مهماً لسوق الاكتتابات الأمريكية في نهاية 2026.
الشركة تدخل هذه المرحلة بأرقام تشغيلية قوية:
نمو متوقع للإيرادات بنحو 90%.
نحو 5.7 ملايين عضو مدفوع.
نحو 3.6 ملايين خاتم تم بيعها خلال عام حتى نهاية يونيو.
وإيرادات بلغت $1.21 مليار خلال الأشهر التسعة المنتهية في 30 يونيو.
كما تقول الشركة إنها مربحة.
وفي المقابل، كانت تحاول دخول السوق بتقييم مخفف بالكامل يصل إلى $15.62 مليار وجمع ما يصل إلى $2.2 مليار من بيع 50 مليون سهم.
هذا يجعل العودة المستقبلية للاكتتاب اختباراً مزدوجاً:
هل تستطيع الشركة الحفاظ على نموها؟
وهل يستطيع السوق العودة إلى تقييم شركات النمو بمضاعفات أعلى؟
إذا تحققا معاً، فقد يصبح التأجيل قراراً ناجحاً.
أما إذا تباطأ النمو أو بقيت العوائد مرتفعة، فقد تضطر الشركة إلى العودة بشروط مختلفة.
🧾 خلاصة مُركّب: المشكلة ليست في Oura وحدها.. بل في السعر الذي أصبح السوق مستعداً لدفعه
قرار Oura بتأجيل الاكتتاب لا يبدو، استناداً إلى المعلومات المنشورة، نتيجة انهيار في النشاط.
الشركة تتوقع نمواً بنحو 90% خلال السنة المالية 2026، ولديها 5.7 ملايين عضو مدفوع، وتقول إنها مربحة.
كما أن التقارير تشير إلى أن الاكتتاب كان مغطى بنحو 4 مرات.
لكن الشركة كانت تستهدف أيضاً تقييماً يصل إلى $15.62 مليار في بيئة أصبحت فيها عوائد السندات الأمريكية فوق 5% في أجزاء مهمة من المنحنى، وعاد فيها التشديد النقدي والتقلب إلى الواجهة.
وهذا يغير قواعد اللعبة.
قبل عامين، كان المستثمر يسأل:
كم يمكن أن تنمو الشركة؟
اليوم السؤال أصبح:
كم يمكن أن تنمو، وما السعر الذي يستحق دفعه مقابل هذا النمو عندما توجد بدائل منخفضة المخاطر بعوائد مرتفعة؟
وهنا تكمن أهمية تأجيل Oura.
الشركة لم تقل إن المستثمرين لا يريدون أسهمها.
بل قررت أن اللحظة الحالية ليست اللحظة التي تريد أن تجعل السوق فيها يحدد سعرها كشركة عامة.
وهذا فرق كبير.
إذا تراجعت العوائد، واستقرت الأسواق، واستمر نمو الشركة، يمكن أن تعود الصفقة في ظروف أفضل.
أما إذا استمر ارتفاع تكلفة رأس المال، فقد تصبح قصة Oura مثالاً على حقيقة جديدة في سوق IPO:
النمو القوي والربحية والطلب لم تعد كافية وحدها؛ التقييم والتوقيت أصبحا بنفس الأهمية.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
