


بدأت جنرال ميلز (GIS – General Mills) سنتها المالية 2027 بنتائج أفضل قليلاً من توقعات وول ستريت، رغم استمرار الضغوط على المبيعات والأرباح. وتراهن الشركة الآن على مرحلة جديدة من خطة التحول تعتمد على تسريع ابتكار المنتجات، وتحديث العلامات الحالية، وزيادة الإنفاق التسويقي، بالتزامن مع برنامج واسع لخفض التكاليف يستهدف توفير $750 مليون هذا العام و$3 مليارات بحلول 2030.
خلال الربع الأول المنتهي في 30 أغسطس، انخفضت المبيعات بنسبة 2.8% إلى $4.39 مليار، لكنها تجاوزت توقعات وول ستريت البالغة $4.35 مليار. وعلى أساس عضوي، كانت المبيعات مستقرة تقريباً، ما يشير إلى أن جزءاً مهماً من الانخفاض المعلن يعود إلى بيع نشاط الزبادي الأمريكي في العام الماضي.
📊 الربع الأول FY2027: تراجع المبيعات والأرباح لكن النتائج تتجاوز التوقعات
بلغت إيرادات جنرال ميلز $4.39 مليار خلال الربع الأول، بانخفاض 2.8% على أساس سنوي، مقابل توقعات بنحو $4.35 مليار.
وعزت الشركة الجزء الأكبر من هذا الانخفاض إلى التخارج من نشاط الزبادي الأمريكي، بينما كانت المبيعات العضوية مستقرة بصورة أساسية.
على مستوى الأرباح، سجلت الشركة ربحية سهم معدلة بلغت $0.75، متجاوزة توقعات وول ستريت عند $0.72.
لكن صافي الربح المعلن انخفض بصورة حادة إلى $397 مليون، مقارنة بنحو $1.2 مليار في الفترة نفسها من العام السابق. ولذلك، ورغم أن الأداء تجاوز توقعات السوق، فإن النتائج لا تشير حتى الآن إلى عودة قوية للنمو، بل إلى أن التراجع جاء أقل سوءاً مما كان متوقعاً.
وقالت الإدارة إن بداية السنة المالية 2027 كانت مشجعة، خصوصاً بعدما جاءت الانخفاضات في المبيعات والأرباح أقل من توقعاتها الداخلية وتوقعات المحللين.
🔮 نظرة مُركّب: المفاجأة الإيجابية في الإيرادات وربحية السهم مهمة، لكنها محدودة الحجم؛ الإيرادات تجاوزت التوقعات بنحو $40 مليون وربحية السهم بفارق $0.03. المؤشر الأكثر أهمية هو استقرار المبيعات العضوية تقريباً، لأنه يوحي بأن الانخفاض المعلن بنسبة 2.8% لا يعكس بالكامل تدهور الطلب على محفظة الشركة الحالية.
🛒 بعد عام من خفض الأسعار.. التركيز يتحول إلى الابتكار
قضت جنرال ميلز جزءاً كبيراً من العام الماضي في الاستثمار في القدرة الشرائية للمستهلكين، بعدما أدت سنوات التضخم إلى زيادة حساسية الأسر للأسعار.
ومع اعتبار الشركة أن الجزء الأكبر من هذه الاستثمارات أصبح خلفها، تريد الإدارة تحويل تركيزها خلال FY2027 نحو تسريع تطوير المنتجات وتحديث المنتجات الموجودة بالفعل.
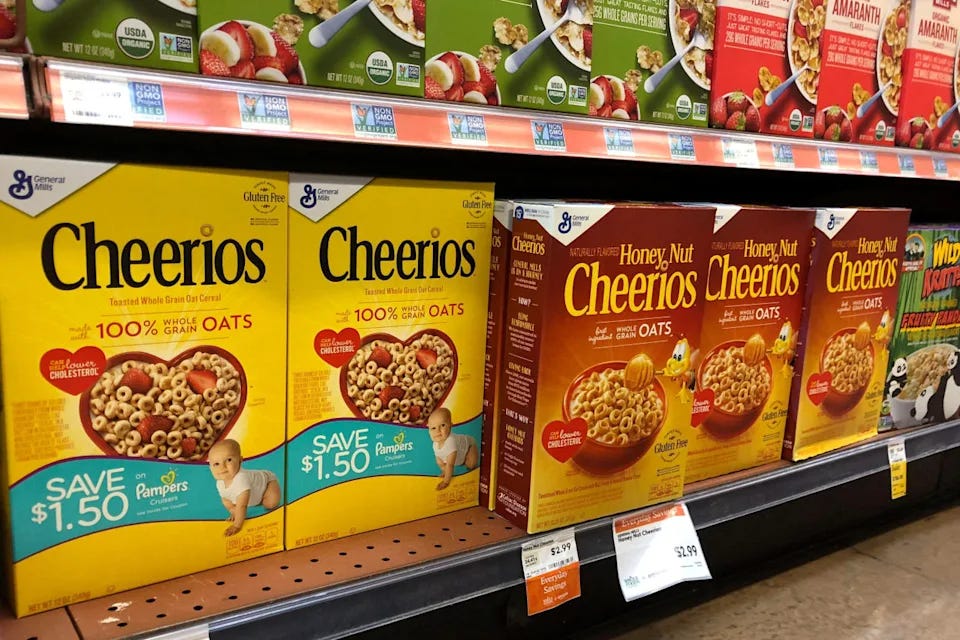
وتستهدف الشركة اتجاهات استهلاكية مثل المكونات الصحية والنكهات الأكثر جرأة، في محاولة لجعل علامات مثل Cheerios وPillsbury وغيرها أكثر ارتباطاً بتفضيلات المستهلك الحالية.
هذه الاستراتيجية مهمة لأن شركات الأغذية المعبأة لا تواجه فقط ضغوط التضخم، بل أيضاً تغيراً في طريقة اختيار المستهلك للمنتجات، مع زيادة الاهتمام بالقيمة والسعر والمكونات الصحية والابتكار.
وبالتالي، لا تريد جنرال ميلز الاعتماد فقط على التخفيضات والعروض لتحفيز الطلب؛ الهدف هو إعادة بناء جاذبية المنتجات نفسها.
🔮 نظرة مُركّب: التحول من دعم القدرة الشرائية إلى الابتكار خطوة منطقية، لأن خفض الأسعار يمكن أن يساعد في استعادة الحجم لكنه ليس محرك نمو دائم. الاختبار الحقيقي هو ما إذا كانت المنتجات الجديدة قادرة على زيادة الطلب من دون الحاجة إلى تنازلات إضافية في التسعير، لأن ذلك سيحدد جودة التعافي وليس مجرد حجمه.
📣 مضاعفة استخدام المؤثرين وإعادة بناء آلة التسويق
المنتجات الجديدة ليست الرهان الوحيد.
جنرال ميلز تعمل أيضاً على تحديث استراتيجيتها التسويقية، حيث استعانت بشركاء إعلانيين جدد وأنشأت استوديو محتوى من الجيل الجديد، كما ضاعفت استخدام المؤثرين بهدف زيادة الوصول والتفاعل.
هذا يمثل تحولاً مهماً بالنسبة لشركة تمتلك مجموعة من العلامات الاستهلاكية التقليدية، لأن المنافسة على انتباه المستهلك انتقلت بدرجة كبيرة إلى المنصات الرقمية ومحتوى المبدعين.
الإدارة تحاول بالتالي الجمع بين قوة العلامات التاريخية وأساليب تسويق أكثر حداثة، بدلاً من الاعتماد على الحملات التقليدية وحدها.
لكن زيادة الإنفاق التسويقي تحتاج في النهاية إلى ترجمة واضحة في حجم المبيعات وحصة السوق. فإذا ارتفع الإنفاق من دون تحسن في الطلب، فقد يتحول إلى ضغط إضافي على الهوامش.
🔮 نظرة مُركّب: مضاعفة استخدام المؤثرين وبناء استوديو محتوى داخلي يعكسان اعترافاً بأن العلامة التجارية القوية تاريخياً لا تضمن وحدها الحفاظ على المستهلك. بالنسبة لجنرال ميلز، نجاح التسويق الجديد سيقاس بقدرته على دعم أحجام المبيعات وليس فقط زيادة الوصول الرقمي.
💰 $3 مليارات من الوفورات.. المحرك الآخر لخطة التحول
بالتوازي مع الابتكار والتسويق، تنفذ جنرال ميلز برنامجاً واسعاً لتحسين الكفاءة.
تعمل الشركة على تحديث عملياتها وإعادة تصميم سلسلة التوريد وزيادة مرونة نموذج التشغيل، مع استهداف تحقيق وفورات بقيمة $750 مليون خلال السنة المالية الحالية.
وعلى المدى الأطول، تستهدف الشركة وفورات تراكمية تبلغ $3 مليارات بحلول 2030.
الإدارة تخطط لاستخدام هذه الوفورات في ثلاثة اتجاهات رئيسية: تمويل الاستثمار في العلامات التجارية، وتعويض الضغوط التضخمية، وتسريع نمو الأرباح والتدفقات النقدية ابتداءً من السنة المالية 2028 وما بعدها.
هذه النقطة تجعل خطة خفض التكاليف أكثر من مجرد برنامج لتحسين الهوامش. فالشركة تريد استخدام جزء من الأموال المحررة لإعادة الاستثمار في المنتجات والتسويق، ما يخلق حلقة يمكن أن تدعم النمو إذا نجحت المبادرات التجارية.
لكن نجاح المعادلة يعتمد على عدم تحقيق الوفورات على حساب قدرة الشركة على الابتكار أو جودة التنفيذ.
🔮 نظرة مُركّب: هدف توفير $750 مليون هذا العام و$3 مليارات بحلول 2030 هو أحد أهم عناصر القصة. إذا استطاعت جنرال ميلز تحويل الكفاءة التشغيلية إلى تمويل للابتكار والتسويق مع حماية الهوامش، فقد يتحول خفض التكاليف من أداة دفاعية إلى محرك للتعافي.
🎯 الشركة تثبت توقعاتها لـFY2027
التقدم في مبادرات الكفاءة ونتائج الربع الأول الأفضل من المتوقع منحا الإدارة الثقة للإبقاء على توقعاتها للسنة المالية 2027.
تتوقع جنرال ميلز ربحية سهم معدلة بين $3.00 و$3.20، بينما يبلغ متوسط توقعات المحللين نحو $3.07.
وجود توقعات وول ستريت قرب الجزء الأدنى من نطاق الإدارة يشير إلى أن السوق لا تزال تتعامل بحذر مع سرعة التعافي.
وستحتاج الشركة خلال الأرباع المقبلة إلى إثبات أن استقرار المبيعات العضوية يمكن أن يتحول إلى نمو، وأن المنتجات الجديدة والإنفاق التسويقي قادران على تحسين الطلب، بينما تحقق مبادرات خفض التكاليف الوفورات المستهدفة.
🔮 نظرة مُركّب: تثبيت التوجيهات بعد الربع الأول يخفف مخاطر خفض التوقعات المبكر، لكنه لا يعني أن التحول تحقق بالفعل. نطاق ربحية السهم البالغ $3.00–$3.20 يضع التركيز على التنفيذ خلال بقية السنة، خصوصاً نمو المبيعات العضوية وتحقيق هدف الوفورات البالغ $750 مليون.
🔭 النظرة المستقبلية
قصة جنرال ميلز في FY2027 أصبحت تعتمد على الانتقال من الدفاع إلى الهجوم.
في العام الماضي، كان التركيز على الأسعار والقدرة الشرائية في مواجهة مستهلك يعاني من التضخم. أما الآن، فالشركة تريد الاعتماد بصورة أكبر على المنتجات الجديدة وتحديث المحفظة والتسويق الرقمي وتحسين سلسلة التوريد.
المؤشرات الرئيسية خلال الأرباع المقبلة ستكون اتجاه المبيعات العضوية وأحجام المبيعات، ومدى نجاح المنتجات الجديدة، والعائد من زيادة الإنفاق التسويقي، إلى جانب التقدم نحو تحقيق $750 مليون من الوفورات.
إذا بدأت المبيعات العضوية بالنمو بالتزامن مع خفض التكاليف، فقد تدخل الشركة السنة المالية 2028 بقاعدة أرباح وتدفقات نقدية أفضل. أما استمرار ضعف الطلب، فقد يجعل الوفورات التشغيلية مسؤولة عن جزء أكبر من نمو الأرباح بدلاً من النشاط الأساسي.
🧾 خلاصة مُركّب: النتائج أفضل من المتوقع لكن التحول ما يزال في بدايته
بدأت جنرال ميلز (GIS – General Mills) السنة المالية 2027 بإيرادات بلغت $4.39 مليار، متجاوزة توقعات $4.35 مليار، بينما بلغت ربحية السهم المعدلة $0.75 مقابل $0.72 متوقعة.
الإيجابيات: المبيعات العضوية كانت مستقرة تقريباً، والنتائج تجاوزت التوقعات، والشركة حافظت على توجيهات ربحية السهم بين $3.00 و$3.20، كما تستهدف وفورات تبلغ $750 مليون هذا العام و$3 مليارات بحلول 2030.
لكن: المبيعات المعلنة انخفضت 2.8%، وصافي الربح تراجع إلى $397 مليون من $1.2 مليار، بينما لم يتحول استقرار المبيعات العضوية إلى نمو واضح حتى الآن.
المحصلة أن جنرال ميلز نجحت في جعل بداية السنة أقل ضعفاً من المتوقع، لكن المرحلة التالية أصعب: عليها إثبات أن الابتكار والتسويق وخفض التكاليف يمكن أن يعيدوا نمو المبيعات والأرباح معاً، بدلاً من الاعتماد على الكفاءة التشغيلية وحدها.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
