


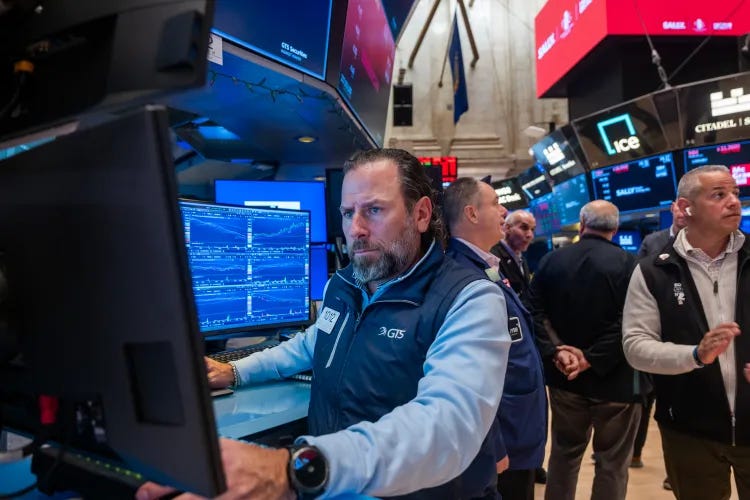
اختتمت الأسواق الأميركية (Wall Street) تداولات الأربعاء 18 نوفمبر 2026 على انقسام حاد؛ فقد خسر داو جونز (DJI – Dow Jones Industrial Average) أكثر من 560 نقطة، ومدد إس آند بي 500 (SPX – S&P 500) سلسلة خسائره إلى 5 جلسات، بينما نجح ناسداك المركب (IXIC – Nasdaq Composite) في الارتفاع بعد 4 جلسات من التراجع.
لم تكن المشكلة غياب الأخبار الإيجابية، بل عجز النتائج القوية عن إقناع المستثمرين بأن تقييمات الذكاء الاصطناعي (AI – Artificial Intelligence) قادرة على تحمل ارتفاع الفائدة والديون وتباطؤ العوائد المحتملة.
فقد تجاوزت إنفيديا (NVDA – Nvidia) توقعات الأرباح والإيرادات وأصدرت توجيهات متفائلة، لكن سهمها انقلب من مكاسب مبكرة إلى خسارة قاربت 3%.
وفي الوقت نفسه، كان المستثمرون يستعدون لتسعير الطرح العام الأولي لشركة أنثروبيك (ANT – Anthropic) عند 83 دولارًا للسهم، أعلى من النطاق الأولي 70–78 دولارًا، وسط توقعات بقيمة سوقية تتجاوز 1.4 تريليون دولار.
وتزامن ذلك مع محضر متشدد لـالاحتياطي الفيدرالي (Federal Reserve)، وهبوط النفط والذهب وبيتكوين، وقرار قضائي في أبوظبي لتجميد أصول رقمية مرتبطة باختراق باينانس (Binance).
📊 المؤشرات الأميركية: داو جونز يتراجع وناسداك يكسر سلسلة الخسائر
هبط داو جونز (DJI – Dow Jones Industrial Average) بمقدار 561.25 نقطة، أي 1.11%، ليغلق عند 50,198.17 نقطة، بعد خسارة تقارب 850 نقطة في الجلسة السابقة.
تراجع إس آند بي 500 (SPX – S&P 500) بمقدار 16.89 نقطة إلى 7,323.64 نقطة، وفق أرقام رويترز (Reuters)، بانخفاض 0.23%؛ فيما أوردت أسوشيتد برس (Associated Press) إغلاقًا عند 7,323.63 نقطة وخسارة 16.90 نقطة، وهو فرق طفيف بين مزودي البيانات.
ارتفع ناسداك المركب (IXIC – Nasdaq Composite) بمقدار 101.50 نقطة، أو 0.42%، إلى 24,429.89 نقطة بحسب رويترز؛ بينما سجلت أسوشيتد برس 24,429.88 نقطة.
صعد راسل 2000 (RUT – Russell 2000) بمقدار 12.44 نقطة، أو نحو 0.5%، إلى 2,714.31 نقطة، ما يعكس بعض المرونة في الشركات الصغيرة رغم ضعف المؤشرات الأوسع.
امتدت خسائر إس آند بي 500 إلى 5 جلسات متتالية، وهي أطول سلسلة تراجع له منذ يونيو 2026، بينما أنهى ناسداك سلسلة خسائر دامت 4 جلسات.
🧠 نظرة مُركّب: لا تعني مكاسب ناسداك أن شهية المخاطرة عادت إلى كامل قطاع التكنولوجيا. فقد جاءت الجلسة متباينة للغاية بين شركات الرقائق والأمن السيبراني والتجزئة، بينما ظل داو جونز تحت ضغط قوي من الرعاية الصحية والطاقة.
📉 خسائر الأسبوع واتساع السوق: اللون الأخضر في ناسداك لا يخفي الضعف
خلال الأسبوع حتى إغلاق الأربعاء، تراجع إس آند بي 500 بمقدار 238.04 نقطة أو 3.1%، وخسر داو جونز 2,149.38 نقطة أو 4.1%.
انخفض ناسداك خلال الأسبوع بمقدار 706.39 نقطة أو 2.8%، وتراجع راسل 2000 بمقدار 76.18 نقطة أو 2.7%.
منذ بداية 2026 وحتى هذا الإغلاق، بقي إس آند بي 500 مرتفعًا 7%، وداو جونز 4.4%، وناسداك 5.1%، وراسل 2000 9.4%.
في بورصة نيويورك (NYSE)، فاق عدد الأسهم الهابطة الصاعدة بنسبة 1.41 إلى 1، مع تسجيل 43 قمة جديدة مقابل 642 قاعًا جديدًا.
في ناسداك، ارتفعت 2,197 شركة وتراجعت 2,569 شركة، بنسبة تفوق للأسهم الهابطة بلغت 1.17 إلى 1؛ وسُجلت 33 قمة مقابل 439 قاعًا جديدًا خلال 52 أسبوعًا.
بلغ حجم التداول في البورصات الأميركية 17.46 مليار سهم، مقابل متوسط 18.90 مليار سهم خلال آخر 20 جلسة.
🧠 نظرة مُركّب: تكشف بيانات اتساع السوق (Market Breadth) أن صعود مؤشر واحد لا يكفي لتأكيد انتهاء التصحيح. فكثرة القيعان الجديدة مقارنة بالقمم تعكس هشاشة داخلية، حتى عندما تدعم مجموعة محدودة من الأسهم المؤشر الرئيسي.
🕒 من تفاؤل العقود الآجلة إلى إغلاق متقلب
قبل الافتتاح، ارتفعت عقود ناسداك 100 (NDX – Nasdaq 100) بنسبة 0.5%، وعقود إس آند بي 500 بنسبة 0.1%، بينما تراجعت عقود داو جونز بنسبة 0.1%.
دعمت نتائج إنفيديا المزاج الأولي، وارتفع سهمها بنحو 3% في تداولات ما قبل الافتتاح، قبل أن تتلاشى المكاسب أثناء الجلسة.
بعد صدور محضر اجتماع الفيدرالي لشهر أكتوبر، تحول إس آند بي 500 من مكاسب محدودة إلى المنطقة الحمراء، فيما حافظ ناسداك على ارتفاع طفيف عند الإغلاق.
يوضح اختلاف العقود الآجلة عن الإغلاق النقدي أن البيانات تعكس مراحل زمنية مختلفة، ولا يجوز جمعها بوصفها أسعارًا متزامنة.
🧠 نظرة مُركّب: تفاعل السوق مع التوجيه المستقبلي والفائدة كان أقوى من استجابته للنتائج التاريخية؛ وهي إشارة إلى أن المستثمرين يطلبون الآن أدلة أكثر على العائد المستدام من الإنفاق على الذكاء الاصطناعي.
🚀 إنفيديا: نتائج استثنائية لا تمنع هبوط السهم
تجاوزت إنفيديا (NVDA – Nvidia) توقعات المحللين في نتائجها الفصلية، وقدمت توقعات إيرادات للربع التالي أعلى من الإجماع، وفق التقارير المرفقة.
قفز السهم في بداية الجلسة، لكنه أنهى التداول منخفضًا بنحو 2.9% وفق رويترز، وقريبًا من 3% في التغطيات الأخرى.
ربطت التقارير تقلب السهم أيضًا بحالة عدم اليقين بشأن رحيل المؤسس والرئيس التنفيذي السابق جنسن هوانغ (Jensen Huang)، وهي رواية خبرية استثنائية ينبغي عدم فصلها عن مصدرها أو معاملتها بوصفها حقيقة مستقلة دون تحقق.
أشارت التغطيات إلى تراجع السهم بأكثر من 35% عن ذروته المسجلة في أكتوبر 2026، رغم قوة نتائج الأعمال.
حقق مؤشر فيلادلفيا لأشباه الموصلات (SOX – Philadelphia Semiconductor Index) مكسبًا محدودًا بنحو 0.1% بعد جلسة متقلبة، في دلالة على استمرار التوقعات المرتفعة للقطاع.
🧠 نظرة مُركّب: هناك فرق جوهري بين قوة الطلب على رقائق الذكاء الاصطناعي وبين جاذبية سعر السهم. فقد تكون الأرباح ممتازة، لكن إذا كانت السوق قد سعّرت نموًا أعلى أو مخاطر أقل، يمكن أن ينخفض السهم رغم تجاوز التوقعات.
🧩 الرقائق تتباين: برودكوم وAMD ترتفعان مقابل ضعف مارفيل وإنتل وميكرون
صعد سهم برودكوم (AVGO – Broadcom) بنحو 4%، وارتفع أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بنحو 5%، مع تسجيل رويترز مكسبًا أكثر تحديدًا لـAMD بلغ 5.3%.
تراجع مارفيل تكنولوجي (MRVL – Marvell Technology) بنحو 2%، وانخفض إنتل (INTC – Intel) بنحو 0.9% إلى 1%.
خسر ميكرون تكنولوجي (MU – Micron Technology) نحو 1%، في حين أنهى صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) الجلسة على ارتفاع طفيف بعد تقلبه بين المكاسب والخسائر.
يوضح التفاوت أن السوق لا يعامل جميع شركات الرقائق بالطريقة نفسها، بل يميز بين نماذج الأعمال والعملاء وفرص النمو والمخاطر الخاصة بكل شركة.
🧠 نظرة مُركّب: ارتفاع AMD وبرودكوم رغم هبوط إنفيديا قد يعكس إعادة توزيع المراكز داخل القطاع، وليس حكمًا قاطعًا على تراجع الطلب الكلي على الحوسبة.
🛡️ الأمن السيبراني يقود مكاسب التكنولوجيا
قفز بالو ألتو نتوركس (PANW – Palo Alto Networks) بنحو 10%، ليتصدر موجة صعود قوية في أسهم الأمن السيبراني.
ارتفع كراود سترايك (CRWD – CrowdStrike) بنحو 8%، وصعد فورتينت (FTNT – Fortinet) بنحو 6%.
شكلت هذه المكاسب نقطة قوة داخل ناسداك، في وقت تراجعت فيه بعض شركات البنية التحتية للذكاء الاصطناعي.
لا تحدد المادة سببًا تشغيليًا جديدًا لكل سهم، ولذلك لا يصح نسب المكاسب إلى عقود أو نتائج مالية لم ترد في المصادر.
🧠 نظرة مُركّب: يمكن أن يستمر الطلب على الأمن السيبراني (Cybersecurity) حتى مع تراجع الحماس لبعض استثمارات الذكاء الاصطناعي؛ لكن ارتفاع الأسهم في جلسة واحدة لا يكفي وحده لتأكيد تغير اتجاهها الطويل.
🏥 يونايتد هيلث وهيومانا تضغطان على القطاع الصحي
هبط يونايتد هيلث (UNH – UnitedHealth Group) بنحو 10%، وكان أكبر المساهمين في خسائر داو جونز خلال الجلسة.
تراجع هيومانا (HUM – Humana) بنحو 13%، وتصدر قائمة الخاسرين في إس آند بي 500.
ربطت التغطية الخسائر بمخاوف متصاعدة من التدقيق التنظيمي (Regulatory Scrutiny) الذي قد تواجهه شركات التأمين الصحي.
خسر قطاع الرعاية الصحية في إس آند بي 500 قرابة 2%، بينما تراجع القطاع المالي نحو 1%.
لم تذكر المصادر صدور إجراء تنظيمي جديد محدد خلال الجلسة، ما يستوجب الفصل بين المخاوف والقرارات النافذة.
🧠 نظرة مُركّب: تسعير المخاطر التنظيمية قد يضغط على الأسهم قبل ظهور أثر مالي ملموس. ويظل تحديد طبيعة أي إجراء رسمي وتكلفته الفعلية شرطًا لتقييم أثره في الأرباح المستقبلية.
🛍️ تجار التجزئة يحققون مكاسب رغم ضغوط المستهلك
ارتفع تي جي إكس (TJX – TJX Companies) بنحو 8% بعد توقعات قوية للمبيعات السنوية واستمرار الطلب قبل موسم العطلات.
صعد تارغت (TGT – Target) بنحو 4%، مدعومًا بتوقعات إيجابية لموسم التسوق، رغم تراجعه في تداولات ما قبل الافتتاح في تقرير سابق.
ارتفع لويز (LOW – Lowe’s) بنحو 1% بعد إعلان نتائج فصلية تجاوزت توقعات السوق.
كانت هوم ديبوت (HD – Home Depot) ضمن الشركات التي أعلنت نتائجها خلال الأسبوع، بينما ترقب المستثمرون نتائج وول مارت (WMT – Walmart) يوم الخميس 19 نوفمبر 2026.
صعد أمازون (AMZN – Amazon) بنسبة 3.8%، ما دعم تفوق قطاع السلع الاستهلاكية الكمالية (Consumer Discretionary) نسبيًا.
ارتفع سهم تيك تو إنتراكتيف (TTWO – Take-Two Interactive) بنسبة 6.2% قبيل طرح لعبة غراند ثفت أوتو 6 (Grand Theft Auto VI).
🧠 نظرة مُركّب: أظهر القطاع الاستهلاكي قدرة على تحقيق مكاسب انتقائية رغم مخاوف الفائدة والتضخم. وتظل توقعات الإدارة وسلوك المستهلك أكثر أهمية من المفاجأة الإيجابية في الأرباح وحدها.
🛒 وول مارت أمام اختبار أرباح وتحرك متوقع يقارب 6%
توقعت بيانات فيزيبل ألفا (Visible Alpha) أن تحقق وول مارت (WMT – Walmart) إيرادات فصلية تبلغ 187.3 مليار دولار، وصافي ربح يقارب 5.02 مليارات دولار.
ارتفع السهم بنحو 14% منذ بداية 2026، بعد تعافيه من مستويات منخفضة في أوائل الخريف.
أشارت حسابات مستندة إلى سوق الخيارات (Options Market) إلى احتمال تحرك السهم بنحو 6% صعودًا أو هبوطًا بحلول نهاية الأسبوع.
تعادل السيناريوهات السعرية التقريبية الواردة في المصدر صعودًا إلى قرب 135 دولارًا أو هبوطًا إلى نحو 120 دولارًا؛ وهي نطاقات مستنبطة من التسعير وليست توقعًا مؤكدًا.
بلغ متوسط السعر المستهدف لدى المحللين نحو 130 دولارًا، قريبًا من سعر إغلاق الثلاثاء، ما يعكس توقعات حذرة نسبيًا.
كان تقرير منتصف العام السابق قد تضمن توجيهات أقل تفاؤلًا لإيرادات وربحية الربع الثالث، ما يرفع أهمية المقارنة بين النتائج الفعلية والتوجيهات الجديدة.
أظهرت بيانات مكتب الإحصاء الأميركي (U.S. Census Bureau) ارتفاع مبيعات التجزئة بنسبة 0.2% خلال أكتوبر مقارنة بـسبتمبر، بما يتوافق مع التوقعات.
🧠 نظرة مُركّب: قد يصبح تقرير وول مارت مؤشرًا مهمًا على قوة المستهلك الأميركي، لكن التحرك المتوقع من الخيارات يعكس حجم عدم اليقين ولا يحدد اتجاه السهم.
🧠 أنثروبيك: تسعير الطرح عند 83 دولارًا واختبار ضخم لشهية المخاطرة
أفادت رويترز (Reuters)، نقلًا عن شخص مطلع، بأن أنثروبيك (ANT – Anthropic) سعّرت طرحها العام الأولي عند 83 دولارًا للسهم، أعلى من النطاق السابق 70–78 دولارًا.
من المقرر، وفق المواد، بدء التداول في ناسداك يوم الخميس 19 نوفمبر 2026 تحت الرمز ANT؛ وكان تحديد السعر النهائي منتظرًا مساء الأربعاء قبل ورود خبر التسعير.
أشارت سي بي إس نيوز (CBS News) إلى خطة طرح 825 مليون سهم، كان يمكن أن تجمع حتى 64.3 مليار دولار عند الحد الأعلى للنطاق الأولي، قبل التعديل إلى 83 دولارًا.
حسابيًا، تبلغ القيمة الإجمالية لـ825 مليون سهم عند 83 دولارًا نحو 68.48 مليار دولار، إذا ظل عدد الأسهم المطروحة ثابتًا؛ وهذا حساب افتراضي وليس تأكيدًا لحصيلة نهائية معلنة.
ربطت التقارير نطاق 70–78 دولارًا بتقييم يصل إلى نحو 1.4 تريليون دولار، بينما أشارت توقعات قبل التسعير إلى أن تجاوز 80 دولارًا قد يرفع القيمة التقديرية نحو 1.5–1.6 تريليون دولار، بحسب عدد الأسهم وطريقة حساب التقييم.
ذكرت سي بي إس نيوز أن الشركة تعتزم جمع 26 مليار دولار إضافية من جهات بينها أدفانسد مايكرو ديفايسز (AMD) وبرودكوم (AVGO) وغوغل (Google) ومايكروسوفت (MSFT – Microsoft) وإنفيديا (NVDA).
قارن التقرير الطرح باكتتاب سبيس إكس (SPCX – SpaceX) الذي جمع، بحسب المادة، 75 مليار دولار عند إدراجه في يونيو 2026 بتقييم يقارب 1.7 تريليون دولار، مع قيمة سوقية لاحقة دون تريليوني دولار.
🧠 نظرة مُركّب: يشكل طرح أنثروبيك اختبارًا لمدى استعداد المستثمرين لدفع تقييمات تريليونية لشركات الذكاء الاصطناعي قبل استقرار ربحيتها. ويجب الفصل بين سعر الاكتتاب وسعر أول صفقة والقيمة السوقية المخففة بالكامل.
💸 مليارات الثروة الورقية لموظفي أنثروبيك
قدّرت منصة هيل (Hill) أن 598 موظفًا من غير المؤسسين قد يمتلك كل منهم أسهمًا أو حقوق ملكية تتجاوز قيمتها 100 مليون دولار بعد الطرح، وفق نموذجها التقديري.
قدّرت ساكرا (Sacra) أن نحو 2,800 موظف حالي وسابق يمكن أن يمتلك كل منهم حقوق ملكية مستحقة تتجاوز مليون دولار قبل الضرائب، عند تقييم للشركة يبلغ 1.35 تريليون دولار.
شددت رويترز على أنها لم تتمكن من التحقق المستقل من هذه التقديرات، وأن وثائق الطرح لا تكشف توزيع الثروة على الأفراد.
كشفت الشركة عن 119 مليار دولار من الأرباح الورقية (Paper Gains) لحاملي الخيارات حتى 30 سبتمبر 2026، منها نحو 73 مليار دولار مرتبطة بحقوق استحقت ويمكن ممارستها، بمتوسط سعر تنفيذ مرجح 2.91 دولار للسهم.
بلغ متوسط سعر تنفيذ الخيارات الممنوحة حتى 2023 والمستمرة بنهاية ذلك العام نحو 0.52 دولار، بينما كان متوسط سعر تنفيذ خيارات الموظفين الممنوحة خلال 2024 نحو 1.30 دولار.
توسع عدد العاملين من نحو 940 موظفًا بنهاية 2024 إلى قرابة 5,300 موظف بحلول 30 سبتمبر 2026.
أظهر إعلان توظيف إداري في مايو 2024 راتبًا سنويًا بين 140 ألفًا و190 ألف دولار، مع الإشارة إلى أن حقوق الملكية تشكل عنصرًا رئيسيًا في التعويض الإجمالي.
منحت الشركة مديرها المالي كريشنا راو (Krishna Rao) نحو 14 مليون خيار في 2024 بسعر تنفيذ 1.30 دولار؛ وقدرت المادة قيمتها الجوهرية الإجمالية بنحو مليار دولار عند نطاق الطرح، قبل تكاليف التنفيذ والضرائب.
تسمح الشروط الموصوفة لموظفي الشركة غير المؤسسين ببيع ما يصل إلى 10% من ممتلكاتهم في أول يوم تداول، ثم 35% إضافية بعد إعلان نتائج السنة المالية 2026، وفق التفاصيل الواردة في المادة.
🧠 نظرة مُركّب: لا تساوي الثروة الورقية سيولة نقدية في حساب الموظف. فالقيمة النهائية تتأثر بـسعر التداول والاستحقاق (Vesting) وتكلفة ممارسة الخيارات والضرائب وقيود البيع؛ وقد يخلق فك القيود مستقبلًا ضغط عرض على السهم.
⚠️ هل يمكن أن يصبح اكتتاب أنثروبيك فخًا للتقييمات المرتفعة؟
رغم الطلب القوي على الطرح، تشير التحليلات المرفقة إلى أن التقييم المرتفع يضع على الشركة عبئًا كبيرًا لتحقيق نمو مستدام في الإيرادات والأرباح.
نقلت سي بي إس نيوز عن خبير الاكتتابات ماثيو كينيدي (Matthew Kennedy) أن الطرح قد يمثل نقطة تحول لأسهم الذكاء الاصطناعي وسوق الاكتتابات عمومًا.
طرح كينيدي مثالًا افتراضيًا لوصول السهم إلى 100 دولار في يومه الأول بوصفه ارتفاعًا جيدًا، مقابل صعود قرب 140 دولارًا بوصفه إشارة إلى عودة حماس أشد؛ وليست هذه الأسعار نتائج تداول فعلية.
حققت أنثروبيك، وفق بيانات منسوبة إلى إفصاحها، إيرادات تقارب 17 مليار دولار في الربع الثالث من 2026، بزيادة 45% عن الربع الثاني، لكنها لم تكن قد حققت الربحية بعد بحسب المادة.
أوردت التغطية ديونًا بنحو 6.2 مليارات دولار والتزامات طويلة الأجل للإنفاق على الرقائق والبنية التحتية تقارب تريليون دولار حتى 2045.
تواجه الشركة منافسة من أوبن إيه آي (OpenAI) وألفابت (GOOGL – Alphabet) وميتا (META – Meta Platforms) ونماذج مفتوحة المصدر (Open-Source Models) ومنصات صينية.
حذّر جاي ريتر (Jay Ritter) من أن نجاح الشركة تجاريًا لا يضمن سهولة الوفاء بتوقعات سوقية شديدة الارتفاع، خصوصًا مع ارتفاع تكلفة الحوسبة والإنفاق الرأسمالي.
أشار التقرير إلى ضغوط سياسية محتملة على توسع مراكز البيانات، لكنها تظل مخاطر تنظيمية مستقبلية وليست إعلانًا في المواد عن وقف نافذ شامل للمشروعات.
🧠 نظرة مُركّب: الشركة الجيدة ليست بالضرورة السهم الجيد عند أي سعر. فالتقييم المرتفع يتطلب نموًا سريعًا ومستمرًا مع تحسن التدفقات النقدية؛ وأي تباطؤ في الإيرادات أو ارتفاع في تكاليف الحوسبة قد يؤدي إلى إعادة تسعير حادة.
🏦 محضر الفيدرالي: شبه إجماع على رفع الفائدة إذا استمر التضخم
أظهر محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC – Federal Open Market Committee) المنعقد يومي 27 و28 أكتوبر 2026 أن جميع المشاركين تقريبًا رأوا أن زيادات إضافية في الفائدة ستكون مناسبة إذا تطور الاقتصاد وفق توقعاتهم الأساسية.
أبقى البنك المركزي نطاق الفائدة دون تغيير عند 3.75%–4.00% في اجتماع أكتوبر، بعدما رفعه بمقدار 25 نقطة أساس في سبتمبر، وفق التقرير.
ظل هدف التضخم لدى الفيدرالي عند 2%، بينما أشارت البيانات الأخيرة إلى ضغوط سعرية واسعة ومستمرة.
أظهر ملخص التوقعات الاقتصادية لشهر سبتمبر (SEP – Summary of Economic Projections)، وفق المادة، توقع زيادة أخرى خلال 2026 ثم تثبيت الفائدة طوال 2027؛ ويعكس ذلك توقعات وقت إصدار الملخص لا قرارًا ملزمًا.
رأى بعض الأعضاء أن تأجيل التشديد قد يرسخ التضخم ويجبر البنك على تحرك أقوى لاحقًا، بينما فضل آخرون الانتظار لتقييم آثار زيادة سبتمبر والظروف التمويلية والتوترات الجيوسياسية.
أشار المحضر إلى أن بعض المسؤولين اعتبروا زيادة 50 نقطة أساس ممكنة إذا جاءت بيانات التضخم المقبلة غير مواتية.
نقلت التقارير عن الأسواق تسعير احتمال شبه مؤكد لزيادة قدرها 25 نقطة أساس في ديسمبر، في حين كان احتمال رفع أكبر محدودًا وقت النشر.
🧠 نظرة مُركّب: يجب التمييز بين توقعات السوق وقرار الفيدرالي. فاحتمال الرفع في ديسمبر ليس ضمانًا، كما أن عبارة 50 نقطة أساس تعكس سيناريو مطروحًا لدى بعض المسؤولين وليس إجماعًا على تنفيذه.
🔥 كريستوفر والر يلوّح بتحرك أشد لمكافحة التضخم
حذر محافظ الفيدرالي كريستوفر والر (Christopher Waller) من أن التضخم يتحرك في اتجاه غير مرغوب وأن ضغوط الأسعار لم تعد محصورة في عدد قليل من الفئات.
أشار إلى احتمال الحاجة إلى خطوات أكثر حدة، وطرح احتمال زيادة الفائدة بمقدار نصف نقطة مئوية في اجتماع ديسمبر 2026.
في المقابل، كان رئيس احتياطي نيويورك الفيدرالي جون ويليامز (John Williams) قد أيد تشديد السياسة النقدية من دون الحاجة، في تقديره، إلى إجراءات دراماتيكية.
ورد في التغطية أن رئيسة احتياطي كليفلاند بيث هاماك (Beth Hammack) والمحافظة ليزا كوك (Lisa Cook) عارضتا قرار التثبيت السابق، وفق توصيف المصدر.
يعكس اختلاف المواقف تباينًا بشأن سرعة التشديد لا بالضرورة بشأن استمرار مخاطر التضخم.
🧠 نظرة مُركّب: تزيد التصريحات المتشددة حساسية أسهم النمو والسندات لأي مفاجأة في بيانات الأسعار. لكن تحديد حجم الرفع يتطلب متابعة التضخم وسوق العمل والقرار الرسمي المقبل.
🧱 الفيدرالي يحذر من ديون الذكاء الاصطناعي والتقييمات المرتفعة
كشف المحضر عن مخاوف بشأن احتمال ألا تحقق الاستثمارات الضخمة في الذكاء الاصطناعي العوائد التي ينتظرها المستثمرون.
أشار معظم المشاركين إلى نمو الديون المرتبطة بالذكاء الاصطناعي بسرعة، وأن جزءًا مهمًا من التمويل يجري عبر هياكل معقدة وغير شفافة (Complex and Opaque Financing Structures).
أبدى بعض المسؤولين قلقًا من تركز التعرض المالي للقطاع في عدد محدود من الشركات، ما قد يزيد انتقال الصدمات بين المؤسسات والأسواق.
رأى موظفو الفيدرالي أن ارتفاع تقييمات الأصول والرافعة المالية لصناديق التحوط (Hedge Fund Leverage) من أبرز مواطن الضعف، في حين توفر الميزانيات القوية للبنوك والأسر قدرًا من الحماية.
حذر مسؤولون من أن قدرة الوسطاء على توفير السيولة (Dealer Intermediation) قد تصبح محدودة أثناء فترات التوتر، ما يضاعف تقلبات الأسعار.
ناقش بعض المشاركين تقوية رؤوس أموال البنوك وتحسين الاستعداد لاستخدام نافذة الخصم (Discount Window)، بل وطرحوا إمكان أدوات شراء أصول مخصصة للاستقرار المالي.
شدد آخرون على أن السياسة النقدية ليست الأداة المناسبة لمعالجة كل اضطراب مالي، وأن أي تدخل ينبغي أن يكون محددًا ومؤقتًا.
اعتبر عدد من المسؤولين أن التوسع في مراكز البيانات قد يضيف إلى التضخم إذا سبق الطلب على الكهرباء والمعدات والعمالة نمو القدرة الإنتاجية.
🧠 نظرة مُركّب: الخطر ليس مجرد انخفاض سهم تكنولوجي؛ بل احتمال انتقال أثر ضعف عوائد الاستثمار عبر الديون والمقرضين وصناديق التحوط. ومع ذلك وصف موظفو الفيدرالي النظام المالي بأنه قادر على الصمود، وهو تمييز مهم بين رصد مواطن ضعف والإعلان عن أزمة قائمة.
📉 السندات والذهب وبيتكوين: إعادة تسعير واسعة للأصول
تراجع عائد سندات الخزانة الأميركية لأجل 10 سنوات (U.S. 10-Year Treasury Yield) إلى نحو 5.07% من 5.12% في إغلاق الثلاثاء.
انخفضت العقود الآجلة للذهب بنحو 3.5% إلى قرابة 3,730 دولارًا للأونصة في تحديث الأربعاء، بعد أن كانت قرب 3,770 دولارًا في قراءة صباحية؛ ووُصفت المستويات بأنها الأدنى منذ نحو 14 شهرًا.
تداولت بيتكوين (BTC-USD – Bitcoin) قرب 62,400 دولار، مقارنة بنحو 80 ألف دولار قبل أسبوعين، في إشارة إلى استمرار الضغوط على الأصول عالية المخاطرة.
لا يعني انخفاض عوائد السندات بالضرورة تحسن شهية المخاطرة؛ فقد يتزامن مع طلب على الأصول الأكثر أمانًا أو مع تغير توقعات النمو والتضخم.
🧠 نظرة مُركّب: الجمع بين هبوط الذهب وبيتكوين والنفط وتراجع عائد السندات يشير إلى تعدد محركات السوق، من السيولة والتضخم إلى الطلب العالمي. ولا يصح تفسير جميع التحركات بسبب واحد.
🛢️ النفط يهبط مع مفاجأة المخزونات وتوقعات فائض المعروض
أغلقت عقود برنت (BZ=F – Brent Crude Futures) منخفضة 1.19 دولار أو 1.28% عند 91.95 دولارًا للبرميل.
هبط خام غرب تكساس الوسيط (CL=F – WTI Crude Futures) بمقدار 2.75 دولار أو 3.2% إلى 83.26 دولارًا للبرميل، وهو أدنى إغلاق منذ 26 أغسطس 2026، وفق رويترز.
سجلت تحديثات لحظية أثناء الجلسة هبوط غرب تكساس بنحو 3.7% إلى 82.85 دولارًا؛ وهذا لا يتعارض مع سعر التسوية النهائي 83.26 دولارًا لاختلاف التوقيت.
ارتفعت مخزونات النفط الخام الأميركية بمقدار 3.4 ملايين برميل إلى 417.8 مليون برميل خلال الأسبوع المنتهي في 13 نوفمبر، مقابل توقعات بزيادة 58 ألف برميل فقط.
زادت مخزونات البنزين بمقدار 5.2 ملايين برميل إلى 215.9 مليون برميل، مقارنة بتوقعات زيادة 1.6 مليون برميل.
ارتفعت مخزونات المقطرات، بما فيها الديزل ووقود التدفئة، بمقدار 1.6 مليون برميل إلى 104.9 ملايين برميل، مقابل توقعات زيادة 1.3 مليون برميل.
أشارت التغطية إلى أن الخامين كانا يتجهان نحو انخفاض يقارب 20% خلال نوفمبر، مع تنامي توقعات فائض المعروض العالمي وزيادة صادرات الشرق الأوسط.
اتسع الفارق بين برنت وغرب تكساس، مع ضغوط إضافية على الخام الأميركي مرتبطة بالمخزونات وصعوبات فرص المراجحة التصديرية إلى آسيا وشمال غرب أوروبا.
🧠 نظرة مُركّب: جاءت زيادة المخزونات أعلى بكثير من التوقعات، ما دعم رواية وفرة المعروض. لكن أسعار النفط تظل شديدة الحساسية لتعطل الشحنات أو تغير الإمدادات؛ لذا يجب قراءة بيانات المخزون إلى جانب المخاطر الجيوسياسية.
⛽ شركات الطاقة وأسعار البنزين تتراجع مع النفط
خسر قطاع الطاقة في إس آند بي 500 (S&P 500 Energy Sector) نحو 3.5%، وكان الأسوأ بين 11 قطاعًا رئيسيًا.
هبطت أسهم فاليرو إنرجي (VLO – Valero Energy) وماراثون بتروليوم (MPC – Marathon Petroleum) وفيليبس 66 (PSX – Phillips 66) بنحو 5% لكل منها.
أشارت المادة إلى انخفاض الخام الأميركي بنحو 20% منذ بداية الشهر، ما انعكس على أسعار الوقود في محطات التعبئة.
بلغ متوسط سعر البنزين العادي في الولايات المتحدة نحو 3.75 دولارات للغالون يوم الأربعاء، مقابل 4.30 دولارات قبل شهر، لكنه ظل أعلى من نحو 3.08 دولارات قبل عام.
قد يساعد انخفاض الوقود المستهلكين في المدى القريب، لكنه يضغط على إيرادات بعض شركات الطاقة، مع اختلاف الأثر بين المنتجين والمصافي وشركات الخدمات.
🧠 نظرة مُركّب: لا تتحرك أرباح جميع شركات الطاقة بالتساوي مع سعر الخام. فالمصافي تتأثر أيضًا بـهوامش التكرير، بينما يعتمد المنتجون بصورة أكبر على أسعار النفط والغاز وتكاليف الاستخراج.
🌍 مضيق هرمز يبقى مصدر خطر رغم هيمنة فائض المعروض
ذكرت رويترز استمرار الحرب المرتبطة بـإيران ومخاطر الشحن عبر مضيق هرمز (Strait of Hormuz)، رغم أن توقعات المعروض ضغطت على الأسعار في الجلسة.
أفادت التغطية بوقوع هجمات متبادلة شملت مواقع أميركية في الكويت وجزيرة قشم (Qeshm)، وإعلان البحرين اعتراض هجمات، وفق الروايات المنقولة في المصدر.
ذكرت شركة أدنوك للإمداد والخدمات (ADNOC Logistics & Services) فقدان أحد أفراد طاقم سفينة وإصابة 11 شخصًا بعد هجوم في المضيق يوم الثلاثاء، وفق التقرير.
أوردت المادة تعرض ناقلة غاز بترولي مسال لهجوم قبالة عُمان يوم الاثنين وإجلاء طاقمها.
كما نقلت إعلان الحوثيين (Houthis) إطلاق 5 طائرات مسيّرة باتجاه محطتي ضخ على خط الأنابيب السعودي شرق–غرب (East–West Pipeline).
أشارت تحليلات إل إس إي جي (LSEG) إلى أن عودة تدفقات الشحن عبر هرمز إلى طبيعتها لم تكن ممكنة في الظروف الموصوفة وقت التقرير.
تطرقت التغطية إلى اتصالات دبلوماسية مرتقبة بين دونالد ترامب (Donald Trump) وفلاديمير بوتين (Vladimir Putin) وشي جين بينغ (Xi Jinping) بشأن ملفات دولية، بينها الحرب في أوكرانيا.
🧠 نظرة مُركّب: يجمع سوق النفط بين قوتين متعاكستين: مخزونات وفائض معروض يدفعان الأسعار إلى الهبوط، ومخاطر تعطل الإمدادات التي قد ترفع علاوة المخاطر سريعًا. والتفاصيل العسكرية والدبلوماسية هنا منقولة عن المواد المرفقة وتحتاج إلى تحقق مستقل قبل اعتمادها كوقائع نهائية.
🔐 محكمة أبوظبي تأمر بتجميد أصول رقمية مرتبطة باختراق باينانس
أفادت رويترز بأن محكمة سوق أبوظبي العالمي (ADGM – Abu Dhabi Global Market) أصدرت أمرًا لتجميد أصول رقمية ضمن جهود استعادة جزء من 6.3 مليارات دولار من الرموز المسروقة من محافظ تديرها باينانس (Binance).
شمل الأمر 18 شركة، بينها سيركل (CRCL – Circle) ووورلد ليبرتي فاينانشال (World Liberty Financial)، وأكدت المحكمة أن الشركات المذكورة غير متهمة بارتكاب مخالفات.
يعود الاختراق، بحسب التغطية، إلى 29 أكتوبر 2026، ونسبته السلطات الأميركية إلى كوريا الشمالية؛ وهذه نسبة اتهام رسمية منقولة وليست حكمًا قضائيًا نهائيًا بالمسؤولية.
ذكرت باينانس أن نحو 2.85 مليار دولار من الأصول المسروقة جرى تجميدها أو اعتراضها بواسطة أطراف أخرى.
أشارت المادة إلى أن تيثر (Tether) جمّدت نحو 1.5 مليار دولار من الأصول، لكنها لم تكن ضمن الشركات المشمولة بالأمر القضائي المذكور، مع استمرار التنسيق المباشر لاستعادة الأموال.
يمنع الأمر الشركات المشمولة من نقل الرموز أو إقراضها أو مبادلتها أو مزجها بأصول أخرى إلى حين اتخاذ إجراءات قضائية لاحقة.
أكدت باينانس أنها استوعبت الأثر المالي للخسائر وعوضت العملاء، لكنها تواصل إجراءات التتبع والاسترداد بمساعدة مكتب المحاماة جيبسون دن (Gibson Dunn).
حُددت جلسة أخرى في 1 ديسمبر 2026 للنظر في استمرار أمر التجميد وشروطه.
🧠 نظرة مُركّب: يوضح القرار دور الجهات المصدرة للعملات المستقرة والمحاكم في تعطيل حركة الأصول المسروقة، لكنه لا يعني أن جميع الأموال المجمدة قد استُعيدت بالفعل. كما يجب التمييز بين الامتثال لأمر قضائي والاتهام بالمشاركة في الاختراق.
🔮 النظرة المستقبلية
السيناريو الإيجابي: يستقر أداء إنفيديا (NVDA) والرقائق، ويُستقبل طرح أنثروبيك (ANT) دون مبالغة في أسعار التداول، وتخف حدة توقعات رفع الفائدة مع بيانات تضخم أكثر اعتدالًا، بينما يستفيد المستهلك من انخفاض أسعار الوقود.
السيناريو الأساسي: تستمر الانتقائية القطاعية؛ ترتفع بعض شركات الأمن السيبراني والتجزئة والرقائق، بينما تتعرض شركات أخرى لضغوط من التقييمات المرتفعة والتمويل والتنظيم، مع تقلب النفط بين وفرة المخزونات ومخاطر هرمز.
السيناريو السلبي: يؤدي تشدد الفيدرالي أو تراجع العوائد المتوقعة من استثمارات الذكاء الاصطناعي إلى ضغط متجدد على التقييمات والديون، ويتزامن ذلك مع اضطراب أكبر في الطاقة أو موجة بيع مرتبطة بتسعير اكتتاب أنثروبيك.
المؤشرات تحت المراقبة: داو جونز (DJI) عند 50,198.17، وإس آند بي 500 (SPX) قرب 7,323.64، وناسداك (IXIC) قرب 24,429.89، وراسل 2000 (RUT) عند 2,714.31.
الأسهم تحت المراقبة: إنفيديا (NVDA)، أنثروبيك (ANT)، AMD، برودكوم (AVGO)، بالو ألتو (PANW)، كراود سترايك (CRWD)، يونايتد هيلث (UNH)، هيومانا (HUM)، وول مارت (WMT) وأمازون (AMZN).
المواعيد المهمة: بدء تداول أنثروبيك ونتائج وول مارت يوم 19 نوفمبر 2026 وفق المواد، وجلسة النظر في تجميد الأصول يوم 1 ديسمبر 2026، واجتماع الفيدرالي المرتقب في ديسمبر.
الأصول تحت المراقبة: برنت (BZ=F) عند تسوية 91.95 دولارًا، وغرب تكساس (CL=F) عند 83.26 دولارًا، والذهب قرب 3,730 دولارًا في تحديث لحظي، وبيتكوين (BTC-USD) قرب 62,400 دولار، وعائد الخزانة لأجل 10 سنوات عند 5.07%.
🧾 خلاصة مُركّب: أرباح قياسية لا تكفي عندما تصبح تكلفة رأس المال هي الحكم
أغلق داو جونز منخفضًا 561.25 نقطة إلى 50,198.17، وتراجع إس آند بي 500 إلى نحو 7,323.64، بينما ارتفع ناسداك إلى نحو 24,429.89 وصعد راسل 2000 إلى 2,714.31.
واصل إس آند بي 500 خسائره للجلسة الخامسة، مع اتساع سلبي للسوق وارتفاع ملحوظ في عدد الأسهم التي سجلت قيعانًا جديدة.
هبطت إنفيديا (NVDA) بنحو 3% رغم نتائج وتوجيهات قوية، بينما ارتفعت AMD بنحو 5.3% وبرودكوم نحو 4%، وقفزت أسهم الأمن السيبراني حتى 10%.
تصدرت يونايتد هيلث (UNH) وهيومانا (HUM) الخسائر بتراجعات تقارب 10% و13%، في مقابل ارتفاع تي جي إكس (TJX) 8% وتارغت (TGT) 4%.
سعّرت أنثروبيك (ANT) طرحها، وفق تقرير رويترز، عند 83 دولارًا للسهم، في اختبار لتقييمات تتجاوز التريليون دولار، مع تقديرات كبيرة لثروات الموظفين الورقية لا تمثل أموالًا محققة بعد.
كشف محضر الفيدرالي عن ميل واسع إلى مزيد من رفع الفائدة وتحذيرات من ديون الذكاء الاصطناعي والرافعة المالية والتقييمات المرتفعة.
هبط غرب تكساس إلى تسوية 83.26 دولارًا وبرنت إلى 91.95 دولارًا مع زيادة مفاجئة في المخزونات، رغم استمرار مخاطر الشحن في هرمز.
تحركت بيتكوين قرب 62,400 دولار، وتراجع الذهب إلى نحو 3,730 دولارًا، وانخفض عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.07%.
أمرت محكمة أبوظبي بتجميد أصول رقمية مرتبطة بسرقة من محافظ باينانس قُدرت بنحو 6.3 مليارات دولار، دون اتهام الشركات الثماني عشرة المشمولة بالأمر بارتكاب مخالفات.
الخلاصة الاستثمارية: لا تختبر الأسواق قدرة الشركات على تحقيق نمو قوي فحسب، بل تختبر أيضًا سعر ذلك النمو وطريقة تمويله وقابليته للاستمرار. وبين إنفيديا وأنثروبيك والفيدرالي، بات السؤال الأهم: هل تكفي الأرباح المستقبلية لتبرير التقييمات والديون الحالية؟
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
