


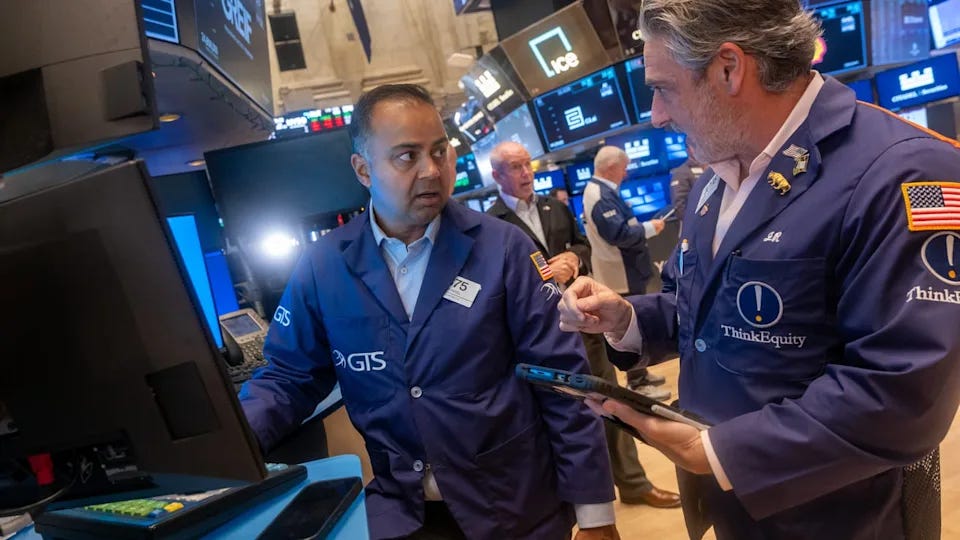
تتجه العقود الآجلة للأسهم الأمريكية إلى الارتفاع صباح الجمعة 9 أكتوبر 2026، بقيادة قطاع التكنولوجيا، بعد موجة بيع قوية ضربت الأسهم المرتبطة بالذكاء الاصطناعي في جلسة الخميس ودفعت مؤشر ناسداك المركب (IXIC – Nasdaq Composite) إلى تسجيل أكبر خسارة يومية له منذ منتصف أغسطس.
وارتفعت العقود الآجلة لـناسداك 100 (NDX – Nasdaq 100) بنسبة 0.75%، بينما صعدت عقود S&P 500 (SPX – S&P 500) بنحو 0.38%، وأضافت عقود داو جونز الصناعي (DJI – Dow Jones Industrial Average) نحو 59 نقطة أو 0.11%.
لكن الارتداد يأتي بعد جلستين متتاليتين من الخسائر في ناسداك، وسط تساؤلات متزايدة حول تقييمات شركات الذكاء الاصطناعي، وحجم الإيرادات الفعلية لـOpenAI، وقدرة الشركات المستقلة في القطاع على تبرير مستويات الإنفاق والتمويل المرتفعة.
وفي الوقت نفسه، ساعد تراجع النفط على تخفيف جزء من الضغوط التضخمية، بينما أثارت خطوة جديدة من سبيس إكس (SPCX – SpaceX) اضطرابًا واسعًا في أسهم الاتصالات الأمريكية.
🔮 نظرة مُركّب: ارتداد العقود الآجلة لا يعني بالضرورة انتهاء التصحيح في أسهم الذكاء الاصطناعي. جلسة الخميس كشفت عن تحول في السؤال الذي يطرحه المستثمرون: بدلًا من التركيز فقط على حجم سوق AI، أصبح التركيز على مقدار الإيرادات والأرباح والتدفقات النقدية التي يمكن تحقيقها مقابل الإنفاق الرأسمالي والتمويل الضخم الذي يدخل القطاع.
📈 التكنولوجيا تقود محاولة الارتداد قبل الافتتاح
جاءت العقود الآجلة الأمريكية في المنطقة الخضراء صباح الجمعة:
ناسداك 100 (NDX – Nasdaq 100): +0.75%
مؤشر S&P 500 (SPX – S&P 500): +0.38%
داو جونز الصناعي (DJI – Dow Jones Industrial Average): +59 نقطة أو +0.11%
ويكشف الفارق بين المؤشرات أن المستثمرين يحاولون العودة بصورة أكبر إلى أسهم التكنولوجيا، وهي المجموعة التي تعرضت لأقوى ضغوط في الجلسة السابقة.
فقد تراجع ناسداك المركب بأكثر من 1% يوم الخميس، مسجلًا أكبر انخفاض يومي منذ منتصف أغسطس، وممددًا سلسلة خسائره إلى جلستين متتاليتين بعدما وصل إلى مستويات قياسية في وقت سابق من الأسبوع.
كما انخفض S&P 500 بنسبة 0.47% الخميس، بينما تمكن داو جونز من الارتفاع بنحو 0.10%.
🔮 نظرة مُركّب: قيادة ناسداك 100 للارتداد بنسبة 0.75% منطقية بعد أن كان قطاع التكنولوجيا الأكثر تضررًا في الجلسة السابقة. لكن قوة الارتداد بعد الافتتاح ستكون أكثر أهمية من حركة العقود الآجلة نفسها، خصوصًا إذا عادت عمليات البيع عند ارتفاع الأسعار.
💰 إيرادات OpenAI تثير تساؤلات جديدة حول اقتصاديات الذكاء الاصطناعي
كان أحد المحركات الرئيسية لهبوط الخميس تقريرًا يتعلق بحجم إيرادات OpenAI.
وبحسب المعلومات الواردة في التقرير، أبلغت الشركة المستثمرين بأن إيراداتها السنوية وفق معدل التشغيل الحالي (Annualized Revenue) بلغت نحو $50 مليار في أواخر سبتمبر.
ويختلف الرقم بصورة واضحة عن تقدير سابق بلغ نحو $68 مليار كان قد جرى تداوله خلال الشهر السابق.
لكن الفارق البالغ $18 مليار لا يعني بالضرورة أن إيرادات OpenAI انهارت بهذا المقدار.
فوفق المعلومات الواردة، كان الرقم السابق يشمل إجمالي الإيرادات من الشركاء (Gross Revenue From Partners) أيضًا، ما يعني أن جزءًا من الاختلاف يعود إلى طريقة احتساب الإيرادات وليس فقط إلى تغير الأداء التشغيلي.
ورغم ذلك، تعامل المستثمرون مع الخبر بحذر شديد، لأن تقييمات العديد من الشركات المرتبطة بالذكاء الاصطناعي تعتمد على افتراض أن الطلب النهائي سيواصل النمو بوتيرة استثنائية.
🔮 نظرة مُركّب: الفرق بين $50 مليار و$68 مليار مهم، لكن الأهم هو فهم تعريف كل رقم قبل المقارنة بينهما. القضية الأوسع بالنسبة للسوق هي أن المستثمرين بدأوا يطالبون بمزيد من الوضوح حول اقتصاديات الذكاء الاصطناعي: كم تبلغ الإيرادات الحقيقية؟ وما حجم التكاليف؟ وكم من الإنفاق الحالي يمكن تحويله في النهاية إلى أرباح وتدفقات نقدية؟
⚠️ انسحاب Firmus Grid يضيف إشارة حذر جديدة
لم تكن OpenAI المصدر الوحيد للقلق.
فقد انسحبت شركة الحوسبة السحابية فيرموس غريد (Firmus Grid)، المدعومة من إنفيديا (NVDA – Nvidia)، من طرح عام أولي كان من المتوقع أن يكون الأكبر في أستراليا منذ قرابة 3 عقود.
وجاء الانسحاب في وقت بدأت فيه الأسواق تصبح أكثر حساسية تجاه تقييمات الشركات المرتبطة بالبنية التحتية للذكاء الاصطناعي.
وتكتسب هذه الخطوة أهمية لأن طفرة AI لا تعتمد فقط على شركات البرمجيات، بل أيضًا على موجة ضخمة من الإنفاق على مراكز البيانات والرقائق والطاقة والحوسبة السحابية.
لذلك فإن صعوبة طرح شركة مرتبطة بهذا الاتجاه في السوق العامة يمكن قراءتها كإشارة إلى أن المستثمرين أصبحوا أكثر انتقائية بشأن السعر الذي يرغبون في دفعه مقابل النمو المتوقع.
🔮 نظرة مُركّب: انسحاب طرح واحد لا يعني أن شهية المستثمرين تجاه AI اختفت، لكنه يأتي في توقيت حساس. إذا بدأت الشركات المرتبطة بالذكاء الاصطناعي تواجه صعوبة في جمع رأس المال عند تقييمات مرتفعة، فقد تنتقل الضغوط من أسعار الأسهم إلى تكلفة تمويل التوسع نفسه.
📉 هل يمكن أن نشهد ارتدادًا سريعًا على شكل V؟
رغم صعود العقود الآجلة، حذر آدم كريسافولي (Adam Crisafulli) من Vital Knowledge من افتراض أن أسهم الذكاء الاصطناعي ستعود سريعًا إلى مسارها السابق.
ويرى أن موجة البيع الأخيرة عكست اختلالات كبيرة في تمركز المستثمرين (Positioning Imbalances)، وأن جزءًا منها قد يحتاج إلى مزيد من الوقت حتى ينتهي.
وبالتالي، قد لا يتمكن مجمع أسهم التكنولوجيا المرتبطة بالذكاء الاصطناعي من تحقيق ارتداد سريع على شكل V (V-Shaped Recovery).
كما أشار إلى مشكلة أعمق تواجه شركات الذكاء الاصطناعي المستقلة، وهي أن نماذج أعمال بعضها أصبحت أقل جاذبية للمستثمرين مع ارتفاع احتياجات التمويل.
وأضاف أن الأسواق بدأت تظهر مقاومة تجاه الحجم الكبير من إصدارات الديون والأسهم المرتبطة بقطاع AI.
🔮 نظرة مُركّب: هذه النقطة قد تكون أهم من حركة يوم واحد. إذا كان نمو الذكاء الاصطناعي يحتاج باستمرار إلى كميات ضخمة من رأس المال، فإن تكلفة التمويل تصبح جزءًا أساسيًا من تقييم القطاع. وفي بيئة عوائد مرتفعة، يصبح المستثمر أقل استعدادًا لتمويل نمو بعيد المدى دون رؤية واضحة لمسار الربحية.
💻 أسهم التكنولوجيا ترتد قبل الجرس
رغم التحذيرات، ظهرت علامات تعافٍ واضحة في التداولات السابقة للافتتاح.
ارتفع صندوق قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) بنحو 1%.
كما تشير التحركات الأوسع إلى عودة جزئية للطلب على أسهم التكنولوجيا بعد عمليات البيع السابقة.
وهذه الحركة مهمة لأن أسهم التكنولوجيا الكبرى تمتلك أوزانًا مرتفعة داخل المؤشرات الأمريكية، وبالتالي يمكن لأي تعافٍ فيها أن ينعكس سريعًا على ناسداك وS&P 500.
لكن اختبار السوق الحقيقي سيكون قدرة هذه الأسهم على الاحتفاظ بالمكاسب بعد الافتتاح.
🔮 نظرة مُركّب: ارتفاع التكنولوجيا بنحو 1% قبل الجلسة يمثل ارتدادًا أوليًا، لكنه لا يقدم وحده دليلًا على انتهاء موجة خفض المخاطر. استمرار الصعود مع تحسن أحجام التداول واتساع المشاركة سيكون أكثر أهمية من قفزة قصيرة بعد هبوط قوي.
🛢️ برنت يتراجع 1.54% بعد قفزة الخميس
جاء دعم إضافي للأسواق من تراجع أسعار النفط صباح الجمعة.
انخفض خام برنت (BZ=F – Brent Crude Oil Futures) بنسبة 1.54% إلى نحو $102.67 للبرميل، بعدما ارتفع بأكثر من 4% خلال جلسة الخميس.
وجاء التراجع بعد تصريحات للرئيس الأمريكي دونالد ترامب (Donald Trump) بأنه لن يشن هجومًا على إيران قبل انتخابات التجديد النصفي.
وكان النفط قد قفز الخميس وسط تصاعد المخاوف المتعلقة بإمدادات الطاقة بعد هجمات في منطقة الخليج.
وبالنسبة للأسواق، فإن تراجع النفط له تأثير يتجاوز قطاع الطاقة.
فارتفاع أسعار الخام يمكن أن يرفع تكلفة النقل والتصنيع ويضغط على هوامش الشركات والقوة الشرائية للمستهلك، كما يمكن أن يزيد المخاوف من استمرار التضخم.
لذلك ساعد انخفاض الأسعار الجمعة على تخفيف بعض الضغط الذي واجهته أسواق السندات خلال الأسبوع.
🔮 نظرة مُركّب: انخفاض برنت إلى $102.67 يوفر بعض الارتياح، لكن السعر لا يزال أعلى من $100 للبرميل. لذلك لا يمكن القول إن مخاطر الطاقة اختفت؛ بل إن السوق شهد تخفيفًا للمخاوف الفورية بعد القفزة الحادة في الجلسة السابقة.
📡 سبيس إكس تقفز 4% وشركات الاتصالات تتراجع
شهد قطاع الاتصالات تحولًا كبيرًا بعد إعلان سبيس إكس (SPCX – SpaceX) صفقة للاستحواذ على محفظة ترددات لاسلكية تغطي الولايات المتحدة.
وارتفع سهم سبيس إكس بنحو 4% بعد الإعلان.
في المقابل، تعرضت شركات الاتصالات التقليدية لضغوط قوية بسبب المخاوف من منافسة مستقبلية من خدمة ستارلينك موبايل (Starlink Mobile).
وشملت الأسهم المتراجعة:
إيه تي آند تي (T – AT&T)
فيرايزون (VZ – Verizon Communications)
تي موبايل (TMUS – T-Mobile US)
وتراهن SpaceX على أن امتلاك الترددات إلى جانب شبكة الأقمار الصناعية يمكن أن يساعدها على توسيع خدمات الاتصال المباشر بالهواتف المحمولة.
وهذا يفتح احتمال تحول Starlink Mobile من خدمة مكملة للتغطية الأرضية إلى منافس أكبر داخل سوق الاتصالات الأمريكي.
🔮 نظرة مُركّب: السوق لا يسعر خسارة فورية في مشتركي شركات الاتصالات، بل احتمال تغير هيكل المنافسة مستقبلًا. امتلاك SpaceX للأقمار الصناعية والترددات معًا يمكن أن يقلل بعض القيود التقنية أمام التوسع، لكن بناء منافس متكامل للشبكات التقليدية سيظل يحتاج إلى وقت واستثمارات وتنفيذ واسع النطاق.
📅 مؤشر S&P 500 يتجه إلى مكسب أسبوعي بنحو 0.6%
رغم التقلبات الكبيرة، لا تزال المؤشرات الأمريكية قريبة من إنهاء الأسبوع في المنطقة الإيجابية.
ويتجه S&P 500 إلى تحقيق مكسب أسبوعي يبلغ نحو 0.6%.
أما داو جونز وناسداك المركب فكانا قريبين من الاستقرار مقارنة ببداية الأسبوع.
وتكتسب هذه الصورة أهمية لأن جلسة الخميس شهدت واحدة من أقوى موجات البيع في أسهم الذكاء الاصطناعي خلال الأسابيع الأخيرة.
وبالتالي، فإن بقاء S&P 500 مرتفعًا على المستوى الأسبوعي يعني أن الخسائر لم تتحول حتى الآن إلى تصحيح واسع في السوق.
لكن ناسداك أصبح أكثر حساسية لحركة الجمعة بعد أن تآكلت معظم مكاسبه الأسبوعية.
🔮 نظرة مُركّب: المكاسب الأسبوعية المحدودة تعكس سوقًا متماسكة لكنها ليست مريحة بالكامل. فإذا استعاد قطاع التكنولوجيا جزءًا من خسائره، يمكن للمؤشرات إنهاء الأسبوع بصورة إيجابية. أما عودة البيع في AI فقد تحول الارتداد الصباحي إلى مجرد توقف مؤقت داخل موجة تصحيح أوسع.
🔭 النظرة المستقبلية
تدخل أسهم التكنولوجيا جلسة الجمعة أمام اختبار مهم بعد أكبر تراجع يومي لـناسداك منذ منتصف أغسطس.
ارتفاع العقود الآجلة لـناسداك 100 بنسبة 0.75% يشير إلى وجود طلب على شراء الانخفاض، لكن استمرار هذا الطلب يعتمد على قدرة السوق على تجاوز المخاوف التي ظهرت الخميس.
المشكلة الأولى هي التقييمات. بعد ارتفاعات قوية في عدد كبير من أسهم الذكاء الاصطناعي، أصبحت النتائج الجيدة وحدها غير كافية أحيانًا، لأن التوقعات المضمنة في الأسعار مرتفعة.
المشكلة الثانية هي اقتصاديات AI. اختلاف أرقام إيرادات OpenAI أعاد التركيز على جودة الإيرادات وطريقة احتسابها، وليس مجرد سرعة النمو.
أما الثالثة فهي التمويل. إذا احتاجت شركات الذكاء الاصطناعي إلى إصدارات متزايدة من الديون والأسهم لتمويل مراكز البيانات والحوسبة، فإن العائد المتوقع على رأس المال سيصبح أكثر أهمية.
وفي الجانب الإيجابي، فإن انخفاض النفط يمكن أن يخفف بعض الضغوط التضخمية، بينما يوفر تراجع أسعار بعض أسهم التكنولوجيا فرصة لإعادة تقييمها عند مستويات أقل.
لذلك ستكون الجلسات المقبلة اختبارًا للفصل بين تصحيح في التمركزات والتقييمات وبين تغير أعمق في فرضية الاستثمار بالذكاء الاصطناعي.
🧾 خلاصة مُركّب: ارتداد ناسداك يبدأ.. لكن اختبار الذكاء الاصطناعي لم ينتهِ
ارتفعت العقود الآجلة لـناسداك 100 بنسبة 0.75% صباح الجمعة، مقابل 0.38% لـS&P 500 و0.11% لـداو جونز، في محاولة للتعافي من خسائر الخميس.
وجاءت موجة البيع السابقة بعد الكشف عن إيرادات سنوية معدلة لـOpenAI بنحو $50 مليار في أواخر سبتمبر، مقابل رقم سابق متداول بلغ $68 مليار وشمل تعريفًا أوسع للإيرادات.
كما أضاف انسحاب Firmus Grid من طرح عام أولي ضخم في أستراليا عنصرًا جديدًا من الحذر تجاه شهية المستثمرين لتمويل شركات البنية التحتية المرتبطة بالذكاء الاصطناعي.
وفي الوقت نفسه، انخفض خام برنت بنسبة 1.54% إلى $102.67، ما خفف جزئيًا المخاوف التضخمية.
أما خارج التكنولوجيا، فقفز سهم سبيس إكس (SPCX – SpaceX) بنحو 4% بعد صفقة ترددات لاسلكية، بينما تعرضت AT&T وVerizon وT-Mobile لضغوط بفعل مخاوف المنافسة.
الخلاصة الاستثمارية: ارتفاع العقود الآجلة يشير إلى محاولة شراء الانخفاض، لكنه لا يجيب عن السؤال الأساسي الذي ظهر هذا الأسبوع: هل تستطيع شركات الذكاء الاصطناعي تحويل الإنفاق والتمويل الهائلين إلى أرباح وتدفقات نقدية تبرر التقييمات الحالية؟
الإجابة عن هذا السؤال، وليس ارتداد جلسة واحدة، هي ما سيحدد المرحلة التالية لأسهم AI.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
