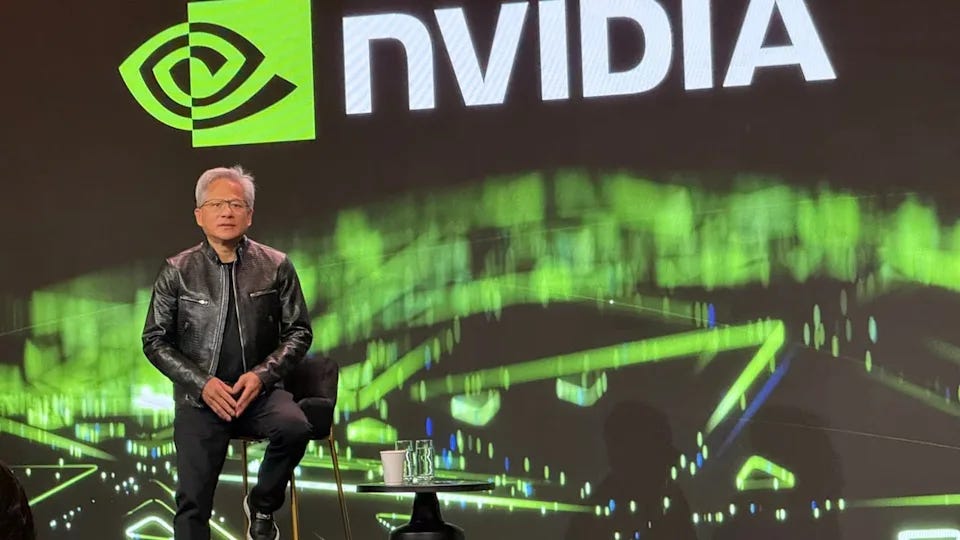
واصلت إنفيديا (NVDA – Nvidia) كتابة أرقام قياسية جديدة، بعدما ارتفع سهم الشركة إلى أعلى مستوى إغلاق في تاريخه بالتزامن مع إعلان شريكتها التصنيعية فوكسكون (2317.TW – Foxconn) عن قفزة قوية في إيرادات الربع الثالث، مدفوعة باستمرار الطلب على خوادم وبنية الذكاء الاصطناعي.
أغلق سهم إنفيديا جلسة الاثنين مرتفعًا 2.1% عند $238.90، متجاوزًا أعلى مستوى إغلاق سابق عند $235.74 والمسجل في مايو، لترتفع القيمة السوقية للشركة إلى نحو $5.6 تريليون.
لكن الأهم من الرقم القياسي للسهم هو الإشارة القادمة من سلسلة التوريد نفسها. فقد سجلت فوكسكون إيرادات فصلية بلغت 3.03 تريليون دولار تايواني جديد، أي ما يعادل نحو $95.48 مليار، بارتفاع سنوي ضخم بلغ 47%. وأشارت الشركة إلى أن أعمال الذكاء الاصطناعي ستواصل التوسع حتى نهاية العام.
هذه الأرقام تعطي المستثمرين دليلًا إضافيًا على أن دورة الإنفاق على البنية التحتية للذكاء الاصطناعي لا تزال قوية، رغم المخاوف المتكررة من وصول الإنفاق الرأسمالي إلى مستويات يصعب استمرارها.
🔮 نظرة مُركّب: وصول سهم إنفيديا إلى قمة جديدة مهم، لكن ارتفاع إيرادات فوكسكون 47% هو الرقم الأكثر دلالة في القصة. السوق لا تعتمد هنا على توقعات بعيدة فقط؛ أحد أكبر المصنعين في سلسلة توريد الذكاء الاصطناعي يسجل نموًا فعليًا ضخمًا، ما يدعم فرضية استمرار الطلب على خوادم إنفيديا.
📈 إنفيديا تكسر قمتها السابقة وتصل إلى 238.90 دولار
ارتفع سهم إنفيديا (NVDA – Nvidia) خلال جلسة الاثنين بنسبة 2.1% ليغلق عند $238.90.
وبذلك تجاوز السهم أعلى مستوى إغلاق سابق له عند $235.74، والذي سجله في مايو.
ومع الارتفاع الجديد، وصلت القيمة السوقية لإنفيديا إلى نحو $5.6 تريليون، لتواصل الشركة ترسيخ موقعها كأكبر الشركات العامة قيمة في العالم.
والمثير للاهتمام أن تسجيل القمة الجديدة يأتي بعد فترة لم يكن فيها ارتفاع السهم مدفوعًا فقط بتوسع مضاعفات التقييم، بل بالتزامن مع نمو قوي للغاية في الأرباح والإيرادات المتوقعة.
وهذا التفصيل أساسي؛ فالسهم يمكن أن يسجل قممًا جديدة بينما يصبح أكثر تكلفة، لكن الحالة الحالية لإنفيديا أكثر تعقيدًا، لأن نمو الأرباح المتوقع يضغط على مضاعف الربحية المستقبلي حتى مع ارتفاع السعر.
🔮 نظرة مُركّب: القمم التاريخية وحدها لا تخبر المستثمر إن كان السهم مبالغًا في تقييمه. السؤال الأهم هو ما إذا كانت الأرباح تنمو بسرعة تكفي لتبرير السعر. وفي حالة إنفيديا، استمرار نمو توقعات الأرباح يجعل العلاقة بين السعر والتقييم مختلفة عن مجرد سهم ارتفع بسرعة.
🏭 فوكسكون تقدم إشارة قوية من قلب سلسلة توريد الذكاء الاصطناعي
جاء المحفز الأبرز مع نتائج فوكسكون (2317.TW – Foxconn)، المعروفة رسميًا باسم هون هاي بريسيجن إندستري (Hon Hai Precision Industry).
حققت الشركة إيرادات في ربع سبتمبر بلغت 3.03 تريليون دولار تايواني جديد، بما يعادل نحو $95.48 مليار.
ويمثل ذلك نموًا سنويًا قدره 47%.
ورغم أن فوكسكون معروفة لدى المستهلك الأمريكي بدرجة كبيرة باعتبارها إحدى أهم الشركات المسؤولة عن تجميع أجهزة أبل (AAPL – Apple)، فإن أعمالها أصبحت أكثر تعرضًا للبنية التحتية للحوسبة السحابية والشبكات.
ومن أهم أجزاء هذه الأعمال خوادم الذكاء الاصطناعي المبنية حول رقائق إنفيديا.
لذلك، فإن نمو فوكسكون لا يمثل مجرد خبر إيجابي لشركة تصنيع آسيوية؛ بل يوفر نافذة على حجم الطلب الذي يمر عبر سلسلة توريد مراكز البيانات.
والأهم أن فوكسكون قالت إن أعمال الذكاء الاصطناعي ستواصل التوسع خلال بقية العام، رغم أنها لم تقدم توقعًا رقميًا محددًا لحجم هذا النمو.
🔮 نظرة مُركّب: نتائج فوكسكون تعمل كمؤشر خارجي على قوة الطلب الذي تستفيد منه إنفيديا. عندما تسجل شركة مسؤولة عن تصنيع وتجميع خوادم الذكاء الاصطناعي نموًا سنويًا في الإيرادات يبلغ 47%، يصبح من الصعب اعتبار طفرة البنية التحتية للذكاء الاصطناعي مجرد قصة قائمة على التوقعات.
🤖 الخوادم أصبحت جزءًا أكبر من قصة فوكسكون
لسنوات، ارتبط اسم فوكسكون بدرجة كبيرة بتصنيع أجهزة الإلكترونيات الاستهلاكية، خصوصًا منتجات أبل.
لكن طفرة الذكاء الاصطناعي تغير طبيعة أعمال الشركة.
البنية السحابية والشبكات، وعلى رأسها خوادم الذكاء الاصطناعي المبنية باستخدام رقائق إنفيديا، أصبحت عنصرًا رئيسيًا في النشاط.
وهذه نقطة مهمة لإنفيديا لأن الطلب النهائي على رقائق الذكاء الاصطناعي لا يظهر فقط في نتائجها المالية المباشرة.
إنه يظهر أيضًا في شركات تصنيع الخوادم، وموردي الذاكرة، ومصنعي معدات الشبكات، وشركات الطاقة والتبريد ومراكز البيانات.
بمعنى آخر، عندما يستمر النشاط في الطبقات المحيطة بإنفيديا في التوسع، يحصل المستثمر على تأكيد إضافي بأن الطلب ليس مجرد تراكم مخزون لدى الشركة نفسها.
🔮 نظرة مُركّب: إحدى أفضل الطرق لقياس صحة دورة الذكاء الاصطناعي هي مراقبة الشركات المحيطة بإنفيديا. استمرار نمو الشركات التي تبني الخوادم والبنية التحتية يعزز فكرة أن الإنفاق الرأسمالي يتحول بالفعل إلى معدات ومراكز بيانات فعلية.
💰 المفارقة: السهم عند قمة تاريخية والتقييم عند مستويات منخفضة نسبيًا
ربما يكون الجانب الأكثر إثارة في القصة هو التقييم.
رغم وصول سهم إنفيديا إلى أعلى مستوى له على الإطلاق، فإنه كان يتداول قرب أحد أدنى مضاعفات الربحية المستقبلية التي سجلها خلال أكثر من عقد.
وعند إغلاق الاثنين، بلغ مضاعف السعر إلى الأرباح المستقبلية نحو 17.1 مرة.
هذه ليست الصورة المعتادة لسهم ذكاء اصطناعي تبلغ قيمته السوقية $5.6 تريليون ويسجل قمة تاريخية.
والسبب هو السرعة الكبيرة التي نمت بها الأرباح والتوقعات المالية للشركة.
فالتقديرات تشير إلى أن إيرادات إنفيديا وصافي دخلها قد ينموان بنحو 90% أو أكثر خلال عامها المالي الحالي.
إذا ارتفع سعر السهم بوتيرة أبطأ من ارتفاع الأرباح المتوقعة، فإن مضاعف الربحية يمكن أن ينخفض حتى بينما يواصل السهم الصعود.
وهذا هو جوهر ما حدث في تقييم إنفيديا.
🔮 نظرة مُركّب: السعر والتقييم ليسا الشيء نفسه. وصول السهم إلى قمة تاريخية لا يعني تلقائيًا وصول تقييمه إلى قمة تاريخية. إذا كانت الأرباح ترتفع أسرع من السعر، يمكن للسهم أن يصبح أرخص نسبيًا رغم ارتفاع قيمته السوقية، وهو ما يجعل نمو الأرباح العامل الحاسم في قصة إنفيديا الحالية.
📊 لماذا أصبح مضاعف 17.1 مرة مهمًا؟
مضاعف الربحية المستقبلي عند 17.1 مرة يكتسب أهميته عند مقارنته بوتيرة النمو التي يتوقعها السوق.
فالشركة التي تحقق نموًا محدودًا في الأرباح قد تبدو مرتفعة التقييم حتى عند مضاعف أقل من ذلك، بينما يمكن لشركة تحقق نموًا سريعًا جدًا أن تبدو أكثر جاذبية عند المضاعف نفسه.
وفي حالة إنفيديا، فإن السوق أمام شركة يُتوقع أن تنمو إيراداتها وصافي دخلها بنحو 90% أو أكثر في عامها المالي الحالي، بينما يتداول السهم عند مضاعف مستقبلي أقل بكثير مما اعتاد عليه المستثمرون في مراحل سابقة من طفرة الذكاء الاصطناعي.
لكن هذه المعادلة تحمل شرطًا أساسيًا: يجب أن تتحقق الأرباح المتوقعة.
إذا تباطأ نمو الإنفاق على الذكاء الاصطناعي أو تراجعت توقعات الأرباح، فقد يرتفع المضاعف الفعلي بسرعة حتى من دون ارتفاع سعر السهم.
لذلك لا يمكن قراءة 17.1 مرة بمعزل عن استدامة النمو.
🔮 نظرة مُركّب: انخفاض المضاعف يجعل السهم أكثر إثارة للاهتمام، لكنه لا يلغي المخاطر. التقييم الحالي يعتمد بدرجة كبيرة على توقع استمرار نمو الأرباح بسرعة هائلة. أي خفض كبير في تقديرات الأرباح سيغير هذه الصورة حتى لو ظل السعر ثابتًا.
🗣️ جينسن هوانغ: إنفيديا سهم نمو وقيمة في الوقت نفسه
كان الرئيس التنفيذي جينسن هوانغ (Jensen Huang) قد وصف إنفيديا الشهر الماضي بأنها «أول سهم نمو وقيمة في العالم»، معتبرًا أن الشركة لا تزال غير مفهومة بالشكل الكافي من السوق.
الفكرة التي يشير إليها هوانغ هي أن المستثمرين عادة ما يضعون الشركات في فئتين.
إما شركات نمو تتمتع بتوقعات توسع مرتفعة لكنها تتداول عند تقييمات مرتفعة، أو شركات قيمة تتداول عند مضاعفات أقل لكنها تحقق نموًا أبطأ.
أما إنفيديا، وفق هذه الرؤية، فتحاول الجمع بين نمو استثنائي ومضاعف أرباح مستقبلي انخفض بدرجة كبيرة.
وصول السهم إلى $238.90 بالتزامن مع مضاعف مستقبلي يبلغ 17.1 مرة يضيف وزنًا لهذه الحجة، لكن استمرارها يعتمد بالكامل تقريبًا على قدرة الشركة على تحويل الإنفاق العالمي على الذكاء الاصطناعي إلى أرباح متنامية.
🔮 نظرة مُركّب: وصف إنفيديا بأنها سهم «نمو وقيمة» جذاب، لكنه يجب ألا يتحول إلى افتراض أن السهم منخفض المخاطر. انخفاض المضاعف ناتج جزئيًا عن ارتفاع توقعات الأرباح بسرعة، وبالتالي فإن أي تراجع في هذه التوقعات قد يعيد تقييم السهم بسرعة.
🔄 235 مليار دولار متبقية لإعادة شراء الأسهم
هناك عامل آخر يدعم قصة رأس المال.
رفعت إنفيديا الأسبوع الماضي تفويض برنامج إعادة شراء الأسهم بمقدار $150 مليار.
وبعد الزيادة، أصبح إجمالي المبلغ المتبقي والمصرح به لإعادة شراء الأسهم نحو $235 مليار.
وتخطط الشركة لاستكمال البرنامج المتبقي حتى العام المالي 2028.
حجم التفويض استثنائي حتى بمعايير أكبر شركات التكنولوجيا في العالم، ويعكس الحجم الهائل للتدفقات النقدية التي أصبحت الشركة قادرة على توليدها.
لكن التفويض لا يعني أن الشركة ستشتري كامل المبلغ فورًا، ولا يمثل ضمانًا لسعر السهم.
الأهمية تكمن في المرونة التي يمنحها البرنامج للإدارة لإعادة رأس المال إلى المساهمين مع استمرار تمويل استثماراتها التشغيلية.
ويمثل المبلغ المتبقي البالغ $235 مليار ما يزيد على 4% من القيمة السوقية الحالية للشركة البالغة نحو $5.6 تريليون.
🔮 نظرة مُركّب: برنامج إعادة الشراء ليس المحرك الأساسي لقصة إنفيديا؛ نمو الأرباح والطلب على الحوسبة هما المحركان الحقيقيان. لكنه يوفر طبقة إضافية من دعم رأس المال ويؤكد قوة القدرة النقدية للشركة إذا استطاعت تنفيذ البرنامج دون التأثير في استثماراتها المستقبلية.
🎯 المحللون يرون مساحة إضافية للصعود
يبلغ متوسط السعر المستهدف لإنفيديا بين المحللين نحو $334.45.
مقارنة بسعر إغلاق الاثنين عند $238.90، يعني ذلك مساحة صعود نظرية تبلغ قرابة 40%.
لكن السعر المستهدف ليس ضمانًا، بل انعكاس لمجموعة من الافتراضات حول نمو الإيرادات والأرباح والهوامش والإنفاق على الذكاء الاصطناعي والتقييم الذي يستحقه السهم.
ومع وصول إنفيديا بالفعل إلى قيمة سوقية تبلغ $5.6 تريليون، فإن تحقيق ارتفاع إضافي بنحو 40% سيحتاج إلى خلق قيمة سوقية هائلة جديدة.
إذا وصل السهم نظريًا إلى متوسط السعر المستهدف مع ثبات عدد الأسهم تقريبًا، فقد تقترب القيمة السوقية من $7.8 تريليون.
وهذا يوضح حجم توقعات النمو المضمنة في تقديرات وول ستريت.
🔮 نظرة مُركّب: الفارق بين $238.90 و$334.45 يبدو كبيرًا، لكن عند شركة قيمتها $5.6 تريليون يصبح كل ارتفاع إضافي أكثر تطلبًا من حيث الأرباح والتدفقات النقدية. إنفيديا لم تعد تحتاج فقط إلى النمو؛ بل إلى نمو هائل بما يكفي لتحريك واحدة من أكبر القيم السوقية في التاريخ.
⚠️ أين تكمن المخاطر رغم الأرقام القوية؟
هناك ثلاثة مخاطر رئيسية يجب عدم تجاهلها.
الأول هو الإنفاق الرأسمالي على الذكاء الاصطناعي. جزء كبير من الطلب الحالي يأتي من توسع شركات التكنولوجيا ومراكز البيانات في شراء الخوادم والمسرعات والبنية التحتية. أي تباطؤ واضح في هذه الدورة سينعكس على سلسلة التوريد بأكملها.
الثاني هو ارتفاع قاعدة المقارنة. عندما تصبح الإيرادات والأرباح ضخمة بالفعل، يصبح الحفاظ على معدلات نمو تقترب من 90% أصعب رياضيًا مع مرور الوقت.
الثالث هو أن التقييم المنخفض نسبيًا يعتمد على الأرباح المستقبلية. إذا تم خفض تقديرات الأرباح، فإن مضاعف 17.1 مرة قد يرتفع من تلقاء نفسه دون الحاجة إلى صعود السهم.
هناك أيضًا منافسة متزايدة من الرقائق المخصصة التي تطورها شركات الحوسبة السحابية، إلى جانب المنافسين التقليديين في أشباه الموصلات.
🔮 نظرة مُركّب: أكبر خطر على إنفيديا ليس أن السهم سجل قمة تاريخية، بل أن تتوقف الأرباح عن اللحاق بالسعر. طالما تستمر تقديرات الأرباح في النمو بسرعة، يمكن للسهم استيعاب مستويات سعرية أعلى. أما إذا تغير مسار الأرباح، فقد تتغير معادلة التقييم سريعًا.
🔭 النظرة المستقبلية
البيانات القادمة من فوكسكون تضيف دليلًا جديدًا على استمرار قوة دورة الإنفاق على الذكاء الاصطناعي.
إيرادات فصلية بقيمة 3.03 تريليون دولار تايواني جديد ونمو سنوي 47%، إلى جانب توقع استمرار توسع أعمال الذكاء الاصطناعي حتى نهاية العام، تعني أن الطلب على الخوادم والبنية التحتية لا يزال قويًا داخل سلسلة التوريد.
بالنسبة لإنفيديا، ستكون المرحلة المقبلة مرتبطة بأربعة عوامل: استمرار طلب مراكز البيانات، نمو أرباح الشركة بالسرعة التي تتوقعها السوق، قدرة سلسلة التوريد على تلبية الطلب، واستمرار العملاء الكبار في توسيع إنفاقهم الرأسمالي.
كما سيكون مضاعف الربحية المستقبلي عند 17.1 مرة مؤشرًا يستحق المتابعة. فإذا استمرت تقديرات الأرباح في الارتفاع مع بقاء المضاعف منخفضًا نسبيًا، فقد تظل حجة التقييم قائمة حتى عند أسعار أعلى.
أما إذا بدأت التوقعات المالية في التباطؤ، فسيصبح المستوى القياسي للسهم أكثر حساسية لأي مفاجآت سلبية.
🧾 خلاصة مُركّب: القمة الجديدة ليست القصة الوحيدة.. الأرباح تنمو أسرع من السعر
أغلق سهم إنفيديا (NVDA – Nvidia) عند مستوى قياسي جديد بلغ $238.90 بعد ارتفاعه 2.1%، لترتفع القيمة السوقية إلى نحو $5.6 تريليون.
لكن الإشارة الأهم جاءت من فوكسكون (2317.TW – Foxconn)، التي سجلت إيرادات فصلية قدرها 3.03 تريليون دولار تايواني جديد، أو نحو $95.48 مليار، بنمو سنوي ضخم بلغ 47%، مع توقع استمرار توسع أعمال الذكاء الاصطناعي حتى نهاية العام.
وفي الوقت نفسه، تتداول إنفيديا عند مضاعف ربحية مستقبلي يبلغ نحو 17.1 مرة، رغم توقع نمو الإيرادات وصافي الدخل بنحو 90% أو أكثر خلال العام المالي الحالي.
كما تمتلك الشركة تفويضًا متبقيًا لإعادة شراء الأسهم بقيمة $235 مليار حتى العام المالي 2028، بينما يبلغ متوسط السعر المستهدف للمحللين نحو $334.45، أي أعلى بنحو 40% من إغلاق الاثنين.
القصة إذن ليست أن إنفيديا سجلت قمة جديدة فحسب. المفارقة الحقيقية أن السهم وصل إلى أعلى سعر في تاريخه بينما انخفض تقييمه النسبي مع تسارع الأرباح. استمرار هذه المعادلة يعتمد على شيء واحد فوق كل شيء آخر: أن تظل طفرة الإنفاق على الذكاء الاصطناعي قوية بما يكفي لمواصلة دفع الأرباح أسرع من سعر السهم.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.