قد يبدو وصول اثنين من أبرز أسهم الذكاء الاصطناعي إلى مستويات قياسية جديدة سببًا للاعتقاد بأن قطاع التكنولوجيا يقترب من فقاعة شبيهة بما حدث في نهاية تسعينيات القرن الماضي. لكن مقارنة التقييمات بين المرحلتين ترسم صورة مختلفة.
سجلت أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) مستوى إغلاق قياسيًا عند $633.91، مقتربة من قيمة سوقية تاريخية تبلغ $1.1 تريليون، بينما سجلت إنفيديا (NVDA – Nvidia) قمة جديدة عند $237.87، لترتفع قيمتها السوقية إلى نحو $5.7 تريليون.
ورغم هذه الأرقام الضخمة، يرى كيث ليرنر (Keith Lerner)، كبير استراتيجيي السوق لدى تروست (Truist)، أن توسع تقييمات قطاع التكنولوجيا في الدورة الحالية لا يقترب حتى الآن مما حدث قبل انفجار فقاعة الإنترنت.
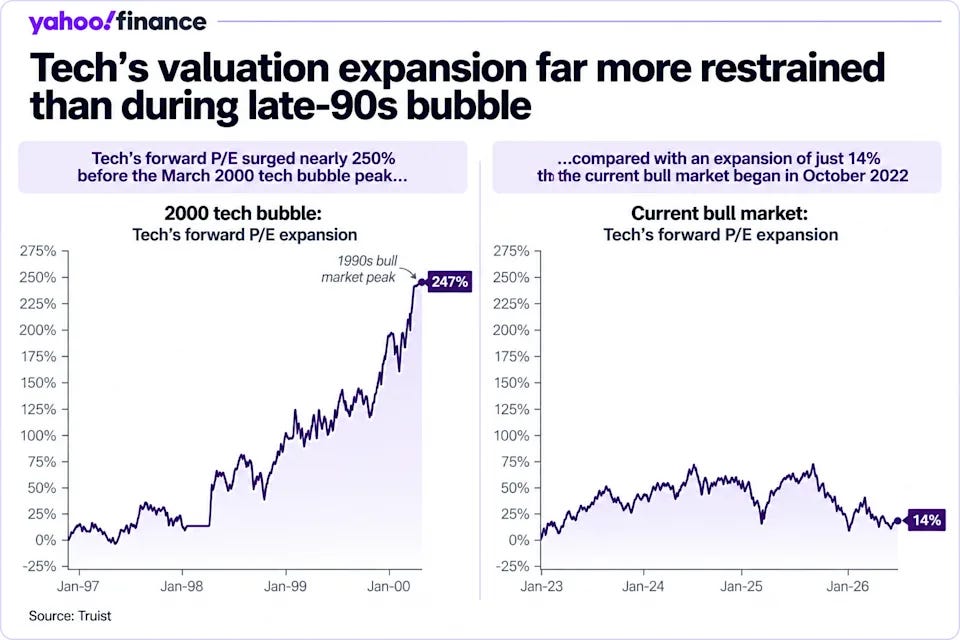
فمضاعف الربحية الآجل لقطاع التكنولوجيا ارتفع بنحو 250% قبل ذروة فقاعة مارس 2000، مقارنة بتوسع يبلغ نحو 14% فقط منذ بداية السوق الصاعدة الحالية في أكتوبر 2022.
هذه الفجوة هي جوهر الحجة: أسعار أسهم التكنولوجيا ارتفعت بقوة، لكن الأرباح ارتفعت معها بدرجة جعلت توسع المضاعفات أكثر اعتدالًا بكثير مما كان عليه قبل انفجار فقاعة الدوت كوم.
🔮 نظرة مُركّب: القمم التاريخية وحدها لا تصنع فقاعة. السؤال الحقيقي هو: هل ارتفعت الأسعار بسبب تضخم المضاعفات فقط، أم لأن الأرباح والتوقعات ارتفعت معها؟ مقارنة 14% حاليًا بنحو 250% قبل ذروة 2000 تشير إلى أن الدورة الحالية تعتمد بدرجة أكبر على نمو الأرباح، لكن ذلك لا يعني أن كل سهم في قطاع الذكاء الاصطناعي رخيص أو خالٍ من مخاطر التقييم.
📊 الفارق الكبير بين 2000 و2026
المقارنة مع فقاعة الدوت كوم تصبح أكثر وضوحًا عند النظر إلى مقدار توسع مضاعفات التقييم.
قبل ذروة مارس 2000، ارتفع مضاعف الربحية الآجل لقطاع التكنولوجيا بنحو 250%.
هذا يعني أن المستثمرين لم يكونوا يدفعون فقط مقابل نمو الأرباح، بل كانوا مستعدين بصورة متزايدة لدفع أسعار أعلى بكثير مقابل كل دولار من الأرباح المستقبلية.
أما منذ بداية السوق الصاعدة الحالية في أكتوبر 2022، فقد بلغ توسع مضاعف الربحية الآجل للتكنولوجيا نحو 14% فقط.
الأسعار ارتفعت بقوة خلال تلك الفترة، لكن جزءًا كبيرًا من الصعود جاء بالتزامن مع تحسن الأرباح والتوقعات، وليس من توسع المضاعفات وحده.
وهذا فرق جوهري بين المرحلتين.
في نهاية التسعينيات، كانت التقييمات تتحرك بسرعة أكبر بكثير من الأساسيات في أجزاء واسعة من قطاع التكنولوجيا. أما اليوم، فإن شركات التكنولوجيا الكبرى تحقق بالفعل أرباحًا وتدفقات نقدية ضخمة، بينما يتحول الإنفاق على الذكاء الاصطناعي إلى إيرادات حقيقية لشركات الرقائق والبنية التحتية.
🔮 نظرة مُركّب: مقارنة 14% بـ250% لا تقول إن التكنولوجيا رخيصة بكل المقاييس، بل تقول إن مصدر الصعود مختلف. المستثمر يدفع أسعارًا مرتفعة اليوم، لكنه يحصل أيضًا على أرباح أكبر بكثير. لذلك فإن الخطر الرئيسي ليس تكرار 2000 حرفيًا، بل حدوث تباطؤ في الأرباح يجعل التقييمات الحالية تبدو فجأة أكثر تطلبًا.
💰 الأرباح تمنع التقييمات من الانفلات
يرى ليرنر أن أرباح قطاع التكنولوجيا لا تزال قوية، بينما أعادت التقييمات ضبط نفسها لتقترب من المستويات التي كانت موجودة حول إطلاق تشات جي بي تي (ChatGPT).
وهذه نقطة مهمة لفهم سبب استمرار النظرة الإيجابية تجاه القطاع.
إذا ارتفع سعر السهم بنسبة كبيرة لكن الأرباح ارتفعت بنسبة مشابهة، فإن مضاعف الربحية لا يحتاج إلى التوسع بصورة كبيرة.
أما إذا تضاعف السعر دون تحسن مماثل في الأرباح، فإن التقييم يرتفع بسرعة ويصبح السهم أكثر اعتمادًا على توقعات مستقبلية بعيدة.
الصورة التي يعرضها التقرير تشير إلى أن قوة أرباح التكنولوجيا ساعدت في منع حدوث انفصال واسع بين الأسعار والأساسيات.
وهذا أحد الأسباب التي تجعل المستثمرين مستعدين حتى الآن لدفع علاوة مقابل الشركات القيادية في الذكاء الاصطناعي.
🔮 نظرة مُركّب: أفضل حماية أمام تقييم مرتفع هي نمو الأرباح. طالما تستطيع شركات التكنولوجيا زيادة الأرباح بوتيرة قريبة من ارتفاع أسعارها، يمكنها امتصاص جزء كبير من التقييم المرتفع. المشكلة تبدأ إذا استمر السعر في الصعود بينما تتباطأ الأرباح، لأن توسع المضاعف سيصبح عندها المحرك الرئيسي للسهم.
🚀 أدفانسد مايكرو ديفايسز تصل إلى 633.91 دولار وتقترب من 1.1 تريليون دولار
كانت أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) واحدة من أبرز المستفيدين من موجة الصعود الأخيرة.
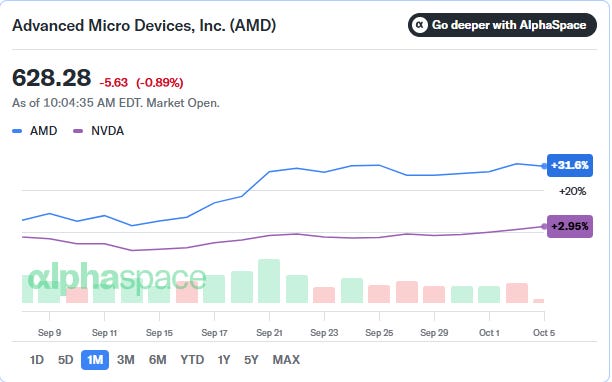
وصل السهم إلى أعلى إغلاق تاريخي عند $633.91، ما وضع الشركة على مسافة قريبة من بلوغ قيمة سوقية قدرها $1.1 تريليون.
ويمثل ذلك تحولًا هائلًا في مكانة الشركة داخل سوق أشباه الموصلات، مع تزايد اهتمام المستثمرين بقدرتها على الحصول على حصة أكبر من الإنفاق المتسارع على الحوسبة والذكاء الاصطناعي.
لكن السهم بدأ جلسة الاثنين بتراجع محدود، حيث كان يتداول قرب $628.28 بانخفاض نحو 0.83% عند الساعة 10:00 صباحًا بتوقيت شرق الولايات المتحدة، فيما أظهرت بيانات السوق المصاحبة للتقرير انخفاضًا يقارب 0.89%.
هذا التراجع المحدود جاء بعد تسجيل القمة التاريخية، ولا يغير حقيقة أن السوق رفعت تقييم الشركة بصورة كبيرة مع تزايد الرهان على دورها في دورة الذكاء الاصطناعي.
🔮 نظرة مُركّب: اقتراب AMD من قيمة $1.1 تريليون يعني أن توقعات السوق أصبحت مرتفعة للغاية. الشركة لم تعد تُقيّم فقط باعتبارها منافسًا قويًا في أشباه الموصلات، بل باعتبارها واحدة من الشركات القادرة على اقتناص جزء كبير من اقتصاد الذكاء الاصطناعي. وكلما ارتفعت القيمة السوقية، أصبحت الحاجة إلى إثبات هذه التوقعات في الإيرادات والأرباح أكبر.
🏆 إنفيديا تصل إلى 5.7 تريليون دولار
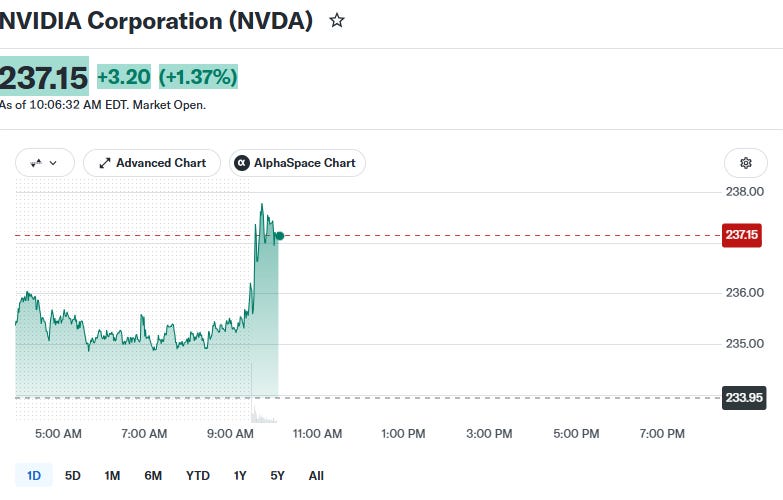
في الوقت نفسه، واصلت إنفيديا (NVDA – Nvidia) تسجيل أرقام يصعب تجاهلها.
وصل السهم إلى قمة تاريخية جديدة عند $237.87، ما دفع القيمة السوقية للشركة إلى نحو $5.7 تريليون.
وفي بيانات السوق المصاحبة للتقرير، كان السهم مرتفعًا بنحو 1.29%.
الزخم يأتي في الوقت الذي يتزايد فيه الاهتمام بإطلاقات الشركة المرتقبة من أجهزة DGX SPARK، بينما لا يزال المستثمرون يراهنون على استمرار الطلب القوي على البنية التحتية المستخدمة في تدريب وتشغيل نماذج الذكاء الاصطناعي.
أصبحت إنفيديا في قلب دورة الإنفاق على الذكاء الاصطناعي، ولذلك فإن تقييمها لم يعد يعكس أعمال أشباه الموصلات التقليدية وحدها، بل توقعات بأن يبقى الطلب على قدراتها الحاسوبية مرتفعًا مع استمرار توسع مراكز البيانات.
القيمة السوقية البالغة $5.7 تريليون تظهر حجم الثقة التي وضعها المستثمرون في هذه الفرضية.
🔮 نظرة مُركّب: إنفيديا أصبحت في مرحلة لا يكفي فيها النمو الجيد. قيمة سوقية تبلغ $5.7 تريليون ترفع معيار النجاح إلى مستوى استثنائي، لأن السوق تسعر بالفعل سنوات من الطلب القوي. استمرار نمو الأرباح يمكن أن يبرر هذه القيمة، لكن أي تباطؤ غير متوقع في الإنفاق على الذكاء الاصطناعي ستكون له حساسية أكبر كلما ارتفعت التوقعات.
🧠 لماذا لا تزال وول ستريت تدفع علاوة لأسهم الذكاء الاصطناعي؟
وصول AMD وإنفيديا إلى قمم قياسية رغم التقلبات الحادة في عوائد السندات يوضح أن شهية المستثمرين تجاه الشركات القيادية في عتاد الذكاء الاصطناعي لم تختفِ.
السبب هو أن المستثمرين لا ينظرون فقط إلى نتائج الربع الحالي.
السوق تحاول تسعير حجم الطلب على الحوسبة خلال السنوات المقبلة، بما يشمل تدريب النماذج وتشغيلها وتوسيع مراكز البيانات وتطوير تطبيقات الذكاء الاصطناعي داخل الشركات.
إذا استمر الإنفاق الرأسمالي على هذه البنية، فإن الشركات التي تبيع المعالجات والأنظمة الضرورية لها يمكن أن تستفيد بصورة مباشرة.
ولهذا يستطيع المستثمرون قبول علاوة تقييم لشركة مثل إنفيديا أو AMD إذا كانوا يتوقعون استمرار نمو الأرباح بوتيرة مرتفعة.
لكن هذه العلاوة تأتي بشرط واضح: يجب أن تتحقق توقعات النمو.
🔮 نظرة مُركّب: السوق لا تدفع علاوة لمجرد وجود عبارة «ذكاء اصطناعي». العلاوة الأكبر تذهب إلى الشركات التي تستطيع تحويل الإنفاق إلى إيرادات وأرباح. هذا يفسر قوة شركات العتاد القيادية، لكنه يعني أيضًا أن التقييمات ستكون شديدة الحساسية لأي دليل على أن العائد من الإنفاق الرأسمالي بدأ يتباطأ.
🏗️ الإنفاق الرأسمالي هو الوقود الحقيقي للدورة
أحد أهم أسباب استمرار التفاؤل هو الاعتقاد بأن دورة الإنفاق الرأسمالي على الذكاء الاصطناعي لم تنتهِ.
أشار ميسلاف ماتيجكا (Mislav Matejka)، الاستراتيجي لدى جيه بي مورغان (JPMorgan)، إلى أن المؤسسة ترى أن دورة الإنفاق الرأسمالي من المرجح أن تبقى قوية رغم بعض العناوين الأخيرة التي أشارت إلى تباطؤ.
وهذا عنصر حاسم.
الشركات مثل إنفيديا وAMD تحتاج إلى استمرار بناء مراكز البيانات وشراء المعالجات والأنظمة والخوادم حتى تستمر توقعات نموها المرتفعة.
إذا حافظت شركات التكنولوجيا والحوسبة السحابية ومطورو نماذج الذكاء الاصطناعي على خططهم الاستثمارية، فإن الطلب على الرقائق والبنية التحتية يمكن أن يبقى مرتفعًا.
أما إذا بدأت الشركات الكبرى بتقليص الإنفاق بسبب ضعف العائد على استثمارات الذكاء الاصطناعي، فقد تتغير المعادلة بسرعة.
🔮 نظرة مُركّب: الإنفاق الرأسمالي هو الجسر بين قصة الذكاء الاصطناعي وأرباح شركات الرقائق. طالما يستمر بناء البنية التحتية، تحصل إنفيديا وAMD على طلب حقيقي يدعم التقييمات. ولهذا فإن ميزانيات الإنفاق لدى كبار العملاء قد تكون خلال المرحلة المقبلة أهم من الضجيج اليومي حول تطبيقات الذكاء الاصطناعي.
📉 إعادة التسعير جعلت أجزاء من التكنولوجيا أكثر جاذبية
يشير تحليل جيه بي مورغان أيضًا إلى أن إعادة التسعير كانت كبيرة في العديد من أجزاء قطاع التكنولوجيا.
بمعنى آخر، ليست جميع أسهم القطاع عند قمم تاريخية مثل إنفيديا وAMD.
شهدت أجزاء من السوق انخفاضات في مضاعفات التقييم، ما جعل مراكز المستثمرين أقل ازدحامًا وأعاد بعض الجاذبية إلى الأسهم التي تعرضت للضغط.
وترى المؤسسة أن تمركز المستثمرين داخل القطاع أصبح «أنظف»، في الوقت الذي تستمر فيه قوة الأرباح وتبدأ حالات تحقيق الدخل من الذكاء الاصطناعي بالظهور بصورة أوضح.
هذه العوامل يمكن أن تشجع المستثمرين على العودة إلى أجزاء من القطاع بعد فترة من الحذر.
🔮 نظرة مُركّب: النظر إلى إنفيديا وAMD وحدهما قد يعطي صورة مضللة عن التكنولوجيا بأكملها. القمم التاريخية في عدد من الشركات لا تعني أن كل القطاع شهد توسعًا مماثلًا في التقييم. وجود شركات تعرضت لإعادة تسعير قوية يعني أن الفرصة أصبحت أكثر تباينًا، وهو ما يزيد أهمية اختيار الأسهم بدل شراء أي شركة مرتبطة بالذكاء الاصطناعي.
💵 العوائد المرتفعة لم تكسر شهية المستثمرين بعد
المثير للاهتمام أن هذه القمم جاءت في وقت شهدت فيه أسواق السندات تقلبات كبيرة وارتفاعًا في العوائد.
عادةً تكون أسهم التكنولوجيا والنمو حساسة بصورة خاصة لارتفاع العوائد، لأن جزءًا كبيرًا من قيمتها يعتمد على أرباح مستقبلية يتم خصمها إلى القيمة الحالية.
كلما ارتفع معدل الخصم، انخفضت القيمة الحالية النظرية لهذه الأرباح.
ومع ذلك، استطاعت شركات مثل إنفيديا وAMD تسجيل قمم جديدة.
هذا يشير إلى أن المستثمرين يرون أن قوة النمو المتوقع قادرة حتى الآن على تعويض جزء من الضغط الناتج عن ارتفاع العوائد.
لكن استمرار هذه المعادلة ليس مضمونًا.
إذا استمرت العوائد في الارتفاع دون تسارع مماثل في توقعات الأرباح، فقد تصبح التقييمات أكثر عرضة للضغط.
🔮 نظرة مُركّب: قدرة التكنولوجيا على الصعود رغم ارتفاع العوائد إشارة إلى قوة الأرباح والزخم، لكنها ليست حصانة دائمة. هناك مستوى تصبح عنده تكلفة رأس المال مرتفعة بما يكفي لتغيير المضاعفات التي يقبل المستثمرون دفعها. لذلك يبقى اتجاه العوائد أحد أهم المخاطر الخارجية للقطاع.
🫧 هل نحن أمام فقاعة جديدة؟
الوصول إلى قيم سوقية ضخمة يجعل المقارنة مع فقاعة الإنترنت شبه حتمية.
لكن الأرقام التي يعرضها التقرير تقدم فرقًا مهمًا.
قبل مارس 2000، ارتفع مضاعف الربحية الآجل للتكنولوجيا بنحو 250%.
منذ أكتوبر 2022، بلغ التوسع نحو 14%.
هذه ليست فروقًا هامشية.
في فقاعة الإنترنت، كانت السوق تمنح عددًا كبيرًا من الشركات تقييمات ضخمة بناءً على توقعات مستقبلية، حتى عندما كانت الأرباح الحالية محدودة أو غير موجودة.
أما الشركات القيادية في الدورة الحالية، فهي تحقق أرباحًا فعلية ضخمة وتبيع منتجات مرتبطة بإنفاق رأسمالي حقيقي.
لكن هذا لا يعني استحالة وجود مبالغة في أجزاء من السوق.
يمكن أن تكون دورة الذكاء الاصطناعي حقيقية وفي الوقت نفسه تصبح بعض الأسهم أغلى مما تستطيع أرباحها المستقبلية تبريره.
🔮 نظرة مُركّب: السؤال الصحيح ليس «هل الذكاء الاصطناعي فقاعة؟». يمكن أن تكون التكنولوجيا ثورية ومع ذلك تتعرض بعض الأسهم لتقييم مفرط. المقارنة التاريخية تشير إلى أن السوق الحالية ليست نسخة مباشرة من 2000، لكن المستثمر لا يزال بحاجة إلى فصل جودة التكنولوجيا عن السعر الذي يدفعه للحصول عليها.
⚠️ ما الذي يمكن أن يقلب الصورة؟
الحجة الإيجابية تعتمد على مجموعة من الافتراضات.
أولها استمرار قوة أرباح التكنولوجيا.
إذا بدأت توقعات الأرباح في الانخفاض، فإن التقييمات الحالية ستصبح أكثر تطلبًا حتى دون ارتفاع إضافي في الأسعار.
ثانيها استمرار الإنفاق الرأسمالي على الذكاء الاصطناعي.
أي تخفيض كبير في خطط بناء مراكز البيانات أو شراء المعالجات سيؤثر مباشرة في الشركات التي تقود دورة العتاد.
ثالثها تحقيق الدخل.
الشركات التي تنفق عشرات المليارات على البنية التحتية تحتاج في النهاية إلى إثبات أن الذكاء الاصطناعي يولد إيرادات أو إنتاجية أو وفورات تبرر هذا الإنفاق.
رابعها العوائد.
إذا استمر ارتفاع عوائد السندات، فقد تضطر السوق إلى تخفيض المضاعفات حتى لو بقيت الأرباح جيدة.
وأخيرًا، هناك خطر التوقعات المرتفعة نفسها.
عندما يصل سهم إلى قمة تاريخية، لا يكفي غالبًا أن تكون النتائج جيدة؛ يجب أن تكون أفضل من المستوى المرتفع الذي تتوقعه السوق بالفعل.
🔮 نظرة مُركّب: أكبر خطر على دورة الذكاء الاصطناعي ليس بالضرورة انهيار الطلب، بل انخفاض معدل المفاجآت الإيجابية. عندما تكون التوقعات منخفضة، يمكن للنتيجة الجيدة رفع السهم. وعندما تصبح التوقعات استثنائية، قد تحتاج الشركة إلى نتائج استثنائية فقط للحفاظ على السعر.
🔭 النظرة المستقبلية
المرحلة المقبلة ستحدد ما إذا كان صعود التكنولوجيا قادرًا على الانتقال من موجة تقودها الشركات الأكبر إلى تقدم أوسع داخل القطاع.
المقارنة التاريخية تدعم الحجة القائلة إن التقييمات الحالية أكثر انضباطًا بكثير من مستويات فقاعة الدوت كوم، مع توسع في مضاعف الربحية الآجل يبلغ نحو 14% منذ أكتوبر 2022 مقابل نحو 250% قبل ذروة مارس 2000.
وفي الوقت نفسه، تستمر أرباح القطاع في توفير الدعم، بينما ترى وول ستريت أن دورة الإنفاق الرأسمالي على الذكاء الاصطناعي لا تزال قائمة.
بالنسبة إلى إنفيديا (NVDA – Nvidia)، سيكون التحدي هو تبرير قيمة سوقية وصلت إلى نحو $5.7 تريليون من خلال استمرار النمو المرتفع وتحقيق العملاء عائدًا اقتصاديًا من استثمارات الذكاء الاصطناعي.
أما أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices)، فاقترابها من قيمة $1.1 تريليون يجعل قدرتها على اكتساب حصة أكبر من سوق الذكاء الاصطناعي عاملًا أكثر أهمية في تقييمها.
وعلى مستوى القطاع الأوسع، ستكون الأرباح والإنفاق الرأسمالي وتحقيق الدخل والعوائد هي المتغيرات الأربعة التي تحدد ما إذا كانت التقييمات ستبقى قابلة للدفاع عنها.
🧾 خلاصة مُركّب: القمم التاريخية لا تعني أن التكنولوجيا تعيش فقاعة 2000
وصلت إنفيديا (NVDA – Nvidia) إلى قمة تاريخية عند $237.87 وقيمة سوقية تقارب $5.7 تريليون، بينما سجلت أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) إغلاقًا قياسيًا عند $633.91 واقتربت من قيمة سوقية تبلغ $1.1 تريليون.
هذه أرقام ضخمة، لكنها لا تروي القصة كاملة.
قبل انفجار فقاعة التكنولوجيا في مارس 2000، كان مضاعف الربحية الآجل للقطاع قد توسع بنحو 250%.
أما منذ بداية السوق الصاعدة الحالية في أكتوبر 2022، فبلغ التوسع نحو 14% فقط.
الفرق الأساسي أن الأرباح الحالية قوية بما يكفي لاستيعاب جزء كبير من ارتفاع الأسعار، بينما لا تزال دورة الإنفاق الرأسمالي على الذكاء الاصطناعي تدعم الطلب على الرقائق والبنية التحتية.
ولهذا فإن السؤال ليس ما إذا كانت أسعار إنفيديا وAMD عند مستويات قياسية، بل ما إذا كانت أرباحهما تستطيع الاستمرار في اللحاق بهذه الأسعار.
إذا استمرت الأرباح والإنفاق الرأسمالي وتحقيق الدخل من الذكاء الاصطناعي في النمو، يمكن للتقييمات أن تبقى أقل تطرفًا مما توحي به القمم التاريخية. أما إذا تباطأت الأرباح بينما واصلت الأسعار الارتفاع، فستبدأ المقارنة مع الفقاعات السابقة في اكتساب وزن أكبر.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.