


قراءة مبنية على إغلاق السوق الأميركية في 22 أكتوبر 2026. أُعدّت في 23 أكتوبر 2026.
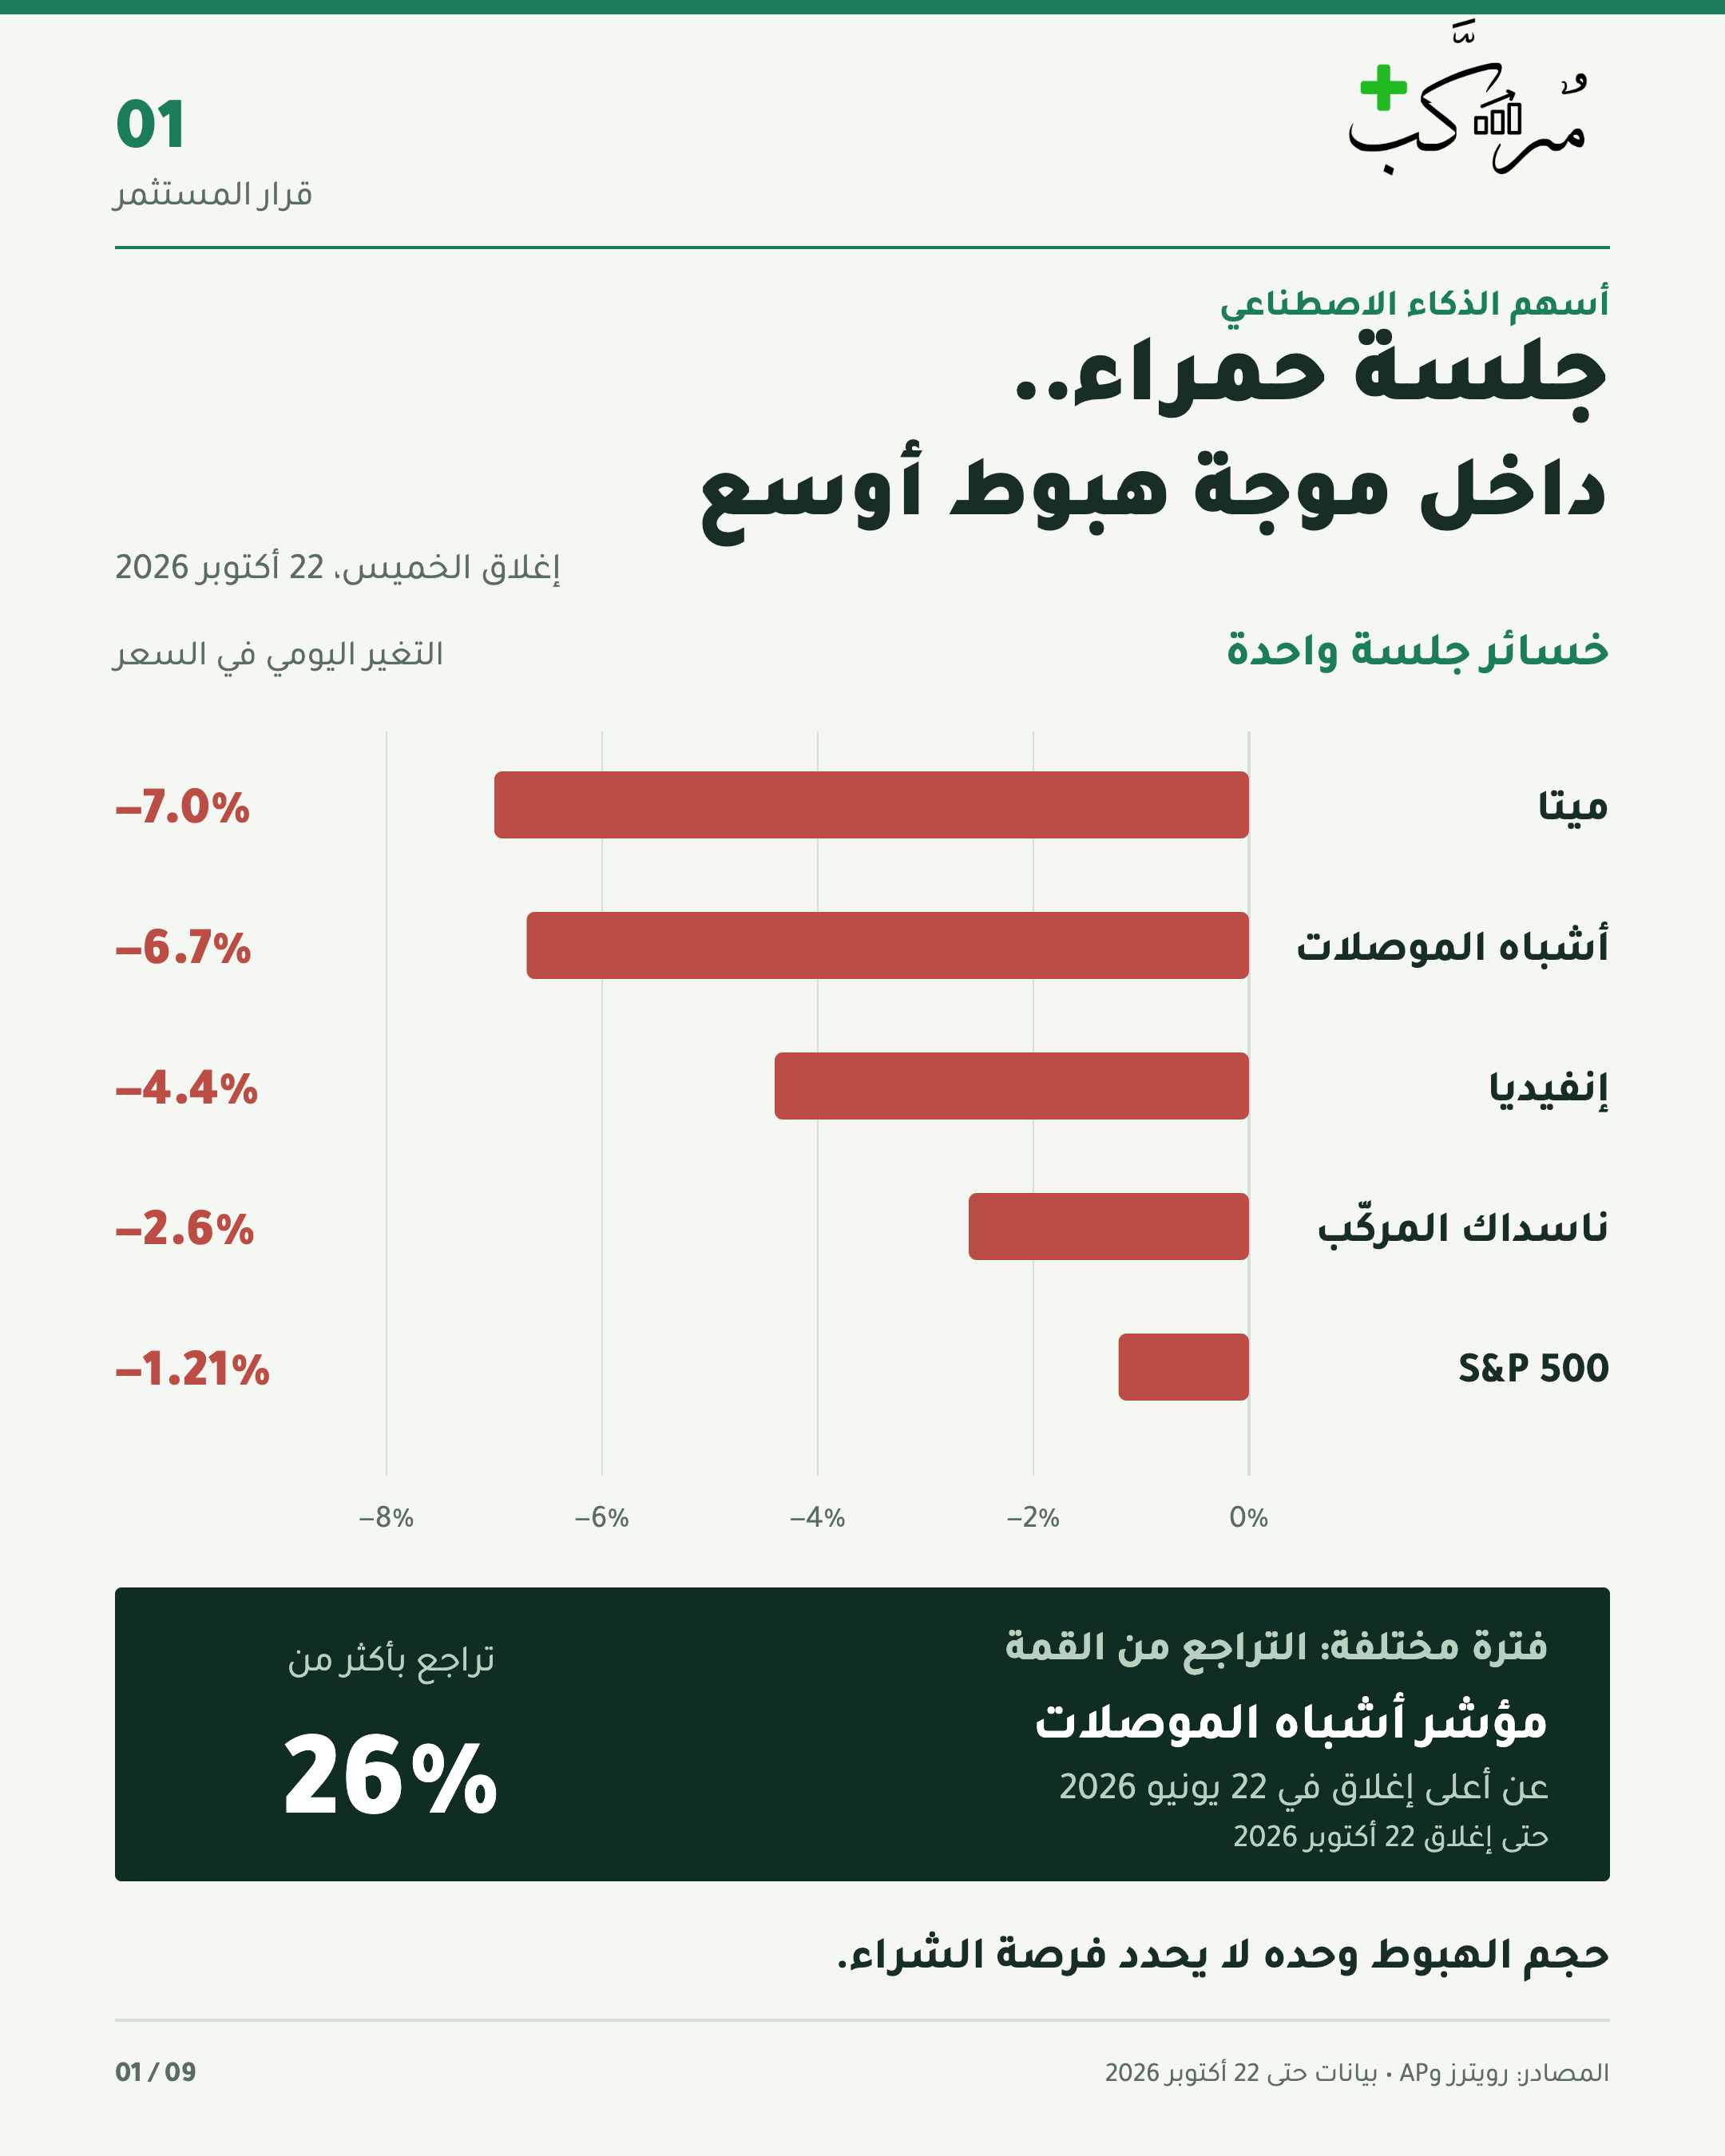
ميتا خسرت 7%، وإنفيديا تراجعت 4.4%، ومؤشر أشباه الموصلات هبط 6.7% في جلسة الخميس 22 أكتوبر. وانخفض ناسداك المركّب 2.6%، وتراجع S&P 500 بنسبة 1.21%. رويترز، أسوشيتد برس.
هذه خسائر جلسة واحدة. أما مؤشر أشباه الموصلات، فأصبح منخفضًا بأكثر من 26% عن أعلى إغلاق له في 22 يونيو، رغم بقائه مرتفعًا منذ بداية السنة. رويترز.
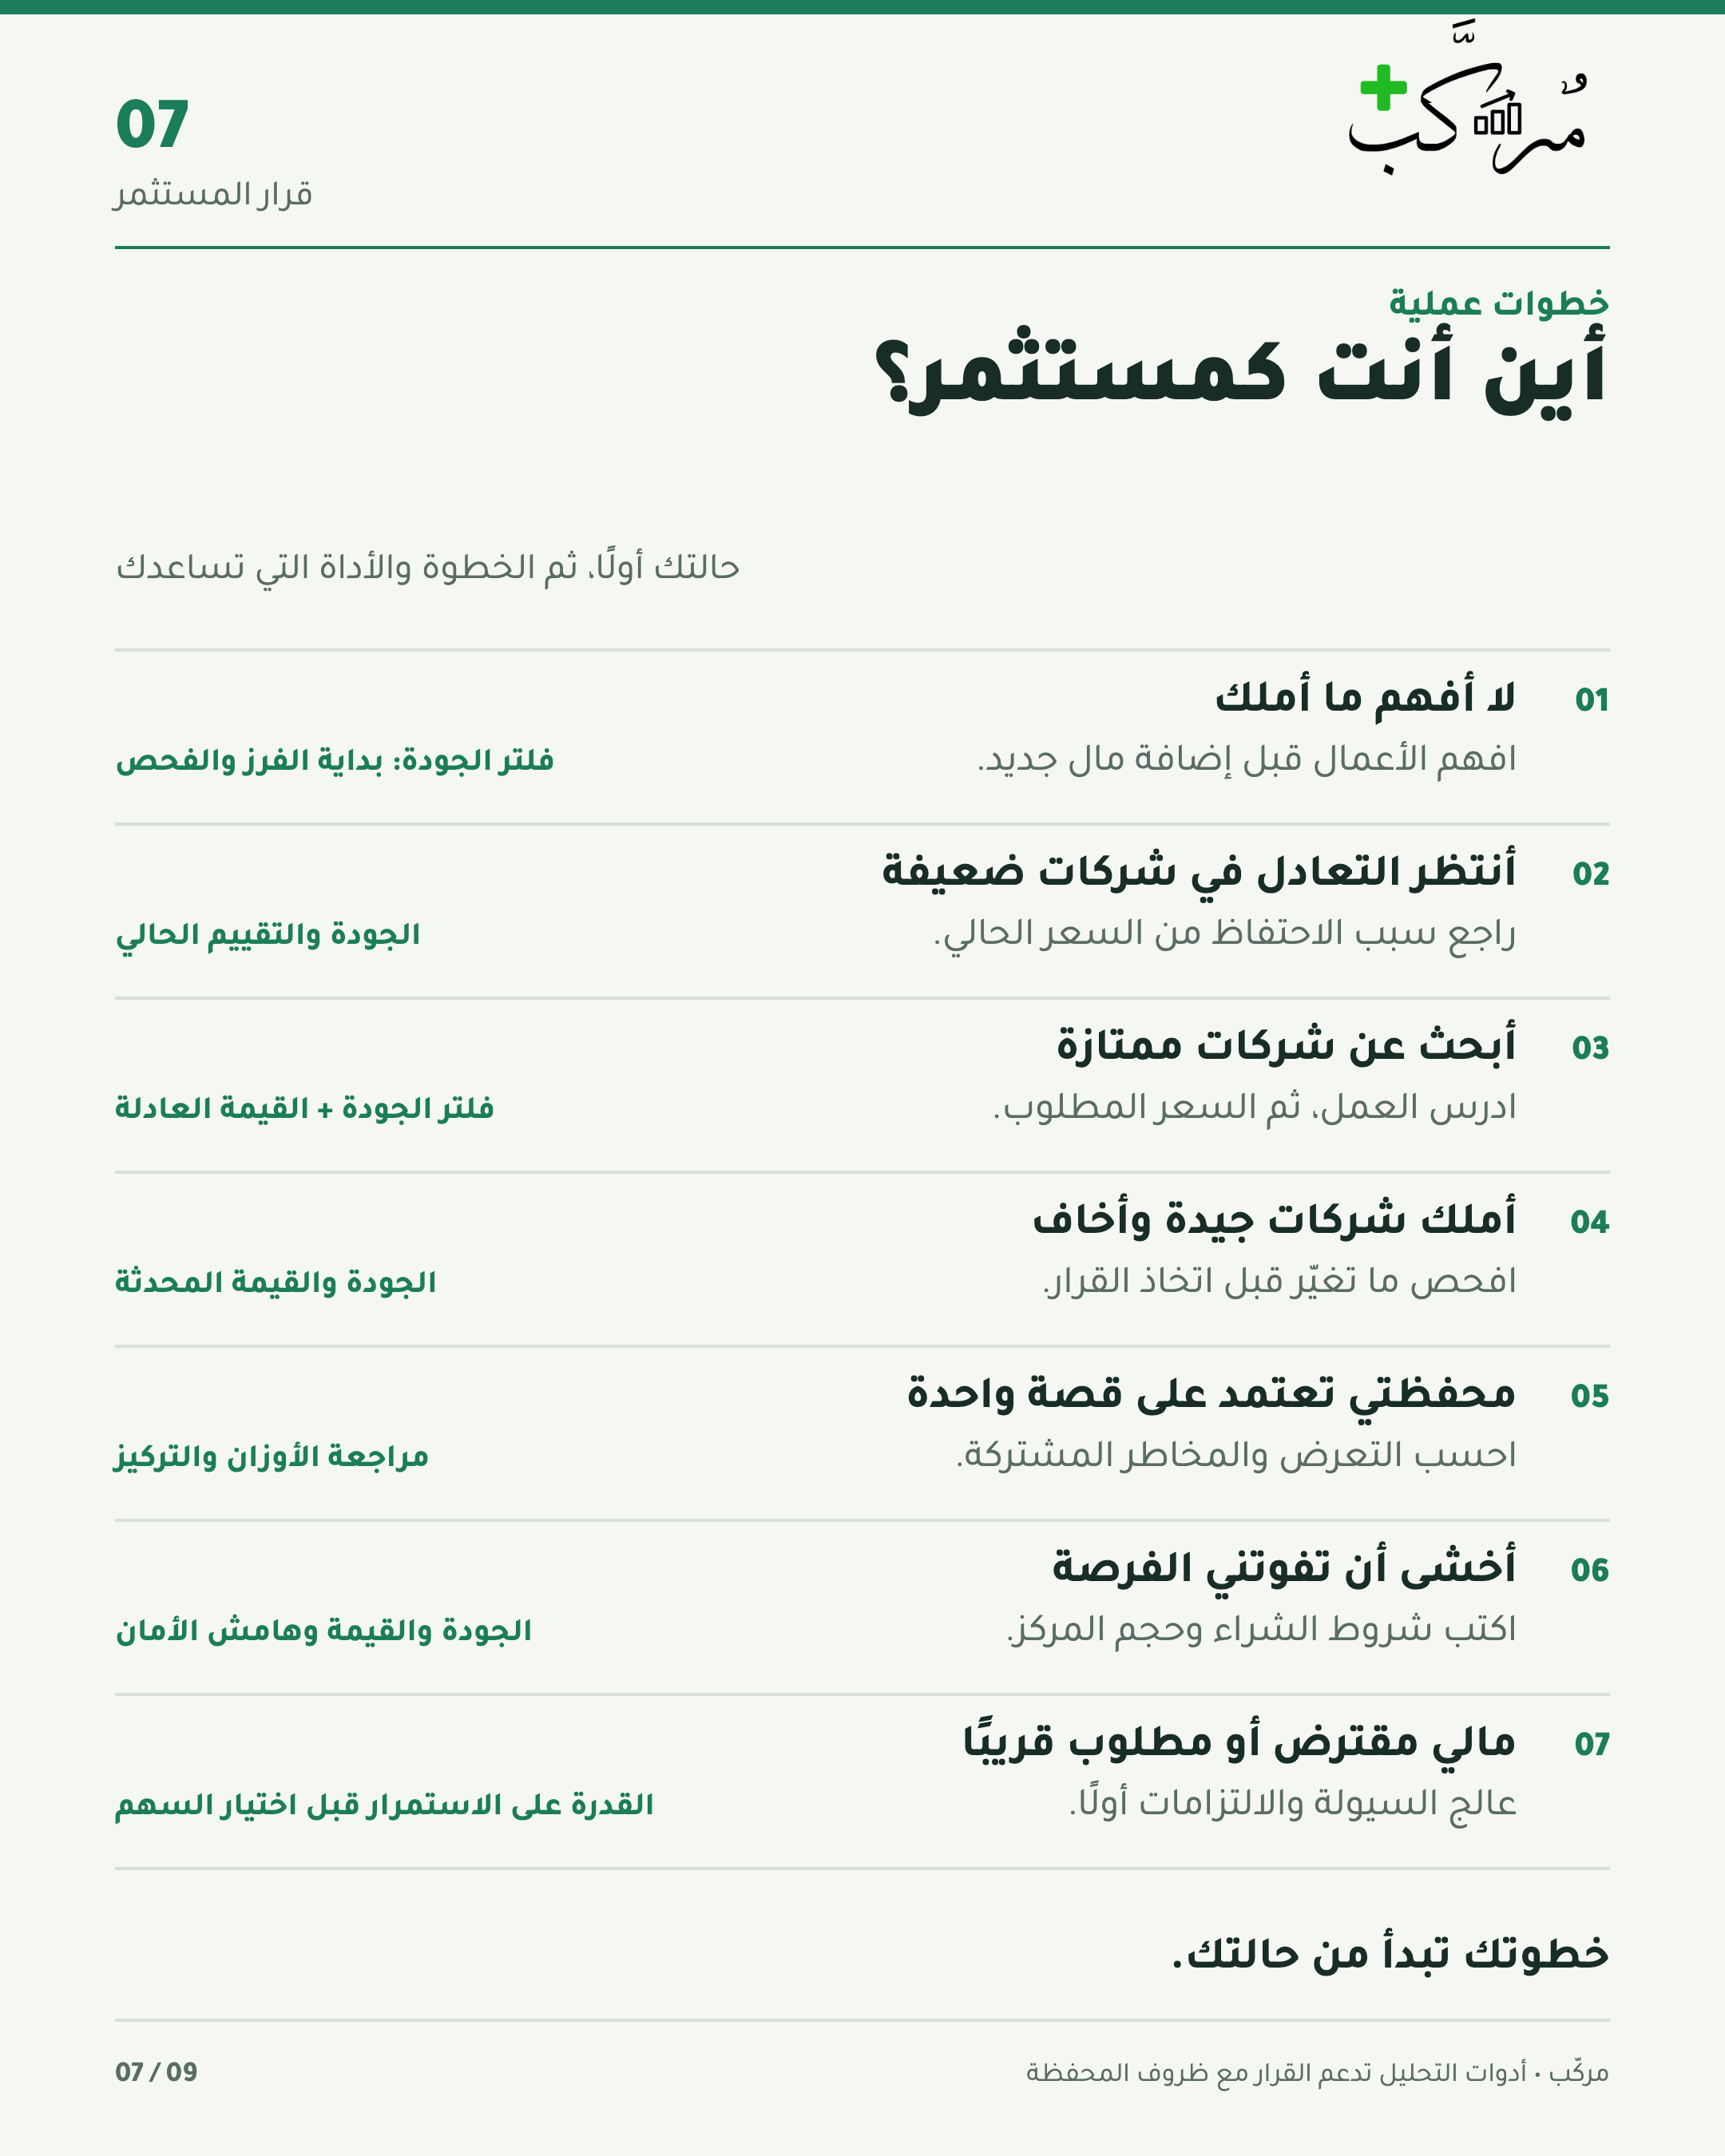
خطوتك الأولى تعتمد على ما تملكه وظروفك: إذا كنت لا تفهم شركات محفظتك، فأوقف الإضافات وراجعها. وإذا كنت تبحث عن فرصة، فابدأ بجودة الشركة ثم سعرها. وإذا كنت تحتاج المال قريبًا أو تستثمر بالاقتراض، فابدأ بالسيولة والالتزامات. الهبوط نفسه لا يعطي الجميع القرار نفسه.
١. أسباب الهبوط: ضغوط اجتمعت في وقت واحد
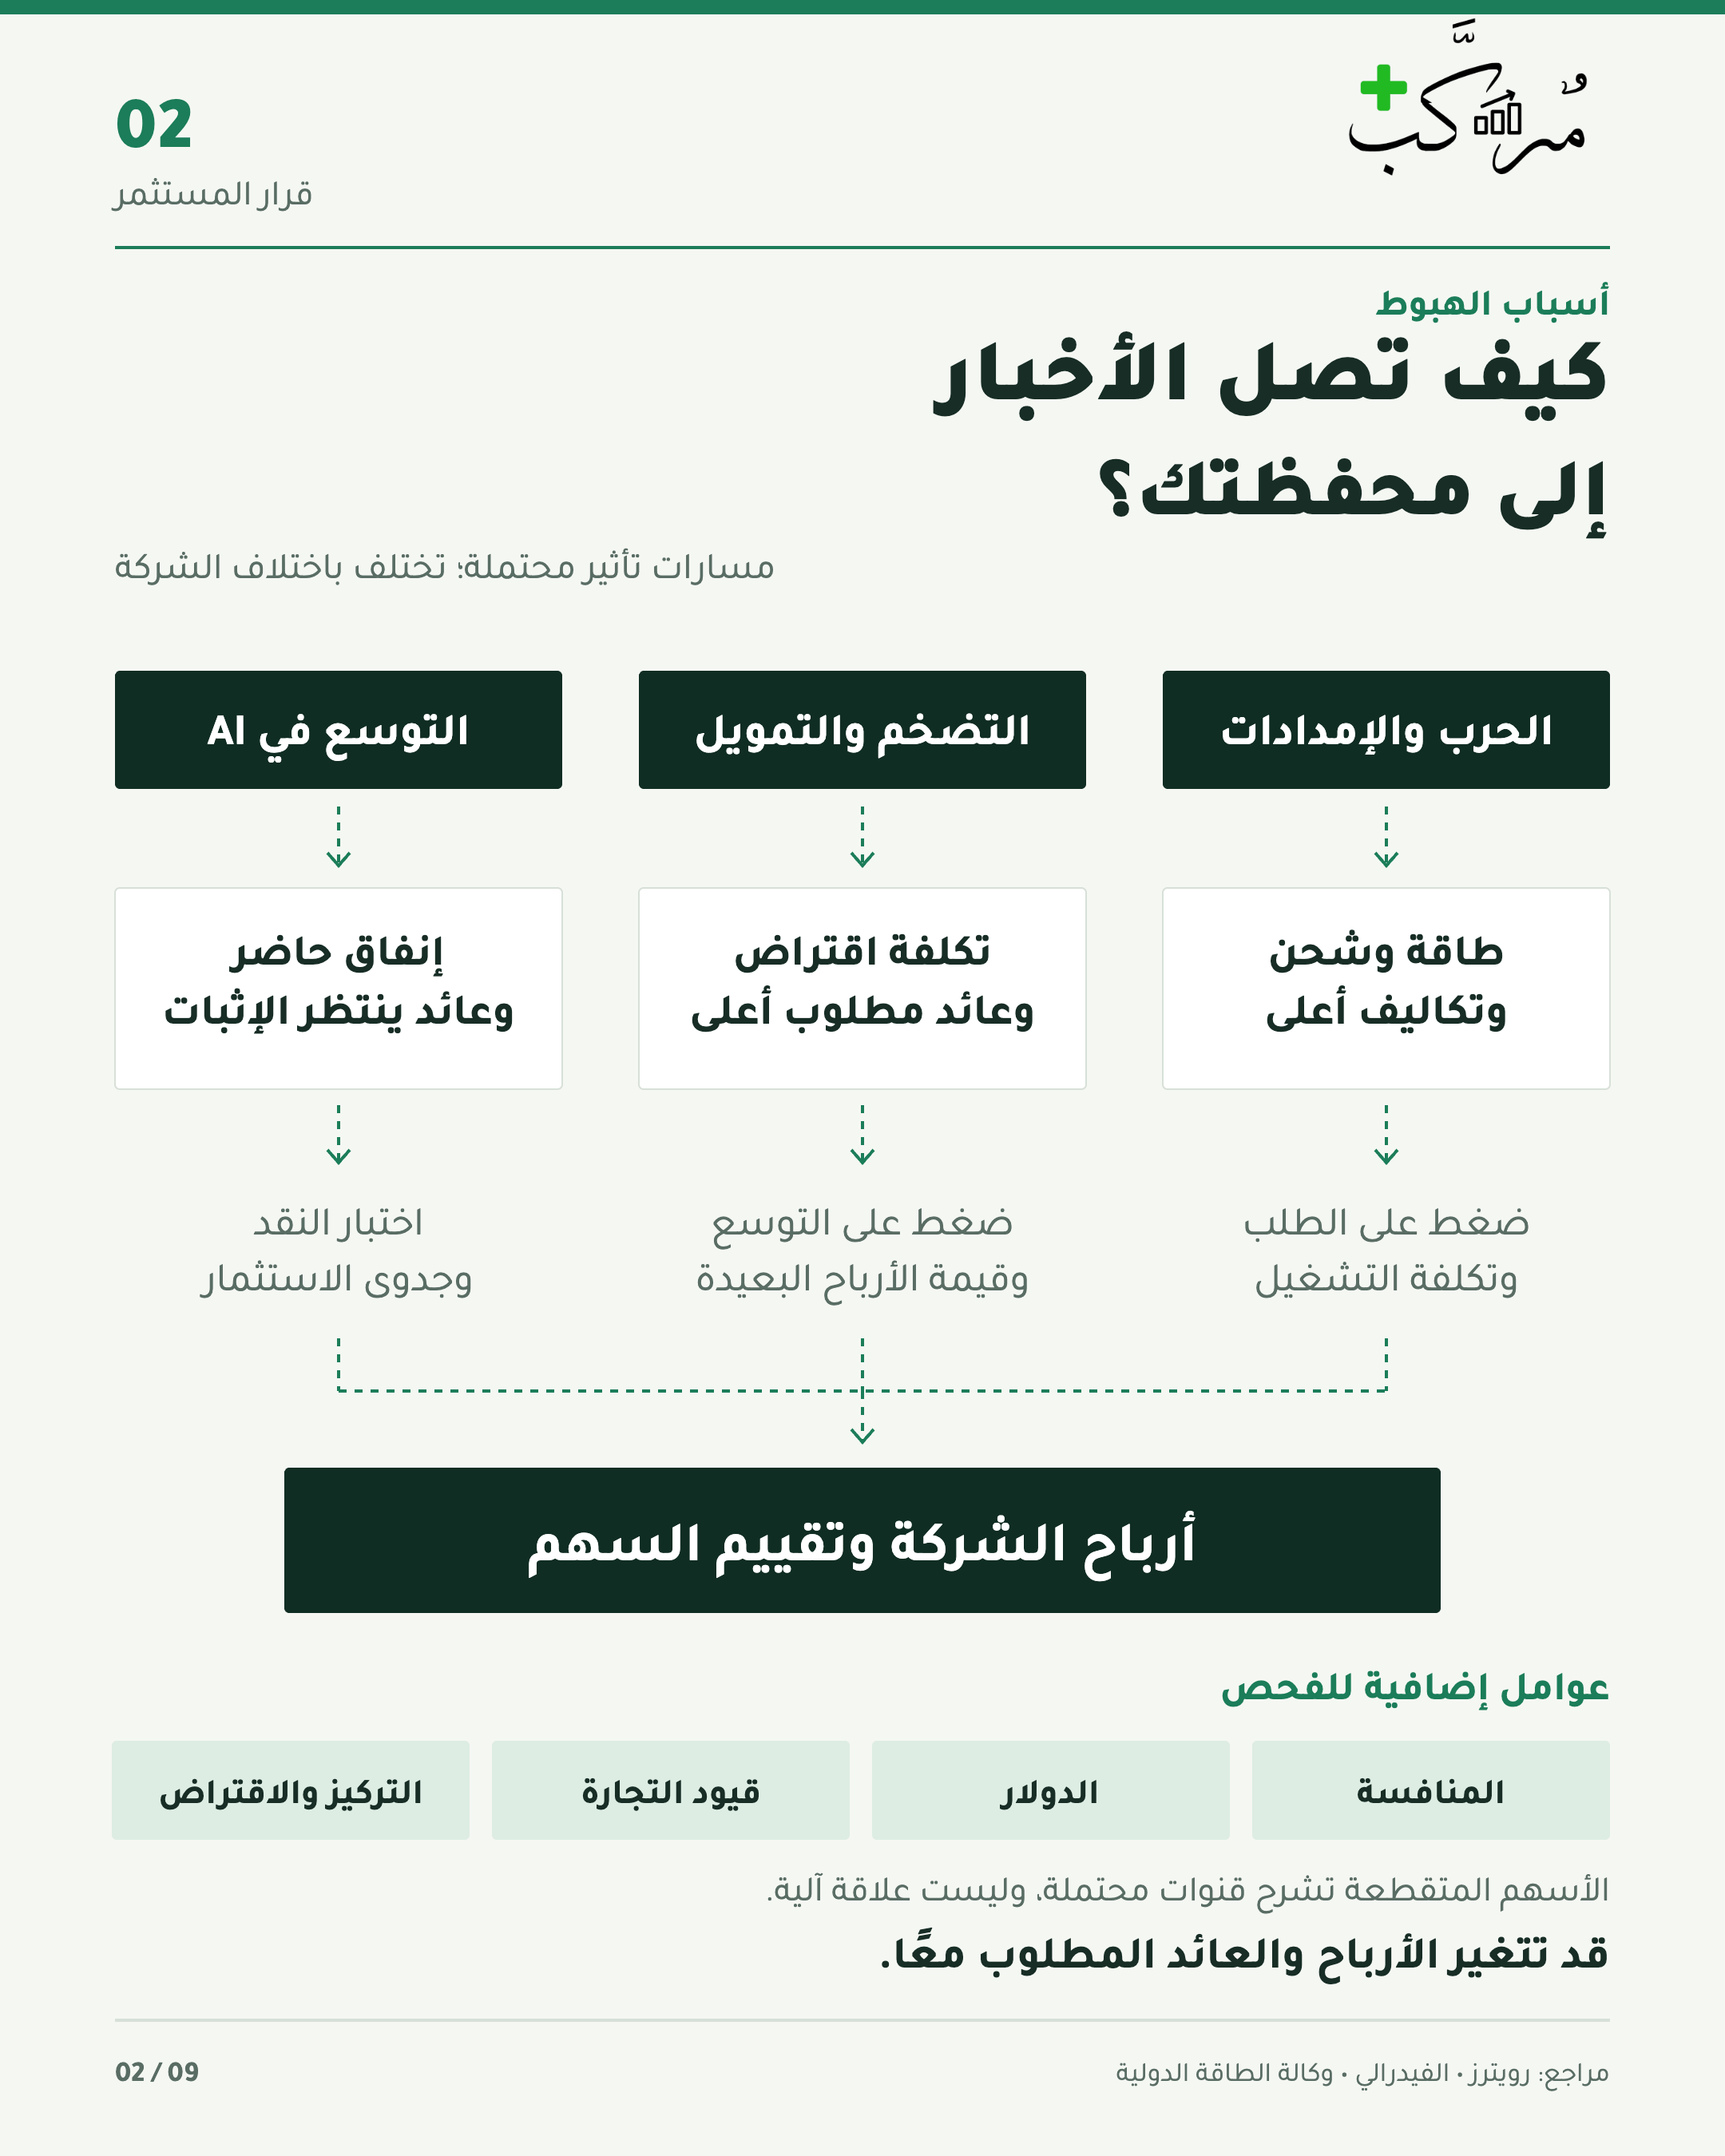
تجددت مخاوف المستثمرين بشأن تكلفة التوسع في الذكاء الاصطناعي والعائد المتوقع منه، بالتزامن مع ارتفاع النفط ومخاطر التصعيد العسكري. هذه عوامل متداخلة؛ ولا تتيح تغطية الجلسة تحديد نصيب كل عامل من الهبوط. رويترز.
إنفاق ضخم وأسعار تحتاج إلى نمو استثنائي
شراء الرقائق وبناء مراكز البيانات يهيئان القدرة على الإنتاج. نجاح الاستثمار يتحدد بالنقد الذي سيولده، وتكلفته، والوقت اللازم لتحقيق العائد.
وعندما يحتسب سعر السهم سنوات من النمو الاستثنائي، تصبح مساحة الخطأ صغيرة. تأخر الإيرادات أو ارتفاع الإنفاق أو ضعف قدرة الشركة على التسعير قد يخفض القيمة المقدرة، حتى لو ظلت الشركة قوية. لذلك يمكن أن يجتمع الخوف من ضعف العائد على الإنفاق مع الخوف من دفع سعر مبالغ فيه.
الحرب والنفط: تكلفة أعلى وعدم يقين أكبر
ارتفع برنت 4% إلى 113.17 دولارًا للبرميل في جلسة الخميس، مع هجمات حوثية على أهداف في السعودية وتجدد مخاوف إمدادات الطاقة. هذا سعر إغلاق تلك الجلسة. رويترز.
اضطراب الإمدادات قد يرفع تكلفة الوقود والشحن والتأمين، ويضغط على المستهلك وهوامش الشركات. ويصل الأثر إلى التقنية حين يؤجل عميل مشروعًا أو يخفض ميزانية الإعلان والخدمات الحاسوبية. كما قد يطلب المستثمر عائدًا أكبر مقابل عدم اليقين، فيقبل دفع سعر أقل للسهم.
لكن ارتفاع النفط لا ينتقل تلقائيًا بالنسبة نفسها إلى كهرباء مراكز البيانات. سعر الكهرباء يتوقف على مصادر التوليد والعقود والمنطقة. وبحسب تقرير وكالة الطاقة الدولية لعام 2025، كان الغاز الطبيعي أكبر مصدر لكهرباء مراكز البيانات الأميركية. وكالة الطاقة الدولية.
التضخم والفائدة: ضغط على التمويل والتقييم
بلغ التضخم الأميركي في سبتمبر 3.7% سنويًا، مقابل 3.4% في أغسطس. وارتفع مؤشر أسعار البنزين 9.1% خلال سبتمبر بعد التعديل الموسمي، وأسهم بأكثر من نصف الزيادة الشهرية في المؤشر العام. أما التضخم باستبعاد الغذاء والطاقة فبلغ 2.6% سنويًا. مكتب إحصاءات العمل الأميركي.
استمرار التضخم قد يدفع السياسة النقدية إلى البقاء مشددة. وكان الفيدرالي قد رفع نطاق الفائدة في سبتمبر إلى 3.75%–4%. بيان الفيدرالي.
هذا مهم لقطاع ينفق اليوم وينتظر جزءًا من عوائده بعد سنوات. الاقتراض الأغلى يرفع تكلفة المشروعات. وحين تصبح البدائل أكثر جاذبية، يقبل المستثمر دفع مبلغ أقل اليوم مقابل أرباح بعيدة، إذا بقيت التوقعات الأخرى كما هي.
ومع ذلك، عائد السندات الأميركية لعشر سنوات انخفض يوم البيع إلى نحو 4.95% مع طلب الأمان. لذا نفرّق بين ضغوط التمويل الممتدة وحركة العوائد داخل الجلسة نفسها. رويترز.
عوامل إضافية تحتاج إلى فحص
نفحص ضعف إنفاق العملاء، وأثر الدولار على الإيرادات والتكاليف، وقيود التجارة، ونقص الكهرباء والمعدات. واعتماد المورد على عملاء قليلين قد يضاعف أثر قرار أحدهم. أما الاقتراض والتركيز في المحافظ فقد يزيدان ضغط البيع عند الحاجة إلى المال. هذه قنوات محتملة تختلف بين الشركات؛ ونسبة الهبوط إلى المشتقات أو البيع القسري تحتاج إلى بيانات تدعمها.
٢. النقد يكشف ما لا تكشفه المبيعات وحدها
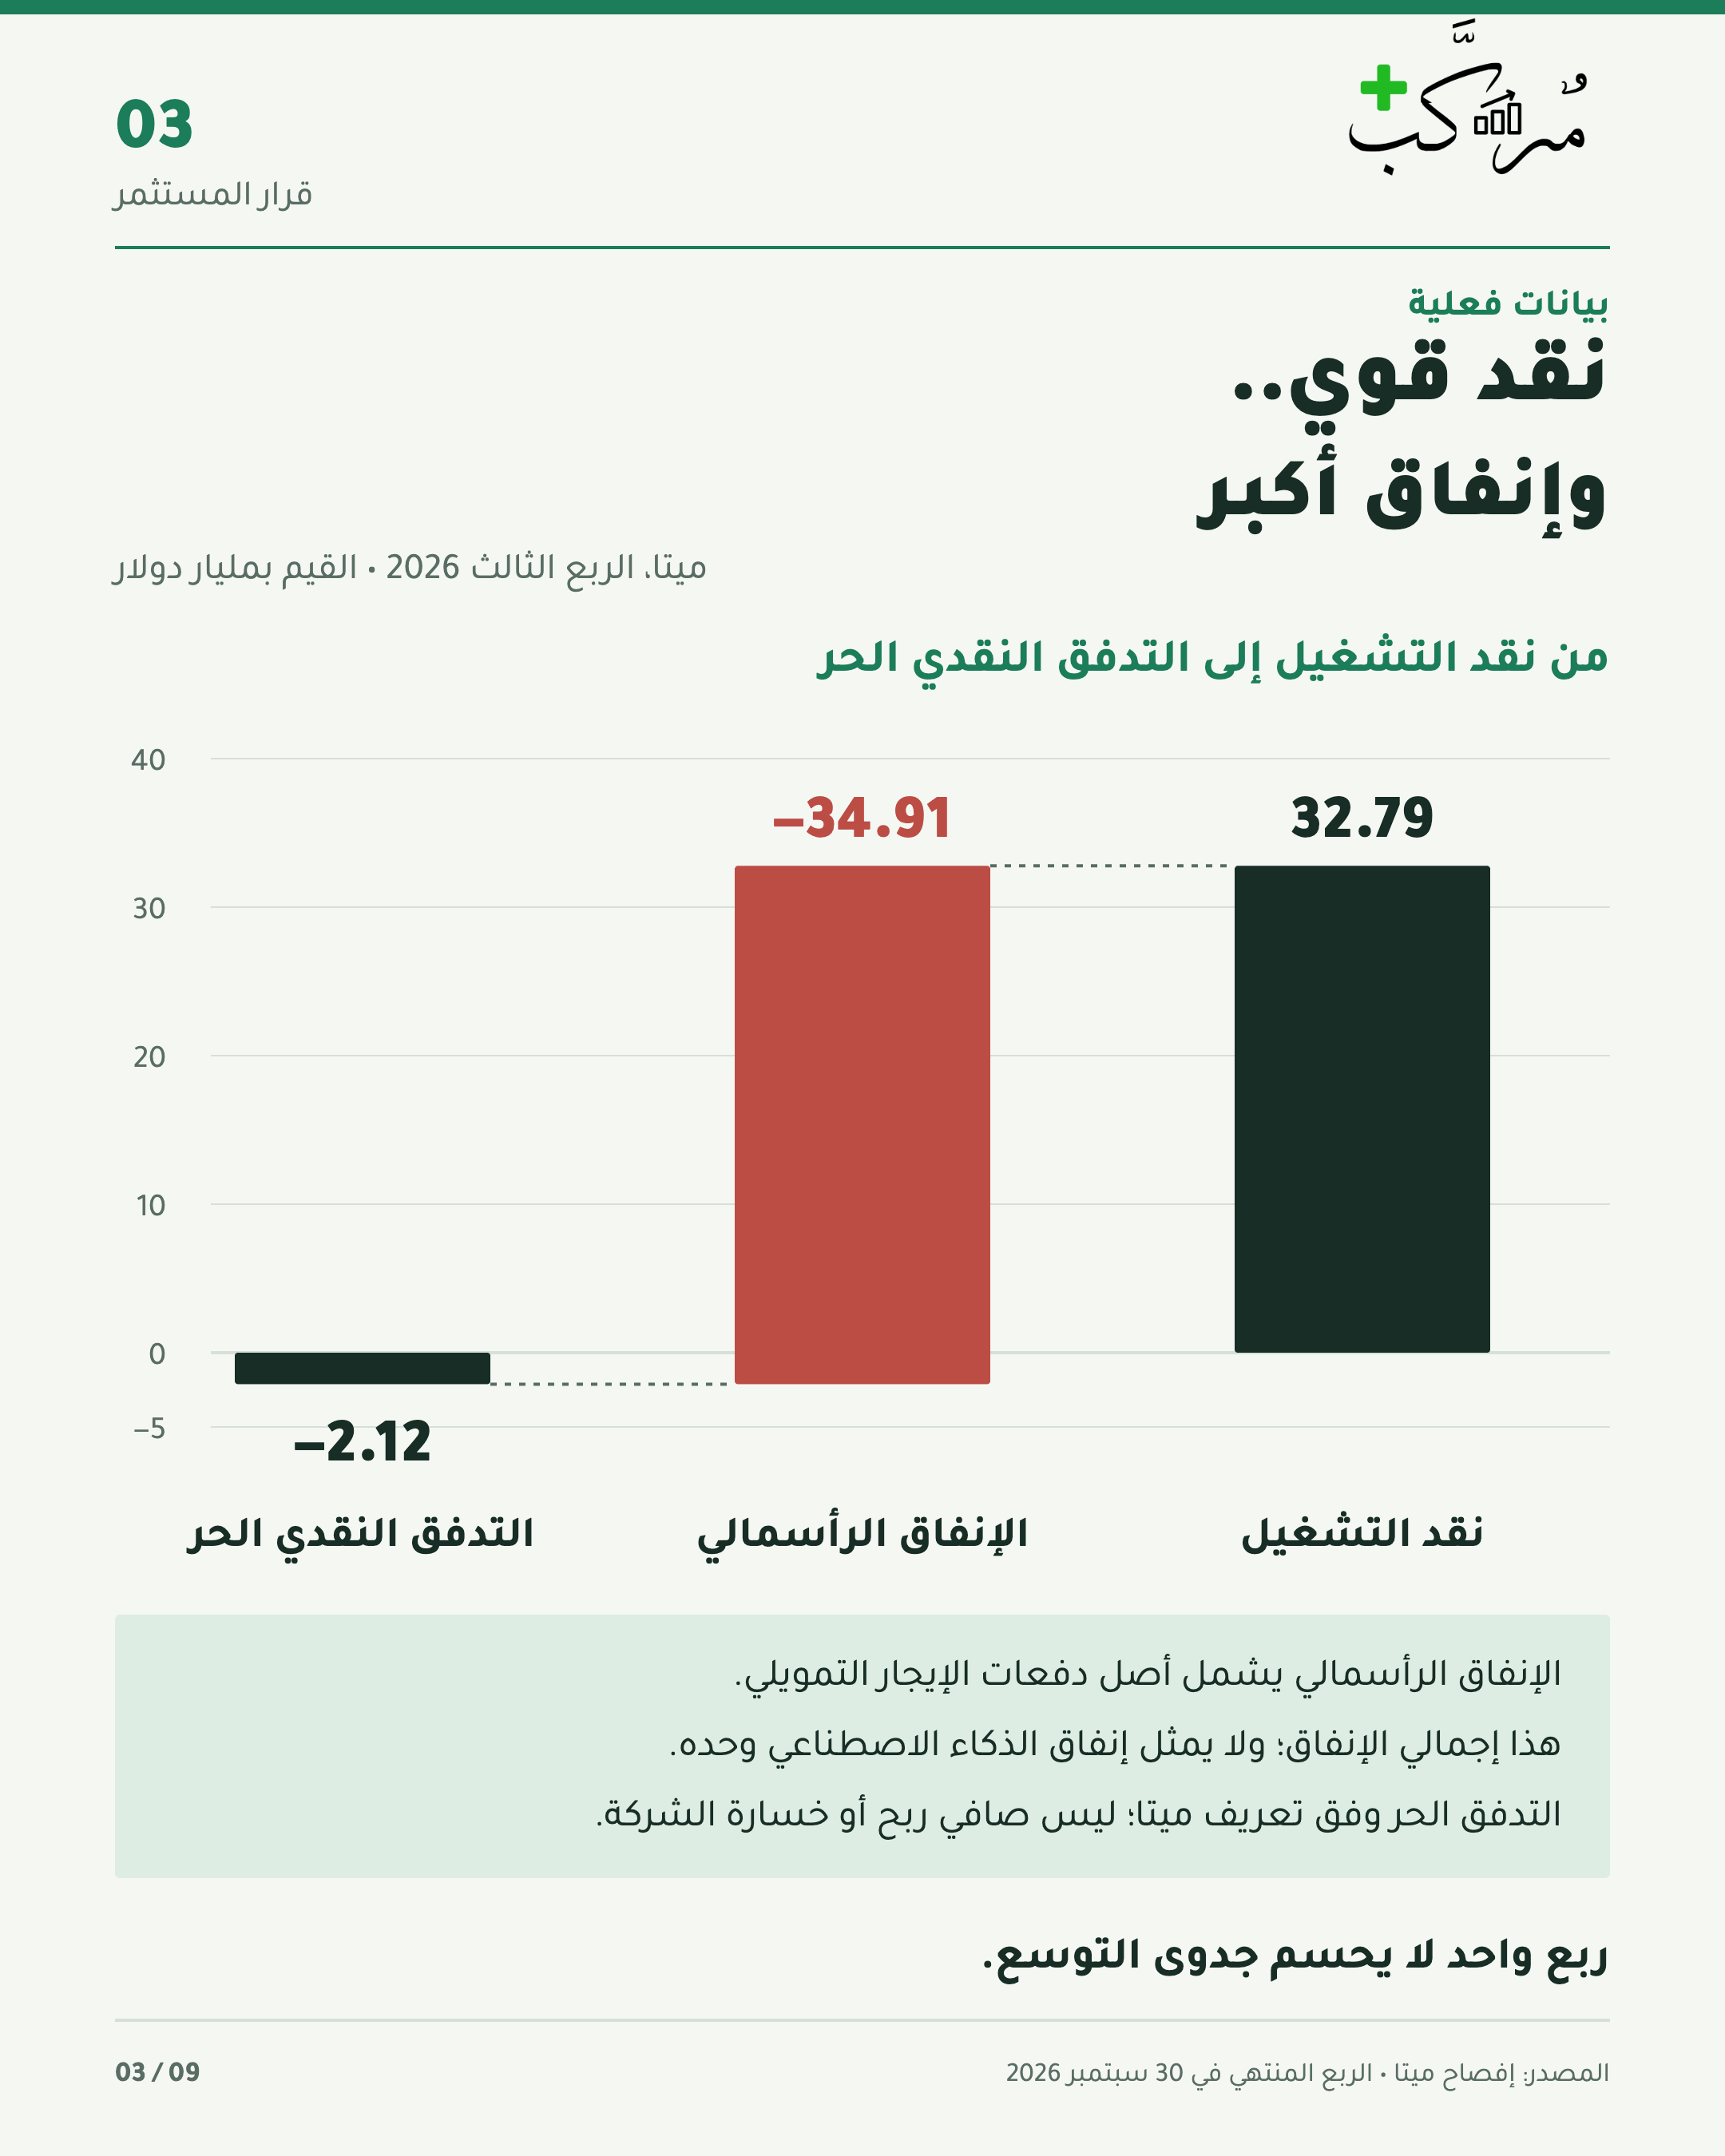
في الربع الثالث من 2026، أعلنت ميتا إيرادات بقيمة 64.6 مليار دولار، بزيادة 26%. وولّدت أعمالها نقدًا تشغيليًا قدره 32.79 مليارًا، مقابل 34.91 مليارًا من الإنفاق الرأسمالي وفق حساب الشركة. فأصبح التدفق النقدي الحر سالب 2.12 مليار دولار: أي إن النقد الناتج من التشغيل لم يغطِّ هذا الإنفاق خلال الربع. إفصاح ميتا.
هذا لا يثبت من ربع واحد فشل التوسع، ولا يعني أن الرقم السالب صافي خسارة الشركة. والإنفاق يشمل احتياجاتها المختلفة، وليس الذكاء الاصطناعي وحده. كما تضمنت النتائج تسوية قانونية كبيرة ينبغي فصل أثرها عند قراءة الأرباح. إفصاح ميتا.
ملاحظة محاسبية: التدفق النقدي الحر هنا مقياس وفق تعريف ميتا؛ تطرح فيه من نقد التشغيل الإنفاق على الأصول، مع أصل دفعات الإيجار التمويلي. ويبلغ مجموعهما 34.91 مليار دولار.
ما نحتاج إلى متابعته هو العائد الذي سيخلقه الإنفاق، وقدرة الميزانية على تحمل فترة الانتظار.
٣. نجاح التقنية وربحية الشركة وعائد المستثمر
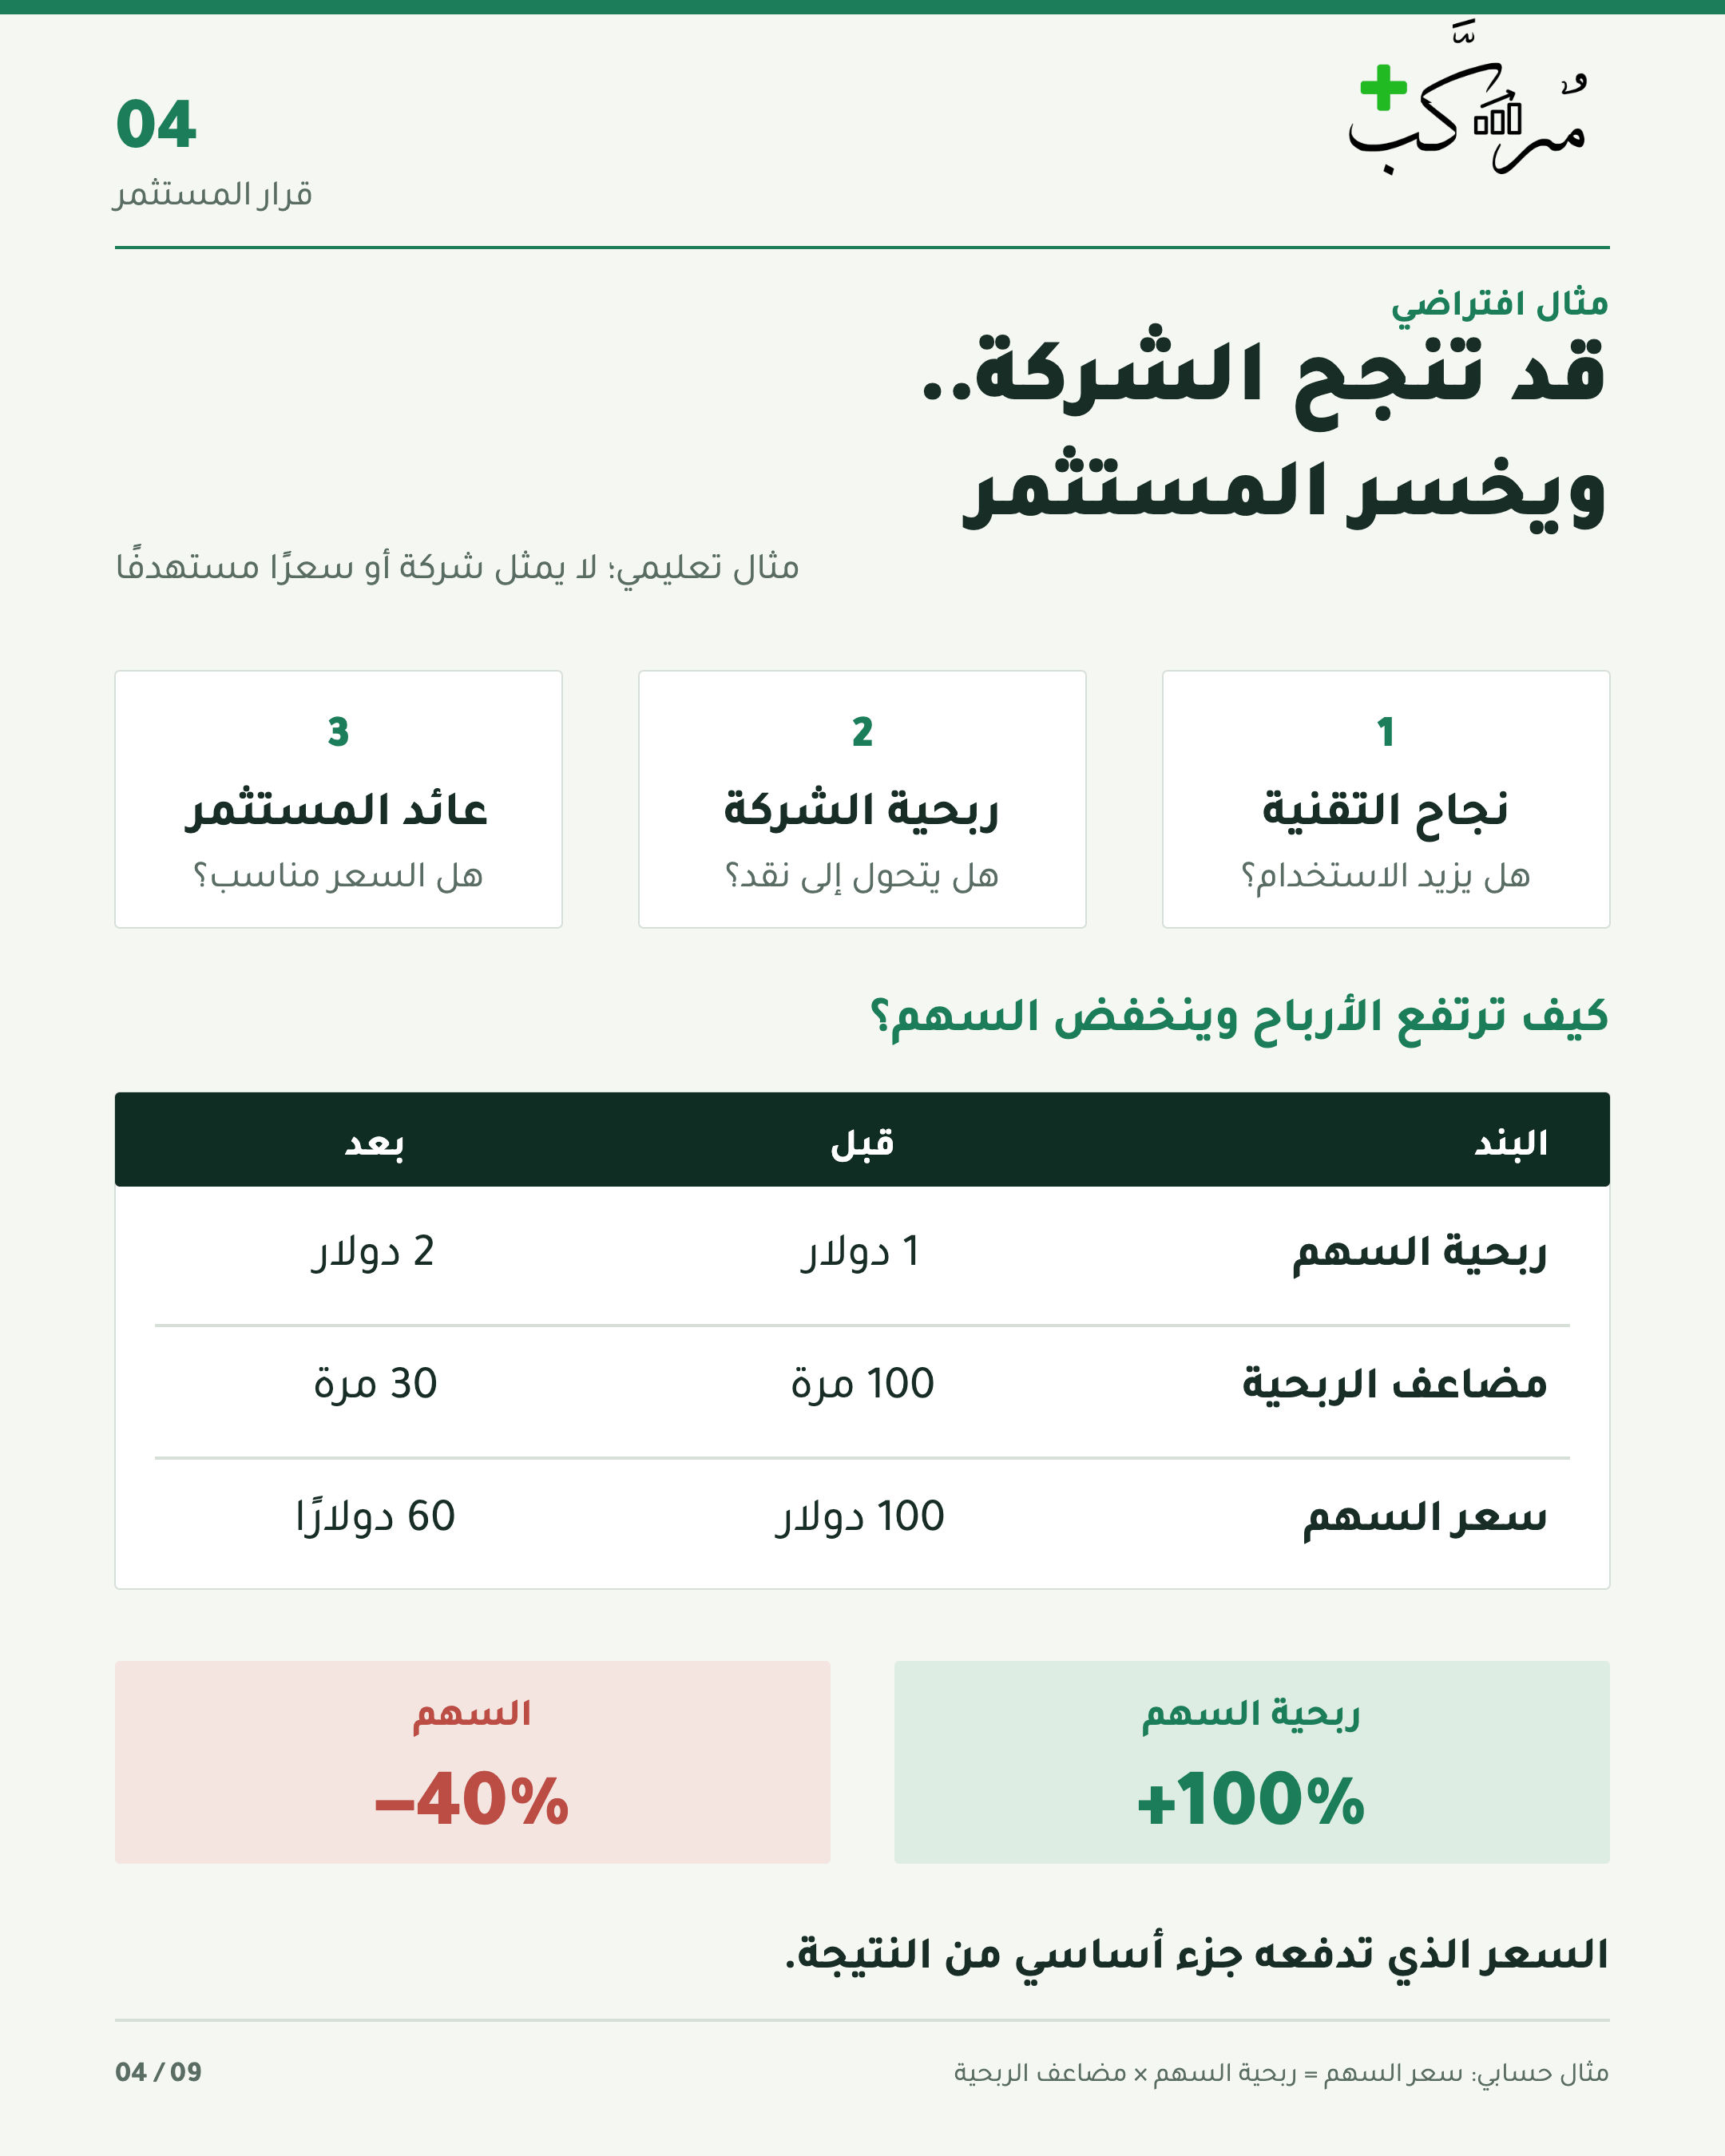
هذه ثلاث نتائج مختلفة. قد ينتشر الذكاء الاصطناعي، وتمنع المنافسة بعض الشركات من تحقيق ربح مناسب. وقد تحقق شركة أرباحًا قوية، بينما يخسر المستثمر لأنه دفع مقابلها سعرًا مرتفعًا.
في مثال افتراضي، تربح شركة دولارًا للسهم، وسعرها 100 دولار. يدفع السوق هنا 100 دولار مقابل كل دولار من ربح السهم؛ وهذا ما نعنيه بمضاعف الربحية. لاحقًا تتضاعف ربحية السهم إلى دولارين، لكن السوق يقبل دفع 30 ضعف الأرباح؛ فيصبح السعر 60 دولارًا.
ربحية السهم تضاعفت، بينما انخفض سعره 40%.
٤. الآثار الفعلية والآثار المحتملة
الأثر المباشر هو انخفاض قيمة الاستثمارات، سواء عبر الأسهم أو الصناديق التي تملكها. وعدم البيع لا يلغي انخفاض القيمة الحالية، كما أن الاحتفاظ لا يضمن التعافي.
لكن انخفاض القيمة السوقية لا يعني خروج المبلغ نفسه من خزينة الشركة. وضعها المالي يتحدد بنقد أعمالها واستثماراتها والتزاماتها.
إذا استمر الضغط وصَعُب التمويل، فقد تتأجل توسعات وتنخفض طلبات الموردين. وإذا زادت القدرة الحاسوبية على الطلب المربح، فقد تتراجع أسعار تأجيرها، فتستفيد بعض الشركات المستخدمة بينما تتضرر أرباح مورديها. وقد يتحسن الاستخدام والعائد، فيتحول الإنفاق إلى مصدر نمو ونقد. هذه احتمالات تحتاج إلى دليل من الأعمال.
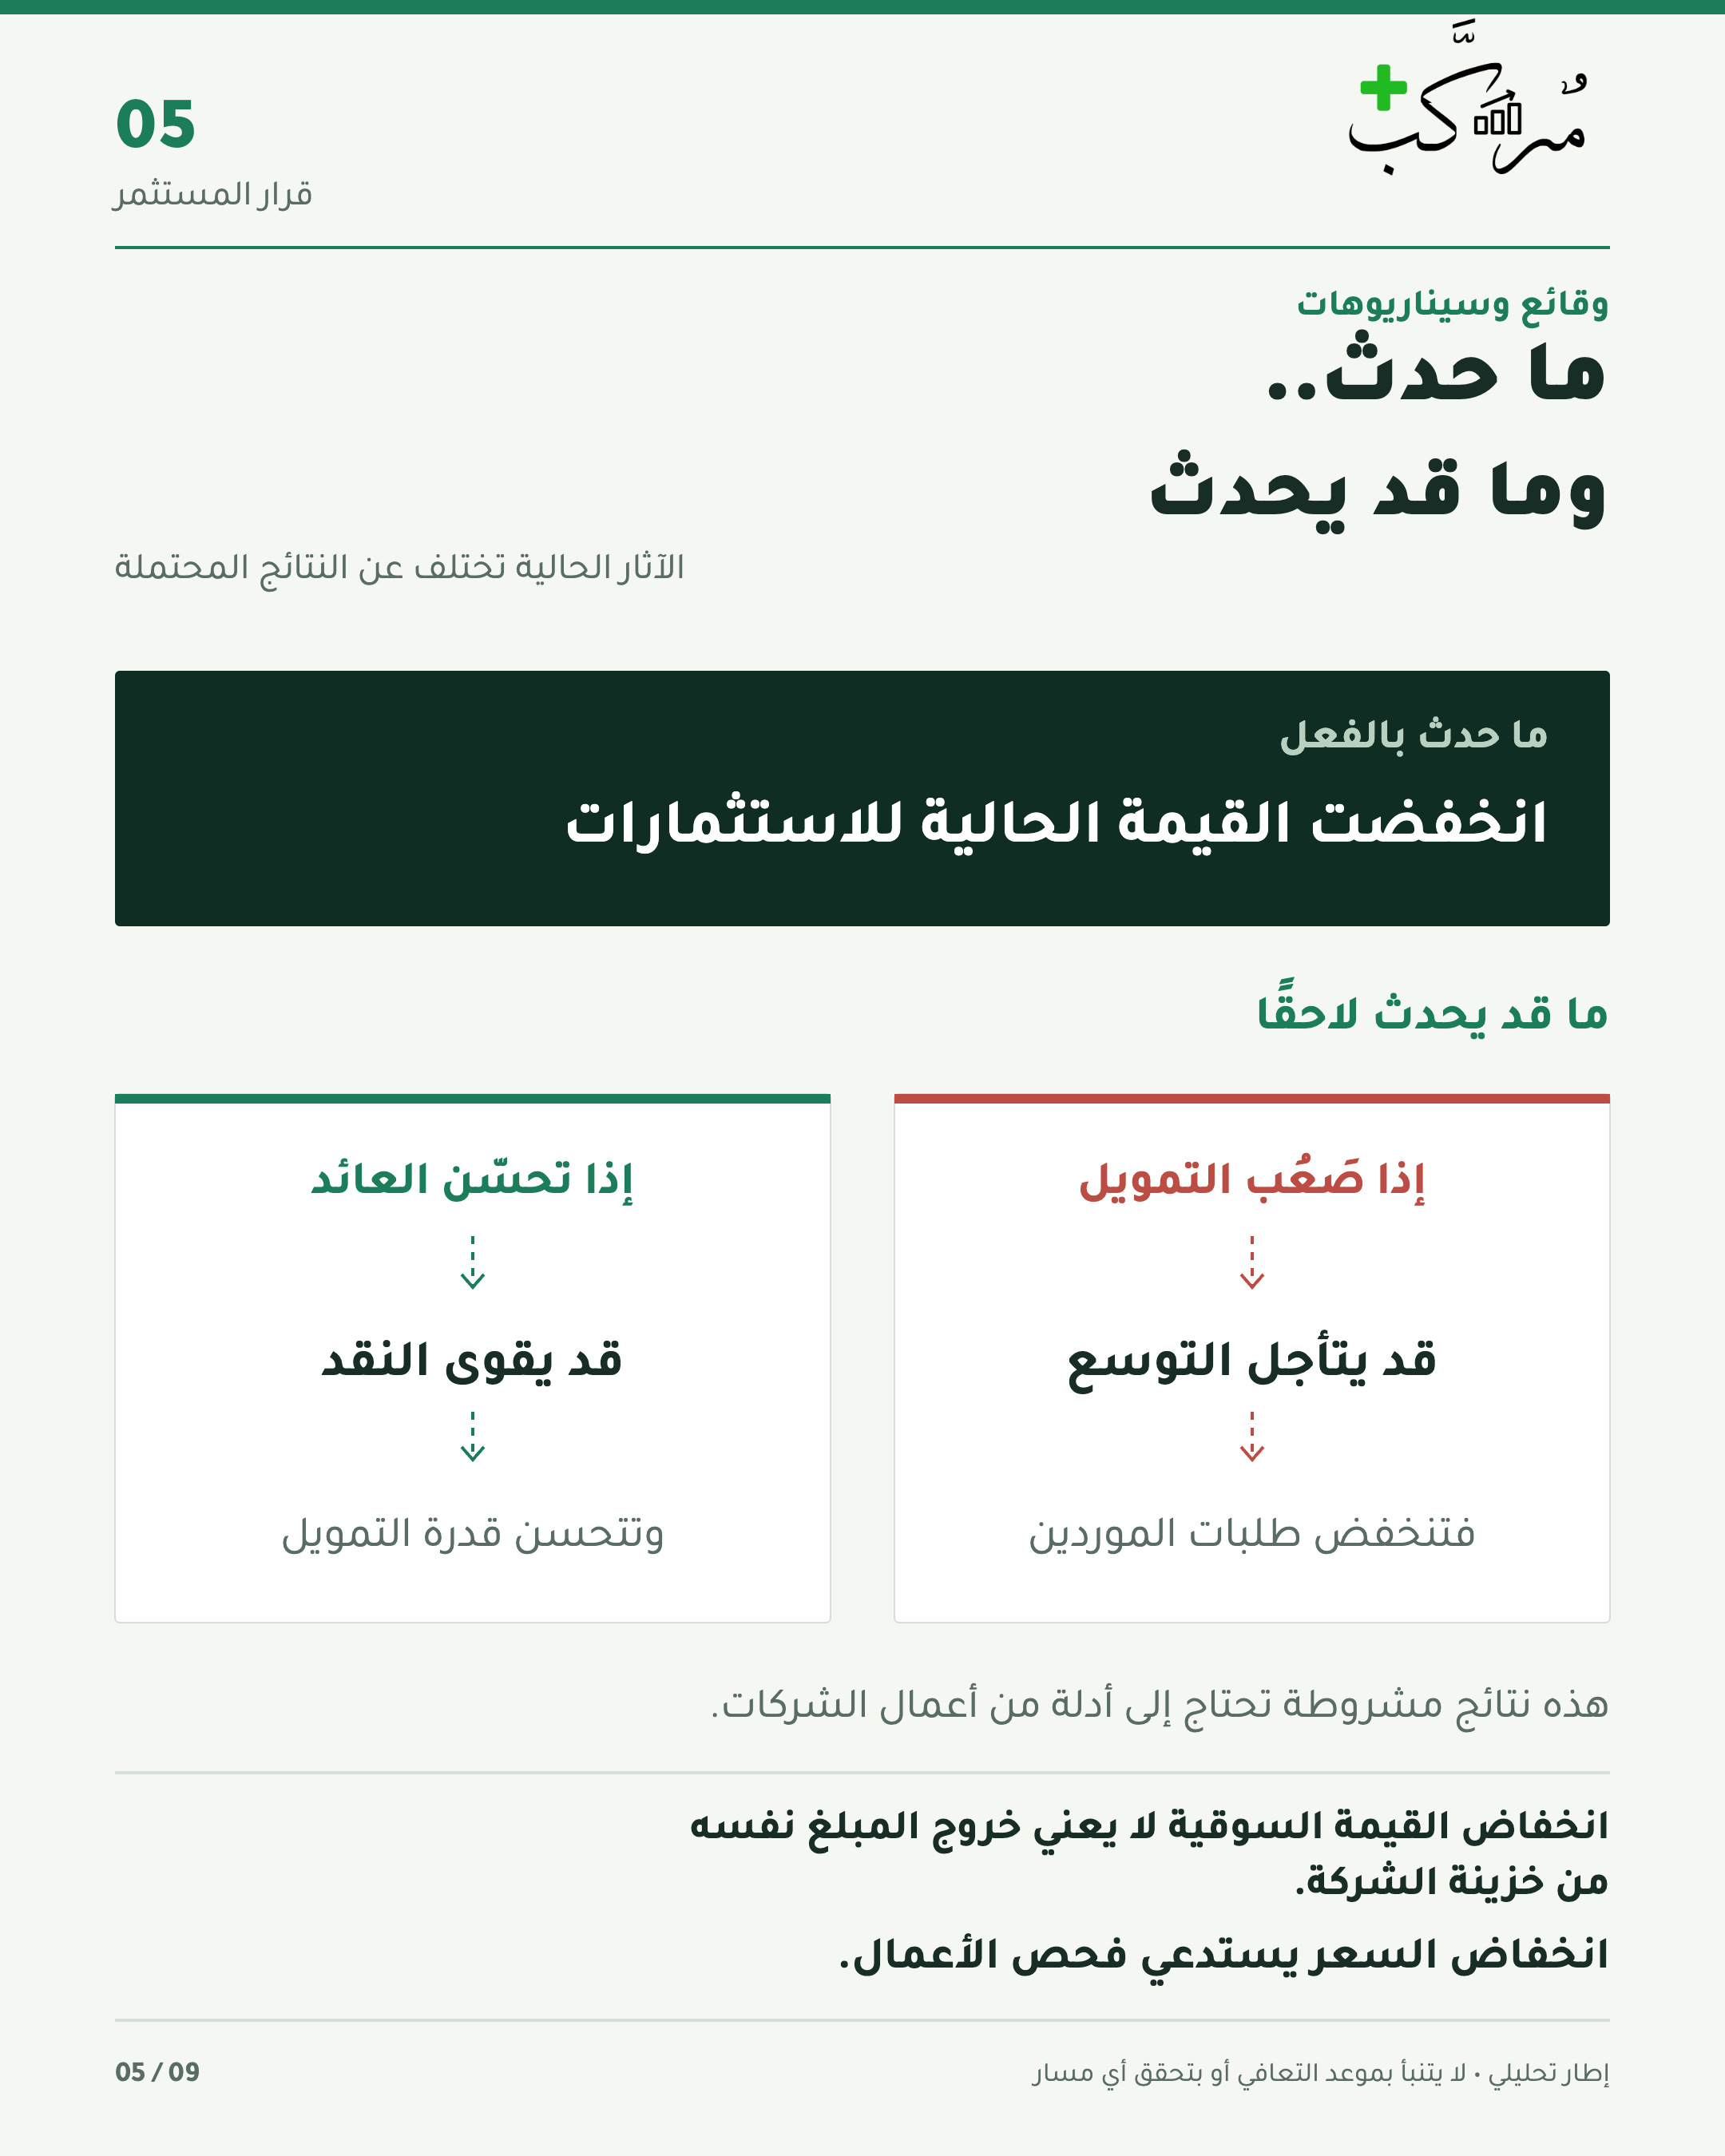
إيراد بائع الرقائق تكلفة على مشتريها، الذي يحتاج بدوره إلى عميل يدفع بما يكفي لتحقيق ربح. لذلك تختلف النتائج عبر السلسلة.
٥. ثلاثة مسارات وأدلة نتابعها
تحسن العائد على الإنفاق: نتابع الإيرادات والهوامش والاستخدام والنقد بعد الاستثمار.
نمو الأعمال مع تقييمات أقل: نقارن نمو ربحية السهم بالسعر الذي يدفعه المستثمر.
تباطؤ أعمق وتمويل أصعب: نراقب الطلبات والديون واحتياجات التمويل وتأجيل المشروعات.
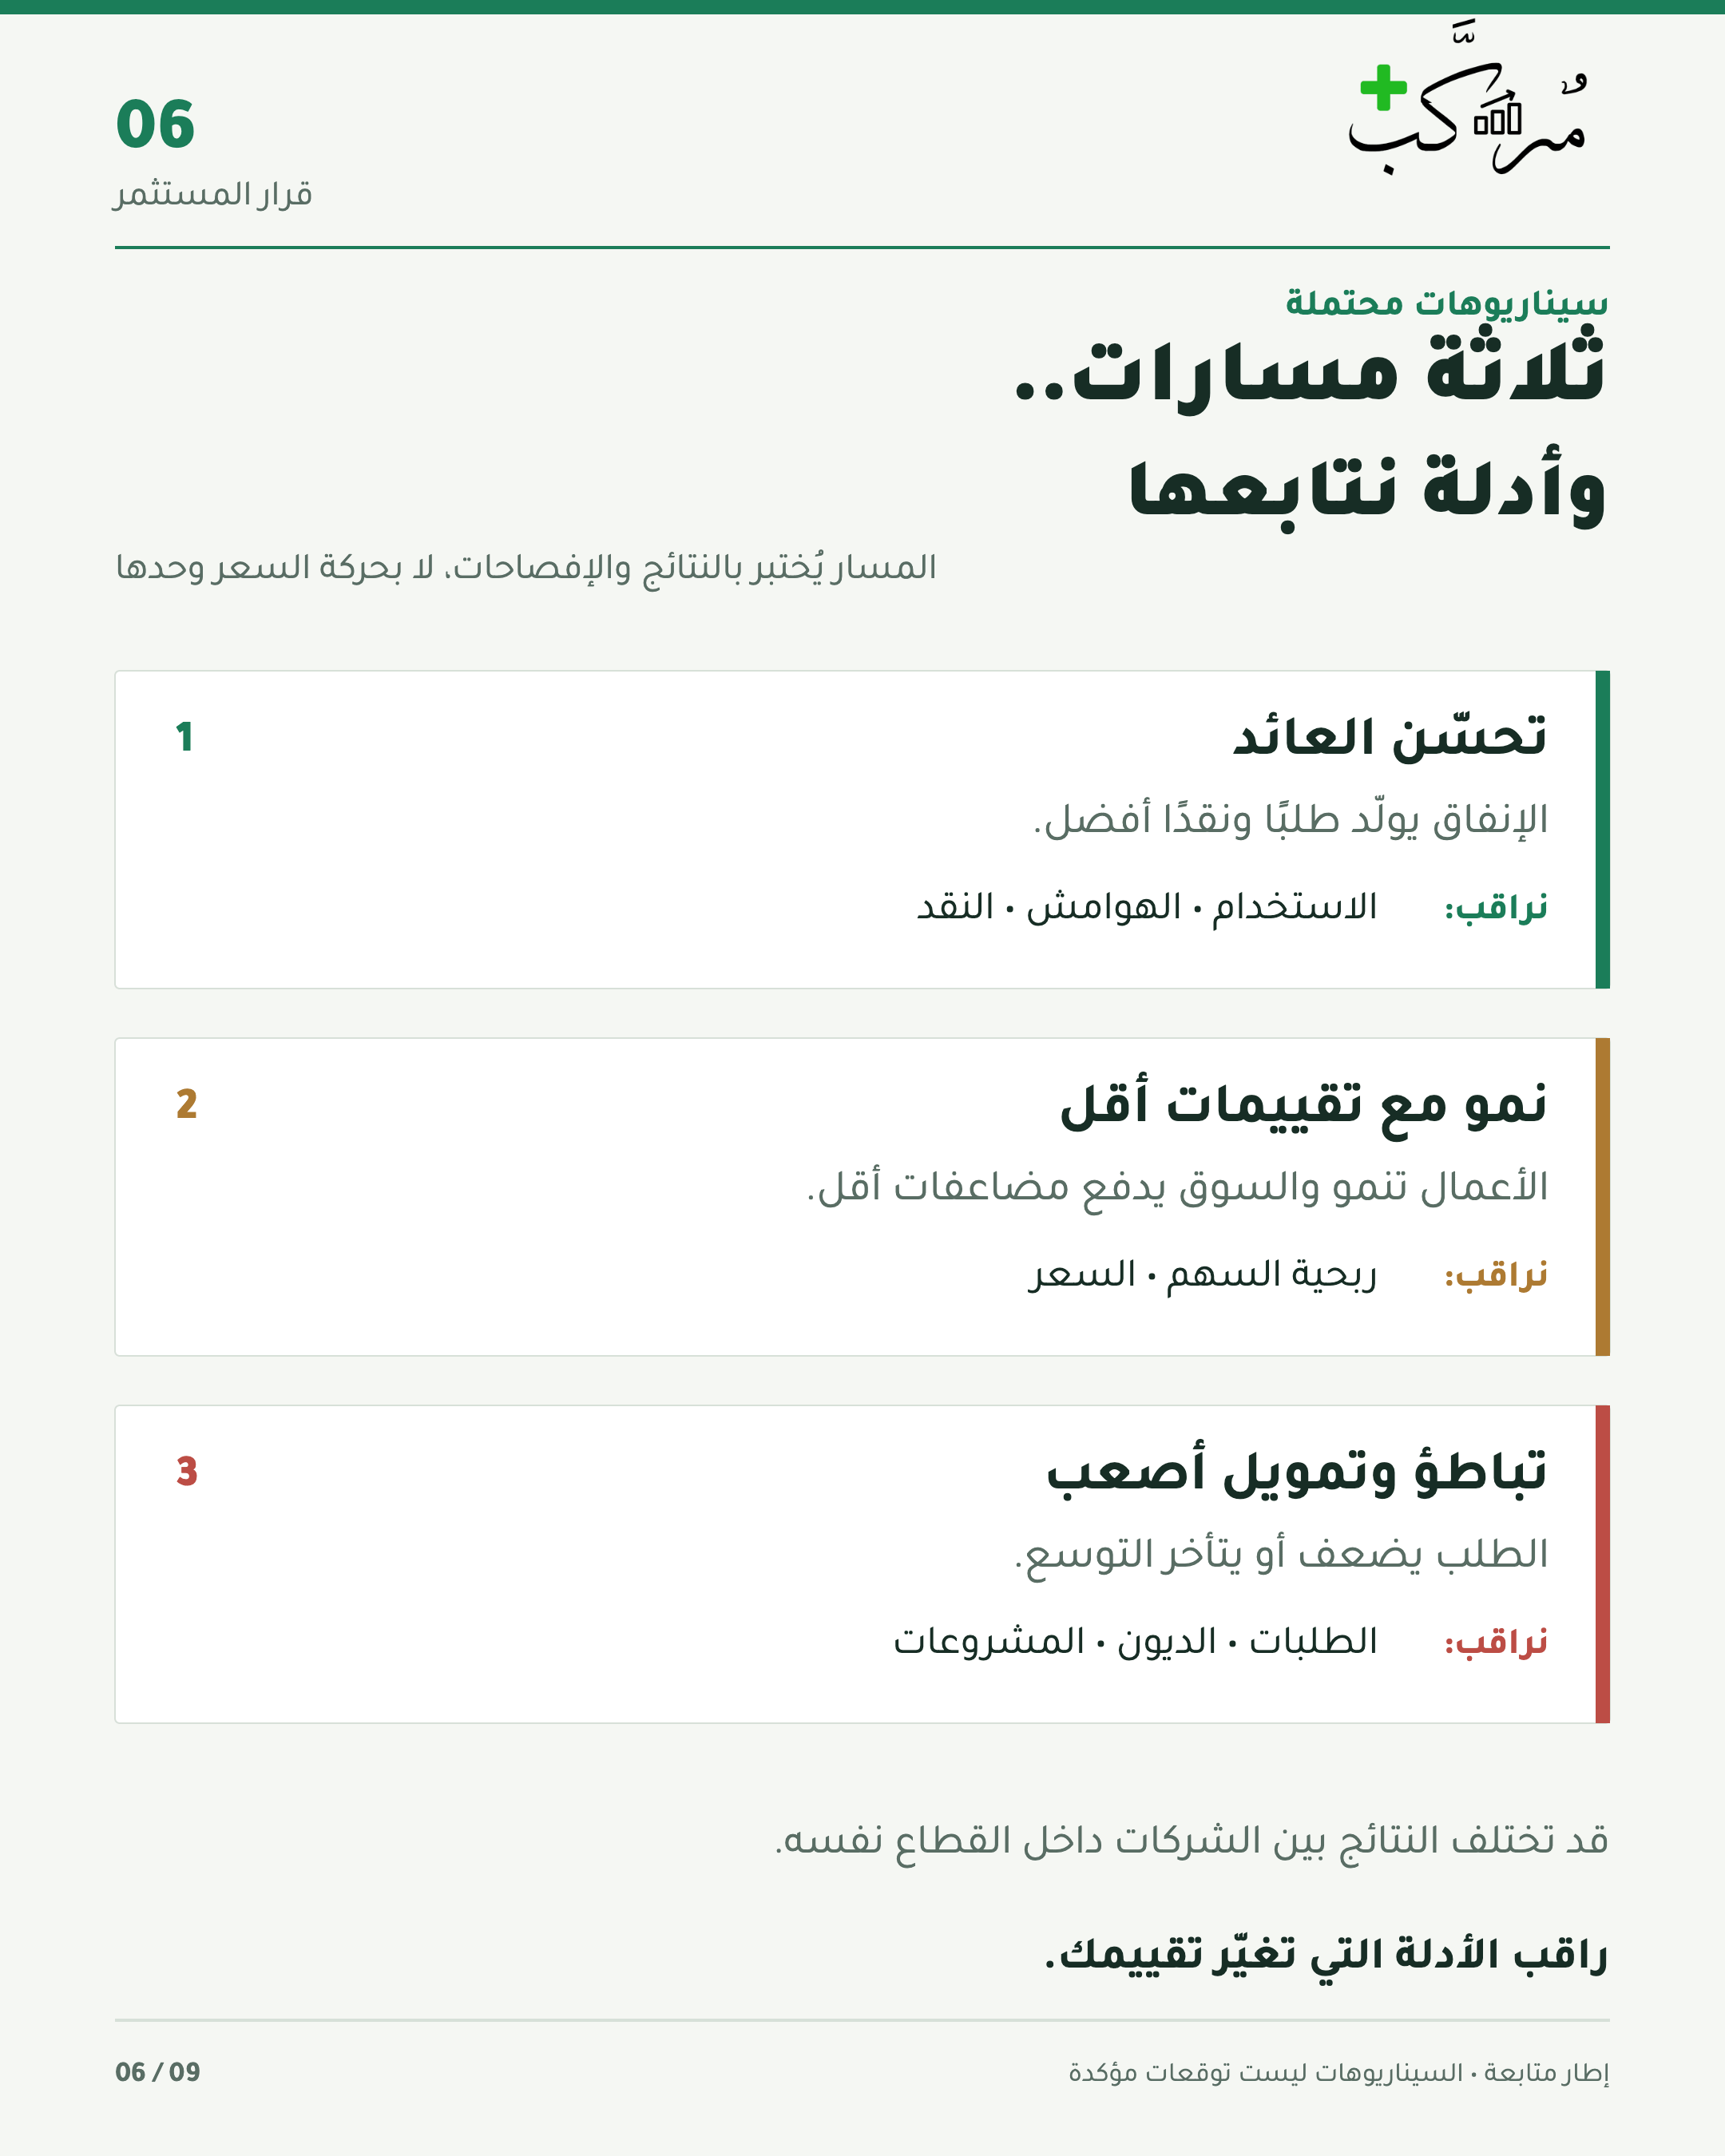
ونتابع بالتوازي الحرب والطاقة والتضخم. سبب الحركة مهم: انخفاض النفط نتيجة تحسن الإمدادات يختلف عن انخفاضه نتيجة ضعف الطلب العالمي. وكذلك انخفاض العوائد لا يعوض بالضرورة تدهورًا كبيرًا في أرباح شركة بعينها.
٦. خطوتك تبدأ من حالتك
في مركّب، يساعدك فلتر الجودة على فحص الأعمال وفرز ما يستحق الدراسة، وتساعدك القيمة العادلة، حيث يمكن تقديرها، على تقييم السعر وافتراضاته. كلاهما مدخل للتحليل؛ والقرار يحتاج أيضًا إلى قراءة المخاطر وفهم ظروف محفظتك. التقدير قد يخطئ، والشركات غير المثبتة تحتاج إلى أدلة أكثر.
تستثمر بأموال تحتاج إليها قريبًا أو بأموال مقترضة
ابدأ بالسيولة والالتزامات. قد تكون الشركة ممتازة، لكن ظروفك تجبرك على البيع قبل تحقق ما تتوقعه.
وقد حذّر بافيت من الاقتراض لامتلاك الأسهم، موضحًا أن حتى بيركشاير تعرضت لهبوطات كبيرة تاريخيًا. رسالة بيركشاير لعام 2017.
عالج خطر البيع القسري قبل زيادة الاستثمار. جودة الشركة وسعرها لا يحلان مشكلة التمويل أو الحاجة القريبة إلى المال.
اشتريت أسهمًا لا تفهمها، وأعمالها لم تثبت بعد
محفظتك تحتاج إلى مراجعة جدية. اكتب سبب امتلاك كل شركة: كيف تربح؟ ومن يدفع لها؟ وما الذي يمنحها فرصة للاستمرار؟
إذا كانت الإجابة الوحيدة أنها تعمل في الذكاء الاصطناعي، فأوقف الإضافات حتى تفهم الاستثمار.
استخدم فحص الجودة لتحديد مواضع القوة والضعف، ثم اقرأ النتائج والمخاطر. وما لا تستطيع تقييمه بوضوح لا يصبح مفهومًا لمجرد انخفاض سعره.
تملك شركات ضعيفة وتنتظر التعادل
سعر شرائك لا يحدد ما تستحقه الشركة اليوم. راجع قدرتها على توليد النقد والوفاء بالتزاماتها، وما إذا كان سبب امتلاكها ما زال قائمًا.
إذا انكسر سبب الاستثمار، فقد يكون تقبل الخسارة وإعادة تخصيص المال أفضل من الانتظار المفتوح.
قارن البدائل بما تستطيع تحقيقه من اليوم، مع احتساب تكاليف التغيير والضرائب.
تبحث عن فرص في شركات ممتازة
ابدأ بالشركات التي تستحق الدراسة، ثم افحص أسعارها. قد يهبط سهم 30% ويظل مرتفع التقييم، بينما يقدم سهم أقل هبوطًا فرصة أوضح.
اختبر تقدير القيمة بنمو أبطأ، وهوامش أقل، وإنفاق أعلى. وافحص مساحة الخطأ التي يتركها السعر. وكلما صَعُب تقدير المستقبل، احتجت إلى تحفظ أكبر في الافتراضات والسعر وحجم الاستثمار.
تملك شركات جيدة لكنك خائف من الهبوط
راجع ما تغير في الأعمال. إذا بقيت أسباب الامتلاك قائمة، وكان العائد المتوقع مناسبًا وحجم المركز قابلًا للتحمل، فقد يكون الاحتفاظ منطقيًا.
أما شراء المزيد فيحتاج إلى مبرر جديد بالسعر الحالي. اقتناعك بالشركة لا يفرض عليك زيادة وزنها.
تملك أسماء كثيرة تعتمد على القصة نفسها
شركة رقائق، ومشغّل مركز بيانات، ومورد معدات، وصندوق تقني قد يكررون المخاطرة نفسها داخل المحفظة.
احسب تعرضك المباشر وما تملكه عبر الصناديق، وافحص مصادر الطلب المشتركة. جودة الشركات وحدها لا تعالج التركّز.
في مثال حسابي، مركز يشكل 20% من المحفظة ثم يفقد نصف قيمته يخفض المحفظة 10%، بافتراض ثبات بقية الأصول. وقد تتحرك الأصول الأخرى معه. حدد حجمًا تستطيع تحمل خسارته دون الإضرار بالتزاماتك.
لديك سيولة وتخشى فوات الفرصة
كوّن قائمة بشركات تفهمها، وحدد شروط الدخول مسبقًا: جودة مقبولة، وتقييم مناسب، وحجم استثمار تتحمله.
إذا لم تجد فرصة واضحة، يمكنك الانتظار.
وإذا قسمت الشراء إلى دفعات، فاربط الإضافات باستمرار صلاحية التحليل، بدل إضافة المال تلقائيًا كلما انخفض السعر. خفض متوسط التكلفة لا يعالج اختيارًا ضعيفًا.
٧. ما نستفيده من منطق مونجر في أوقات الأزمات؟
أبرز بافيت أثر مونجر في توجيه بيركشاير نحو امتلاك شركات ممتازة بأسعار عادلة. رسالة بيركشاير لعام 2023.
تطبيق هذا المنطق يتطلب فهم العمل، وفحص استمرارية ميزته، والانضباط في السعر، والاستعداد لتغيير الرأي عندما يظهر دليل مخالف.
الصبر مفيد حين يستند إلى تحليل صالح. أما الانتظار في شركة تدهورت أعمالها فيحتاج إلى مراجعة، مهما طالت مدة امتلاكها. ولا يتطلب استلهام المنهج تقليد حجم مراكز مستثمر آخر؛ فالموارد والالتزامات والقدرة على التحليل تختلف.
مثال افتراضي: شركة جيدة وقرار انتظار
تدرس شركة تبيع برنامجًا باشتراكات، ويأتي جزء كبير من إيراداتها من شركات التقنية. تفهم من يدفع لها ولماذا يستمر، وتفحص احتفاظها بالعملاء ونقدها وديونها. تبدو الأعمال قوية، فتقدّر قيمتها بافتراض نمو أبطأ وإنفاق أعلى. تجد السعر أقل من تقديرك المحافظ، لكن أي مركز جديد سيزيد تعرض محفظتك الكبير أصلًا لإنفاق شركات التقنية.
تكتب: «أنتظر؛ إضافة السهم الآن تزيد مخاطرة مشتركة أكبر مما أتحمل. أعيد النظر إذا انخفض هذا التعرض وظلت الأعمال والسعر مناسبين. وأراجع تقدير القيمة إذا تراجع احتفاظ الشركة بعملائها أو احتاجت إلى تمويل لم أتوقعه».
هذا مثال تعليمي، لا وصف لشركة حالية. قوة الأعمال والسعر المناسب في تقديرك لا يكفيان وحدهما لاتخاذ القرار.
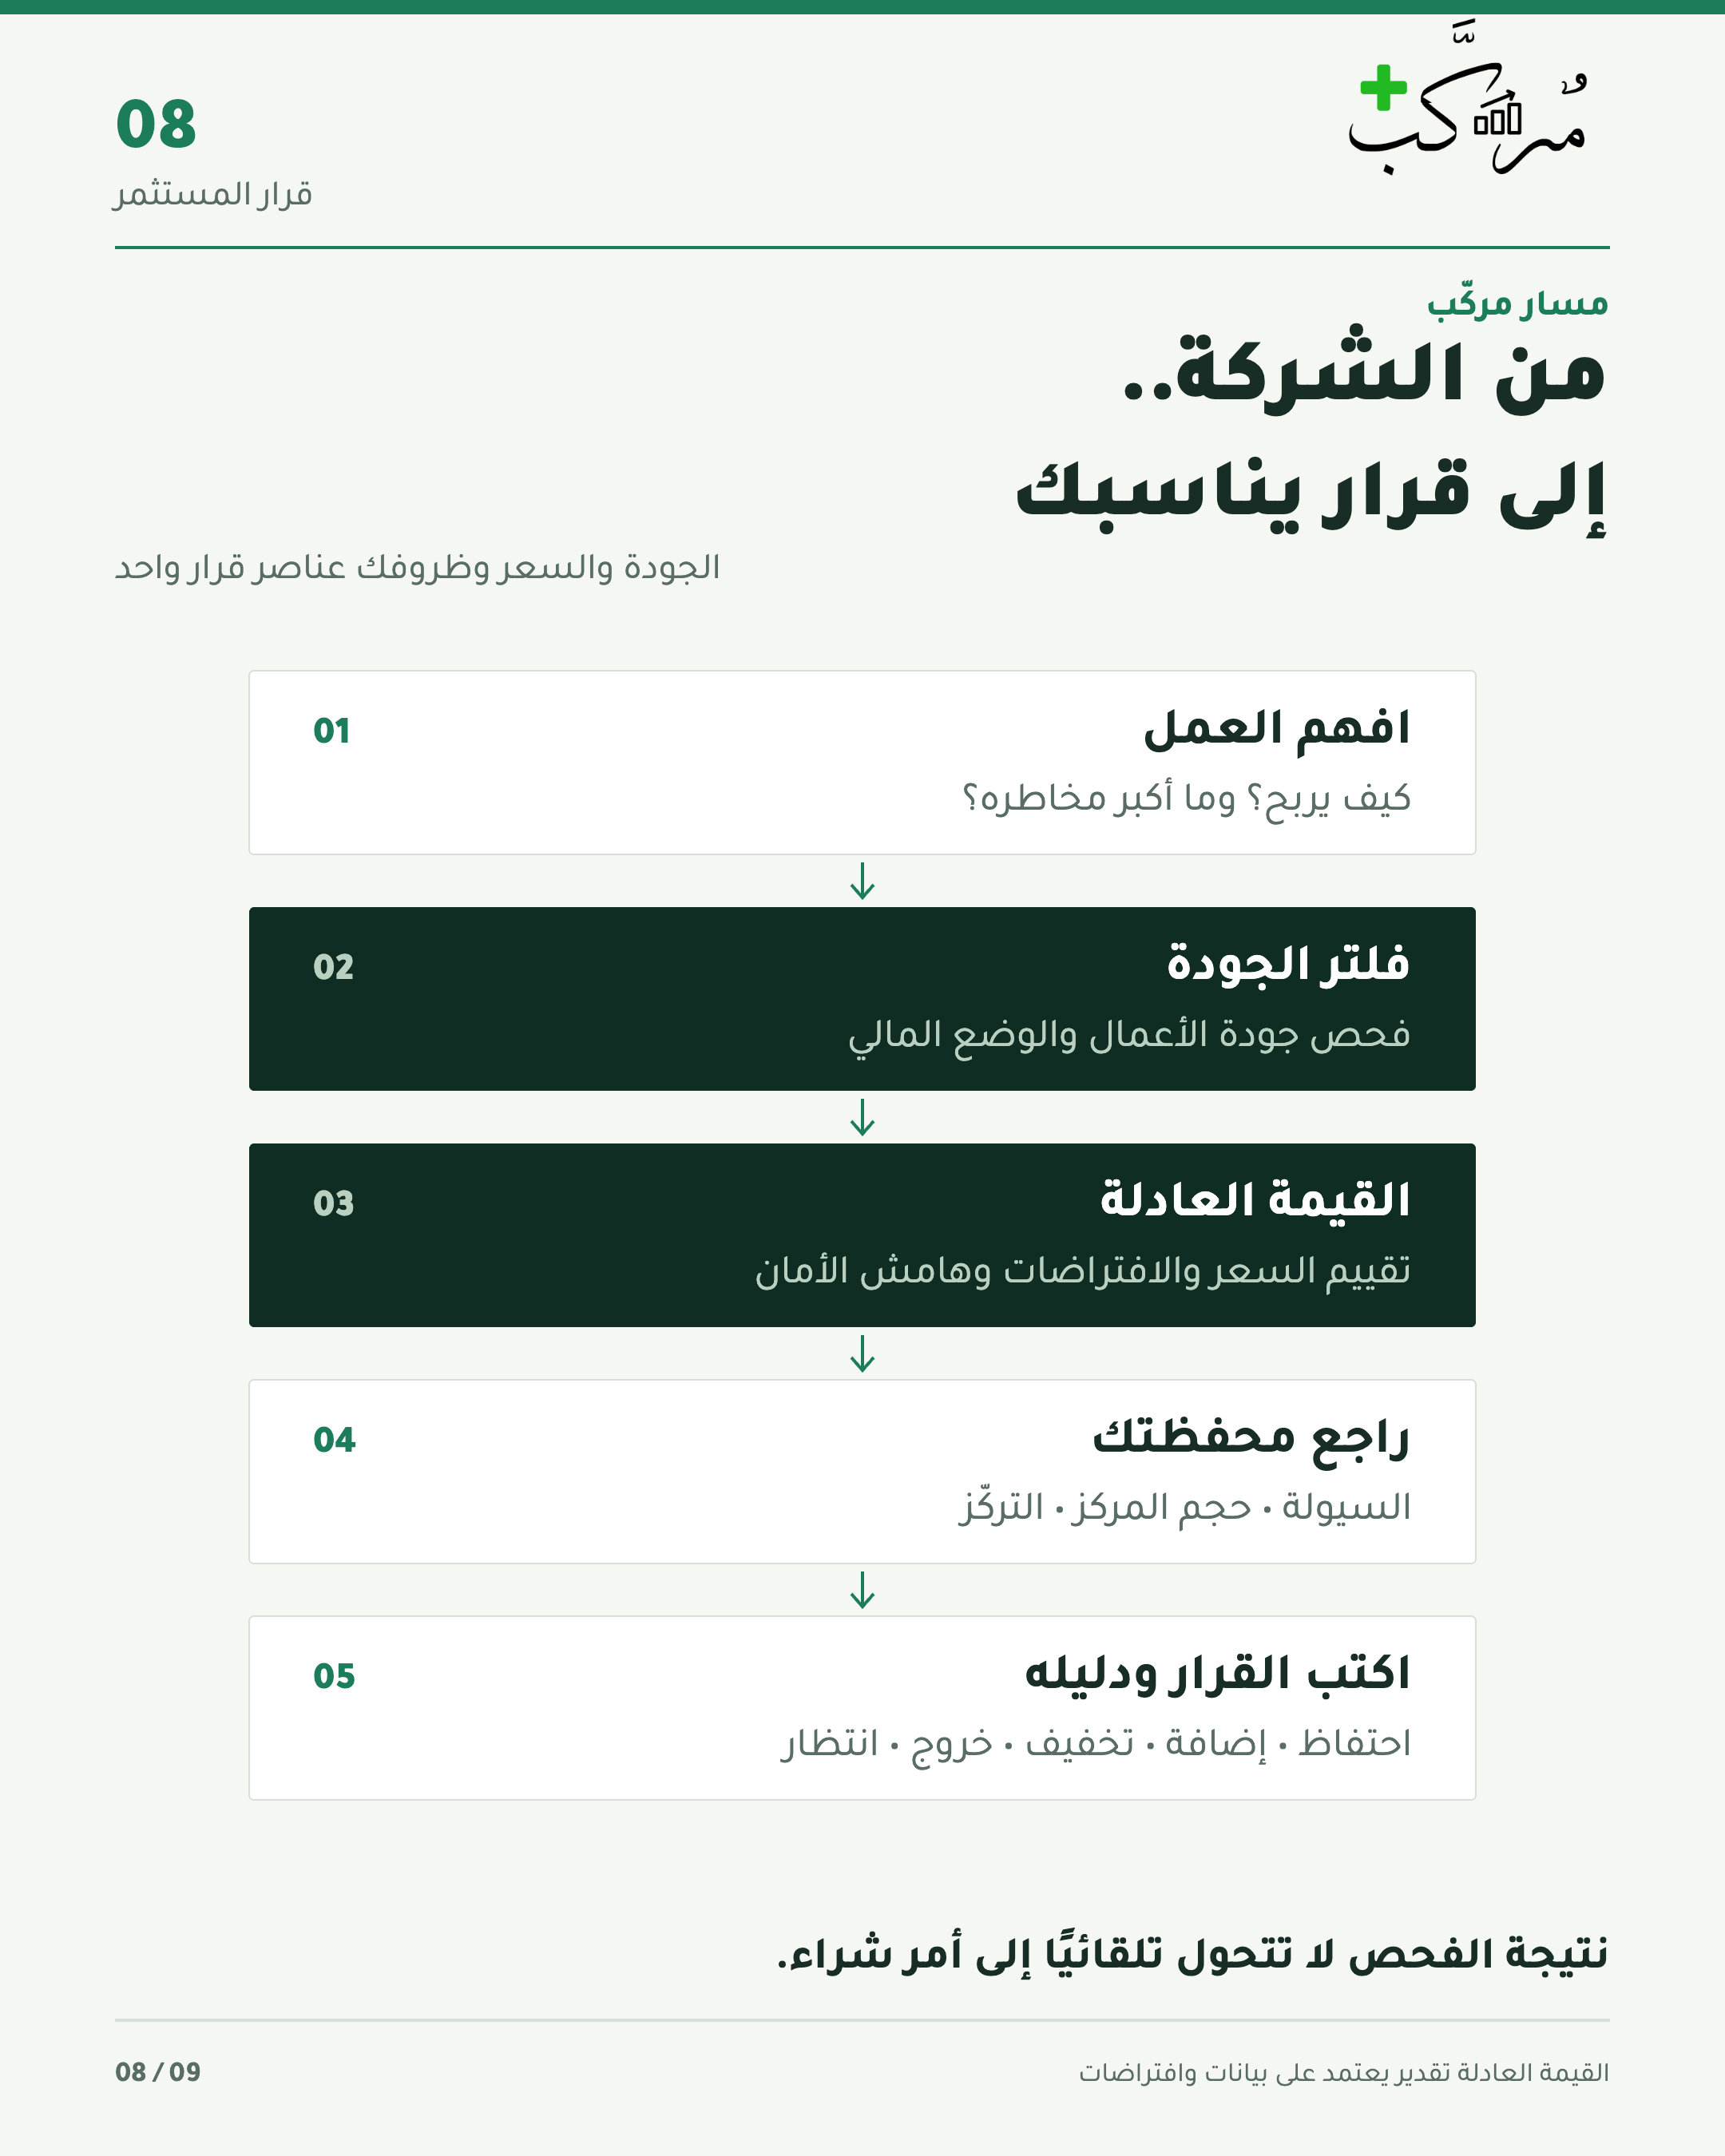
٨. راجع كل سهم في خمس خانات
اكتب أمام كل سهم:
سبب الامتلاك: كيف يخلق العمل قيمة للمساهم؟
ما تغير: في الطلب والربحية والنقد والتمويل.
افتراضات القيمة: النمو والهوامش والإنفاق والمخاطر.
حجم المركز: ومدى مناسبته لسيولتك والتزاماتك.
القرار ودليله: وما المعلومة التي ستجعلك تغير رأيك؟
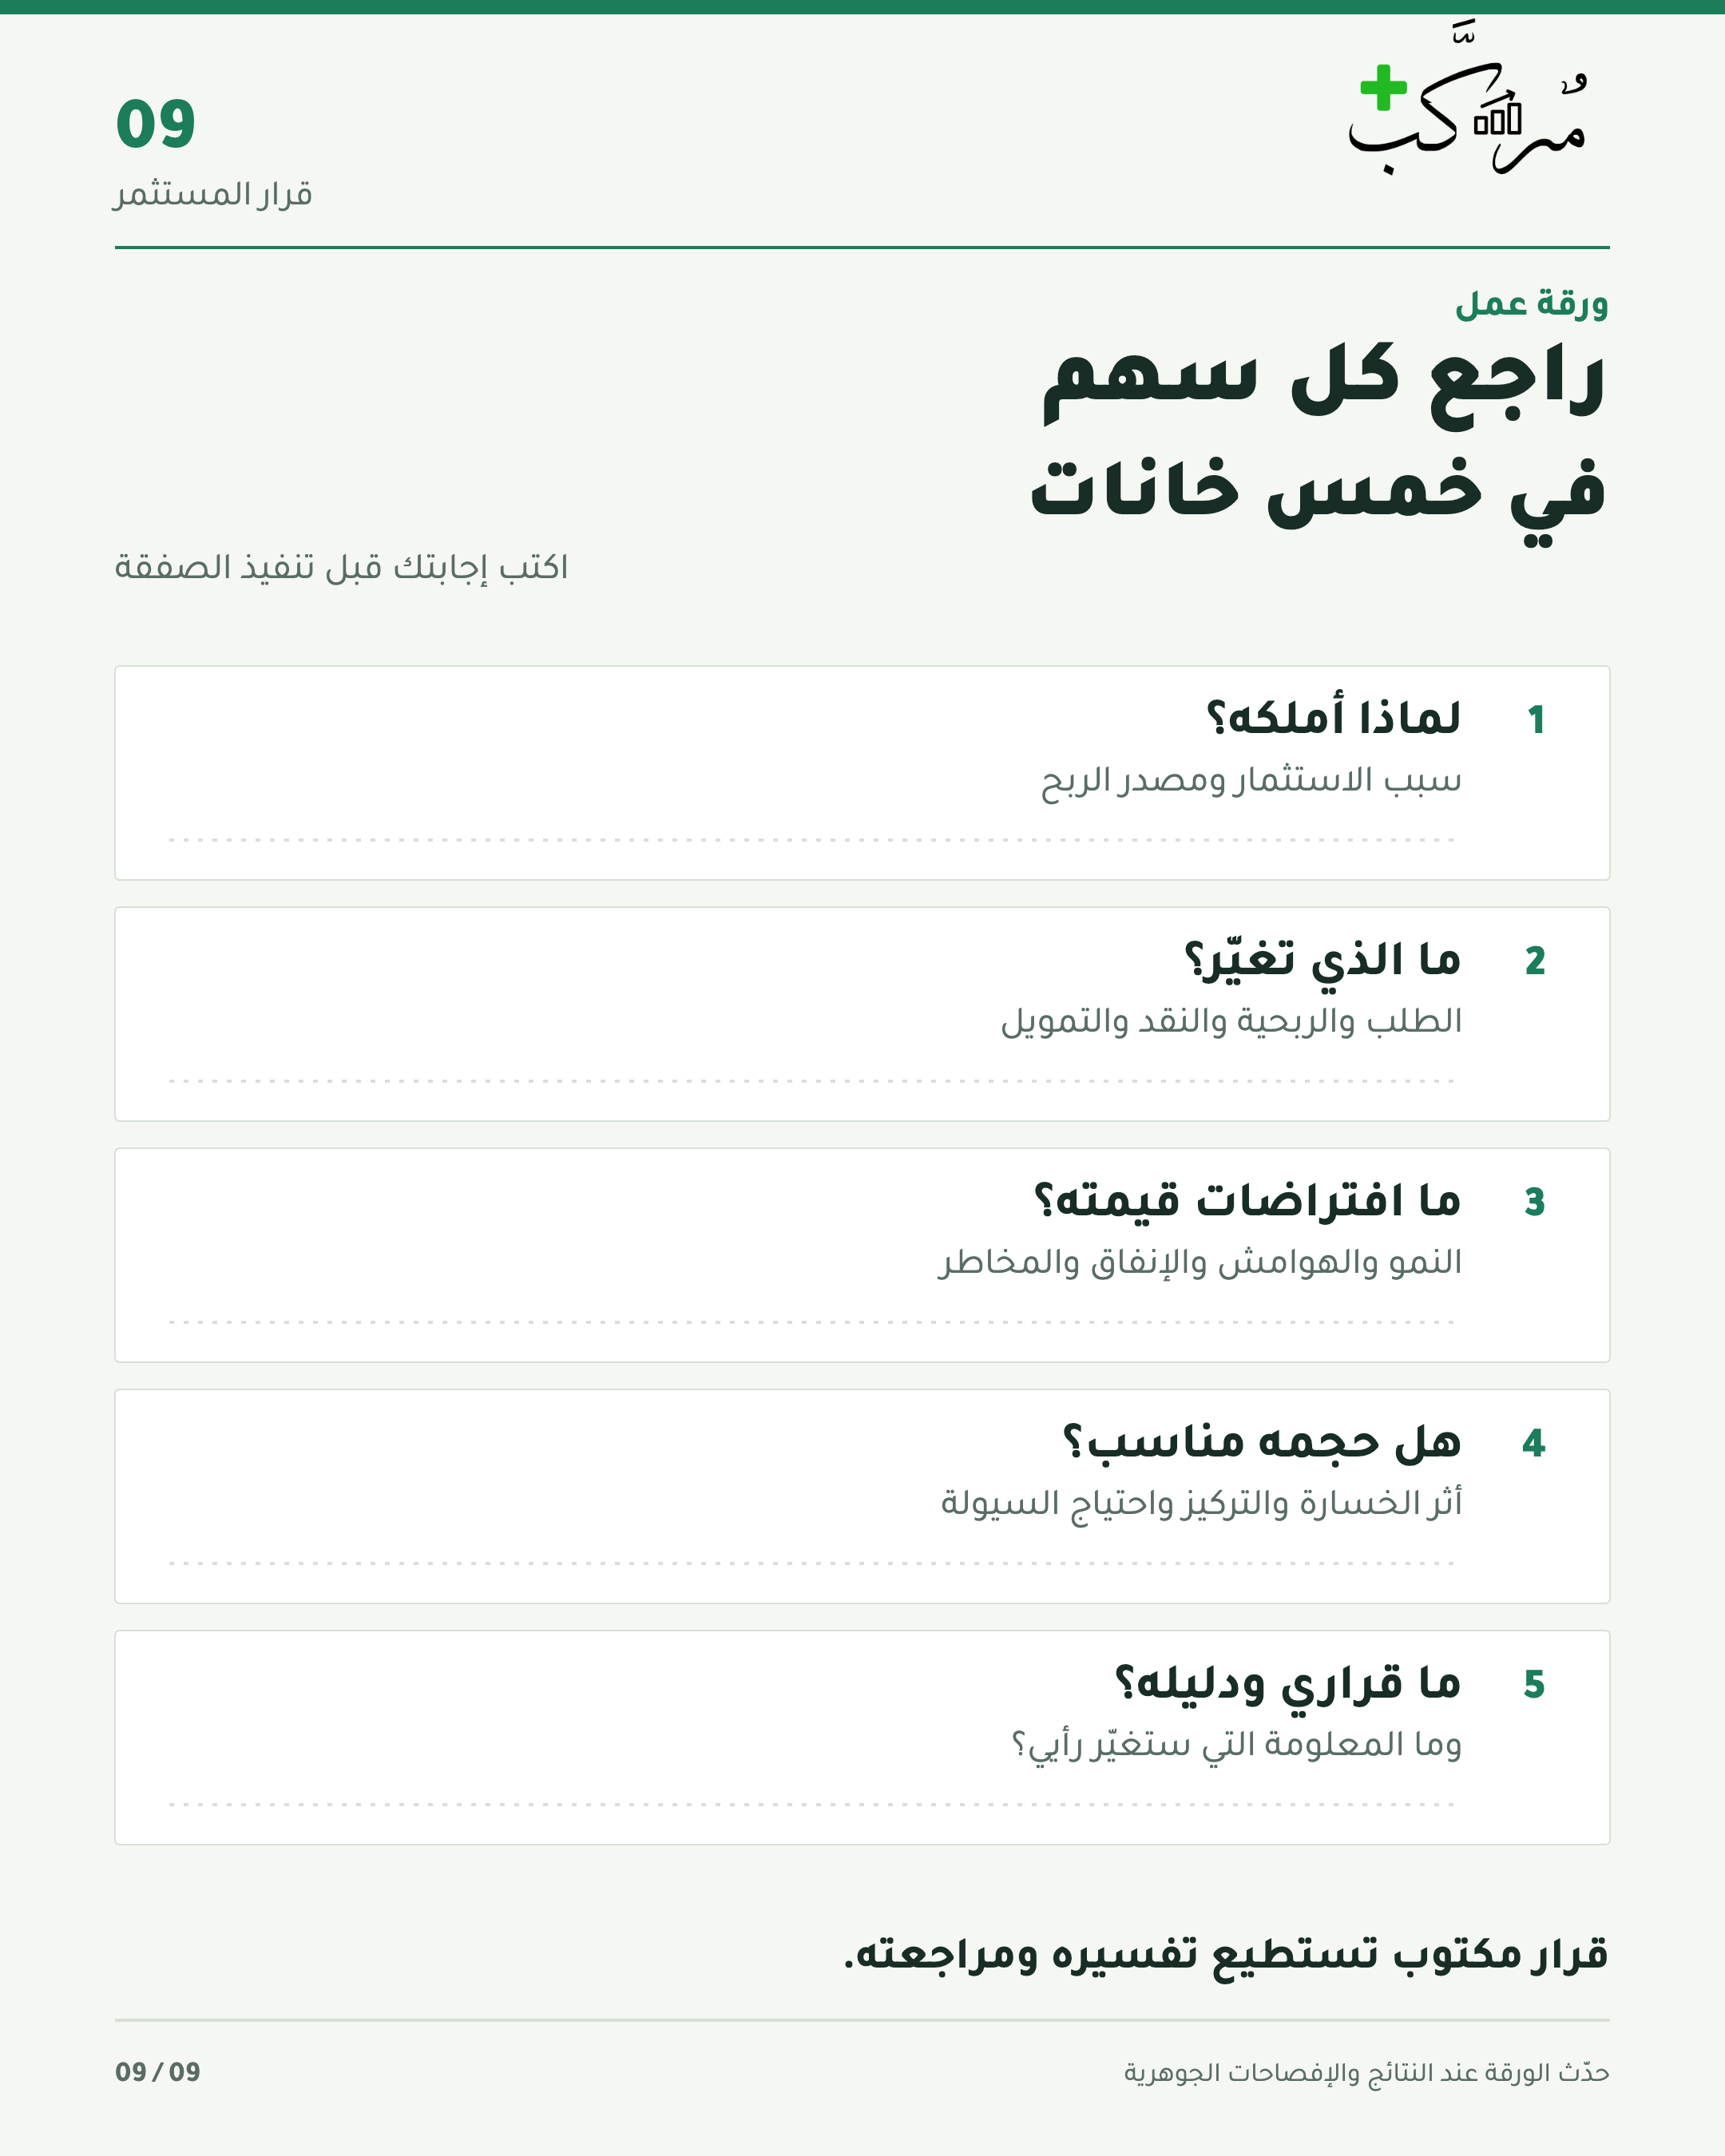
افتح محفظتك اليوم. ابدأ بالمال الذي تحتاج إليه قريبًا، ثم بالأسهم التي لا تستطيع شرح سبب امتلاكها. املأ الخانات، واكتب أمام كل مركز: «أحتفظ بسبب…»، أو «أنتظر حتى…»، أو «أعيد النظر إذا…». استخدم أدوات مركّب لفحص أدلتك، وحدّث الورقة عند النتائج والإفصاحات الجوهرية.
المحتوى تعليمي، ولا يقدم توصية شخصية بشراء سهم أو بيعه. القيمة العادلة تقدير يتغير مع البيانات والافتراضات.