


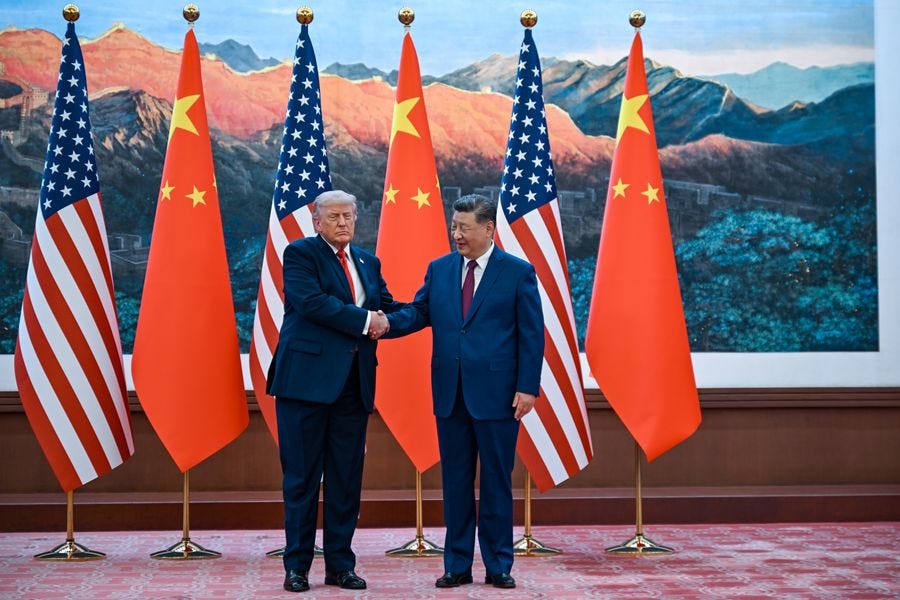
ارتفعت الأسهم الأمريكية خلال تعاملات الاثنين مع تراجع أسعار النفط والعوائد، بينما تحولت أنظار المستثمرين نحو القمة المرتقبة بين الرئيس الأمريكي دونالد ترامب والرئيس الصيني شي جين بينغ يوم الخميس، والتي ستضع التجارة والذكاء الاصطناعي في قلب اهتمام الأسواق.
وبحسب أحدث الأرقام الواردة في التعاملات، ارتفع داو جونز (DJI – Dow Jones Industrial Average) بنحو 0.26%، وصعد S&P 500 (SPX – S&P 500) بنحو 0.74% إلى 7,706.97 نقطة، بينما قفز ناسداك المركب (IXIC – Nasdaq Composite) بنحو 1.29%، مع قيادة أسهم التكنولوجيا للمكاسب.
وجاء الارتداد في الوقت الذي هبط فيه النفط بأكثر من 3%، ما خفف بعض المخاوف التضخمية التي ضغطت على السوق خلال الأسبوع الماضي، بالتزامن مع تراجع عوائد سندات الخزانة الأمريكية.
📈 التكنولوجيا تعيد المؤشرات إلى الصعود
بدأت وول ستريت الأسبوع بنبرة إيجابية بعد أسبوع صعب شهد ثالث خسارة أسبوعية متتالية لمؤشر داو جونز.
وخلال التعاملات الصباحية، تفوق ناسداك المركب على بقية المؤشرات، في إشارة إلى عودة المستثمرين نحو التكنولوجيا وأسهم النمو بعد تراجع الضغط القادم من سوق السندات.
وتأتي هذه الحركة رغم أن السوق دخل سبتمبر أمام مجموعة متزامنة من المخاطر: ارتفاع أسعار الطاقة، صعود عوائد سندات الخزانة، استمرار المخاطر الجيوسياسية في الشرق الأوسط، والجدل المتصاعد حول وتيرة تطوير الذكاء الاصطناعي.
ومع ذلك، بقي S&P 500 قريباً من مستوياته القياسية، بينما واصلت الشركات التكنولوجية الكبرى لعب دور أساسي في دعم المؤشرات.
وجاءت مكاسب الاثنين مدعومة تحديداً بأسهم الذكاء الاصطناعي، بالتزامن مع انخفاض عوائد السندات وتراجع النفط بأكثر من 2% إلى أدنى مستوياته في 11 يوماً.
🔮 نظرة مُركّب: قيادة التكنولوجيا للمكاسب مهمة لأنها تشير إلى أن حساسية السوق للعوائد ما تزال مرتفعة. عندما يتراجع الضغط من النفط والسندات، يعود المستثمرون سريعاً إلى أسهم النمو؛ لكن هذا يجعل استمرار الارتفاع مرتبطاً جزئياً ببقاء العوائد والطاقة تحت السيطرة.
🛢️ النفط يتراجع ويخفف الضغط التضخمي
أحد أهم المحركات الإيجابية للجلسة كان الانخفاض الحاد في أسعار النفط.
تراجعت عقود خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) بأكثر من 3% خلال التعاملات، بينما هبطت أسعار الخام الأمريكي إلى ما دون $100 للبرميل.
ووصلت أسعار النفط إلى أدنى مستوياتها في 11 يوماً، مع ارتفاع الآمال بإمكانية إحراز تقدم دبلوماسي بين الولايات المتحدة وإيران خلال اجتماعات الجمعية العامة للأمم المتحدة هذا الأسبوع، إضافة إلى تحسن جزئي في تدفقات النفط السعودية.
وكان خام برنت (BZ=F – Brent Crude Oil Futures) قرب $101.18 للبرميل، بينما تراجع عقد أكتوبر للخام الأمريكي إلى نحو $97.61 في التعاملات.
ويحمل انخفاض النفط أهمية أكبر من مجرد تأثيره على شركات الطاقة. فقد كان صعود الخام أحد الأسباب التي دفعت المستثمرين إلى القلق من بقاء التضخم مرتفعاً، وبالتالي استمرار تشديد السياسة النقدية.
لذلك، فإن تراجع أسعار الطاقة يخفف جزءاً من هذا الضغط ويساعد أيضاً على تهدئة عوائد السندات، وهو ما يصب بصورة خاصة في مصلحة التكنولوجيا وأسهم النمو.
🔮 نظرة مُركّب: السوق تتعامل مع انخفاض النفط كعامل مزدوج الإيجابية: تخفيف مباشر لتكاليف الطاقة، وتقليل نسبي لمخاطر التضخم. لكن الصراع في الشرق الأوسط لم ينتهِ، ولذلك فإن استمرار الدعم للأسهم يحتاج إلى استقرار النفط وليس مجرد هبوط مؤقت في جلسة واحدة.
🏦 الفيدرالي ما يزال في خلفية المشهد
رغم تحسن المزاج في جلسة الاثنين، فإن السياسة النقدية ما تزال تمثل أحد أكبر مصادر الحذر.
رفع الاحتياطي الفيدرالي الأسبوع الماضي نطاق الفائدة بمقدار 25 نقطة أساس إلى 3.75%–4%، في أول زيادة منذ 2023، وقال إن التضخم ما يزال مرتفعاً وإن النشاط الاقتصادي يواصل التوسع بوتيرة قوية.
ومع إعادة الأسواق تسعير احتمال المزيد من التشديد، أصبحت تحركات النفط والعوائد أكثر أهمية للأسهم.
فإذا أدى انخفاض الطاقة إلى تخفيف توقعات التضخم، فقد يتراجع الضغط على العوائد والأسهم ذات التقييمات المرتفعة. أما إذا عادت أسعار النفط إلى الارتفاع بقوة، فقد تعود المخاوف من الحاجة إلى المزيد من رفع الفائدة.
وهذا يفسر جزئياً لماذا استطاعت التكنولوجيا الاستفادة سريعاً من هبوط النفط والعوائد صباح الاثنين، رغم أن موقف الفيدرالي نفسه لم يتحول إلى التيسير.
🔮 نظرة مُركّب: ارتفاع الأسهم لا يعني أن عقبة الفائدة اختفت. الفيدرالي رفع الفائدة بالفعل، والتضخم ما يزال فوق هدف 2%. ما تغير في الجلسة هو أن أحد أكبر مصادر الضغط التضخمي، أي النفط، تحرك في الاتجاه المعاكس، ما أعطى المستثمرين مساحة مؤقتة لزيادة المخاطرة.
🇺🇸🇨🇳 قمة ترامب وشي تتحول إلى الحدث الرئيسي للأسبوع
مع جدول اقتصادي ونتائج شركات أقل ازدحاماً هذا الأسبوع، تتجه الأنظار إلى اجتماع ترامب وشي في واشنطن يوم 24 سبتمبر.
ومن المتوقع أن تشمل المناقشات التجارة والذكاء الاصطناعي وقضايا جيوسياسية أخرى، بينما تمثل إمكانية تمديد الهدنة التجارية الحالية إحدى النقاط التي يراقبها المستثمرون.
وجاءت القمة بعد محادثات تمهيدية في نيويورك بين وزير الخزانة الأمريكي سكوت بيسنت ونائب رئيس الوزراء الصيني خه ليفنغ.
ووصف بيسنت المحادثات بأنها ناجحة، واتفق الطرفان على إنشاء حوار رسمي بشأن سلامة الذكاء الاصطناعي، بما في ذلك آلية للتواصل عند وقوع حوادث مرتبطة بتقنيات AI. لكن تمديد الهدنة التجارية، التي تنتهي في 10 نوفمبر، لم يُحسم خلال هذه المحادثات.
وتزداد أهمية الاجتماع بالنسبة لقطاع التكنولوجيا مع حضور عدد من أبرز قادة الصناعة في فعاليات مرتبطة بزيارة شي، بينما أصبحت المنافسة الأمريكية الصينية في الذكاء الاصطناعي والرقائق والبنية التحتية الرقمية محوراً متزايد الأهمية في العلاقة بين البلدين.
🔮 نظرة مُركّب: الأسواق تدخل القمة بتوقعات إيجابية نسبياً بعد المحادثات التمهيدية، لكن الفارق سيكون بين استمرار الحوار وتحقيق نتائج قابلة للقياس. تمديد الهدنة التجارية أو إحراز تقدم في ملفات AI والتجارة قد يقلل بعض علاوة المخاطر، بينما غياب نتائج ملموسة قد يعيد التركيز إلى الخلافات الهيكلية بين الاقتصادين.
🤖 الذكاء الاصطناعي يعود إلى الواجهة
القمة تأتي أيضاً في وقت حساس لقطاع الذكاء الاصطناعي، بعدما عاد الجدل حول السرعة التي ينبغي أن تتقدم بها مختبرات النماذج المتطورة.
وفي الوقت نفسه، تتعامل الولايات المتحدة والصين مع AI باعتباره ملفاً اقتصادياً وأمنياً واستراتيجياً، مع استمرار الخلافات حول الوصول إلى الرقائق المتقدمة وضوابط التكنولوجيا وتنظيم النماذج.
ولهذا فإن أي إطار جديد للحوار بين واشنطن وبكين قد يكون مهماً للشركات التي تعتمد على سلاسل توريد عالمية أو لديها تعرض مباشر للسوق الصينية.
لكن إنشاء حوار بشأن سلامة الذكاء الاصطناعي لا يعني حل الخلافات المتعلقة بالتكنولوجيا؛ فالقيود على الرقائق المتقدمة والسياسات التجارية والمنافسة على البنية التحتية لا تزال ملفات منفصلة ومعقدة.
🔮 نظرة مُركّب: صعود التكنولوجيا قبل القمة يعكس ارتياحاً لتحسن البيئة العامة أكثر مما يعكس حلاً لمخاطر AI بين الولايات المتحدة والصين. النتيجة الأهم للسوق ستكون ما إذا كانت القمة ستقلل عدم اليقين أمام شركات التكنولوجيا، أم ستكتفي بإنشاء قنوات حوار دون تغيير القيود الأساسية.
🔭 النظرة المستقبلية
السوق تبدأ الأسبوع بثلاثة عوامل داعمة متزامنة: النفط يتراجع، العوائد تنخفض، والحوار الأمريكي الصيني يتحسن قبل القمة.
هذه البيئة دفعت S&P 500 إلى الارتفاع بنحو 0.74%، وناسداك المركب بنحو 1.29%، بينما بقي داو جونز أكثر هدوءاً بمكاسب تقارب 0.26%.
لكن الاختبار الحقيقي سيكون استمرار هذه العوامل.
أي عودة قوية للنفط قد تعيد مخاوف التضخم والعوائد، بينما ستراقب الأسواق ما إذا كانت قمة الخميس ستنتج تقدماً ملموساً في التجارة والذكاء الاصطناعي أو مجرد استمرار للحوار.
🧾 خلاصة مُركّب: النفط يخفف الضغط.. والتكنولوجيا تستعيد القيادة
ارتفعت الأسهم الأمريكية مع تراجع النفط والعوائد وتحسن شهية المخاطرة، وقاد ناسداك المركب المكاسب مع عودة المستثمرين إلى التكنولوجيا.
الإيجابيات: هبوط النفط إلى أدنى مستوى في 11 يوماً يخفف بعض الضغوط التضخمية، وتراجع العوائد يدعم تقييمات أسهم النمو، بينما توفر المحادثات الأمريكية الصينية قبل قمة الخميس إشارة إلى استمرار قنوات الحوار.
لكن: الفيدرالي رفع الفائدة إلى 3.75%–4% الأسبوع الماضي، والمخاطر الجيوسياسية في الشرق الأوسط لم تختفِ، كما أن القمة الأمريكية الصينية لم تبدأ بعد ولم تُحسم مسألة تمديد الهدنة التجارية.
جلسة الاثنين تعكس تحسناً واضحاً في شهية المخاطرة، لكن استمرار الزخم يعتمد على بقاء النفط والعوائد تحت السيطرة، وعلى ما ستقدمه قمة ترامب وشي من نتائج فعلية في التجارة والذكاء الاصطناعي.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
