


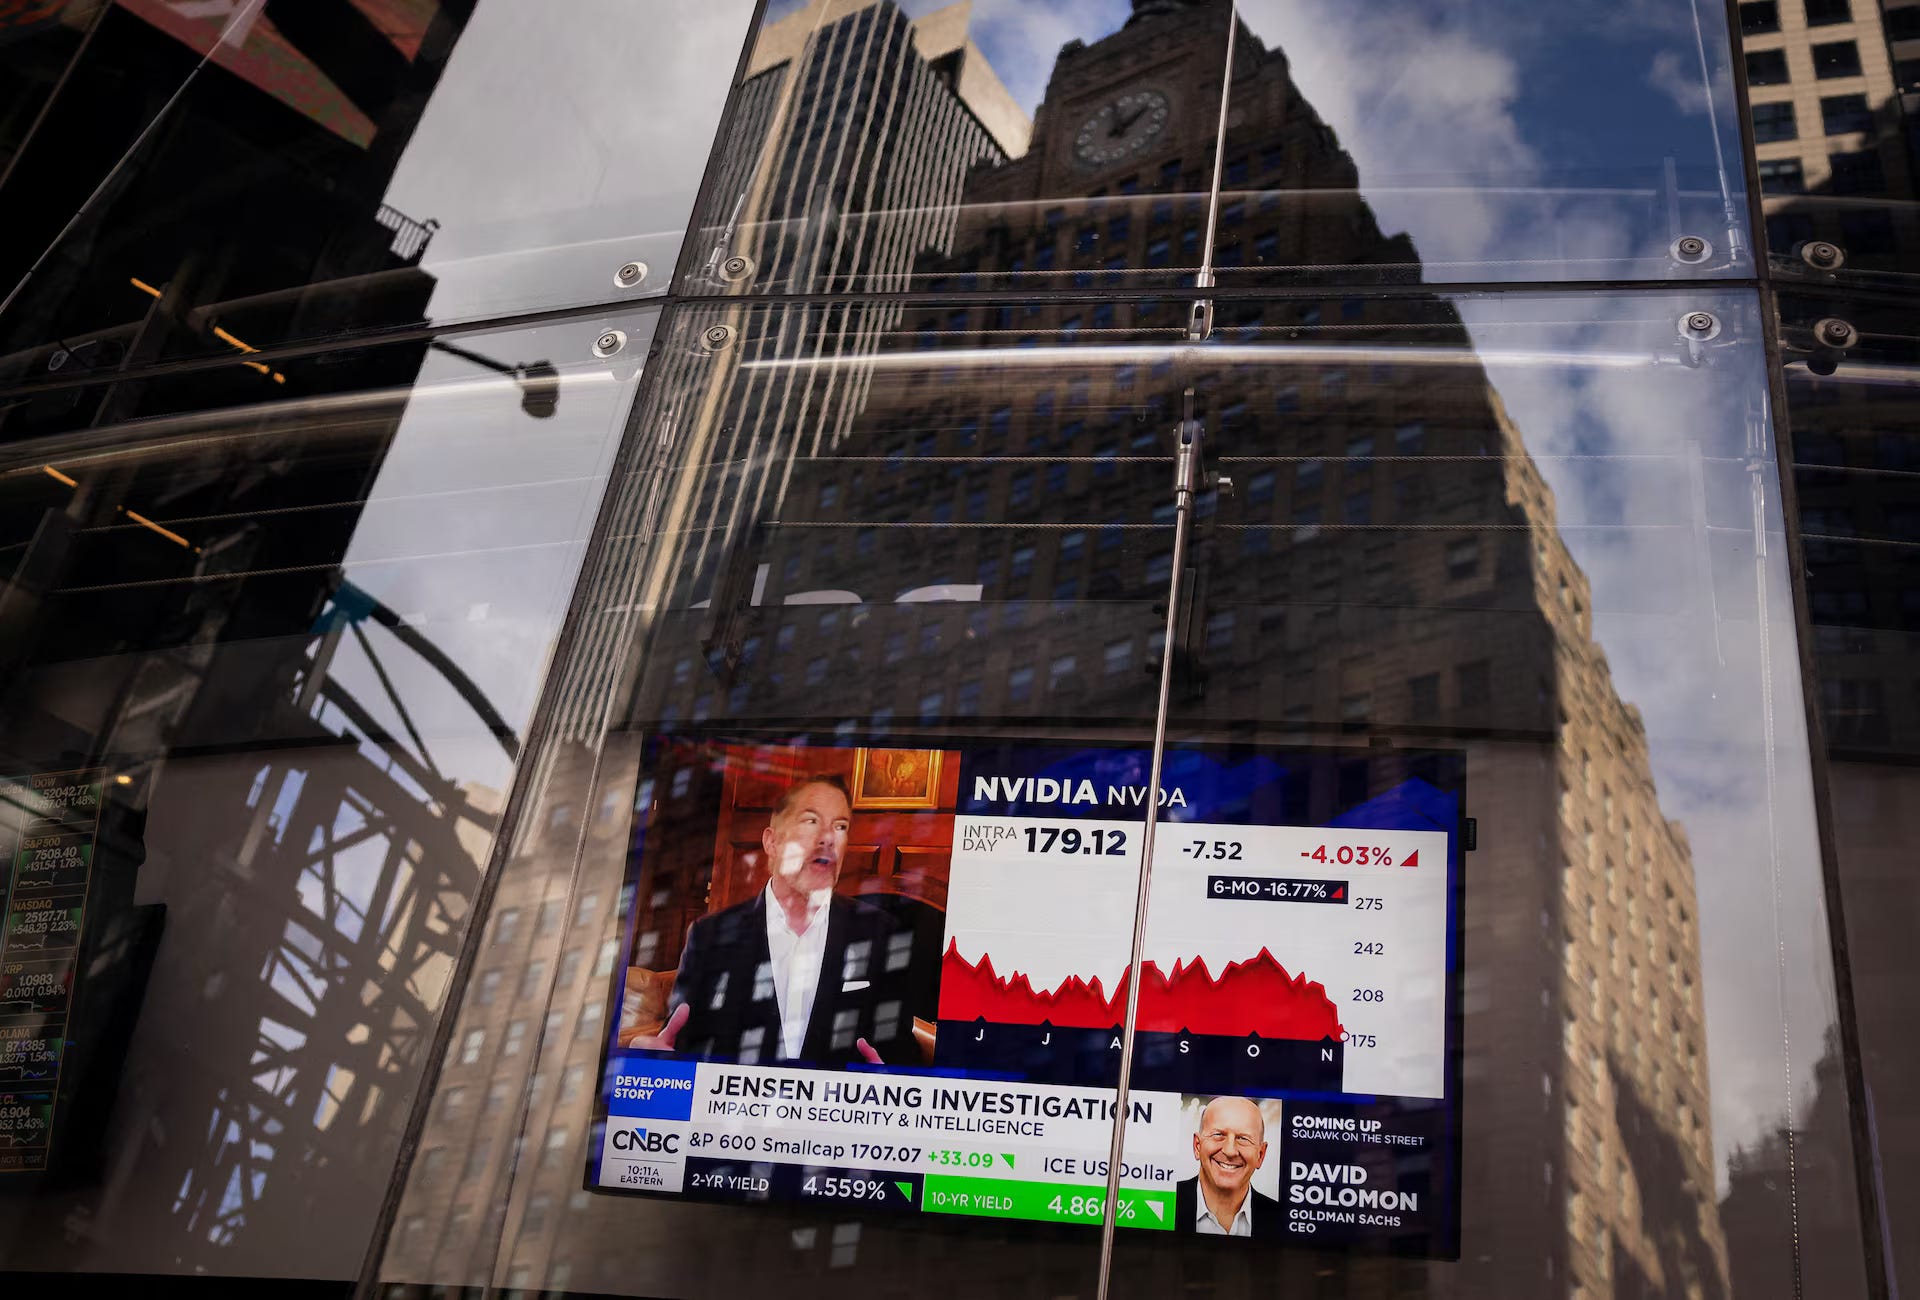
تراجعت العقود الآجلة للأسهم الأميركية صباح الخميس 12 نوفمبر 2026، بقيادة عقود ناسداك 100 (NDX – Nasdaq 100)، مع تصاعد القلق بشأن مستقبل قيادة إنفيديا (NVDA – Nvidia) عقب تقارير عن بحث مجلس إدارتها احتمال إقالة الرئيس التنفيذي جنسن هوانغ (Jensen Huang). وأدت هذه التطورات إلى موجة بيع شملت شركات أشباه الموصلات والبنية التحتية للذكاء الاصطناعي، بعد يوم واحد من انتعاش واسع للأسهم التقنية.
ولم تكن أزمة إنفيديا العامل الوحيد وراء الحذر؛ إذ يترقب المستثمرون صدور مؤشر أسعار المنتجين (PPI – Producer Price Index) يوم الجمعة، بعدما أظهرت بيانات أسعار المستهلكين ارتفاعًا يفوق التوقعات، وعززت رهانات رفع الاحتياطي الفيدرالي (Federal Reserve) أسعار الفائدة في ديسمبر. وفي الوقت نفسه، يتزايد الجدل بشأن استدامة الإنفاق الرأسمالي على مراكز البيانات في ظل التقلبات السياسية والاقتصادية.
🔮 نظرة مُركّب: يجمع التراجع الحالي بين مخاطر الحوكمة والقيادة في أكبر شركات الذكاء الاصطناعي تأثيرًا، ومخاطر الاقتصاد الكلي المرتبطة بالتضخم والفائدة. ويجب التمييز بين هبوط الأسعار نتيجة الذعر قصير الأجل وبين تدهور فعلي في الطلب التشغيلي أو أرباح الشركات؛ فالمعلومات الواردة حتى الآن تشير إلى اضطراب كبير في معنويات السوق، لكنها لا تثبت توقف الإنفاق على الذكاء الاصطناعي.
📊 العقود الآجلة الأميركية: ناسداك يتصدر الخسائر
عند 07:03 صباحًا بالتوقيت الشرقي الأميركي، تراجعت العقود الآجلة لمؤشر ناسداك 100 بمقدار 246.25 نقطة، أي 0.86%، لتقود خسائر المؤشرات الرئيسية.
انخفضت العقود الآجلة لمؤشر إس آند بي 500 (GSPC – S&P 500) بمقدار 30.5 نقطة، أو 0.4%، في إشارة إلى امتداد ضغوط التكنولوجيا إلى السوق الأوسع.
ارتفعت العقود الآجلة لمؤشر داو جونز الصناعي (DJI – Dow Jones Industrial Average) بمقدار 16 نقطة فقط، أو 0.03%، ما يعكس أداء شبه مستقر مقارنة بضعف المؤشرات الأكثر انكشافًا على التكنولوجيا.
جاءت التحركات بعد جلسة الأربعاء 11 نوفمبر التي استعادت فيها أسهم الذكاء الاصطناعي جزءًا من خسائرها، مدعومة بنتائج قوية لشركة كورويف (CRWV – CoreWeave).
تشير الفجوة بين أداء ناسداك وداو جونز إلى أن الضغوط تتركز بصورة أكبر في الشركات المرتبطة بتوقعات النمو المستقبلي والإنفاق على الحوسبة المتقدمة، وليس في جميع قطاعات السوق بالدرجة نفسها.
🔮 نظرة مُركّب: تراجع عقود ناسداك 100 بنسبة 0.86% قبل الافتتاح يعكس حساسية المستثمرين لأي خبر يمس قيادة إنفيديا. ومع ذلك، تبقى هذه أسعارًا للعقود الآجلة في توقيت محدد، ولا تمثل نتيجة جلسة التداول النهائية؛ فقد تتغير الاتجاهات بعد الافتتاح وصدور أي إفصاحات جديدة.
⚠️ إنفيديا: تقارير عن احتمال إقالة جنسن هوانغ تضرب السهم
هبط سهم إنفيديا (NVDA – Nvidia) بنحو 7.7% في تداولات ما قبل افتتاح السوق، وفق التحديث المنشور، بعدما أثارت تقارير عن علاقة شخصية ثانية خارج الزواج تخص الرئيس التنفيذي جنسن هوانغ تساؤلات بشأن استمراره في منصبه.
أفادت التقارير بأن مجلس إدارة إنفيديا يدرس احتمال إقالة هوانغ، وهو تطور حساس بالنسبة لشركة ارتبطت استراتيجيتها وسمعتها وموقعها في طفرة الذكاء الاصطناعي بقيادته الطويلة.
يجب التعامل مع التفاصيل الشخصية المتداولة باعتبارها تقارير وادعاءات صحفية، لا حقائق مثبتة مستقلة؛ كما أن بحث احتمال الإقالة لا يعني صدور قرار نهائي أو إعلان اسم خليفة.
يخشى المستثمرون من تأثير أي انتقال مفاجئ في القيادة على استمرارية الاستراتيجية والعلاقات مع العملاء والشركاء وثقة الأسواق في الشركة التي تمثل عنصرًا محوريًا في منظومة رقائق الذكاء الاصطناعي.
قالت تيري لي بينيت (Terri-Leigh Bennett)، المديرة التشغيلية في سي إم إس برايم (CMS Prime)، إن الجدل يخلق معضلة استثمارية غير مألوفة لمستثمرين ركزوا رؤوس أموالهم لسنوات في شركات اعتبروها ضرورية لاقتصاد الذكاء الاصطناعي.
لا يورد التقرير إعلانًا رسميًا بإقالة هوانغ، ولا يثبت حدوث اضطراب فعلي في إنتاج الرقائق أو تسليم الطلبات؛ ولذلك يجب فصل مخاطر السمعة والحوكمة عن الأثر التشغيلي المؤكد.
🔮 نظرة مُركّب: تكمن خطورة الأزمة في علاوة الثقة القيادية التي منحها المستثمرون لـإنفيديا لسنوات. فإذا استمرت حالة عدم اليقين بشأن القيادة، فقد يتعرض السهم لضغط في مضاعفات التقييم حتى لو ظل الطلب على الرقائق قويًا. أما إعلان واضح من مجلس الإدارة بشأن الحوكمة والخلافة والاستراتيجية فقد يساعد على تقليص هذه العلاوة السلبية.
🧩 شركات الرقائق: خسائر إنتل ومارفيل وميكرون مقابل صعود منافسين
تراجعت أسهم إنتل (INTC – Intel) ومارفيل تكنولوجي (MRVL – Marvell Technology) وميكرون تكنولوجي (MU – Micron Technology) بنسب تراوحت بين 2.7% و3.5% في تداولات ما قبل الافتتاح.
يبرز هذا الهبوط انتقال القلق من إنفيديا إلى شركات أخرى في سلسلة توريد أشباه الموصلات، حتى عندما تختلف منتجاتها ونماذج أعمالها.
في المقابل، ارتفع سهم أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بنسبة 2.3%، وصعد برودكوم (AVGO – Broadcom) بنسبة 1.4%.
يوضح هذا التباين أن المستثمرين لا يتعاملون مع القطاع باعتباره كتلة واحدة؛ فقد ينظر بعضهم إلى شركات منافسة بوصفها مستفيدة محتملة من أي تغير في موازين السوق، دون أن يكون انتقال الحصص السوقية قد تحقق بالفعل.
جاءت هذه التحركات بعد مكاسب قوية للقطاع يوم الأربعاء، ما يرفع احتمالات جني الأرباح والتقلبات الحادة مع تغير الأخبار.
🔮 نظرة مُركّب: ارتفاع AMD وبرودكوم بالتزامن مع هبوط إنفيديا قد يعكس إعادة توزيع مؤقتة للتعرض الاستثماري داخل القطاع، لكنه لا يكفي للاستنتاج بأن المنافسين استحوذوا على طلبات جديدة. وستظل القدرة الإنتاجية والبرمجيات والمنتجات وعقود العملاء عوامل الحسم الفعلية.
☁️ كورويف وشركات مراكز البيانات: عودة البيع بعد انتعاش الأربعاء
تراجع سهم كورويف (CRWV – CoreWeave) بنحو 7% قبل الافتتاح، رغم أن نتائجها القوية كانت من أبرز أسباب عودة التفاؤل إلى أسهم الذكاء الاصطناعي في جلسة الأربعاء.
انخفض سهم نيبيوس (NBIS – Nebius) بنسبة 0.4% قبيل إعلان نتائجها الفصلية، ما يعكس ترقب المستثمرين للأرقام التشغيلية والتوقعات المستقبلية.
تعرضت شركات مرتبطة بمراكز البيانات، بينها آيرين (IREN – IREN) وأبلايد ديجيتال (APLD – Applied Digital) وكور ساينتيفيك (CORZ – Core Scientific)، لضغوط بيعية في التداولات المبكرة، دون أن يحدد التقرير نسبًا دقيقة لانخفاض كل منها.
يأتي التراجع في وقت تتزايد فيه التساؤلات بشأن تمويل توسع مراكز البيانات والعائد على الاستثمارات الضخمة، خصوصًا بعد فوز الديمقراطيين في انتخابات التجديد النصفي الأميركية وما أثاره من مخاوف تنظيمية لدى بعض المستثمرين.
رغم هذه المخاوف، قال توم هوليك (Tom Hulick)، الرئيس التنفيذي لشركة ستراتيجي أسيت مانجرز (Strategy Asset Managers)، إنه لا يرى تباطؤًا في الإنفاق الرأسمالي على الذكاء الاصطناعي، وإن تصحيح ناسداك قد يتيح فرص دخول بأسعار أقل مبالغة.
أشار هوليك أيضًا إلى تأثير عدوى البيع بين المستثمرين الأفراد والتداول الخوارزمي في تضخيم التحركات قصيرة الأجل.
🔮 نظرة مُركّب: لا يوجد تناقض ضروري بين استمرار الطلب على مراكز البيانات وهبوط أسهم الشركات العاملة فيها؛ فقد يواصل العملاء الإنفاق بينما يعيد المستثمرون تقييم تكلفة التمويل وهوامش الربح والتدفقات النقدية الحرة. وتبقى نتائج نيبيوس وتوجيهات الشركات الأخرى مؤشرات مهمة لتحديد ما إذا كان التراجع مجرد تصحيح سعري أم بداية تغير تشغيلي أعمق.
🏢 السبعة الكبار: تراجع تسلا وارتفاع أمازون بشكل محدود
تراجع سهم تسلا (TSLA – Tesla) بنسبة 0.7% في تداولات ما قبل الافتتاح، ضمن الضغوط التي أصابت بعض أسهم النمو الكبرى.
ارتفع سهم أمازون (AMZN – Amazon.com) بنسبة 0.3%، في أداء أفضل نسبيًا من أسهم الذكاء الاصطناعي الأكثر تعرضًا للأخبار الخاصة بـإنفيديا.
تعكس التحركات المحدودة والمتباينة داخل مجموعة السبعة الكبار (Magnificent Seven) اختلاف حساسيات الشركات تجاه أسعار الفائدة والإنفاق الرأسمالي والأخبار التشغيلية الخاصة بكل شركة.
🔮 نظرة مُركّب: لا تكفي حركة تسلا وأمازون في جلسة ما قبل الافتتاح لتحديد اتجاه مجموعة السبعة الكبار بأكملها. الأهم هو متابعة مدى انتشار البيع من الرقائق ومراكز البيانات إلى الشركات التقنية ذات الإيرادات المتنوعة.
🏛️ التضخم الأميركي: ترقب أسعار المنتجين بعد مفاجأة أسعار المستهلكين
ينتظر المستثمرون صدور مؤشر أسعار المنتجين (PPI) يوم الجمعة 13 نوفمبر 2026، باعتباره قراءة إضافية لمسار ضغوط الأسعار على مستوى الشركات والإنتاج.
جاء هذا الترقب بعدما أظهرت بيانات مؤشر أسعار المستهلكين (CPI – Consumer Price Index) الصادرة في وقت سابق من الأسبوع أن الأسعار ارتفعت خلال الشهر الماضي بأكثر مما توقعه الاقتصاديون.
أدى ارتفاع التضخم إلى زيادة توقعات أن يرفع الاحتياطي الفيدرالي أسعار الفائدة في اجتماع ديسمبر، ما يضغط خصوصًا على تقييمات الشركات التي تعتمد أسعار أسهمها على أرباح متوقعة في سنوات بعيدة.
يرى المتداولون أن رفع الفائدة في ديسمبر بات شبه مؤكد وفق تسعير العقود المشار إليه في التقرير، مع احتمال يقارب 10% لزيادة أكبر تبلغ 50 نقطة أساس.
لا تمثل هذه الاحتمالات قرارًا رسميًا من الفيدرالي؛ بل هي تقديرات سوقية تتغير مع البيانات الاقتصادية والتصريحات الجديدة.
🔮 نظرة مُركّب: سيكون مؤشر أسعار المنتجين اختبارًا لقدرة الأسواق على استيعاب مفاجآت التضخم. قراءة أعلى من التوقعات قد تدفع المستثمرين إلى تسعير سياسة نقدية أكثر تشددًا، بينما قد تساعد قراءة أهدأ على تخفيف الضغط عن أسهم النمو والسندات، دون أن تلغي تأثير تقرير المستهلكين السابق.
🛢️ النفط والشرق الأوسط: تراجع نوفمبر يخفف التضخم لكن المخاطر مستمرة
ساعد تراجع أسعار النفط منذ بداية نوفمبر على تخفيف بعض المخاوف المتعلقة بانتقال تكاليف الطاقة إلى التضخم الأميركي.
مع ذلك، لا تزال الأسواق حذرة بسبب المخاطر الجيوسياسية في الشرق الأوسط، واحتمال أن تؤدي أي اضطرابات جديدة إلى عودة الضغوط على الأسعار وسلاسل الإمداد.
قال جوش هيرت (Josh Hirt)، كبير الاقتصاديين الأميركيين لدى فانغارد (Vanguard)، إن آثار الطاقة تحتاج وقتًا أطول حتى تتلاشى، مشيرًا إلى بقاء أسعار النفط قرب 100 دولار للبرميل خلال جزء كبير من العام، وهو ما عزز مساهمتها في التضخم.
أضاف هيرت أن مساهمة الطاقة في التضخم قد تظل محدودة ما لم تشهد الأسعار ارتفاعًا جديدًا مستدامًا.
يفسر ذلك سبب متابعة المستثمرين النفط بالتوازي مع بيانات الأسعار وقرارات الفيدرالي؛ إذ يمكن لصدمة طاقة جديدة أن تعقّد مسار خفض التضخم حتى لو هدأت بعض المكونات الأخرى.
🔮 نظرة مُركّب: انخفاض النفط يمنح الاقتصاد متنفسًا محتملًا، لكنه ليس ضمانًا لانحسار التضخم، خصوصًا إذا بقيت أسعار الخدمات أو المكونات الأساسية مرتفعة. ويجب مراقبة استدامة تراجع الطاقة لا مجرد حركة يوم أو أسبوع.
₿ ستراتيجي تهبط 6.4% بعد قرار إم إس سي آي استبعاد السهم
انخفض سهم ستراتيجي (MSTR – Strategy)، الشركة المرتبطة باستراتيجية استثمارية كبيرة في بيتكوين (BTC – Bitcoin) ويقودها مايكل سايلور (Michael Saylor)، بنسبة 6.4% في تداولات ما قبل الافتتاح.
جاء الهبوط بعد إعلان شركة المؤشرات إم إس سي آي (MSCI – MSCI) أنها ستزيل السهم من مؤشراتها العالمية، وفق الخبر المقدم.
قد يؤدي الاستبعاد من المؤشرات إلى ضغوط ناتجة عن إعادة موازنة المحافظ التي تتبع تلك المؤشرات، إلى جانب تأثيره المحتمل في السيولة والطلب المؤسسي على السهم.
لا يحدد التقرير موعد التنفيذ التفصيلي أو حجم التدفقات المتوقع خروجها؛ ولذلك لا يمكن تقدير الأثر المالي بدقة من الخبر وحده.
🔮 نظرة مُركّب: يضيف قرار إم إس سي آي عامل ضغط مستقلًا عن حركة بيتكوين نفسها؛ إذ قد يتأثر السهم بتغير الطلب من الصناديق المتتبعة للمؤشرات حتى لو لم تتغير حيازات الشركة من العملات الرقمية. ويظل تحديد حجم الأثر مرهونًا بتفاصيل تنفيذ القرار وتكوين المحافظ المتأثرة.
🔮 النظرة المستقبلية: السيناريوهات والمحطات الحاسمة
السيناريو الإيجابي: صدور توضيح موثوق من مجلس إدارة إنفيديا يحد من ضبابية القيادة، بالتزامن مع بيانات أسعار المنتجين أقل من التوقعات، قد يدعم استقرار ناسداك ويعيد اهتمام المستثمرين بالشركات ذات الطلب التشغيلي القوي.
السيناريو الأساسي: استمرار التذبذب الحاد في أسهم الرقائق ومراكز البيانات مع انتظار معلومات رسمية عن وضع جنسن هوانغ، ومتابعة نتائج الشركات وبيانات التضخم دون حسم سريع للاتجاه.
السيناريو السلبي: تفاقم أزمة الحوكمة في إنفيديا أو صدور قراءة تضخم أعلى من المتوقع قد يدفع إلى اتساع البيع وارتفاع رهانات التشديد النقدي، بما يزيد الضغط على أسهم النمو والشركات كثيفة الإنفاق الرأسمالي.
المحفز الأول: أي بيان رسمي بشأن قيادة إنفيديا أو خطة الخلافة الإدارية، مع التمييز بين التقارير الصحفية والقرارات المعلنة.
المحفز الثاني: نتائج نيبيوس وتوجيهات شركات البنية التحتية للذكاء الاصطناعي بشأن الإيرادات والإنفاق والربحية.
المحفز الثالث: قراءة مؤشر أسعار المنتجين يوم الجمعة 13 نوفمبر وما قد تغيره في احتمالات رفع الفائدة خلال ديسمبر.
المحفز الرابع: تطورات أسعار النفط والمخاطر الجيوسياسية، إلى جانب أثر استبعاد ستراتيجي من مؤشرات إم إس سي آي.
🧾 خلاصة مُركّب: السوق يختبر الثقة في قيادة الذكاء الاصطناعي
تعكس تحركات الخميس 12 نوفمبر 2026 تحولًا سريعًا في معنويات المستثمرين بعد انتعاش الأربعاء. فقد تراجعت عقود ناسداك 100 بنسبة 0.86% وعقود إس آند بي 500 بنسبة 0.4% عند 07:03 صباحًا بتوقيت نيويورك، بينما ارتفعت عقود داو جونز هامشيًا بنسبة 0.03%. وكانت إنفيديا محور التراجع بهبوط بلغ نحو 7.7% قبل الافتتاح، وسط تقارير عن بحث احتمال تغيير رئيسها التنفيذي جنسن هوانغ، دون إعلان قرار نهائي في المادة المصدرية.
امتدت الضغوط إلى إنتل ومارفيل وميكرون بانخفاضات تراوحت بين 2.7% و3.5%، وإلى كورويف التي تراجعت نحو 7%، ونيبيوس التي انخفضت 0.4% قبل نتائجها، فضلًا عن آيرين وأبلايد ديجيتال وكور ساينتيفيك. وعلى الجانب المقابل، ارتفعت أدفانسد مايكرو ديفايسز بنسبة 2.3% وبرودكوم بنسبة 1.4%، ما يؤكد تفاوت استجابة المستثمرين داخل قطاع الرقائق. وفي مجموعة السبعة الكبار، تراجعت تسلا بنسبة 0.7% وارتفعت أمازون بنسبة 0.3%.
لا تنفصل أزمة إنفيديا عن المشهد الاقتصادي الأوسع؛ فالمستثمرون ينتظرون مؤشر أسعار المنتجين بعد قراءة مرتفعة لـأسعار المستهلكين، فيما تعكس الأسواق احتمالًا يقارب 10% لرفع الفائدة بمقدار 50 نقطة أساس في ديسمبر. ويساعد تراجع النفط خلال نوفمبر على تخفيف جزء من مخاوف التضخم، لكن مخاطر الشرق الأوسط تجعل هذا التحسن هشًا. وفي سوق الأصول المرتبطة بالعملات الرقمية، تراجع سهم ستراتيجي بنسبة 6.4% عقب إعلان استبعاده من مؤشرات إم إس سي آي.
الخلاصة الاستثمارية: القضية ليست ما إذا كان الطلب على الذكاء الاصطناعي قد اختفى، بل ما إذا كانت الأسعار الحالية تعكس بدقة مخاطر القيادة والحوكمة والتمويل والتضخم. وقد يخلق التصحيح فرصًا انتقائية، لكنه لا يبرر تجاهل جودة الأرباح والتدفقات النقدية والتقييم العادل ودرجة التركّز في المحافظ. جميع تحركات الأسهم المذكورة هنا تخص ما قبل افتتاح السوق في توقيت التقرير، وليست أسعار إغلاق نهائية.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
