


قدمت جلسة 6 أكتوبر 2026 ثلاث مجموعات مختلفة من نتائج الشركات، لكن القاسم المشترك بينها كان تجاوز توقعات وول ستريت على مستوى الأرباح أو الإيرادات.
بينغوين سوليوشنز (PENG – Penguin Solutions) سجلت الربع الأقوى بوضوح من ناحية النمو، مع قفزة في الإيرادات بلغت 67.7% وتجاوز كبير لتوقعات الأرباح، كما قدمت توقعات قوية للسنة المالية 2027. لكن خلف الأرقام الإيجابية ظهر تحذير مهم: المخزون ارتفع بصورة كبيرة، والتدفق النقدي الحر بقي سلبيًا.
أما كونستيليشن براندز (STZ – Constellation Brands) فتجاوزت توقعات الأرباح والإيرادات في الربع الثاني من سنتها المالية، وأبقت المستثمر أمام نطاق واضح لأرباح العام الكامل بين $11.20 و$11.90 للسهم.
وفي المقابل، قدمت نيوجين (NEOG – Neogen) مفاجأة إيجابية في الأرباح والإيرادات، لكن ذلك لم يمنع السهم من الهبوط بنحو 8.07%، في إشارة إلى أن تجاوز التوقعات وحده لم يكن كافيًا لتغيير نظرة السوق إلى الشركة.
🔮 نظرة مُركّب: هذه النتائج الثلاث تذكّر بأن كلمة “تجاوز التوقعات” لا تعني الشيء نفسه لكل شركة. في بينغوين، السوق يوازن بين تسارع النمو وارتفاع المخزون والتدفقات النقدية السلبية. في كونستيليشن براندز، التركيز على قدرة الأرباح على الصمود. أما نيوجين، فالسؤال الأهم هو ما إذا كان تجاوز التوقعات يمثل بداية تحسن مستدام أم مجرد ربع أفضل من توقعات منخفضة.
🐧 بينغوين سوليوشنز: نمو الإيرادات يقفز 67.7%
كانت بينغوين سوليوشنز (PENG – Penguin Solutions) صاحبة النتائج الأكثر قوة بين الشركات الثلاث.
الشركة المتخصصة في أشباه الموصلات وحلول الذاكرة والمنتجات الرقمية ومنتجات LED أعلنت نتائج الربع الثالث CY2026، الذي يمثل الربع الرابع من سنتها المالية 2026، بإيرادات بلغت $566.7 مليون.
ويمثل ذلك نموًا سنويًا ضخمًا قدره 67.7%.
ولم يكن النمو وحده هو المفاجأة؛ فقد كانت توقعات المحللين تشير إلى إيرادات تبلغ نحو $521 مليون فقط، ما يعني أن الشركة تجاوزت التوقعات بنحو 8.8%.
وعلى مستوى الربحية، بلغت الأرباح المعدلة $1.00 للسهم، مقابل توقعات عند $0.77، أي أعلى من الإجماع بنحو 29.5%.
كما سجلت الشركة Adjusted EBITDA بقيمة $93.27 مليون، مقابل توقعات بنحو $73.68 مليون، متجاوزة الإجماع بنسبة 26.6%، مع هامش Adjusted EBITDA بلغ 16.5%.
🔮 نظرة مُركّب: قوة الربع لا تأتي من رقم واحد. بينغوين تجاوزت التوقعات في الإيرادات والأرباح وAdjusted EBITDA في الوقت نفسه، وهو ما يجعل المفاجأة التشغيلية أوسع من مجرد خفض تكاليف أو بند محاسبي حسن ربحية السهم.
📈 هوامش بينغوين تتحسن بقوة
من أبرز الأرقام في نتائج بينغوين ارتفاع هامش التشغيل إلى 12.3%، مقارنة بنحو 3.7% في الفترة نفسها من العام السابق.
أي أن التحسن السنوي بلغ نحو 8.6 نقاط مئوية.
وهذا تطور مهم لأن الإيرادات لم ترتفع فقط، بل ترافق النمو مع تحسن واضح في الربحية التشغيلية.
كما جاءت الأرباح التشغيلية أعلى من توقعات وول ستريت بفارق كبير، ما يدعم فكرة أن الزيادة الحالية في المبيعات بدأت تظهر بصورة ملموسة في اقتصاديات الأعمال.
وتزداد أهمية ذلك عند النظر إلى الأداء التاريخي للشركة.
فخلال آخر 5 سنوات، لم تتجاوز وتيرة النمو السنوي المركب للإيرادات نحو 2.9%، وهي نسبة متواضعة بالنسبة لشركة تعمل في قطاع أشباه الموصلات.
لكن الصورة بدأت تتغير مؤخرًا.
خلال آخر عامين، تسارعت الإيرادات بمعدل سنوي يبلغ نحو 21.6%، قبل أن تقفز في الربع الأخير وحده بنسبة 67.7% على أساس سنوي.
🔮 نظرة مُركّب: الفارق بين نمو 2.9% تاريخيًا و21.6% خلال العامين الأخيرين ثم 67.7% في الربع الحالي هو جوهر القصة الاستثمارية. إذا كان هذا التحول هيكليًا وليس مجرد دورة قصيرة في أشباه الموصلات، فقد تكون جودة نمو بينغوين مختلفة جذريًا عن سجلها التاريخي. لكن ربعًا قويًا وحده لا يكفي لإثبات ذلك.
🔭 توقعات بينغوين للسنة المالية 2027 تتجاوز السوق
الإدارة لم تكتف بنتائج الربع القوية، بل قدمت أيضًا توقعات متفائلة للسنة المالية 2027.
تبلغ نقطة المنتصف لتوقعات الأرباح المعدلة نحو $4.45 للسهم، وهي أعلى بنحو 31.8% من توقعات المحللين.
أما توقعات السوق للإيرادات خلال 12 شهرًا المقبلة فتشير إلى نمو بنحو 27.8%.
وهذا يعني أن المحللين أنفسهم يتوقعون استمرار النمو بمعدل أعلى كثيرًا من المتوسط التاريخي للشركة، وإن كانت هذه الوتيرة لا تزال أقل من متوسط النمو المتوقع للقطاع بحسب التقرير.
السؤال هنا لم يعد ما إذا كان الربع الحالي قويًا؛ بل ما إذا كانت الشركة تستطيع تحويل التسارع الحالي إلى مسار يمتد لعدة سنوات.
🔮 نظرة مُركّب: توقع أرباح يبلغ $4.45 عند نقطة المنتصف، ومتقدم بنحو 31.8% على إجماع السوق، يعطي المستثمر سببًا للنظر إلى ما بعد الربع الحالي. إذا تحقق هذا المستوى من الأرباح، فإن المفاجأة الحالية لن تكون مجرد حدث تاريخي، بل مقدمة لسنة مالية أقوى.
⚠️ لكن المخزون يرسل إشارة تحذير
أكبر نقطة ضعف في نتائج بينغوين كانت المخزون.
ارتفع عدد أيام المخزون DIO إلى 166 يومًا، مقارنة بنحو 131 يومًا في الربع السابق.
أي أن المؤشر ارتفع بنحو 35 يومًا خلال ربع واحد فقط.
والأكثر أهمية أن المستوى الحالي يزيد بنحو 72 يومًا عن متوسط الشركة خلال آخر 5 سنوات.
هذا مهم بصورة خاصة في صناعة أشباه الموصلات.
ارتفاع المخزون لفترة طويلة قد يعني أن المنتجات تتراكم بوتيرة أسرع من المبيعات، وقد يؤدي لاحقًا إلى تخفيض الإنتاج أو الضغط على الأسعار إذا تباطأ الطلب.
ولا يعني ارتفاع المخزون تلقائيًا أن الطلب يتدهور، خصوصًا بالتزامن مع نمو الإيرادات بنسبة 67.7%، لكنه متغير يجب مراقبته في الأرباع المقبلة.
🔮 نظرة مُركّب: التناقض هنا يستحق الانتباه: الإيرادات تنمو بسرعة استثنائية، وفي الوقت نفسه يرتفع المخزون إلى مستويات أعلى بكثير من المعتاد. إذا كان المخزون مرتبطًا بالاستعداد لنمو مستقبلي قوي، فقد يتراجع المؤشر مع تحويل المنتجات إلى مبيعات. أما استمرار ارتفاع DIO مع تباطؤ الإيرادات فسيكون إشارة أكثر سلبية.
💸 التدفق النقدي الحر هو نقطة الضعف الثانية
المشكلة الأخرى كانت التدفق النقدي الحر.
سجلت بينغوين تدفقًا نقديًا حرًا سلبيًا قدره -$167.4 مليون، مقارنة بتدفق سلبي يبلغ -$73.36 مليون في الفترة نفسها من العام السابق.
أي أن الاستنزاف النقدي أكثر من تضاعف تقريبًا.
وهذا يجعل جودة الأرباح نقطة مهمة للمراقبة.
فالشركة تحقق نموًا قويًا في الإيرادات وتحسنًا كبيرًا في هامش التشغيل، لكن هذه القوة لم تتحول خلال الربع إلى تدفقات نقدية حرة إيجابية.
ومع وصول القيمة السوقية إلى نحو $3.11 مليار، يصبح استمرار هذه الفجوة بين الأرباح المحاسبية والنقد الفعلي عاملًا لا يمكن تجاهله.
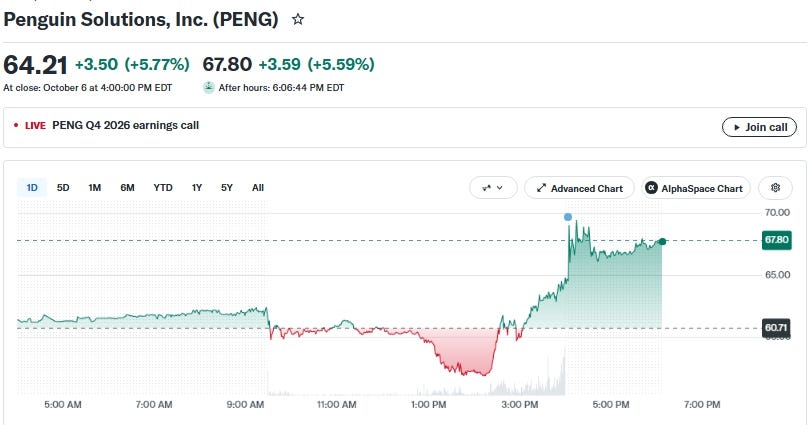
السهم ارتفع مباشرة بعد النتائج بنحو 2.4% إلى $66.27، بينما أظهرت بيانات التداول اللاحقة مكاسب أكبر بلغت نحو 5.77%.
🔮 نظرة مُركّب: أفضل سيناريو لبينغوين هو أن يكون الضغط النقدي وارتفاع المخزون نتيجة مؤقتة لدورة نمو سريعة. أما إذا استمرت التدفقات السلبية والمخزون المرتفع بالتزامن مع تباطؤ المبيعات، فسيتحولان إلى اختبار حقيقي لجودة النمو.
🧃 كونستيليشن براندز تتجاوز توقعات الربع الثاني
القصة الثانية جاءت من كونستيليشن براندز (STZ – Constellation Brands)، صاحبة أعمال مشروبات مشهورة.
الشركة سجلت صافي دخل بلغ $565.8 مليون في الربع الثاني من سنتها المالية.
وبلغ صافي الربح $3.32 للسهم، بينما وصلت الأرباح المعدلة بعد استبعاد البنود غير المتكررة إلى $3.74 للسهم.
وكان متوسط توقعات المحللين عند $3.62.
وبذلك تجاوزت الشركة توقعات الأرباح المعدلة بنحو 3.3%.
الإيرادات المعلنة بلغت $2.82 مليار، بينما بلغت الإيرادات المعدلة $2.63 مليار، مقابل توقعات السوق عند $2.57 مليار.
أي أن الإيرادات المعدلة جاءت أعلى من الإجماع بنحو 2.3%.
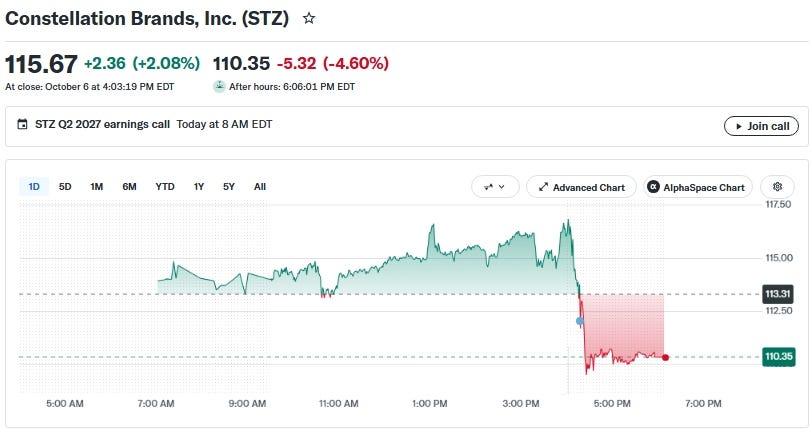
وتزامنت النتائج مع ارتفاع السهم بنحو 2.08%.
🔮 نظرة مُركّب: مفاجأة كونستيليشن أقل حجمًا من بينغوين، لكنها جاءت على جانبي قائمة الدخل: الإيرادات المعدلة والأرباح المعدلة تجاوزتا التوقعات. بالنسبة لشركة استهلاكية كبيرة، هذا النوع من التفوق المتوازن أكثر أهمية من مفاجأة ناتجة عن بند واحد فقط.
🎯 ماذا تقول توقعات كونستيليشن للعام الكامل؟
تتوقع الشركة أرباحًا للعام الكامل في نطاق يتراوح بين $11.20 و$11.90 للسهم.
نقطة المنتصف لهذا النطاق تبلغ نحو $11.55 للسهم.
ويوفر هذا النطاق للمستثمرين معيارًا واضحًا للحكم على النصف الثاني من السنة المالية.
بعد تسجيل $3.74 من الأرباح المعدلة للسهم في الربع الحالي، سيتركز الاهتمام على قدرة الشركة على الحفاظ على الربحية وسط بيئة استهلاكية قد تكون أكثر حساسية للأسعار والإنفاق.
والفارق عن قصة بينغوين واضح: كونستيليشن ليست أمام انفجار نمو بنسبة 67.7%، بل أمام اختبار لاستدامة الأرباح والحفاظ على الأداء في نشاط استهلاكي ناضج.
🔮 نظرة مُركّب: تجاوز التوقعات جيد، لكن نطاق الأرباح السنوية بين $11.20 و$11.90 سيكون الرقم الأهم في الأرباع المقبلة. السوق يحتاج إلى رؤية أن الربع الحالي يتناسب مع تحقيق هذا الهدف، وليس مجرد مفاجأة إيجابية منفصلة.
🧪 نيوجين تتجاوز التوقعات رغم تسجيل خسارة صافية
القصة الثالثة أكثر تعقيدًا.
أعلنت نيوجين (NEOG – Neogen) خسارة صافية قدرها $11.9 مليون في الربع الأول من سنتها المالية.
وبلغت الخسارة المحاسبية $0.05 للسهم.
لكن بعد استبعاد المكاسب والتكاليف غير المتكررة، حققت الشركة أرباحًا معدلة قدرها $0.08 للسهم.
وكان المحللون يتوقعون $0.05 فقط.
وهذا يعني أن الأرباح المعدلة تجاوزت التوقعات بنحو 60%.
لكن يجب التعامل بحذر مع هذه النسبة؛ فالفارق المطلق يبلغ $0.03 فقط للسهم، ولذلك تبدو نسبة التجاوز ضخمة بسبب انخفاض قاعدة المقارنة.
وعلى مستوى الإيرادات، سجلت الشركة $222.8 مليون، مقابل توقعات بلغت $208.1 مليون.
أي أن الإيرادات جاءت أعلى بنحو $14.7 مليون، أو قرابة 7.1% من توقعات السوق.
🔮 نظرة مُركّب: مفاجأة الإيرادات ربما تكون أكثر دلالة من نسبة تجاوز الأرباح البالغة 60%. قاعدة ربحية السهم منخفضة للغاية، ما يضخم النسبة، بينما تجاوز الإيرادات بنحو 7.1% يعطي إشارة أوضح إلى أن النشاط نفسه جاء أفضل مما كان السوق ينتظر.
📉 لماذا لم يكافئ السوق نيوجين؟
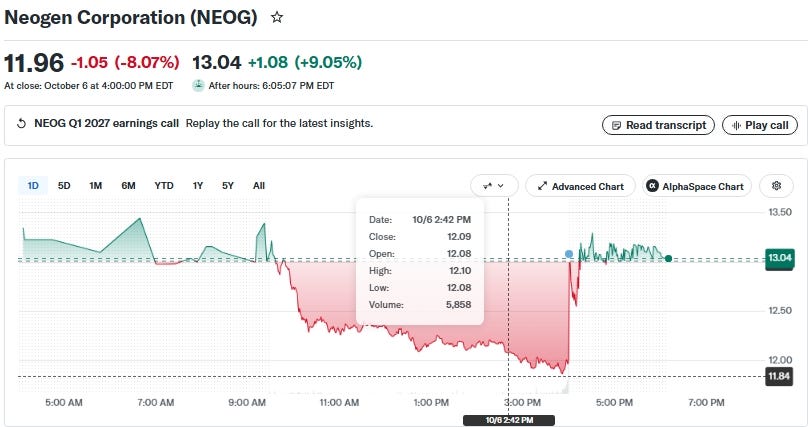
على الرغم من تجاوز الأرباح والإيرادات للتوقعات، هبط سهم نيوجين (NEOG – Neogen) بنحو 8.07%.
وهنا يظهر أحد أهم دروس موسم الأرباح: تجاوز الإجماع لا يضمن ارتفاع السهم.
المستثمر لا يقارن النتائج فقط بتوقعات المحللين المنشورة؛ بل يقارنها أيضًا بما كان متضمنًا في سعر السهم وما ينتظره من المستقبل.
نيوجين ما زالت تسجل خسارة صافية قدرها $11.9 مليون، حتى وإن كانت الأرباح المعدلة إيجابية.
كما أن التوقعات السنوية للإيرادات أصبحت عنصرًا رئيسيًا في تقييم ما إذا كان الربع القوي نسبيًا قابلًا للاستمرار.
وتتوقع الإدارة إيرادات سنوية تتراوح بين $885 مليون و$890 مليون.
نقطة المنتصف تبلغ نحو $887.5 مليون.
وبمقارنة إيرادات الربع الأول البالغة $222.8 مليون بهذه النقطة، تكون الشركة قد حققت ما يقارب ربع الإيرادات السنوية المستهدفة خلال الربع الأول.
لكن الحفاظ على هذا المسار خلال الأرباع الثلاثة المقبلة هو الاختبار الحقيقي.
🔮 نظرة مُركّب: هبوط السهم رغم تجاوز الأرقام يعني أن السوق يبحث عن أكثر من مجرد “تفوق على الإجماع”. نيوجين تحتاج إلى إظهار تقدم مستدام في الربحية وجودة النمو، خصوصًا أن الأرباح المعدلة الإيجابية لا تغير حقيقة وجود خسارة صافية وفق الأرقام المحاسبية المعلنة.
⚖️ ثلاث شركات.. وثلاثة أنواع مختلفة من جودة الأرباح
عند وضع النتائج الثلاث بجانب بعضها، تظهر اختلافات مهمة.
بينغوين سوليوشنز (PENG – Penguin Solutions) تمتلك أقوى نمو: الإيرادات ارتفعت 67.7%، وربحية السهم تجاوزت التوقعات 29.5%، وAdjusted EBITDA تجاوز التوقعات 26.6%، وهامش التشغيل قفز من 3.7% إلى 12.3%.
لكن الشركة تمتلك أيضًا أكبر إشارتين للتحفظ: التدفق النقدي الحر عند -$167.4 مليون، وأيام المخزون عند 166 يومًا.
كونستيليشن براندز (STZ – Constellation Brands) قدمت نتيجة أقل إثارة، لكنها أكثر بساطة: أرباح معدلة عند $3.74 مقابل $3.62 متوقعة، وإيرادات معدلة $2.63 مليار مقابل $2.57 مليار متوقعة، مع نطاق أرباح سنوي $11.20–$11.90.
أما نيوجين (NEOG – Neogen)، فتجاوزت التوقعات بصورة واضحة، بإيرادات $222.8 مليون مقابل $208.1 مليون، وربحية معدلة $0.08 مقابل $0.05، لكنها لا تزال تسجل خسارة صافية، وجاء رد فعل السهم سلبيًا بقوة.
🔮 نظرة مُركّب: أفضل رقم نمو ليس بالضرورة أفضل مجموعة نتائج من منظور الجودة. بينغوين تحتاج إلى تحويل الأرباح إلى نقد وخفض المخزون، كونستيليشن تحتاج إلى تنفيذ توقعاتها السنوية، ونيوجين تحتاج إلى تحويل التفوق المعدل إلى تحسن أكثر وضوحًا في الربحية الفعلية.
🔭 النظرة المستقبلية
بالنسبة إلى بينغوين سوليوشنز (PENG – Penguin Solutions)، سيكون الربع المقبل مهمًا بصورة خاصة. استمرار نمو الإيرادات بالتزامن مع تراجع أيام المخزون من 166 يومًا وتحسن التدفق النقدي الحر سيعطي دعمًا قويًا لفكرة أن التسارع الحالي صحي. أما استمرار تراكم المخزون والتدفقات النقدية السلبية، فسيجعل المستثمرين أكثر حذرًا حتى لو بقي نمو الأرباح قويًا.
كما أن توقع الأرباح المعدلة للسنة المالية 2027 عند نقطة منتصف $4.45، أي أعلى بنحو 31.8% من تقديرات المحللين الحالية، يرفع سقف التوقعات التي ستحتاج الشركة إلى تنفيذها.
بالنسبة إلى كونستيليشن براندز (STZ – Constellation Brands)، سيكون نطاق الأرباح السنوية بين $11.20 و$11.90 محور المتابعة. الربع الحالي تجاوز التوقعات، لكن قوة السهم على المدى المتوسط ستعتمد على استمرار المبيعات والهوامش في دعم هذا النطاق.
أما نيوجين (NEOG – Neogen)، فالتوقع السنوي للإيرادات بين $885 مليون و$890 مليون يوفر خط أساس واضحًا. بعد إيرادات $222.8 مليون في الربع الأول، أصبحت المهمة هي الحفاظ على زخم المبيعات مع تحسين الربحية وتقليص الفارق بين الأرباح المعدلة والنتيجة المحاسبية النهائية.
🧾 خلاصة مُركّب: بينغوين تفوز بالنمو.. لكن المخزون والنقد يمنعان الصورة من أن تكون مثالية
من بين النتائج الثلاث، قدمت بينغوين سوليوشنز (PENG – Penguin Solutions) أكبر مفاجأة تشغيلية: إيرادات $566.7 مليون بنمو 67.7%، وربحية معدلة $1.00 للسهم، وAdjusted EBITDA عند $93.27 مليون، مع تحسن هامش التشغيل إلى 12.3%.
لكن المخزون ارتفع إلى 166 يومًا، والتدفق النقدي الحر تراجع إلى -$167.4 مليون. ولذلك فإن الربع قوي، لكنه ليس خاليًا من نقاط المراقبة.
كونستيليشن براندز (STZ – Constellation Brands) قدمت ربعًا أكثر اتزانًا، مع أرباح وإيرادات أعلى من التوقعات، وتوقع أرباح سنوية بين $11.20 و$11.90 للسهم.
أما نيوجين (NEOG – Neogen) فتجاوزت التوقعات في الإيرادات والأرباح المعدلة، لكنها سجلت خسارة صافية $11.9 مليون، بينما هبط السهم بنحو 8.07%.
الخلاصة أن نتائج الشركات الثلاث تجاوزت توقعات وول ستريت، لكن السوق ينظر إلى ما وراء كلمة “تجاوز”: استدامة النمو، جودة التدفقات النقدية، المخزون، الربحية، والتوقعات المستقبلية هي ما يحدد القيمة الحقيقية للنتائج.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
