


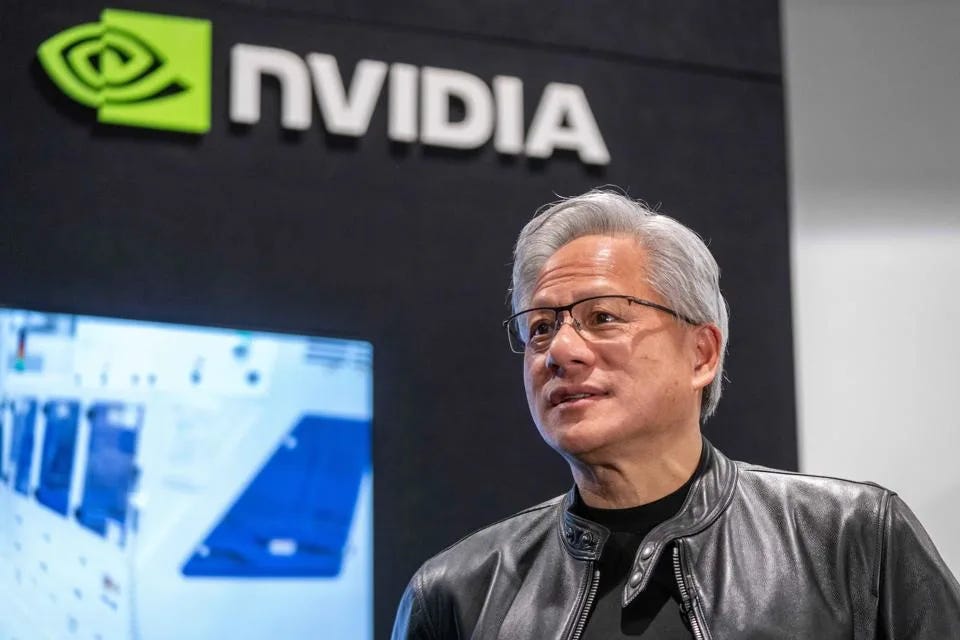
تتسع التداعيات الاستثمارية لاستقالة جنسن هوانغ (Jensen Huang) من منصب الرئيس التنفيذي لشركة إنفيديا (NVDA – Nvidia)، مع انتقال اهتمام المستثمرين من أسباب رحيله المفاجئ إلى مستقبل الهيمنة على سوق رقائق الذكاء الاصطناعي، واستمرارية الشراكات والتمويلات التي ساعدت الشركة على بناء منظومة عالمية مترابطة من العملاء والموردين.
وتشير ثلاثة تقارير نشرتها سي بي إس نيوز (CBS News) وأكسيوس (Axios) ورويترز (Reuters) يوم 13 نوفمبر 2026 إلى أن التأثير المحتمل لرحيل هوانغ يتجاوز أداء سهم إنفيديا، ليشمل شركات الحوسبة السحابية والبنية التحتية، ومنافسيها في صناعة أشباه الموصلات، وحتى التوزيع الجغرافي لاستثمارات الأسهم بين الولايات المتحدة وأوروبا.
فبينما يرى بعض المحللين أن التفوق التقني للشركة وخطط إنتاجها الممتدة حتى 2028 يمنحانها حماية تشغيلية على المدى القريب، يحذر آخرون من فقدان قدرة هوانغ الاستثنائية على بناء التحالفات التجارية والصفقات التمويلية التي عززت الطلب على منتجاتها.
🧠 نظرة مُركّب: لا تتمثل القضية الأساسية في قدرة إنفيديا على تصنيع الرقائق دون مؤسسها، بل في قدرتها على الحفاظ على النظام التجاري والمالي الذي بناه حول تلك الرقائق. وهذا يفسر لماذا امتدت التقلبات إلى شركات ترتبط معها باستثمارات وعقود طويلة الأجل، بينما استفادت بعض الشركات المنافسة والأسواق الأقل اعتمادًا على التكنولوجيا.
🏛️ أولًا: رحيل مؤسس إنفيديا يفتح مرحلة جديدة من عدم اليقين
أعلنت إنفيديا (NVDA – Nvidia) يوم الخميس 12 نوفمبر 2026 استقالة جنسن هوانغ من منصب الرئيس التنفيذي بأثر فوري، عقب أزمة أثارت تدقيقًا واسعًا في قيادته، وفق التقارير الصحفية.
وعينت الشركة المديرة المالية كوليت كريس (Colette Kress) رئيسة تنفيذية مؤقتة، مع بدء البحث عن قائد دائم للشركة.
ويحمل هذا التغيير أهمية استثنائية لعدة أسباب:
شارك هوانغ في تأسيس الشركة عام 1993، وقادها على مدى أكثر من ثلاثة عقود.
ارتبط اسمه بتحول إنفيديا من شركة متخصصة في معالجات الرسومات إلى أحد أهم الموردين للبنية التحتية العالمية للذكاء الاصطناعي.
جمع بين الرؤية التقنية طويلة الأجل والعلاقات المباشرة مع العملاء والتفاوض مع الموردين.
جاءت الاستقالة في وقت تواجه فيه الشركة منافسة متزايدة، إلى جانب تدقيق في ترتيباتها التمويلية وعلاقاتها التجارية.
ووصف محلل التكنولوجيا دان آيفز (Dan Ives) من يوركفيل آيفز آند كو (Yorkville Ives & Co.) رحيل هوانغ بأنه ضربة كبيرة لقطاع كان يعتمد بدرجة ملحوظة على قيادته وثقة المستثمرين به.
🧠 نظرة مُركّب: يبرز هنا مفهوم مخاطر الشخص المحوري (Key Person Risk)، عندما ترتبط قدرة شركة ضخمة على تنفيذ استراتيجيتها بشخص واحد يمتلك شبكة علاقات وخبرة يصعب تعويضهما بسرعة. ولا تعني هذه المخاطر توقف الأعمال، لكنها قد تؤثر في جودة القرارات والصفقات المستقبلية.
🧠 ثانيًا: هيمنة تقارب 90% تمنح إنفيديا حماية تنافسية قوية
بحسب تقديرات دان آيفز الواردة في تقرير سي بي إس نيوز، تسيطر إنفيديا على نحو 90% من سوق وحدات معالجة الرسومات (GPUs) المستخدمة في تدريب نماذج الذكاء الاصطناعي وتشغيلها.
ويرى آيفز أن هذه الهيمنة لن تتلاشى بمجرد تغير القيادة، للأسباب التالية:
تمتلك الشركة خارطة طريق تقنية قائمة بالفعل لأجيال جديدة من الرقائق.
يظل الطلب العالمي على الحوسبة المتقدمة قويًا.
تتمتع الشركة بتقدم تقني يقدره آيفز بنحو سنتين إلى ثلاث سنوات على أقرب منافسيها.
تستند أعمالها إلى عقود وعلاقات تشغيلية قائمة يصعب استبدالها خلال فترة قصيرة.
ووصف آيفز الشركة بأنها لا تزال القائد الواضح لسوق رقائق الرسومات المستخدمة في ثورة الذكاء الاصطناعي.
🧠 نظرة مُركّب: تمثل الحصة السوقية المرتفعة والتقدم التقني حواجز تنافسية مهمة، لكن نسبة 90% تظل تقديرًا منسوبًا إلى المحلل، وليست قياسًا موحدًا لكل أنواع رقائق الذكاء الاصطناعي. كما أن الهيمنة الحالية لا تضمن الحفاظ على الحصة نفسها مستقبلًا إذا تغيرت استراتيجيات العملاء أو تحسنت البدائل.
🏭 ثالثًا: خطط الإنتاج الممتدة حتى 2028 تحد من الأثر الفوري
يرى محلل الأسهم كودي أكري (Cody Acree) من ستون إكس (StoneX) أن التأثير التشغيلي المباشر لرحيل هوانغ قد يكون محدودًا خلال العام أو العامين المقبلين.
ويستند هذا التقييم إلى أن جزءًا كبيرًا من أعمال الشركة المستقبلية قد جرى بالفعل:
تصميم المنتجات وتحديد مواصفاتها.
التخطيط للإنتاج وجدولة التصنيع.
حجز الطاقات الإنتاجية لدى الموردين.
الاتفاق على التسليمات مع العملاء.
ترتيب خطط الإنتاج والتوريد الممتدة إلى 2028.
ويعني ذلك أن الإدارة الجديدة لن تبدأ من الصفر، بل سترث منظومة تشغيلية واسعة وخططًا قيد التنفيذ.
🧠 نظرة مُركّب: يجب التمييز بين استمرارية العمليات القائمة والقدرة على بناء دورة النمو التالية. فقد تكون نتائج إنفيديا خلال المدى القريب مدعومة بعقود وخطط سابقة، بينما يظهر أثر التغيير القيادي بصورة أوضح عند التفاوض على مشروعات وشراكات جديدة.
🤝 رابعًا: الخطر الأكبر يتمثل في فقدان مهارة هوانغ في صناعة الصفقات
يرى محلل التكنولوجيا سيباستيان ناجي (Sebastien Naji) من ويليام بلير (William Blair & Co.) أن مصدر القلق الأساسي ليس قدرة إنفيديا على تطوير المنتجات، بل احتمال تراجع قدرتها على إبرام صفقات مبتكرة تعتمد على العلاقات الشخصية والتجارية.
فقد استخدم هوانغ موارد الشركة لبناء شبكة واسعة من الاتفاقات التي تربط الطلب على الرقائق بتوسيع القدرة الحاسوبية لدى العملاء.
ومن الأمثلة الواردة في التقرير اتفاق أُبرم في فبراير 2026 لاستثمار 30 مليار دولار في أوبن إيه آي (OpenAI)، مطورة شات جي بي تي (ChatGPT)، وهي في الوقت نفسه مشترٍ لرقائق إنفيديا ومعداتها.
كما لعب هوانغ دورًا في تأمين إمدادات استراتيجية عبر:
المدفوعات المسبقة للموردين.
اتفاقات الشراء متعددة السنوات.
حصص الملكية في شركات التوريد.
تأمين مكونات مثل الذاكرة ورقائق السيليكون والمكونات البصرية.
دعم التوسع المستقبلي للطاقة الإنتاجية.
🧠 نظرة مُركّب: تمنح هذه الترتيبات الشركة قدرة على دعم الطلب وتأمين الإمدادات في آن واحد، لكنها تزيد أيضًا من الترابط المالي بين إنفيديا وشركائها. ولهذا فإن تقييم قوة الطلب يتطلب التمييز بين الطلب النهائي المستقل والطلب الذي تدعمه استثمارات المورد نفسه.
💰 خامسًا: غولدمان ساكس يحذر من صعوبة تكرار الاستثمارات متعددة الأطراف
أشار محللو غولدمان ساكس (Goldman Sachs) إلى أن الإدارة الجديدة قد تواجه صعوبة أكبر في التفاوض على استثمارات متعددة الأطراف بالحجم الذي اعتادت عليه إنفيديا.
ويرتبط ذلك بطبيعة الصفقات التي كان يقودها هوانغ، والتي قد تشمل في الوقت نفسه:
استثمارًا مباشرًا من إنفيديا في شركة تعمل بالذكاء الاصطناعي.
شراء الشركة المستفيدة رقائق إنفيديا لتشغيل مراكز بياناتها.
توفير تمويل أو التزامات شراء مستقبلية تدعم قدرة العميل على التوسع.
اتفاقات مع موردين لتأمين المكونات والبنية التحتية اللازمة.
وقد يستمر تنفيذ العقود الموقعة بالفعل رغم تغيير الإدارة، لكن السؤال يتعلق بقدرة الشركة على إبرام الجولة التالية من الصفقات خلال 2027 وما بعده.
🧠 نظرة مُركّب: ليست جميع الاستثمارات في منظومة الذكاء الاصطناعي سلبية أو غير مستدامة. لكن عندما يصبح المورد مستثمرًا وممولًا ومشتريًا للخدمات وموفرًا للمعدات في الوقت نفسه، يصبح تحليل جودة الإيرادات والمخاطر الائتمانية والاعتماد المتبادل أكثر تعقيدًا.
☁️ سادسًا: كور ويف تواجه اختبار استمرار دعم إنفيديا
تعد كور ويف (CRWV – CoreWeave) من أبرز الشركات المرتبطة ماليًا وتشغيليًا بإنفيديا.
فالشركة تطور مراكز بيانات وتبيع خدمات الوصول إلى القدرات الحاسوبية، وتعتمد على رقائق إنفيديا في بنيتها التحتية.
وتتضمن العلاقة بين الطرفين عدة عناصر مهمة:
تعد إنفيديا ثاني أكبر مساهم في كور ويف.
تمتلك إنفيديا حصة تزيد على 12% من أسهم الشركة.
التزمت إنفيديا بإنفاق 6.3 مليار دولار لشراء أي طاقة حاسوبية غير مستخدمة لدى كور ويف حتى 2032، وفق التقرير.
تمثل كور ويف في الوقت نفسه أحد العملاء الرئيسيين لمنتجات إنفيديا.
انخفض سهم كور ويف (CRWV – CoreWeave) بنسبة 6.9% خلال جلسة الخميس 12 نوفمبر.
وتعني التزامات شراء الطاقة غير المستخدمة أن العلاقة تتجاوز نموذج المورد والعميل التقليدي إلى ترتيب يساعد على تخفيف بعض مخاطر عدم استغلال الطاقة لدى الشركة المشغلة.
🧠 نظرة مُركّب: تكمن أهمية هذه العلاقة في أن أي تغيير في سياسة إنفيديا تجاه الاستثمارات والالتزامات المستقبلية قد يؤثر في تقييم المستثمرين لشركات الحوسبة التي تعتمد على هذا الدعم. لكن الالتزامات التعاقدية القائمة لا تُلغى تلقائيًا بتغيير الرئيس التنفيذي.
🏢 سابعًا: إنتل ولومنتوم ونيبيوس تتأثر بقلق المستثمرين
لم تقتصر التداعيات على كور ويف، بل امتدت إلى شركات أخرى ترتبط بإنفيديا من خلال حصص ملكية أو استثمارات أو دعم لتوسيع الطاقة الإنتاجية.
إنتل (INTC – Intel):
تمتلك الذراع الاستثمارية التابعة لإنفيديا حصة تبلغ نحو 4% في الشركة، وفق تقرير أكسيوس.
انخفض سهم إنتل بنحو 2% خلال جلسة الخميس.
لومنتوم (LITE – Lumentum Holdings):
حصلت الشركة المتخصصة في الألياف البصرية والمكونات الضوئية على دعم استثماري من إنفيديا بقيمة ملياري دولار لتطوير البحث والتطوير والطاقة المستقبلية.
تراجع سهمها بنسبة 3.6%.
نيبيوس (NBIS – Nebius Group):
أعلنت إنفيديا في مارس 2026 نيتها استثمار ملياري دولار في الشركة العاملة في الحوسبة السحابية للذكاء الاصطناعي.
هبط سهم نيبيوس بنسبة 16.8% يوم الخميس.
ساهمت توقعات الأعمال المخيبة للآمال التي أعلنتها نيبيوس في الضغط على السهم، إلى جانب المخاوف المرتبطة بإنفيديا.
🧠 نظرة مُركّب: لا يجوز تفسير جميع خسائر هذه الشركات باعتبارها نتيجة مباشرة لرحيل هوانغ. فبعضها، مثل نيبيوس، واجه أيضًا عوامل خاصة بنتائج الأعمال والتوقعات. ومع ذلك، تكشف التحركات عن ارتفاع حساسية السوق تجاه الشركات التي ترتبط ماليًا بمنظومة إنفيديا.
📈 ثامنًا: إيه إم دي وبرودكوم تستفيدان من إعادة تقييم المنافسة
في المقابل، برزت شركتان بوصفهما مستفيدتين محتملتين من اضطراب قيادة إنفيديا:
ارتفع سهم إيه إم دي (AMD – Advanced Micro Devices) بنسبة 5.9% يوم الخميس.
صعد سهم برودكوم (AVGO – Broadcom) بنسبة 5.5% في الجلسة نفسها.
ويرى محللون أن انشغال إنفيديا بملف الخلافة الإدارية والتحقيقات قد يتيح لمنافسيها فرصًا أكبر لتعزيز علاقاتهم مع العملاء.
وتشمل الفرص المحتملة:
الفوز بحصة أكبر من الإنفاق على مسرعات الذكاء الاصطناعي.
التوسع في الرقائق المصممة خصيصًا للعملاء.
تعزيز الاتفاقات مع شركات الحوسبة السحابية الكبرى.
استغلال أي تأخير في القرارات الاستراتيجية أو الشراكات التجارية لدى إنفيديا.
لكن هذا لا يعني أن المنافسين سيستحوذون فورًا على حصة كبيرة من سوق إنفيديا؛ إذ تظل هناك فروق في البرمجيات والأداء والبنية التحتية والاعتماد التقني للعملاء.
🧠 نظرة مُركّب: يمكن أن تستفيد إيه إم دي وبرودكوم من تغير موازين التفاوض حتى دون حدوث تراجع حاد في مبيعات إنفيديا. فالمكسب التنافسي قد يبدأ بالحصول على عقود جديدة أو زيادة تنوع الموردين لدى العملاء الكبار.
⚠️ تاسعًا: مخاطر الشخص المحوري تمتد إلى منظومة الذكاء الاصطناعي
لفت محلل بيرنشتاين ريسيرش (Bernstein Research)، ستايسي راسغون (Stacy Rasgon)، إلى حالة عدم اليقين بشأن قدرة أي رئيس تنفيذي جديد على تعويض الدور الذي كان يؤديه هوانغ.
فقد كان المؤسس يدير بصورة وثيقة علاقات الشركة مع:
العملاء.
الموردين.
الموظفين.
الشركاء الاستراتيجيين.
منظومة صناعة التكنولوجيا الأوسع.
وأشار جوناثان أوين (Johnathan Owen)، مدير المحافظ في توينتي فور أسيت مانجمنت (TwentyFour Asset Management)، إلى أن استمرار دعم إنفيديا لبعض شركات المنظومة سيعتمد على ما إذا كانت القيادة الجديدة ترى تلك الشركات ضرورية لاستدامة أعمالها.
وتطرح هذه المسألة احتمال إعادة تقييم الاستثمارات الأقل ارتباطًا مباشرة بأولويات الشركة الأساسية.
🧠 نظرة مُركّب: يمثل تغيير القيادة فرصة محتملة لتعزيز الانضباط المالي وتبسيط الاستثمارات، لكنه قد يؤدي أيضًا إلى فقدان مزايا تجارية وفرتها العلاقات السابقة. لذلك لا يمكن اعتبار تقليص الدعم المالي إيجابيًا أو سلبيًا قبل معرفة أثره في النمو والحصة السوقية والتدفقات النقدية.
🇪🇺 عاشرًا: اضطرابات التكنولوجيا الأميركية تتحول إلى فرصة للأسهم الأوروبية
في تطور لافت، أشار تحليل رويترز إلى أن اضطرابات شركات التكنولوجيا الأميركية قد تمنح الأسواق الأوروبية ميزة نسبية.
فخلال السنوات الماضية، اعتُبر افتقار أوروبا إلى شركات تكنولوجيا عملاقة مماثلة للشركات الأميركية نقطة ضعف.
لكن مع تزايد التقلبات في أسهم الذكاء الاصطناعي، أصبح انخفاض الوزن النسبي للتكنولوجيا في المؤشرات الأوروبية عاملًا قد يساعد على تقليل تأثرها المباشر بالأزمة.
وبلغ مؤشر ستوكس أوروبا 600 (STOXX 600) مستوى قياسيًا خلال جلسة الخميس، واتجه إلى تحقيق أكبر مكسب أسبوعي منذ يونيو 2026، مدعومًا بنمو أرباح قطاعات أقل ارتباطًا بتجارة الذكاء الاصطناعي.
🧠 نظرة مُركّب: ما كان يُعد نقصًا في انكشاف أوروبا على شركات التكنولوجيا أصبح ميزة تنويع نسبي. لكن هذا لا يجعل الأسهم الأوروبية محصنة؛ فأي موجة بيع عالمية واسعة قد تمتد إليها عبر السيولة والائتمان وتراجع شهية المخاطرة.
📊 حادي عشر: الأرقام تكشف اتساع الفجوة بين أوروبا والأسواق التقنية
توضح المقارنات الواردة في تحليل رويترز اختلاف أداء الأسواق خلال الفترات الأخيرة.
منذ بداية نوفمبر 2026:
ارتفع مؤشر ستوكس 600 الأوروبي بنحو 2.6%.
استقر مؤشر ناسداك 100 (Nasdaq 100) قرب مستويات بداية الشهر.
تراجع مؤشر نيكاي الياباني (Nikkei 225) بأكثر من 3%.
خلال الشهرين السابقين:
حقق ستوكس 600 مكاسب تجاوزت 4%.
انخفض ستاندرد آند بورز 500 (S&P 500) بنحو 0.8%.
تراجعت مؤشرات تقنية في كوريا الجنوبية بنحو 23%.
انخفضت مؤشرات تقنية في تايوان بنحو 9%.
وتظهر هذه الأرقام أن الضغط على أسهم الذكاء الاصطناعي لم يكن محصورًا في السوق الأميركية، بل امتد إلى أسواق آسيوية ذات انكشاف كبير على أشباه الموصلات وسلاسل التوريد التقنية.
🧠 نظرة مُركّب: تشير الفجوة في الأداء إلى أهمية التركيز القطاعي عند تفسير عوائد المؤشرات. فقد يبدو سوق ما أكثر استقرارًا ليس لأنه يخلو من المخاطر، بل لأن تركيبته تمنحه تعرضًا أقل للقطاع الذي يقود التقلبات.
🏦 ثاني عشر: اختلاف أوزان التكنولوجيا يفسر جزءًا من التفوق الأوروبي
بحسب بيانات المؤشرات التي أوردتها رويترز:
تتجاوز حصة تكنولوجيا المعلومات نسبة 35% من مؤشر إم إس سي آي للسوق الأميركية القابلة للاستثمار (MSCI USA Investable Market Index).
تمثل إنفيديا وحدها نحو 6.6% من وزن المؤشر الأميركي.
تبلغ حصة التكنولوجيا نحو 8.8% فقط في المؤشر الأوروبي المقابل.
تمثل الشركات المستفيدة مباشرة من الإنفاق على الذكاء الاصطناعي نحو 8% من أرباح مؤشر إم إس سي آي أوروبا (MSCI Europe)، وفق تقديرات مورغان ستانلي (Morgan Stanley).
تشكل البنوك نحو 21% من أرباح المؤشر الأوروبي.
وتوفر أوروبا تعرضًا أوسع لقطاعات مثل الخدمات المالية والرعاية الصحية والطاقة.
أما أبرز الشركات الأوروبية المرتبطة مباشرة بسلسلة توريد الذكاء الاصطناعي، فتشمل:
إيه إس إم إل (ASML – ASML Holding).
سيمنز إنرجي (Siemens Energy).
إنفينيون (IFX – Infineon Technologies).
🧠 نظرة مُركّب: الفارق بين وزن التكنولوجيا البالغ أكثر من 35% في المؤشر الأميركي و8.8% في نظيره الأوروبي يوضح لماذا قد تستفيد أوروبا من إعادة توزيع المحافظ عالميًا. ومع ذلك، فإن انخفاض وزن التكنولوجيا قد يحد أيضًا من استفادة أوروبا إذا عادت أسهم الذكاء الاصطناعي إلى قيادة الصعود.
⚡ ثالث عشر: أرباح الطاقة والبنوك تدعم أوروبا رغم تحديات الحرب
ساهمت شركات الطاقة الأوروبية في دعم أداء السوق، مع استفادتها من ارتفاع أسعار النفط والغاز خلال الحرب الأميركية الإسرائيلية مع إيران، وفق التقرير.
وتشير بيانات إل إس إي جي (LSEG) إلى أن شركات ستوكس 600 تتجه إلى تسجيل نمو فصلي في الأرباح يبلغ نحو 25%، وهو الأقوى خلال أربع سنوات، مع مساهمة بارزة من قطاع الطاقة.
كما دعمت السوق عوامل أخرى:
نتائج أعمال قوية في قطاعات متعددة.
بيانات اقتصادية جاءت أفضل من التوقعات.
تحسن المعنويات بعد التراجع الأخير في أسعار الطاقة.
قدرة بعض القطاعات على التعامل مع بيئة التضخم المرتفع.
لكن ارتفاع أسعار الطاقة يمثل عاملًا مزدوج التأثير؛ إذ قد يدعم أرباح المنتجين، بينما يضغط على اقتصاد أوروبا المعتمد على واردات الطاقة.
كذلك شهدت السندات الفرنسية اضطرابات مرتبطة بمخاوف الديون العامة، ما يؤكد أن الأسواق الأوروبية تواجه مخاطر مستقلة عن أزمة إنفيديا.
🧠 نظرة مُركّب: قوة الأرباح الأوروبية لا تعني أن جميع القطاعات تستفيد بالقدر نفسه. فارتفاع النفط قد يعزز نتائج شركات الطاقة، لكنه يرفع تكاليف الشركات المستهلكة للطاقة ويضغط على الإنفاق الاستهلاكي.
🌍 رابع عشر: مديرو الاستثمار يدعون إلى تنويع جغرافي أوسع
قال ألبرتو كونكا (Alberto Conca)، كبير مسؤولي الاستثمار لدى إل إف جي بلس زيست (LFG+Zest)، إن السوق بدأت تتسع مع ظهور موضوعات استثمارية جديدة خارج أسهم التكنولوجيا الأميركية.
ويرى أن الطبيعة الأكثر دفاعية لبعض القطاعات الأوروبية قد تسمح باستمرار أدائها الجيد نسبيًا.
بدوره، أكد جاستن أونويكوسي (Justin Onuekwusi)، الرئيس التنفيذي للاستثمارات لدى سانت جيمس بليس (St. James’s Place)، أهمية التنويع الجغرافي في ظل زيادة وزن التكنولوجيا داخل مؤشرات كثيرة حول العالم.
وأشار إلى تفضيله النسبي للأسهم البريطانية، حيث تحتل التكنولوجيا وزنًا أقل في السوق.
كما لفت ويليم سيلس (Willem Sels)، كبير مسؤولي الاستثمار العالمي في إتش إس بي سي برايفت بنك (HSBC Private Bank)، إلى أن السوق البريطانية تفوقت على السوق الأميركية بالدولار خلال فترة خمس سنوات، بحسب المقارنة الواردة في التقرير.
🧠 نظرة مُركّب: لا يعني التنويع الجغرافي مجرد شراء أسهم من دول مختلفة؛ بل يتطلب النظر إلى التوزيع القطاعي والعملة ومصادر الأرباح والارتباط بين الأسواق. فقد يمتلك المستثمر عدة صناديق عالمية تبدو متنوعة لكنها تتركز فعليًا في الشركات التقنية نفسها.
📌 الخلاصة لمتابعي مُركّب
يمثل رحيل جنسن هوانغ عن قيادة إنفيديا (NVDA – Nvidia) اختبارًا يتجاوز قدرة الشركة على مواصلة إنتاج الرقائق. فبينما تشير تقديرات المحللين إلى أن هيمنتها على سوق وحدات معالجة الرسومات، وخططها التشغيلية الممتدة حتى 2028، تمنحانها حماية على المدى القريب، تظل قدرتها على إبرام صفقات استراتيجية جديدة موضع تساؤل.
وتبرز المخاطر بصورة خاصة لدى الشركات المرتبطة ماليًا بإنفيديا، مثل كور ويف (CRWV – CoreWeave) ونيبيوس (NBIS – Nebius Group) ولومنتوم (LITE – Lumentum Holdings)، بعدما انعكست حالة عدم اليقين على أسعار أسهمها.
في المقابل، استفادت إيه إم دي (AMD – Advanced Micro Devices) وبرودكوم (AVGO – Broadcom) من توقعات احتمال تحسن موقعيهما التنافسيين، مع ارتفاع سهميهما بنسبة 5.9% و5.5% على التوالي في جلسة الخميس.
وعلى المستوى العالمي، تكشف المقارنات أن انخفاض وزن التكنولوجيا في المؤشرات الأوروبية وفر لها قدرًا من الحماية النسبية من اضطرابات الذكاء الاصطناعي، في وقت تدعم فيه أرباح الطاقة والبنوك أداء السوق.
الخلاصة الاستثمارية: لا تعني أزمة القيادة انهيار تفوق إنفيديا، لكنها ترفع أهمية تقييم الحوكمة واستمرارية الشراكات وجودة الطلب والمخاطر المالية المتبادلة. وفي الوقت نفسه، تعزز الأحداث ضرورة النظر إلى الفرص خارج الشركات الأميركية العملاقة، دون افتراض أن أي سوق محصنة من التقلبات العالمية.
🔮 النظرة المستقبلية
على المدى القريب: ستتركز الأنظار على قدرة كوليت كريس والإدارة المؤقتة على الحفاظ على ثقة العملاء والموردين والمستثمرين.
خلال 2027: سيكون تجديد الشراكات الاستثمارية وإبرام العقود الجديدة اختبارًا مباشرًا لمدى اعتماد استراتيجية إنفيديا السابقة على علاقات هوانغ.
حتى 2028: توفر خطط الإنتاج والتوريد القائمة قدرًا من الوضوح التشغيلي، لكن تنفيذها سيظل مرتبطًا بالطلب وسلاسل الإمداد.
بالنسبة للمنافسين: قد تستفيد إيه إم دي وبرودكوم من فرص تنويع الموردين لدى شركات التكنولوجيا الكبرى، لكن تحقيق مكاسب مستدامة يتطلب إثبات تفوق تجاري وتقني.
بالنسبة لشركات الحوسبة السحابية: ستصبح شروط التمويل والتزامات شراء الطاقة والديون عناصر حاسمة في تقييم المخاطر.
بالنسبة للأسواق الأوروبية: قد يستمر التفوق النسبي إذا بقيت الضغوط مركزة في أسهم التكنولوجيا، بينما يظل خطر انتقال موجة بيع عالمية قائمًا.
السيناريو الإيجابي: انتقال إداري منظم، واستمرار الصفقات الاستراتيجية، وثبات الطلب على الرقائق، مع توسع الفرص عبر القطاعات والأسواق.
السيناريو السلبي: تعثر الصفقات الجديدة، أو ضعف دعم بعض الشركاء، أو تسارع انتقال العملاء إلى المنافسين، بما يضغط على تقييمات منظومة الذكاء الاصطناعي.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
