


أعلنت ميتا بلاتفورمز (META – Meta Platforms) خطة لجمع تمويل يصل إلى 95 مليار دولار لدعم توسعها في البنية التحتية للذكاء الاصطناعي (AI Infrastructure)، في خطوة تعكس حجم الاستثمارات التي تعتزم الشركة تخصيصها لزيادة قدراتها الحاسوبية وتطوير منتجاتها.
تتضمن المرحلة الأولى جمع 35 مليار دولار عبر إصدار أسهم عادية وممتازة، موزعة بين نحو 22.5 مليار دولار من الأسهم العادية من الفئة أ (Class A Common Stock) و12.5 مليار دولار من الأسهم الممتازة القابلة للتحويل الإلزامي من السلسلة أ (Series A Mandatory Convertible Preferred Stock).
أبدى ثلاثة من موردي الرقائق الرئيسيين للشركة، وهم إنفيديا (NVDA – Nvidia) وإيه إم دي (AMD – Advanced Micro Devices) وبرودكوم (AVGO – Broadcom)، اهتمامًا بشراء أسهم بقيمة إجمالية تصل إلى 5 مليارات دولار ضمن عملية التمويل.
تراجع سهم ميتا (META) بنحو 2% خلال تعاملات صباح الاثنين، وفق الوصف الوارد في التقرير، وسط تركيز المستثمرين على حجم التمويل وآثاره المحتملة في هيكل رأس المال وحصص المساهمين الحاليين.
أظهرت البيانات اللحظية المرفقة بالخبر تداول السهم عند 635.66 دولارًا، بانخفاض 6.96 دولارات أو 1.08%، عند الساعة 10:31:16 صباحًا بتوقيت شرق الولايات المتحدة. ويعكس اختلاف النسبتين توقيتَي رصد مختلفين داخل المادة.
أوضحت الشركة أن الأموال ستدعم استمرار الزخم في أعمالها الأساسية وفرص الذكاء الاصطناعي الناشئة، بما يشمل عائلة تطبيقاتها (Family of Apps) ووكيل الذكاء الاصطناعي ميوز (Muse) والتوسع في البنية الحاسوبية.
🧠 نظرة مُركّب: يمثل الإعلان تحولًا مهمًا في طريقة تمويل توسع ميتا في الذكاء الاصطناعي؛ فبدل الاعتماد على الموارد التشغيلية وحدها، تتجه الشركة إلى تمويل كبير عبر حقوق الملكية. وقد يدعم ذلك قدرتها على الاستثمار، لكنه يفتح نقاشًا حول تخفيف ملكية المساهمين الحاليين والعائد المتوقع من الإنفاق الضخم.
💰 خطة التمويل: 95 مليار دولار والمرحلة الأولى بقيمة 35 مليارًا
حددت ميتا بلاتفورمز (META – Meta Platforms) سقف التمويل المخطط له عند 95 مليار دولار، وفق ما نقلته ياهو فاينانس (Yahoo Finance) يوم 26 أكتوبر 2026.
تبدأ الخطة بجولة أولية قيمتها 35 مليار دولار، تمثل نحو 36.8% من إجمالي السقف المعلن.
يتبقى حسابيًا نحو 60 مليار دولار بين قيمة الجولة الأولى والحد الأقصى للخطة، لكن التقرير لم يحدد موعد جمع هذا المبلغ أو الأدوات المالية التي ستستخدمها الشركة في المراحل التالية.
تعتمد الجولة الأولى على إصدار أسهم عادية وأسهم ممتازة قابلة للتحويل الإلزامي، بدل الاكتفاء بنوع واحد من الأوراق المالية.
لا يعني الإعلان عن سقف يصل إلى 95 مليار دولار أن الشركة جمعت هذا المبلغ بالفعل، كما أن الإعلان عن الجولة الأولى لا يوضح في النص ما إذا كانت جميع الأسهم قد بيعت أو اكتمل الاكتتاب فيها.
🧠 نظرة مُركّب: يجب التمييز بين حجم التمويل المخطط له والمبالغ المحصلة فعليًا. فالحد الأقصى البالغ 95 مليار دولار يعكس نطاق الطموح الاستثماري، بينما تشكل الجولة الأولية البالغة 35 مليار دولار الخطوة التمويلية المحددة في الخبر.
📊 هيكل الإصدار: أسهم عادية وأخرى ممتازة قابلة للتحويل
تشمل الجولة الأولى نحو 22.5 مليار دولار من الأسهم العادية من الفئة أ (Class A Common Stock).
تمثل هذه الأسهم نحو 64.3% من قيمة الجولة الأولية البالغة 35 مليار دولار.
تشمل الجولة أيضًا 12.5 مليار دولار من الأسهم الممتازة القابلة للتحويل الإلزامي من السلسلة أ (Series A Mandatory Convertible Preferred Stock)، بما يعادل نحو 35.7% من الجولة.
تختلف الأسهم الممتازة القابلة للتحويل الإلزامي عن الأسهم العادية في طبيعة حقوقها وشروط تحويلها، وقد تؤثر في عدد الأسهم العادية مستقبلًا عند تنفيذ التحويل.
لم يورد التقرير سعر إصدار الأسهم أو عدد الأسهم الجديدة أو نسبة التحويل أو شروط التوزيعات أو موعد التحويل الإلزامي.
لذلك لا يمكن حساب نسبة التخفيف النهائية لملكية المساهمين (Shareholder Dilution) اعتمادًا على المبالغ المعلنة وحدها.
🧠 نظرة مُركّب: ليست قيمة التمويل وحدها ما يحدد أثر الإصدار في السهم؛ بل أيضًا سعر الطرح وعدد الأسهم وشروط التحويل. وكلما زاد عدد الأسهم القائمة مستقبلًا، ازدادت أهمية قدرة الشركة على تحقيق نمو في الأرباح يعوض أثر التخفيف المحتمل.
🧠 إنفيديا وإيه إم دي وبرودكوم: موردو الرقائق يدرسون استثمار 5 مليارات دولار
قالت ميتا إن مورديها الرئيسيين للرقائق أبدوا اهتمامًا بالمشاركة في عملية التمويل عبر شراء أسهم بقيمة إجمالية تصل إلى 5 مليارات دولار.
تشمل الشركات الثلاث إنفيديا (NVDA – Nvidia) وإيه إم دي (AMD – Advanced Micro Devices) وبرودكوم (AVGO – Broadcom).
تعادل القيمة القصوى المحتملة لمشاركة الموردين نحو 14.3% من الجولة الأولية البالغة 35 مليار دولار.
كما تمثل نحو 5.3% من سقف التمويل الإجمالي البالغ 95 مليار دولار.
لم يحدد التقرير حصة كل شركة من مبلغ 5 مليارات دولار، أو ما إذا كانت المشاركة ستتم بشروط متطابقة.
الأهم أن المصدر استخدم تعبير إبداء الاهتمام (Expressed Interest)، وليس إعلان إتمام مشتريات فعلية أو التزام نهائي غير مشروط.
قد يؤدي تحول الموردين إلى مساهمين أيضًا إلى زيادة الترابط المالي بين ميتا والشركات التي تزودها بالمكونات اللازمة لتوسيع قدراتها الحاسوبية.
🧠 نظرة مُركّب: تحمل مشاركة موردي الرقائق المحتملة دلالة استراتيجية؛ إذ يمكن أن تتقاطع مصالح الموردين والعميل في نجاح مشاريع الذكاء الاصطناعي. لكنها لا تثبت وجود استثمارات منفذة أو عقود توريد جديدة ما لم تُعلن التفاصيل رسميًا.
🏗️ البنية التحتية: ميتا تسرّع بناء قدراتها الحاسوبية
تستهدف خطة التمويل دعم التوسع الكبير في البنية التحتية للذكاء الاصطناعي، بما يتماشى مع مساعي ميتا لزيادة القدرة الحاسوبية (Compute Capacity).
أوضحت الشركة أن الأموال ستساند استمرار التقدم في أعمالها الأساسية وفي فرص الذكاء الاصطناعي الناشئة.
يشمل نطاق الاستثمار البنية الحاسوبية اللازمة لتطوير خدمات الذكاء الاصطناعي وتشغيلها على نطاق واسع.
يربط الخبر بين هذه الاستثمارات والتوسع المستمر للشركة في قدراتها التقنية، لكنه لا يقدم توزيعًا تفصيليًا للمبلغ بين مراكز البيانات والرقائق والشبكات وغيرها من عناصر البنية التحتية.
كذلك لا يحدد التقرير جدول الإنفاق السنوي أو موعد اكتمال المشروعات أو العائد المالي المتوقع من الاستثمارات الجديدة.
🧠 نظرة مُركّب: بناء القدرات الحاسوبية قد يرفع قدرة ميتا على تقديم منتجات وخدمات جديدة، لكنه يتطلب رأس مال كبيرًا. وستعتمد جدوى الاستثمار على قدرة الشركة على تحويل هذه البنية إلى إيرادات أو وفورات تشغيلية أو مزايا تنافسية قابلة للقياس.
📱 عائلة التطبيقات وميوز: أين ستستخدم ميتا التمويل؟
قالت ميتا إن التمويل سيدعم عائلة تطبيقاتها (Family of Apps)، إلى جانب مشاريع الذكاء الاصطناعي الناشئة.
تشمل المبادرات المذكورة وكيل الذكاء الاصطناعي ميوز (Muse)، الذي أطلقته الشركة مؤخرًا وفق التقرير.
وصف المصدر ميوز بأنه حقق انتشارًا قويًا بين المستهلكين، لكنه لم يقدم أعداد المستخدمين أو معدلات الاستخدام أو إيرادات المنتج.
تسعى الشركة إلى تطوير قدراتها في الذكاء الاصطناعي بالتوازي مع استمرار تشغيل أعمالها الأساسية وتوسيعها.
لا يوضح النص مقدار التمويل الذي سيذهب إلى ميوز تحديدًا، أو ما إذا كان المنتج يحقق عائدًا ماليًا مباشرًا في الوقت الحالي.
🧠 نظرة مُركّب: الانتشار الاستهلاكي لمنتجات الذكاء الاصطناعي قد يعزز موقع ميتا التنافسي، لكن عدد المستخدمين لا يساوي بالضرورة الربحية. وستكون مؤشرات الاستخدام والتكلفة والعائد التجاري ضرورية لتقييم نجاح ميوز.
📉 رد فعل السوق: السهم يتراجع رغم اهتمام موردي الرقائق
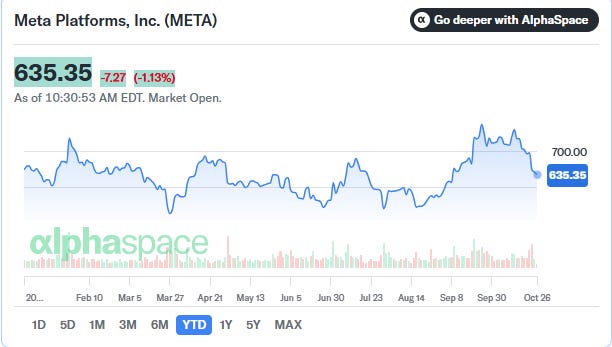
أشار تقرير ياهو فاينانس إلى تراجع سهم ميتا (META – Meta Platforms) بنحو 2% خلال صباح الاثنين بعد إعلان خطة التمويل.
أظهرت اللقطة السعرية الواردة في المادة سعرًا عند 635.66 دولارًا، بانخفاض 1.08% أو 6.96 دولارات.
لا تمثل القراءتان تناقضًا بالضرورة، لأن الخبر يعرض وصفًا لحركة صباحية وسعرًا لحظيًا عند وقت محدد.
وردت إلى جانب الخبر تحركات إيه إم دي (AMD – Advanced Micro Devices) بارتفاع 0.04%، وإنفيديا (NVDA – Nvidia) بارتفاع 1.83%، وبرودكوم (AVGO – Broadcom) بارتفاع 1.26%.
لا تثبت هذه التحركات وحدها أن السوق قيّم مشاركة موردي الرقائق المحتملة إيجابيًا أو سلبيًا؛ إذ قد تتأثر الأسهم بأخبار وعوامل أخرى.
قد يركز المستثمرون على أثر إصدار الأسهم الجديدة في الملكية وربحية السهم، مقابل الفوائد المحتملة من تسريع الاستثمار في الذكاء الاصطناعي.
🧠 نظرة مُركّب: يمكن أن ينظر السوق إلى التمويل من زاويتين متعارضتين: تعزيز القدرة على النمو من جهة، والتخفيف المحتمل للملكية من جهة أخرى. لذلك لا يكفي رد الفعل الأولي للحكم على جدوى الخطة طويلة الأجل.
⚖️ ماذا يعني التمويل للمساهمين الحاليين؟
إصدار 22.5 مليار دولار من الأسهم العادية قد يؤدي إلى زيادة عدد الأسهم القائمة، وفق سعر الإصدار النهائي.
إصدار 12.5 مليار دولار من الأسهم الممتازة القابلة للتحويل الإلزامي قد يضيف أسهمًا عادية مستقبلًا عند تحقق شروط التحويل.
لا يمكن تقدير الأثر النهائي في ربحية السهم (EPS – Earnings Per Share) من دون معرفة عدد الأسهم الجديدة وتوقيت إصدارها والتحويل المحتمل.
قد يمنح التمويل الشركة موارد إضافية لتنفيذ استثماراتها دون الاعتماد على الاقتراض التقليدي في هذه الجولة، لكن ذلك لا يحدد تكلفة رأس المال الإجمالية أو شروط الإصدارات اللاحقة.
ستصبح المقارنة بين تكلفة التمويل والعائد على الاستثمارات الجديدة عاملًا رئيسيًا في تقييم الأثر الاقتصادي للقرار.
🧠 نظرة مُركّب: القضية الأساسية للمساهم ليست حجم التمويل في حد ذاته، بل ما إذا كانت الأرباح والقيمة المستقبلية الناتجة عن الاستثمارات ستعوض الزيادة المحتملة في عدد الأسهم.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تنجح ميتا في جمع التمويل بشروط مناسبة، وتسرّع توسعها الحاسوبي، وتحقق عائدًا تجاريًا متناميًا من منتجات الذكاء الاصطناعي، بما يعوض أثر إصدار الأسهم الجديدة.
السيناريو الأساسي: تنفذ الشركة الجولة الأولى البالغة 35 مليار دولار تدريجيًا، بينما ينتظر المستثمرون تفاصيل الإصدارات التالية وبيانات الإنفاق والعائد.
السيناريو السلبي: ترتفع تكلفة التوسع أو يتأخر تحقيق العوائد، مع زيادة التخفيف المحتمل للملكية، ما يضغط على تقييم السهم.
شروط الإصدار: متابعة سعر الأسهم الجديدة وعددها وحقوق الأسهم الممتازة وآلية التحويل الإلزامي.
مشاركة الموردين: التحقق من تحول اهتمام إنفيديا وإيه إم دي وبرودكوم بشراء ما يصل إلى 5 مليارات دولار إلى التزامات أو استثمارات فعلية.
المراحل التالية: مراقبة تفاصيل جمع المبلغ المتبقي حتى السقف المعلن البالغ 95 مليار دولار، مع عدم افتراض اكتمال التمويل مسبقًا.
الإنفاق الرأسمالي: متابعة كيفية توزيع الأموال على البنية الحاسوبية ومشاريع الذكاء الاصطناعي.
العائد التشغيلي: تقييم مساهمة ميوز وعائلة التطبيقات في الإيرادات والهوامش، بدل الاعتماد على الانتشار وحده.
🧾 خلاصة مُركّب: تمويل ضخم يرفع سقف طموحات ميتا ويزيد أهمية العائد على الاستثمار
تخطط ميتا بلاتفورمز (META – Meta Platforms) لجمع ما يصل إلى 95 مليار دولار لتمويل توسعها في الذكاء الاصطناعي.
تتضمن المرحلة الأولى 35 مليار دولار، منها 22.5 مليار دولار من الأسهم العادية و12.5 مليار دولار من الأسهم الممتازة القابلة للتحويل الإلزامي.
أبدت إنفيديا (NVDA – Nvidia) وإيه إم دي (AMD – Advanced Micro Devices) وبرودكوم (AVGO – Broadcom) اهتمامًا بشراء أسهم بقيمة إجمالية تصل إلى 5 مليارات دولار، دون تأكيد تنفيذ المشتريات في النص.
تستهدف الأموال دعم عائلة تطبيقات ميتا ووكيل الذكاء الاصطناعي ميوز (Muse) وتوسيع البنية الحاسوبية.
تراجع سهم ميتا بنحو 2% في وصف التعاملات الصباحية، بينما أظهرت لقطة لاحقة سعرًا عند 635.66 دولارًا بانخفاض 1.08%.
لا يحدد التقرير سعر إصدار الأسهم أو عددها أو شروط التحويل أو الجدول الزمني للمراحل اللاحقة، ولذلك يبقى الأثر النهائي في ملكية المساهمين غير محسوم.
الخلاصة الاستثمارية: قد يمنح التمويل ميتا قدرة أكبر على تنفيذ خططها في الذكاء الاصطناعي، لكن نجاح الخطوة سيتحدد بمدى قدرتها على تحقيق عوائد تشغيلية ومالية تبرر حجم رأس المال الجديد وتحد من أثر تخفيف الملكية.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
