رغم الصدمة التي أحدثها تقرير الوظائف الأمريكي لشهر سبتمبر، فإن النظر إلى سوق العمل من زاوية أوسع يكشف صورة مختلفة تمامًا: معدل البطالة في الولايات المتحدة لا يزال أقل من 5%، ويقترب الاقتصاد من تسجيل واحدة من أطول الفترات المتواصلة تحت هذا المستوى منذ منتصف ستينيات القرن الماضي.
هذه المفارقة تلخص الوضع الحالي لسوق العمل الأمريكي. الشركات لا توظف بقوة، لكنها في الوقت نفسه لا تسرّح العمال بأعداد كبيرة. ونتيجة لذلك، تباطأ خلق الوظائف بصورة حادة دون أن يتحول حتى الآن إلى انهيار في التوظيف.
أضاف الاقتصاد الأمريكي 29,000 وظيفة فقط في سبتمبر، مقارنة بتوقعات بلغت نحو 90,000 وظيفة، كما جاءت القراءة دون متوسط الأشهر الـ12 السابقة البالغ 45,000 وظيفة شهريًا.
وفي الوقت نفسه، ارتفع معدل البطالة بصورة محدودة من 4.1% إلى 4.2%، بينما استقر معدل المشاركة في القوى العاملة عند 61.8%.
هذه الأرقام تجعل تقرير سبتمبر ضعيفًا بلا شك، لكنها لا تقدم حتى الآن الصورة التقليدية لسوق عمل يدخل في ركود حاد.
🔮 نظرة مُركّب: أهم ما في التقرير هو التناقض بين «تدفقات» سوق العمل و«مستواه». تدفق الوظائف الجديدة أصبح ضعيفًا للغاية، لكن المستوى الإجمالي للبطالة لا يزال منخفضًا تاريخيًا. لهذا فإن وصف سوق العمل بأنه قوي أو ضعيف فقط قد يكون مضللًا؛ الصورة الأدق هي سوق فقد زخم التوظيف لكنه لم يدخل بعد مرحلة تسريحات واسعة.
📉 29 ألف وظيفة فقط في سبتمبر
جاء تقرير سبتمبر أضعف بكثير مما توقعه الاقتصاديون.
أضاف أصحاب العمل 29,000 وظيفة خلال الشهر، مقابل توقعات بنحو 90,000 وظيفة.
والرقم لا يبدو ضعيفًا فقط مقارنة بالتوقعات، بل جاء أيضًا أقل من متوسط نمو الوظائف خلال الأشهر الـ12 السابقة، والذي بلغ نحو 45,000 وظيفة شهريًا.
وهذا المتوسط نفسه منخفض نسبيًا، ما يعني أن تباطؤ سبتمبر لم يظهر من قاعدة قوية أصلًا.
لكن القصة أصبحت أكثر سلبية بعد مراجعة بيانات الشهرين السابقين.
تم تعديل قراءة يوليو من إضافة 21,000 وظيفة إلى فقدان 10,000 وظائف، ما يعني أن الاقتصاد خسر وظائف بالفعل خلال ذلك الشهر بدلًا من تحقيق نمو محدود.
كما خُفضت قراءة أغسطس من 162,000 وظيفة إلى 133,000 وظيفة.
وبذلك أزالت المراجعات مجتمعة نحو 60,000 وظيفة من التقديرات السابقة.
هذه المراجعات مهمة لأنها تشير إلى أن ضعف سبتمبر ليس بالضرورة حادثًا منفردًا، بل يأتي ضمن سوق عمل كان أضعف مما أظهرت البيانات الأولية.
🔮 نظرة مُركّب: الرقم الرئيسي البالغ 29,000 وظيفة سلبي، لكن مراجعة يوليو وأغسطس قد تكون أكثر أهمية. عندما تنخفض القراءات السابقة أيضًا، يصبح من الأصعب تفسير الشهر الضعيف باعتباره تقلبًا مؤقتًا. السوق تحتاج الآن إلى معرفة ما إذا كان الاقتصاد يمر بمرحلة تباطؤ مستمر في الطلب على العمال أم مجرد فترة انتقالية قبل استقرار التوظيف.
🔄 المراجعات تغير صورة الأشهر السابقة
تقرير الوظائف لا يقتصر على قراءة الشهر الحالي، لأن بيانات التوظيف الأولية تخضع للمراجعة مع وصول معلومات إضافية.
وهذه المرة كانت المراجعات هبوطية بوضوح.
قراءة يوليو الأصلية كانت تشير إلى إضافة 21,000 وظيفة، لكن الرقم النهائي المعدل تحول إلى خسارة 10,000 وظائف، أي تعديل سلبي بمقدار 31,000 وظيفة.
أما أغسطس، فانخفض من 162,000 إلى 133,000 وظيفة، أي تعديل سلبي بمقدار 29,000 وظيفة.
إجمالًا، أصبحت أعداد الوظائف في الشهرين أقل بنحو 60,000 وظيفة مما كان يُعتقد سابقًا.
هذا يعني أن المسار خلال الصيف وبداية الخريف كان أضعف من الصورة التي كانت متاحة للمستثمرين والاحتياطي الفيدرالي في الوقت الحقيقي.
وتصبح هذه النقطة أكثر أهمية لأن قرارات السياسة النقدية تعتمد على البيانات المتاحة عند اتخاذ القرار، بينما تكشف المراجعات لاحقًا أن الاقتصاد ربما كان يتباطأ بصورة أسرع مما بدا في البداية.
🔮 نظرة مُركّب: المستثمر يجب ألا ينظر إلى رقم سبتمبر بمعزل عن المراجعات. ثلاث قراءات ضعيفة أو معدلة نحو الأسفل تحمل رسالة مختلفة تمامًا عن شهر ضعيف منفرد. إذا استمرت المراجعات السلبية، فسيزداد احتمال أن يكون الطلب على العمال قد دخل بالفعل مرحلة أضعف بصورة هيكلية.
📊 البطالة ترتفع.. لكنها لا تزال عند مستوى منخفض تاريخيًا
رغم ضعف نمو الوظائف، ارتفع معدل البطالة بدرجة محدودة فقط.
وصل معدل البطالة إلى 4.2% في سبتمبر، مقارنة بـ4.1% خلال الشهر السابق.
وفي الوقت نفسه، استقر معدل المشاركة في القوى العاملة عند 61.8%.
وهذا التفصيل مهم عند تفسير الزيادة في البطالة.
لو كانت البطالة ترتفع بسرعة بالتزامن مع انخفاض المشاركة وخسائر واسعة للوظائف، لكانت الإشارة أكثر خطورة. لكن زيادة قدرها 0.1 نقطة مئوية مع استقرار المشاركة لا تقدم حتى الآن دليلًا على انهيار مفاجئ في سوق العمل.
والأهم من ذلك أن البطالة لا تزال أقل من 5%، وهي عتبة حافظ الاقتصاد الأمريكي على البقاء دونها لفترة طويلة بصورة استثنائية.
بحسب التحليل الوارد في التقرير، أصبحت الولايات المتحدة تقترب من تحطيم الرقم التاريخي لعدد الأشهر المتتالية التي ظل فيها معدل البطالة أقل من 5%، وهو رقم يعود إلى منتصف ستينيات القرن الماضي.
🔮 نظرة مُركّب: هذا الإنجاز التاريخي يوفر سياقًا ضروريًا. البطالة عند 4.2% ليست مرتفعة بمعايير التاريخ الأمريكي، لكن الاتجاه أهم من المستوى وحده. استمرار الصعود التدريجي من مستويات أدنى سيكون أكثر أهمية من حقيقة أن المعدل لا يزال تحت 5%. المستثمر يجب أن يراقب الاتجاه وليس الرقم القياسي فقط.
🏆 رقم قياسي من منتصف الستينيات أصبح قريبًا
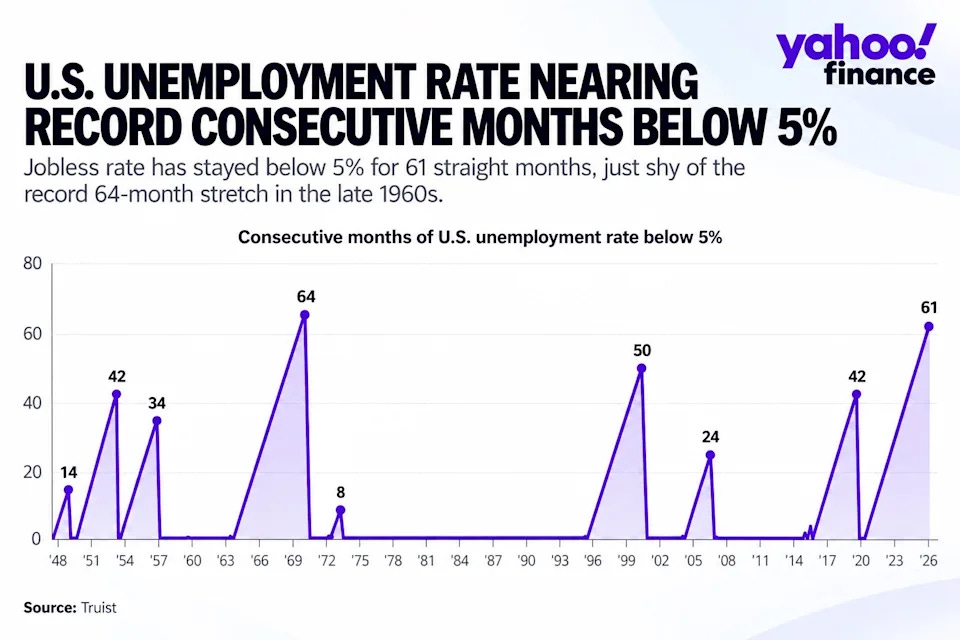
استمرار معدل البطالة دون 5% لهذه الفترة الطويلة يعكس مدى قوة سوق العمل الأمريكي خلال السنوات الماضية، حتى بعد التضخم وتشديد السياسة النقدية والتقلبات الاقتصادية.
الرقم القياسي السابق يعود إلى منتصف ستينيات القرن الماضي، ما يضع الفترة الحالية ضمن أطول مراحل البطالة المنخفضة في التاريخ الاقتصادي الأمريكي الحديث.
لكن الوصول إلى رقم قياسي لا يعني أن سوق العمل الحالي يشبه سوق العمل في الستينيات.
تركيبة الاقتصاد مختلفة، ومعدل المشاركة مختلف، والتركيبة السكانية تغيرت، كما تغيرت طبيعة الوظائف والإنتاجية والسياسة النقدية.
ولهذا فإن قيمة المقارنة تكمن أساسًا في إظهار مدى استثنائية استمرار البطالة دون 5%، وليس في افتراض أن الظروف الاقتصادية متطابقة بين الفترتين.
والأكثر إثارة للاهتمام أن الاقتصاد يقترب من هذا الإنجاز في اللحظة نفسها التي تظهر فيها بيانات التوظيف الشهرية ضعفًا واضحًا.
🔮 نظرة مُركّب: الرقم القياسي المحتمل يخبرنا عن متانة المرحلة السابقة أكثر مما يخبرنا عن المستقبل. الاقتصاد استطاع الحفاظ على بطالة منخفضة لفترة طويلة جدًا، لكن الأسواق تتحرك بناءً على التغير الهامشي. لذلك قد يكون الاقتصاد على وشك تسجيل إنجاز تاريخي في البطالة وفي الوقت نفسه يدخل مرحلة أضعف في خلق الوظائف.
⚖️ «قليل التوظيف وقليل التسريح» يلخص السوق
الوصف الأكثر دقة للمرحلة الحالية قد يكون سوق عمل يتميز بانخفاض التوظيف وانخفاض التسريح في الوقت نفسه.
هذا هو التقييم الذي قدمه ريك ريدر (Rick Rieder)، كبير مسؤولي الاستثمار في الدخل الثابت العالمي لدى بلاك روك (BlackRock).
فالشركات أصبحت أكثر تحفظًا عند إضافة موظفين جدد، لكنها لا ترى في الوقت نفسه حاجة إلى التخلص من أعداد كبيرة من الموظفين الموجودين لديها.
والنتيجة هي سوق بطيئة الحركة.
العامل الذي لديه وظيفة قد يظل في وضع جيد نسبيًا، بينما الشخص الذي يبحث عن وظيفة جديدة قد يجد أن الفرص أصبحت أقل من السابق.
هذا يفسر كيف يمكن لنمو الوظائف أن ينخفض إلى 29,000 فقط دون حدوث قفزة كبيرة في البطالة.
إذا كانت الشركات لا توظف ولا تسرح، فإن إجمالي العمالة يتحرك ببطء شديد.
🔮 نظرة مُركّب: حالة «قليل التوظيف وقليل التسريح» يمكن أن تستمر لفترة، لكنها تظل هشة. المشكلة تبدأ إذا تحول النصف الثاني من المعادلة أيضًا: أي إذا بقي التوظيف ضعيفًا وبدأت عمليات التسريح ترتفع. عندها يمكن أن يتحول التباطؤ الهادئ إلى ارتفاع أسرع في البطالة.
🧩 لماذا لا يعني التقرير انهيارًا فوريًا؟
هناك فارق مهم بين تباطؤ سوق العمل وانهياره.
في حالة الانهيار التقليدية، تبدأ الشركات بتسريح العمال بسرعة، وترتفع طلبات إعانة البطالة، وتقفز البطالة، ويتراجع الدخل، ثم ينتقل الضغط إلى الاستهلاك.
الموجود حاليًا مختلف.
نمو الوظائف أصبح ضعيفًا، لكن معدل البطالة ارتفع بمقدار 0.1 نقطة مئوية فقط إلى 4.2%، والمشاركة في القوى العاملة بقيت عند 61.8%.
كما أن وصف السوق بأنه يشهد مستويات منخفضة من التوظيف والتسريح يعني أن الشركات لا تزال تحتفظ بالعمال الموجودين لديها حتى مع تراجع رغبتها في التوسع.
وقد يعكس ذلك أيضًا تجربة السنوات السابقة، عندما واجهت شركات كثيرة صعوبة في إيجاد العمال، ما يجعل بعضها أكثر ترددًا في التخلي عن الموظفين الذين استثمرت في تدريبهم.
🔮 نظرة مُركّب: عدم وجود انهيار لا يعني عدم وجود خطر. البيانات الحالية تشبه «منطقة انتظار»: الشركات ليست متفائلة بما يكفي للتوظيف بقوة، لكنها ليست متشائمة بما يكفي للتسريح الجماعي. استمرار هذه الحالة يعتمد على بقاء الطلب والأرباح عند مستويات تمنع الشركات من الانتقال إلى خفض العمالة.
🛒 الأسر قد لا تشعر بهذه القوة
هناك أيضًا فجوة بين الأرقام الكلية وتجربة المستهلك اليومية.
حتى مع بقاء البطالة منخفضة تاريخيًا، تواجه الأسر الأمريكية ارتفاعًا في تكلفة المعيشة، وهو ما يجعل الأداء الاقتصادي يبدو أضعف من زاوية القوة الشرائية.
هذه نقطة مهمة لأن انخفاض البطالة وحده لا يحدد شعور الأسر بالاقتصاد.
إذا كانت الأسعار ترتفع بسرعة أكبر من قدرة الأسر على استيعابها، أو إذا أصبحت الوظائف الجديدة أقل توافرًا، فقد تتدهور الثقة حتى مع بقاء نسبة كبيرة من القوى العاملة موظفة.
كما أن سوق «قليل التوظيف» يخلق مشكلة خاصة للداخلين الجدد إلى القوى العاملة أو الراغبين في تغيير وظائفهم، لأن انخفاض عدد الوظائف الجديدة يعني منافسة أكبر على الفرص المتاحة.
🔮 نظرة مُركّب: معدل البطالة مؤشر مهم لكنه ليس مقياسًا كاملًا للصحة الاقتصادية. المستثمر يحتاج إلى ربطه بنمو الأجور والتضخم والإنفاق الاستهلاكي وعدد الوظائف الشاغرة ومعدلات التوظيف والتسريح. سوق العمل يمكن أن يبدو قويًا على مستوى البطالة بينما يشعر الأفراد بضعف واضح في فرص العمل والقوة الشرائية.
🏦 ماذا تعني الأرقام للاحتياطي الفيدرالي؟
ضعف تقرير الوظائف يضيف عنصرًا جديدًا إلى المعادلة التي يواجهها الاحتياطي الفيدرالي (Federal Reserve).
الفيدرالي رفع أسعار الفائدة في سبتمبر في ظل استمرار مخاوف التضخم، لكن تقرير الوظائف الجديد يقدم حجة أقوى للتريث قبل المزيد من التشديد.
إضافة 29,000 وظيفة فقط، إلى جانب مراجعة الشهرين السابقين بالخفض بمقدار 60,000 وظيفة، تشير إلى أن الطلب على العمال أضعف مما كان يُعتقد.
في المقابل، البطالة عند 4.2% لا تزال بعيدة عن المستويات المرتبطة عادةً بتدهور اقتصادي حاد.
وهذا يضع البنك المركزي أمام توازن دقيق.
إذا ركز على التضخم فقط، فقد يرى مبررًا لمواصلة التشديد. أما إذا أصبح تباطؤ سوق العمل أكثر وضوحًا، فقد يؤدي رفع الفائدة بصورة إضافية إلى الضغط على اقتصاد يفقد بالفعل جزءًا من زخمه.
🔮 نظرة مُركّب: تقرير سبتمبر لا يجبر الفيدرالي على التحرك في اتجاه واحد، لكنه يرفع تكلفة قرار زيادة الفائدة. كل زيادة جديدة ستحتاج الآن إلى مبرر تضخمي قوي بما يكفي لتجاوز حقيقة أن الاقتصاد أضاف 29,000 وظيفة فقط وأن القراءات السابقة أصبحت أضعف بعد المراجعة.
📈 لماذا قد تكون البيانات مهمة للأسهم؟
بالنسبة إلى سوق الأسهم، تقرير الوظائف يحمل إشارتين متعارضتين.
الإشارة الإيجابية هي أن ضعف التوظيف قد يقلل الحاجة إلى زيادات إضافية في أسعار الفائدة، ما يمكن أن يخفف الضغط على عوائد السندات وتقييمات الأسهم.
وهذا مهم بصورة خاصة لشركات التكنولوجيا والنمو، التي تكون تقييماتها أكثر حساسية لمعدلات الخصم طويلة الأجل.
لكن الإشارة السلبية هي أن تباطؤ الوظائف قد يصبح لاحقًا تباطؤًا في الدخل والإنفاق الاستهلاكي والأرباح.
لهذا فإن سوق الأسهم تحتاج إلى سيناريو دقيق للغاية: تباطؤ كافٍ لإيقاف تشديد الفيدرالي، لكن ليس قويًا بما يكفي لدفع الاقتصاد نحو ركود.
وهو السيناريو المعروف بالهبوط الناعم.
🔮 نظرة مُركّب: الوظائف الضعيفة ليست إيجابية للأسهم تلقائيًا. إذا أدت إلى انخفاض العوائد مع بقاء الاستهلاك والأرباح متماسكين، فقد تستفيد السوق. أما إذا كانت 29,000 وظيفة بداية تراجع أعمق في الطلب، فقد ينتقل التركيز سريعًا من «الفيدرالي سيتوقف» إلى «أرباح الشركات ستتباطأ».
🔎 الرقم التالي أهم من الرقم القياسي
من السهل التركيز على اقتراب الولايات المتحدة من تسجيل أطول فترة للبطالة تحت 5% منذ منتصف الستينيات.
لكن بالنسبة للأسواق، البيانات المقبلة ستكون أكثر أهمية من السجل التاريخي نفسه.
إذا عاد نمو الوظائف إلى مستويات أقوى خلال الأشهر المقبلة، بينما بقيت البطالة قرب 4.2%، فقد يتضح أن سبتمبر كان شهرًا ضعيفًا ضمن سوق عمل لا تزال مستقرة.
أما إذا بقي خلق الوظائف قريبًا من الصفر، واستمرت المراجعات السلبية وبدأ معدل البطالة بالصعود، فستصبح الإشارة أكثر خطورة.
كما سيكون من الضروري مراقبة ما إذا كانت حالة «قليل التوظيف وقليل التسريح» ستستمر، أم أن الشركات ستبدأ بتقليص العمالة إذا تعرضت الأرباح والطلب لضغوط إضافية.
🔮 نظرة مُركّب: هناك عتبة نفسية مهمة بين تباطؤ التوظيف وبدء التسريح. السوق الأمريكية ما زالت في الجانب الأول من هذه العتبة. طالما بقيت عمليات الفصل محدودة، يمكن للبطالة أن ترتفع ببطء. لكن إذا تغير سلوك الشركات، فقد تصبح حركة البطالة أسرع بكثير من الحركة الحالية البالغة 0.1 نقطة مئوية.
🔭 النظرة المستقبلية
سوق العمل الأمريكي يدخل الأشهر المقبلة من موقع غير معتاد: قريب من إنجاز تاريخي في مدة بقاء البطالة دون 5%، لكنه في الوقت نفسه يسجل واحدًا من أضعف معدلات خلق الوظائف في الفترة الأخيرة.
سيكون الاتجاه أهم من أي قراءة منفردة.
الرقم الأول الذي يجب مراقبته هو معدل البطالة. بقاؤه قريبًا من 4.2% سيشير إلى أن ضعف التوظيف لا يزال قابلًا للاحتواء، بينما استمرار ارتفاعه سيعطي إشارة مختلفة.
الرقم الثاني هو نمو الوظائف. قراءة سبتمبر البالغة 29,000 وظيفة جاءت أقل بكثير من توقعات 90,000 ومن متوسط الأشهر الـ12 السابقة البالغ 45,000.
الثالث هو المراجعات. خسارة 60,000 وظيفة من تقديرات يوليو وأغسطس تذكير بأن الصورة الأولية قد تتغير بصورة ملموسة.
أما العامل الرابع فهو التسريح. طالما ظلت الشركات مترددة في التوظيف لكنها تحتفظ بالعمال الموجودين، يمكن لسوق العمل أن تبقى مستقرة نسبيًا. ارتفاع التسريح سيكون التحول الذي يجب التعامل معه بجدية أكبر.
🧾 خلاصة مُركّب: سوق العمل فقد الزخم.. لكنه لم يفقد توازنه بعد
تقرير سبتمبر كان ضعيفًا بوضوح.
الاقتصاد الأمريكي أضاف 29,000 وظيفة فقط، مقابل توقعات بنحو 90,000، بينما خُفضت قراءات يوليو وأغسطس بإجمالي 60,000 وظيفة. كما تحولت قراءة يوليو من إضافة 21,000 وظيفة إلى خسارة 10,000 وظائف.
لكن الجانب الآخر من الصورة لا يزال متماسكًا.
ارتفعت البطالة من 4.1% إلى 4.2% فقط، وبقيت المشاركة في القوى العاملة عند 61.8%، بينما يقترب الاقتصاد من تسجيل واحدة من أطول الفترات التاريخية التي بقيت خلالها البطالة دون 5% منذ منتصف الستينيات.
وهذا يقود إلى الوصف الأكثر دقة للسوق الحالية: قليل من التوظيف، وقليل من التسريح.
هذه الحالة ليست انهيارًا، لكنها ليست قوة كاملة أيضًا.
الخطر الحقيقي لن يكون في إضافة 29,000 وظيفة خلال شهر واحد، بل في استمرار ضعف التوظيف بالتزامن مع انتقال الشركات من الاحتفاظ بالعمال إلى تسريحهم.
حتى يحدث ذلك، تبقى سوق العمل الأمريكية في منطقة وسطى غير مريحة: أضعف مما كانت عليه، لكنها لا تزال أكثر صلابة مما يوحي به رقم الوظائف الرئيسي وحده.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.