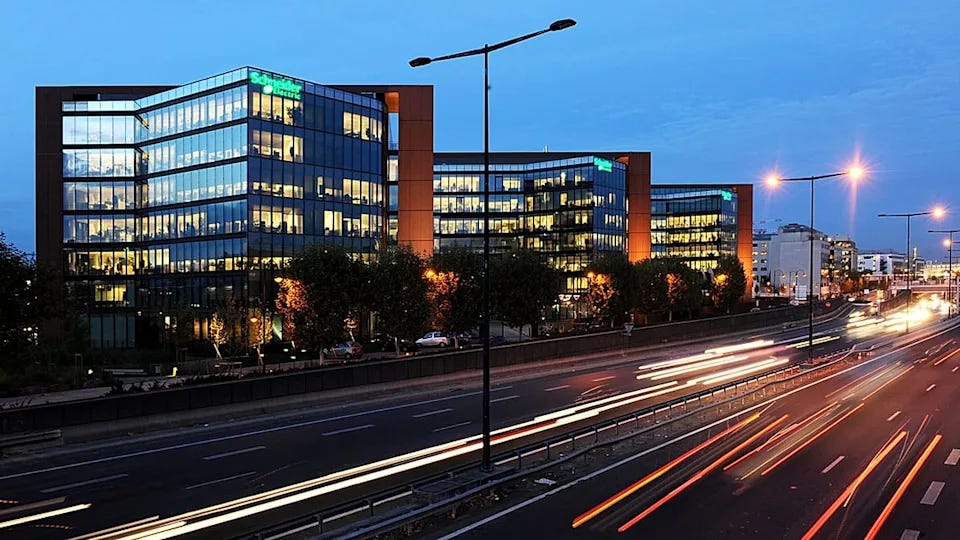
تراجعت أسهم شنايدر إلكتريك (SU.PA – Schneider Electric) بأكثر من 9% في باريس الاثنين، بعدما أعلنت مجموعة تكنولوجيا الطاقة الفرنسية اتفاقًا نهائيًا للاستحواذ على شركة البرمجيات الصناعية الأمريكية بي تي سي (PTC – PTC) مقابل $22.6 مليار (€20.1 مليار) نقدًا، في أكبر عملية استحواذ بتاريخ شنايدر إلكتريك.
الصفقة تمثل رهانًا استراتيجيًا ضخمًا على التقاطع بين البرمجيات الصناعية والذكاء الاصطناعي، إذ تريد شنايدر دمج بيانات التصميم والهندسة ودورة حياة المنتجات التي تمتلكها PTC مع قدراتها الحالية في إدارة الطاقة والأتمتة الصناعية.
لكن المستثمرين ركزوا سريعًا على ثمن هذا الرهان. شنايدر ستدفع $205 مقابل كل سهم من PTC، بعلاوة تبلغ 42.3% عن آخر سعر إغلاق، وستمول العملية عبر إصدار ما يصل إلى €17 مليار من الديون وما يصل إلى €6 مليارات من الأسهم الجديدة.
النتيجة كانت هبوط سهم شنايدر بأكثر من 9%، فيما أظهرت بيانات التداول المصاحبة للتقرير انخفاضه بنحو 9.79%.
🔮 نظرة مُركّب: السوق لا يعترض بالضرورة على المنطق الاستراتيجي للاستحواذ، بل على السعر وحجم التمويل والمخاطر التنفيذية. شنايدر تشتري أصلًا برمجيًا مهمًا، لكنها تدفع علاوة كبيرة وتضيف ديونًا وتخفف ملكية المساهمين عبر إصدار أسهم جديدة. ولهذا فإن السؤال لم يعد ما إذا كانت PTC أصلًا جيدًا، بل ما إذا كانت شنايدر تستطيع استخراج قيمة تفوق التكلفة الضخمة التي ستدفعها.
💰 أكبر استحواذ في تاريخ شنايدر إلكتريك
بموجب الاتفاق، ستستحوذ شنايدر على 100% من أسهم PTC مقابل $205 للسهم نقدًا.
ويقدر ذلك القيمة السوقية لحقوق ملكية PTC بنحو $22.6 مليار (€20.1 مليار)، بينما تصل قيمة الشركة بما يشمل الدين إلى نحو $23.7 مليار (€21.1 مليار).
والصفقة هي الأكبر في تاريخ شنايدر إلكتريك، ما يجعلها تحولًا استراتيجيًا وليس مجرد عملية استحواذ تكميلية صغيرة.
كما وافق مجلس إدارة PTC على الصفقة، بينما يمثل سعر العرض علاوة قدرها 42.3% مقارنة بآخر سعر إغلاق للسهم قبل الإعلان.
هذه العلاوة الكبيرة تعني أن شنايدر تحتاج إلى تحقيق قيمة إضافية كبيرة من الدمج حتى يصبح السعر المدفوع مبررًا اقتصاديًا على المدى الطويل.
🔮 نظرة مُركّب: علاوة 42.3% هي أول رقم يفسر رد فعل مساهمي شنايدر. عندما تدفع شركة علاوة بهذا الحجم، فإن جزءًا كبيرًا من القيمة المستقبلية المتوقعة ينتقل مقدمًا إلى مساهمي الشركة المستهدفة. ولذلك أصبحت شنايدر مطالبة بتحقيق وفورات ونمو وإيرادات إضافية كافية لاستعادة هذه القيمة لمساهميها.
🧠 لماذا تريد شنايدر شراء PTC؟
الهدف الاستراتيجي هو بناء منصة أكبر للبرمجيات الصناعية والذكاء الاصطناعي.
ترى شنايدر أن الجمع بين قدراتها الحالية ومنتجات PTC يمكن أن ينشئ منصة صناعية مفتوحة وقابلة للتشغيل البيني، تربط البرمجيات والذكاء الاصطناعي بالعالم المادي للمصانع والطاقة والمنتجات.
الفكرة هي استخدام البيانات الصناعية في جميع مراحل دورة حياة المنتج: التصميم، والتصنيع، والتشغيل، والصيانة.
بدل أن يكون الذكاء الاصطناعي مجرد طبقة برمجية منفصلة، تريد شنايدر استخدام البيانات الهندسية والتشغيلية لتقديم أدوات تساعد العملاء على تصميم المنتجات بصورة أسرع، وتحسين عمليات الإنتاج، وتشغيل المعدات بكفاءة أكبر، والتنبؤ باحتياجات الصيانة.
ووصف الرئيس التنفيذي لشنايدر إلكتريك أوليفييه بلوم (Olivier Blum) الصفقة بأنها خطوة مهمة نحو قيادة عصر جديد من «ذكاء الطاقة والصناعة»، مع بناء محفظة برمجيات وذكاء اصطناعي تربط العالمين المادي والرقمي.
🔮 نظرة مُركّب: المنطق هنا قوي من الناحية الصناعية. الذكاء الاصطناعي يحتاج إلى بيانات عالية الجودة حتى يصبح مفيدًا داخل المصانع، وPTC تمتلك بيانات وأدوات مرتبطة بالمنتجات والهندسة ودورة الحياة. إذا استطاعت شنايدر دمج هذه البيانات مع أنظمة الطاقة والأتمتة لديها، فقد تبني عرضًا يصعب على شركات البرمجيات العامة تقليده بسهولة.
🏭 ماذا تضيف PTC إلى شنايدر؟
بي تي سي ليست شركة برمجيات صغيرة تبحث عن مشترٍ.
الشركة التي تتخذ من بوسطن مقرًا لها تضم أكثر من 7,000 موظف وتخدم أكثر من 30,000 عميل، كما حققت نحو نصف إيراداتها خلال السنة المالية 2025 من الأمريكتين.
تركز أعمالها على البرمجيات المستخدمة في تصميم المنتجات وإدارة دورة حياتها وربط المعلومات الهندسية بالعمليات الصناعية.
وهذه القدرات تكمل نموذج شنايدر، الذي يتمحور حول إدارة الطاقة والأتمتة والبنية الصناعية.
بالنسبة إلى العملاء، يمكن للمنظومة المدمجة أن تغطي جزءًا أكبر من دورة العمل: بدءًا من تصميم المنتج رقميًا، مرورًا بالتصنيع والتشغيل، ووصولًا إلى الصيانة وتحسين استهلاك الطاقة والأداء.
كما تتوقع إدارة PTC أن تمنحها شنايدر موارد وحجمًا أكبر لتسريع الابتكار وتوسيع أعمالها إلى أسواق جغرافية وقطاعات جديدة.
🔮 نظرة مُركّب: جاذبية PTC لا تأتي من الإيرادات الحالية وحدها، بل من موقعها داخل دورة حياة المنتج. امتلاك البيانات الهندسية والتشغيلية يصبح أكثر قيمة في عصر الذكاء الاصطناعي لأن هذه البيانات هي المادة الخام اللازمة لبناء تطبيقات صناعية دقيقة. وهذا يفسر لماذا ترى شنايدر في PTC أصلًا استراتيجيًا وليس مجرد شركة برمجيات.
🤖 شنايدر تراهن على الذكاء الاصطناعي الصناعي
الصفقة تعكس تحولًا أوسع في كيفية استخدام الذكاء الاصطناعي داخل الصناعة.
في التطبيقات الاستهلاكية، يتركز الاهتمام غالبًا على النماذج التوليدية والمساعدات الرقمية. أما في الصناعة، فالقيمة قد تأتي من استخدام الذكاء الاصطناعي لتحليل كميات ضخمة من بيانات المعدات والهندسة والتصنيع.
يمكن لهذه التطبيقات تحسين تصميم المنتجات، وتقليل الأخطاء، وزيادة كفاءة المصانع، وتحسين استخدام الطاقة، والتنبؤ بالأعطال قبل حدوثها، وتقليل فترات توقف المعدات.
وهنا تحاول شنايدر بناء طبقة تجمع البرمجيات والبيانات والذكاء الاصطناعي مع البنية المادية التي تديرها بالفعل.
إذا نجحت، فقد تنتقل الشركة تدريجيًا من كونها مزودًا رئيسيًا لتكنولوجيا الطاقة والأتمتة إلى منصة أكثر تكاملًا تجمع الأجهزة والبرمجيات والبيانات الصناعية.
🔮 نظرة مُركّب: هذه هي الفرضية الاستثمارية الأساسية خلف الصفقة. البرمجيات عادةً تتمتع بهوامش أعلى وإيرادات أكثر تكرارًا من المعدات الصناعية التقليدية. لذلك فإن زيادة وزن البرمجيات والذكاء الاصطناعي داخل شنايدر يمكن أن تحسن جودة نموذج الأعمال على المدى الطويل، لكن ذلك يعتمد على نجاح الدمج وعدم دفع تكلفة أعلى من القيمة التي يمكن تحقيقها.
⚠️ المفارقة.. الذكاء الاصطناعي فرصة وتهديد لـ PTC
هناك جانب آخر أكثر تعقيدًا في الصفقة.
التطور السريع في الذكاء الاصطناعي خلق مخاوف من أن تتعرض شركات البرمجيات التقليدية للاضطراب، مع ظهور أدوات جديدة يمكنها تقديم بعض الوظائف بتكلفة أقل أو بطرق أكثر سهولة.
هذه المخاوف ضغطت على تقييمات عدد من شركات البرمجيات، ومن بينها PTC.
وبحسب البيانات الواردة في التقرير، انخفض تقييم PTC خلال العام إلى نحو 13.1 مرة أرباح الأشهر الـ12 التالية، وهو مستوى منخفض تاريخيًا بالنسبة للشركة.
ويرى محللون أن المخاوف من اضطراب نماذج أعمال البرمجيات بفعل الذكاء الاصطناعي سمحت لشنايدر بشراء PTC عند تقييم منخفض مقارنة بمستوياتها التاريخية، لكن المخاطر نفسها لن تختفي بعد إتمام الصفقة.
بمعنى آخر، شنايدر تشتري شركة تريد استخدامها لتوسيع أعمالها في الذكاء الاصطناعي، في الوقت الذي يمثل فيه الذكاء الاصطناعي نفسه تهديدًا محتملًا لبعض نماذج أعمال البرمجيات التي تستحوذ عليها.
🔮 نظرة مُركّب: انخفاض مضاعف PTC إلى نحو 13.1 مرة قد يجعل الصفقة تبدو جذابة مقارنة بتاريخ الشركة، لكنه لا يعني تلقائيًا أنها رخيصة. انخفاض التقييم يمكن أن يعكس فرصة، ويمكن أيضًا أن يعكس مخاطر حقيقية على النمو والمنافسة. نجاح شنايدر يعتمد على تحويل الذكاء الاصطناعي من عامل يضغط على قيمة PTC إلى عامل يرفع قيمة منتجاتها.
💳 17 مليار يورو من الديون لتمويل الصفقة
التمويل هو أحد أكبر أسباب قلق المستثمرين.
تتوقع شنايدر إصدار ما يصل إلى €17 مليار من الديون، إلى جانب ما يصل إلى €6 مليارات من الأسهم الجديدة لتمويل عملية الاستحواذ.
هذا يعني أن الصفقة ستؤثر في جانبي هيكل رأس المال.
زيادة الديون تعني ارتفاع مصروفات الفائدة وزيادة حساسية الشركة لظروف التمويل، بينما إصدار الأسهم الجديدة يعني تخفيف ملكية المساهمين الحاليين.
ويأتي ذلك في بيئة أصبحت فيها تكلفة الاقتراض العالمية أعلى بكثير من مستوياتها خلال سنوات المال الرخيص.
لذلك لا يكفي أن تحقق PTC نموًا؛ يجب أن تحقق الشركة المدمجة عائدًا على رأس المال يتجاوز تكلفة تمويل عملية بهذا الحجم.
🔮 نظرة مُركّب: هبوط سهم شنايدر بأكثر من 9% يصبح أكثر قابلية للفهم عند النظر إلى هيكل التمويل. الشركة لا تستخدم فائضًا نقديًا بسيطًا لشراء PTC، بل ستعيد تشكيل ميزانيتها عبر ديون وأسهم جديدة. هذا يرفع العتبة المطلوبة لنجاح الصفقة: النمو وحده لن يكون كافيًا، بل يجب أن يكون العائد الناتج عن الاستحواذ أعلى من تكلفة رأس المال الإضافية.
🔄 إعادة شراء الأسهم ستتوقف مؤقتًا
للصفقة أثر مباشر أيضًا على سياسة إعادة رأس المال إلى المساهمين.
تتوقع شنايدر تعليق عمليات إعادة شراء الأسهم خلال عامي 2027 و2028، قبل تسريعها لاحقًا لاستكمال برنامج إعادة الشراء الحالي الذي تتراوح قيمته بين €2.5 مليار و€3.5 مليار بحلول نهاية 2030.
وهذا القرار منطقي من زاوية إدارة الميزانية، لأن الشركة ستكون في حاجة إلى توجيه مواردها لتمويل الصفقة وإدارة الدين الجديد.
لكنه في الوقت نفسه يزيل مصدرًا من مصادر الطلب على السهم خلال العامين التاليين.
وبالنسبة للمساهمين، فإن الجمع بين إصدار أسهم جديدة وتعليق إعادة الشراء لفترة يعني أن أثر التخفيف قد يكون أكثر وضوحًا في المدى القريب.
🔮 نظرة مُركّب: تعليق إعادة الشراء ليس مجرد تفصيل مالي صغير. الشركة كانت تستطيع استخدام السيولة لتقليص عدد الأسهم، لكنها ستوجه رأس المال بدلًا من ذلك نحو الاستحواذ. لذلك سيحتاج المستثمر إلى رؤية عائد من PTC يفوق القيمة التي كان يمكن خلقها من إعادة شراء الأسهم أو استخدام رأس المال في بدائل أخرى.
💶 250 مليون يورو وفورات و800 مليون إيرادات إضافية
قدمت شنايدر أرقامًا واضحة لتبرير جزء من السعر المدفوع.
تتوقع الشركة تحقيق وفورات سنوية في التكاليف تبلغ نحو €250 مليون بحلول السنة الثالثة بعد إتمام الصفقة.
إلى جانب ذلك، تستهدف نحو €800 مليون من الإيرادات الإضافية الناتجة عن دمج الشركتين.
مصدر الإيرادات الإضافية المحتملة هو القدرة على بيع منتجات PTC لقاعدة عملاء شنايدر والعكس، بالإضافة إلى تطوير حلول مشتركة تجمع البرمجيات والذكاء الاصطناعي والأتمتة وإدارة الطاقة.
إذا تحققت هذه الأرقام، فقد تساعد على رفع العائد الاقتصادي للاستحواذ بصورة ملموسة.
لكن التحدي هو التنفيذ.
تحقيق وفورات التكاليف عادةً أسهل نسبيًا من تحقيق إيرادات إضافية، لأن الشركة تستطيع التحكم في جزء كبير من النفقات، بينما يعتمد نمو الإيرادات على العملاء والمنافسة وجودة المنتجات وسرعة التكامل بين فرق المبيعات والتكنولوجيا.
🔮 نظرة مُركّب: رقم €250 مليون من الوفورات مهم، لكن رقم €800 مليون من الإيرادات الإضافية هو الاختبار الحقيقي للفرضية الاستراتيجية. إذا تحققت الإيرادات الجديدة، فهذا يعني أن الدمج خلق قيمة لا تستطيع كل شركة تحقيقها بمفردها. أما إذا تحققت الوفورات فقط دون نمو قوي في المبيعات المشتركة، فقد تصبح الصفقة أقرب إلى استحواذ باهظ لتحسين الحجم بدلًا من خلق منصة نمو جديدة.
📉 لماذا هبط سهم شنايدر بهذه القوة؟
تراجع السهم بأكثر من 9% في التعاملات الصباحية في باريس، بينما أظهرت بيانات السوق المصاحبة للتقرير انخفاضًا بنحو 9.79%.
وهذه الحركة تعكس مجموعة من المخاوف في وقت واحد.
أولها حجم الصفقة البالغ $22.6 مليار لحقوق الملكية و$23.7 مليار عند احتساب الدين.
ثانيها علاوة الاستحواذ الكبيرة البالغة 42.3%.
ثالثها إصدار ما يصل إلى €17 مليار من الديون.
رابعها إصدار ما يصل إلى €6 مليارات من الأسهم الجديدة.
خامسها تعليق إعادة شراء الأسهم خلال 2027 و2028.
وأخيرًا، هناك خطر أن يستمر الذكاء الاصطناعي في الضغط على تقييمات شركات البرمجيات، بما فيها الأصل الذي تدفع شنايدر عشرات المليارات للاستحواذ عليه.
لهذا فإن الهبوط لا يعني بالضرورة أن السوق يعتقد أن الصفقة سيئة استراتيجيًا. بل يعكس أن المستثمرين يريدون تعويضًا عن ارتفاع المخاطر المالية والتنفيذية.
🔮 نظرة مُركّب: عندما يهبط سهم المستحوذ بنحو 10% بعد صفقة، فإن السوق يرسل رسالة واضحة: عبء الإثبات أصبح على الإدارة. شنايدر تحتاج الآن إلى إظهار أن علاوة 42.3% والتمويل الضخم ليسا مبالغة، وأن قيمة التكامل مع PTC ستتجاوز تكلفة الصفقة والتخفيف وزيادة الدين.
🏗️ التحدي الأكبر يبدأ بعد إتمام الصفقة
حتى لو حصلت الصفقة على جميع الموافقات، فإن إنشاء منصة صناعية موحدة لن يحدث تلقائيًا.
شنايدر وPTC تعملان في مجالات متكاملة، لكن دمج شركتين بهذا الحجم يتطلب توحيد فرق المبيعات وتطوير المنتجات والأنظمة والبيانات واستراتيجيات التسعير.
كما يجب المحافظة على موظفي PTC وعملائها أثناء عملية الانتقال.
أي اضطراب في تطوير المنتجات أو خدمة العملاء قد يمنح المنافسين فرصة للاستفادة من فترة الدمج.
وفي المقابل، إذا تمكنت شنايدر من الحفاظ على استقلالية الابتكار داخل PTC مع الاستفادة من قاعدة عملائها العالمية، فقد تكون قادرة على تسريع النمو بدل تعطيله.
🔮 نظرة مُركّب: الصفقات الكبرى لا تفشل عادةً لأن العرض الاستراتيجي يبدو سيئًا على الورق، بل لأن التنفيذ لا يحقق الافتراضات الأصلية. لذلك ستكون مؤشرات الاحتفاظ بالعملاء والموظفين ونمو البرمجيات وتحقيق الوفورات أهم بكثير من الخطاب المصاحب للإعلان.
📅 الصفقة لن تُغلق سريعًا
من المتوقع إتمام الاستحواذ بحلول الربع الثالث من 2027، ما يعني أن المستثمرين أمام فترة طويلة قبل اكتمال العملية.
ولا تزال الصفقة خاضعة لشروط معتادة، أبرزها موافقة مساهمي PTC الذين يمتلكون أغلبية الأسهم القائمة، إلى جانب الحصول على الموافقات التنظيمية المطلوبة.
وخلال هذه الفترة، ستظل الشركتان تعملان بصورة مستقلة، بينما ستراقب الأسواق أي تغيرات في شروط التمويل أو أداء الأعمال أو التوقعات الخاصة بوفورات وإيرادات الدمج.
طول الفترة حتى الإغلاق يعني أيضًا وجود مخاطر مرتبطة بتغير أسعار الفائدة وأسواق الائتمان وتقييمات شركات البرمجيات قبل اكتمال الصفقة.
🔮 نظرة مُركّب: وصول الإغلاق المتوقع إلى الربع الثالث من 2027 يعني أن السوق لن تمنح الإدارة حكمًا نهائيًا سريعًا. خلال الأشهر المقبلة ستتحول المتابعة من إعلان الصفقة إلى التمويل والموافقات وأداء PTC الأساسي. وكلما طال الطريق إلى الإغلاق، زادت أهمية بقاء الفرضية الاقتصادية الأصلية للصفقة سليمة.
🔭 النظرة المستقبلية
رهان شنايدر على PTC يمكن أن يغير طبيعة المجموعة على المدى الطويل.
إذا نجح التكامل، ستملك الشركة منصة أوسع تمتد من إدارة الطاقة والأتمتة إلى التصميم الهندسي وإدارة دورة حياة المنتجات والبرمجيات والذكاء الاصطناعي الصناعي.
وجود أكثر من 30,000 عميل لدى PTC وقاعدة عملاء شنايدر العالمية يخلق فرصة كبيرة للبيع المتبادل، وهو ما يفسر استهداف نحو €800 مليون من الإيرادات الإضافية.
كما أن وفورات التكاليف السنوية المستهدفة البالغة €250 مليون بحلول السنة الثالثة يمكن أن تساعد في تحسين اقتصاديات الصفقة.
لكن الجانب الآخر لا يقل أهمية.
شنايدر تدفع $22.6 مليار نقدًا، بعلاوة 42.3%، وستصدر ما يصل إلى €17 مليار من الدين و€6 مليارات من الأسهم، مع تعليق إعادة الشراء لعامين.
لذلك سيكون على المستثمر مراقبة الدين بعد الإغلاق، وتكلفة التمويل، والتخفيف الناتج عن إصدار الأسهم، ومعدل نمو PTC، وسرعة تحقيق الوفورات، والأهم قدرة المجموعة على الوصول فعلًا إلى الإيرادات الإضافية المستهدفة.
إذا نجحت الإدارة في هذه العناصر، فقد تتحول الصفقة إلى خطوة محورية تجعل شنايدر واحدة من أقوى المنصات العالمية في تقاطع الطاقة والأتمتة والبرمجيات الصناعية والذكاء الاصطناعي.
أما إذا تباطأ نمو PTC أو أخفق التكامل في إنتاج الإيرادات المتوقعة، فقد تصبح علاوة الاستحواذ والديون الجديدة عبئًا يصعب تبريره.
🧾 خلاصة مُركّب: صفقة استراتيجية ضخمة.. لكن شنايدر دفعت ثمن الطموح مقدمًا
استحواذ شنايدر إلكتريك (SU.PA – Schneider Electric) على بي تي سي (PTC – PTC) مقابل $22.6 مليار هو أكبر استحواذ في تاريخ الشركة، ويعكس رغبتها في التحول إلى لاعب أكبر في البرمجيات والذكاء الاصطناعي الصناعي.
بي تي سي تمنحها أكثر من 30,000 عميل، وأكثر من 7,000 موظف، ومنصة قوية في بيانات التصميم والهندسة ودورة حياة المنتجات.
وفي المقابل، تتوقع شنايدر تحقيق نحو €250 مليون من الوفورات السنوية بحلول السنة الثالثة، إلى جانب نحو €800 مليون من الإيرادات الإضافية الناتجة عن الجمع بين الشركتين.
لكن الثمن مرتفع.
عرض $205 للسهم يتضمن علاوة قدرها 42.3%، بينما تخطط شنايدر لإصدار ما يصل إلى €17 مليار من الديون و€6 مليارات من الأسهم الجديدة، إضافة إلى تعليق إعادة شراء الأسهم خلال 2027 و2028.
ولهذا هبط سهم الشركة بأكثر من 9% بعد الإعلان.
السوق لا يقول بالضرورة إن PTC شركة سيئة أو أن استراتيجية الذكاء الاصطناعي الصناعي خاطئة. ما يقوله هو أن شنايدر دفعت سعرًا يجعل هامش الخطأ أصغر بكثير.
نجاح الصفقة لن يُقاس بحجمها، بل بما إذا كانت الشركة تستطيع تحويل €250 مليون من الوفورات و€800 مليون من الإيرادات الإضافية المستهدفة إلى عائد حقيقي يبرر $22.6 مليار من رأس المال الذي قررت وضعه على الطاولة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.