


أنهت الأسهم الأمريكية جلسة الثلاثاء 13 أكتوبر 2026 على انخفاضات محدودة، مع تراجع داو جونز الصناعي (DJI – Dow Jones Industrial Average) بنحو 0.4%، وهبوط ناسداك المركب (IXIC – Nasdaq Composite) بنحو 0.2%، بينما أغلق S&P 500 (SPX – S&P 500) منخفضًا بشكل طفيف.
ضغطت جونسون آند جونسون (JNJ – Johnson & Johnson) وكاتربيلر (CAT – Caterpillar) على داو جونز بعد تراجعهما بنحو 6% و3.5% على التوالي.
تحولت نتائج البنوك الكبرى إلى محور رئيسي للجلسة، لكن أسهم جي بي مورغان تشيس (JPM – JPMorgan Chase) وغولدمان ساكس (GS – Goldman Sachs) وويلز فارغو (WFC – Wells Fargo) وسيتي غروب (C – Citigroup) أغلقت جميعها منخفضة، وكانت Citigroup الأسوأ بتراجع يقارب 5.5%.
واصلت أسهم رقائق الذاكرة خسائرها للجلسة الثانية بعد إعلان شركة تشانغ شين ميموري تكنولوجيز (CXMT – ChangXin Memory Technologies) الصينية تحقيق اختراق في إنتاج رقائق الذاكرة.
هبط صندوق راوند هيل ميموري (DRAM – Roundhill Memory ETF) بنحو 3.5% بعد خسارة قاربت 4.5% في الجلسة السابقة، بينما تراجع آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنحو 0.2%.
ارتفعت ميتا بلاتفورمز (META – Meta Platforms) بنحو 2.5%، بينما سجلت آبل (AAPL – Apple) مستوى قياسيًا جديدًا خلال الجلسة وأنهت التداولات مرتفعة 0.1%.
تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو نقطتي أساس إلى ما فوق 5.22%، بعدما اقترب الخميس الماضي من 5.37%، وهو أعلى مستوى في أكثر من 24 عامًا.
ارتفع خام غرب تكساس الوسيط (WTI) بنحو 0.8% إلى $94.45 للبرميل، بينما تراجع برنت (Brent) بنحو 0.6% إلى $106 للبرميل.
تداولت البيتكوين (BTC-USD – Bitcoin) قرب $83,100 بعد هبوطها ليلًا إلى ما دون $81,000.
انخفض مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index) بنحو 0.4% إلى 102.19، بينما تراجعت عقود الذهب الآجلة 0.1% إلى $4,190 للأونصة.
تنتقل أنظار المستثمرين الآن إلى بيانات التضخم، مع صدور مؤشر أسعار المستهلك (CPI – Consumer Price Index) لشهر سبتمبر يوم الأربعاء، ثم مؤشر أسعار المنتجين (PPI – Producer Price Index) يوم الخميس.
🔮 نظرة مُركّب: جلسة الثلاثاء لم تشهد موجة بيع واسعة، لكنها كشفت تعدد مصادر الضغط على السوق في وقت واحد: نتائج شركات متباينة، مخاوف جديدة بشأن المنافسة الصينية في رقائق الذاكرة، وعوائد سندات لا تزال فوق 5%. ومع اقتراب بيانات التضخم، يبقى المستثمر أمام سوق تتحرك فيه القطاعات والأسهم الفردية أكثر من المؤشرات نفسها.
📊 المؤشرات الأمريكية تغلق على تراجع محدود
أنهت المؤشرات الأمريكية الرئيسية جلسة الثلاثاء في المنطقة الحمراء، لكن الخسائر بقيت محدودة.
تراجع داو جونز الصناعي (DJI – Dow Jones Industrial Average) بنحو 0.4%.
وانخفض ناسداك المركب (IXIC – Nasdaq Composite) بنحو 0.2%.
أما S&P 500 (SPX – S&P 500) فأغلق منخفضًا بشكل طفيف.
وتأتي هذه التحركات بعدما بدأ ناسداك وS&P 500 الأسبوع بخسائر محدودة يوم الاثنين، في حين حقق داو جونز ارتفاعًا طفيفًا.
وكانت Johnson & Johnson وCaterpillar من أكبر مصادر الضغط على داو جونز خلال جلسة الثلاثاء.
فقد هبط سهم Johnson & Johnson بنحو 6%، بينما تراجع Caterpillar بنحو 3.5%.
🔮 نظرة مُركّب: انخفاض المؤشرات بنسب صغيرة يخفي تحركات أكبر بكثير تحت السطح. فبينما بقيت المؤشرات قريبة من الاستقرار، شهدت بعض الأسهم خسائر بين 3% و6% أو أكثر. وهذا يعكس سوقًا شديدة الانتقائية، خصوصًا مع دخول موسم نتائج الربع الثالث مرحلة أكثر ازدحامًا.
🏦 نتائج البنوك الكبرى لا تنجح في دفع السوق للأعلى
دخل موسم نتائج الربع الثالث CY2026 مرحلة أكثر نشاطًا مع إعلان عدد من أكبر البنوك الأمريكية نتائجها.
وشملت القائمة JPMorgan Chase وGoldman Sachs وWells Fargo وCitigroup.
لكن أسهم البنوك الأربعة أنهت الجلسة منخفضة.
وكان سهم Citigroup الأكثر تراجعًا، بخسارة قاربت 5.5%.
وتناقض الإغلاق السلبي مع بعض التحركات الإيجابية التي ظهرت خلال الجلسة. ففي تحديث سابق، كان سهما JPMorgan Chase وGoldman Sachs مرتفعين بأقل من 1%، بينما كان Citigroup وWells Fargo منخفضين بنحو 2%، قبل أن تنتهي الجلسة بهبوط الأسهم الأربعة.
ويترقب المستثمرون الأربعاء مجموعة جديدة من نتائج القطاع المالي، تشمل بنك أوف أميركا (BAC – Bank of America) ومورغان ستانلي (MS – Morgan Stanley) وبلاك روك (BLK – BlackRock).
🔮 نظرة مُركّب: حركة البنوك توضح أن إعلان نتائج جيدة في بعض البنود لا يضمن ارتفاع السهم. السوق تقارن الأرقام بالتوقعات المرتفعة، وتنظر كذلك إلى جودة الإيرادات وهوامش الفائدة وتكاليف التمويل والتوقعات المقبلة. إغلاق البنوك الأربعة منخفضة يجعل موسم النتائج نفسه عامل اختبار للتقييمات وليس مجرد محفز صعود.
💬 رؤساء البنوك يرون اقتصادًا قويًا.. لكن المخاطر تتحرك تحت السطح
قدمت نتائج البنوك أيضًا قراءة مهمة لحالة الاقتصاد الأمريكي.
قال الرئيس التنفيذي لـWells Fargo، تشارلي شارف (Charlie Scharf)، إن حالة عدم اليقين الاقتصادي لا تزال موجودة وإن معنويات المستهلكين مختلطة، لكن بيانات البنك تظهر أن العملاء من المستهلكين والشركات ما زالوا في وضع جيد.
وأشار إلى أن المستهلكين ينفقون أكثر، وأن حالات التأخر في سداد القروض منخفضة، بينما ارتفعت أرصدة الودائع والاستثمارات.
وأضاف أن ارتفاع أسعار الفائدة وأسعار النفط واستمرار التضخم تشكل مخاطر، لكن عوامل إيجابية مثل الاستثمار في البنية التحتية للذكاء الاصطناعي وارتفاع مستويات التوظيف واستمرار نمو الأجور لا تزال تتفوق عليها.
أما الرئيس التنفيذي لـJPMorgan Chase، جيمي ديمون (Jamie Dimon)، فكان أكثر حذرًا.
وحذر من أن العجز المالي الكبير والتضخم العنيد وارتفاع أسعار الأصول وصعود أسعار الفائدة والظروف الجيوسياسية تستمر في التحرك «تحت السطح».
وقال المدير المالي للبنك جيريمي بارنوم (Jeremy Barnum) إن المستهلكين أظهروا قدرة كبيرة على الصمود أمام مجموعة من الضغوط، وعزا هذه القوة بدرجة كبيرة إلى متانة سوق العمل.
🔮 نظرة مُركّب: رسائل البنوك ترسم اقتصادًا لم ينكسر بعد، لكن المخاطر تتراكم. المستهلك والقطاع الخاص لا يزالان متماسكين، في حين تضغط الفائدة والطاقة والتضخم والجغرافيا السياسية في الاتجاه المعاكس. هذه المفارقة مهمة للأسواق لأنها تعني أن قوة الاقتصاد قد تدعم الأرباح، لكنها في الوقت نفسه قد تبقي التضخم والفائدة مرتفعين لفترة أطول.
💾 أسهم الذاكرة تهبط للجلسة الثانية بسبب الاختراق الصيني
استمرت موجة البيع في شركات رقائق الذاكرة للجلسة الثانية على التوالي.
وجاء الضغط بعد إعلان شركة CXMT الصينية خلال عطلة نهاية الأسبوع تحقيق اختراق في إنتاج رقائق الذاكرة.
وتعمل الشركة على نوع جديد من الرقائق يهدف إلى توفير القدرة نفسها ضمن مساحة سطحية أصغر، وهي تقنية تعمل الشركات المنافسة على تطويرها منذ سنوات.
ورغم أن الرقاقة الجديدة لم تُكشف بعد، وأن الوصول إلى إنتاج واسع النطاق سيحتاج إلى وقت، فإن التطور عزز المخاوف من قدرة الشركات الصينية على المنافسة رغم القيود المفروضة على استيراد بعض التقنيات إلى الصين.
وتراجعت أسهم:
إس كيه هاينكس (SKHY – SK Hynix)
ميكرون تكنولوجي (MU – Micron Technology)
سانديسك (SNDK – Sandisk)
سيغيت تكنولوجي (STX – Seagate Technology)
ويسترن ديجيتال (WDC – Western Digital)
وسحب ذلك صندوق Roundhill Memory ETF إلى انخفاض بنحو 3.5%، بعد تراجعه قرابة 4.5% يوم الاثنين.
🔮 نظرة مُركّب: السوق لا تسعر فقط المنتج الذي تمتلكه CXMT اليوم، بل احتمال تغير المشهد التنافسي مستقبلًا. وحتى لو احتاجت التقنية الجديدة إلى وقت للوصول إلى الإنتاج التجاري، فإن مجرد تضييق الفجوة التكنولوجية الصينية يمكن أن يؤثر في توقعات الأسعار والحصص السوقية وهوامش شركات الذاكرة الحالية.
🧠 صندوق أشباه الموصلات يتراجع وأبلايد ماتيريالز تهبط أكثر من 6.5%
امتد الضغط إلى قطاع أشباه الموصلات الأوسع، وإن كان بدرجة أقل.
تراجع صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنحو 0.2% الثلاثاء بعد خسارة بلغت 2.5% يوم الاثنين.
وكانت أبلايد ماتيريالز (AMAT – Applied Materials) من أبرز الخاسرين، إذ هبط سهمها بأكثر من 6.5%.
وقاد السهم بذلك قائمة الخاسرين في كل من S&P 500 وNasdaq 100.
🔮 نظرة مُركّب: الفارق بين هبوط صندوق الذاكرة 3.5% وتراجع SOXX بنحو 0.2% مهم؛ الضغط كان أكثر تركيزًا على سلسلة الذاكرة وليس بيعًا متساويًا لجميع شركات أشباه الموصلات. وهذا يوضح أن السوق تتعامل مع خبر CXMT بوصفه خطرًا تنافسيًا أكثر مباشرة على شركات الذاكرة.
📱 ميتا ترتفع 2.5% وآبل تسجل مستوى قياسيًا جديدًا
على الجانب الآخر من قطاع التكنولوجيا، واصلت ميتا بلاتفورمز (META – Meta Platforms) الصعود.
ارتفع السهم بنحو 2.5% الثلاثاء، بعد مكاسب قاربت 3.5% في الجلسة السابقة.
أما آبل (AAPL – Apple) فسجلت مستوى قياسيًا جديدًا خلال التداولات قبل أن تنهي الجلسة مرتفعة بنحو 0.1%.
وارتفع صندوق راوند هيل ماغنيفيسنت سفن (MAGS – Roundhill Magnificent Seven ETF)، الذي يتتبع أسهم مجموعة Magnificent Seven، بنحو 0.4%.
🔮 نظرة مُركّب: أداء التكنولوجيا لم يكن موحدًا. أسهم الذاكرة تعرضت لضغط تنافسي حاد، بينما حافظت شركات ضخمة مثل Meta وApple على أداء إيجابي. لذلك فإن تراجع Nasdaq بنحو 0.2% لا يعني أن المستثمرين يبيعون قطاع التكنولوجيا بالكامل، بل يعيدون توزيع المخاطر داخله.
🍕 دومينوز تهبط قرابة 5% رغم تجاوز نتائجها للتوقعات
أغلقت دومينوز بيتزا (DPZ – Domino’s Pizza) منخفضة بنحو 5% رغم إعلان نتائج للربع الثالث جاءت أفضل قليلًا من المتوقع.
حققت الشركة ربحية سهم بلغت $4.60، بينما ارتفعت الإيرادات بأكثر من 3% على أساس سنوي إلى $1.19 مليار، وجاء الرقمان أعلى من توقعات الإجماع المشار إليها في التقرير.
لكن المستثمرين ركزوا على التوجيهات الحذرة.
قال المدير المالي سانديب ريدي (Sandeep Reddy) إن الشركة لا تزال تتوقع نمو المبيعات المماثلة في الولايات المتحدة بنسبة منخفضة من خانة الآحاد، لكنها أصبحت تتوقع أن تكون النتيجة قرب الحد الأدنى من هذا النطاق.
وتفترض هذه النظرة استمرار البيئة الاقتصادية والتنافسية الصعبة التي واجهتها الشركة منذ بداية العام حتى نهاية 2026.
كما تتوقع الشركة الآن أن تكون المبيعات المماثلة الدولية للعام بأكمله مستقرة تقريبًا، بدلًا من توقع سابق بنمو منخفض من خانة الآحاد.
أما نمو مبيعات التجزئة العالمية للعام الكامل، فتتوقع الشركة أن يكون ضمن نطاق منخفض إلى متوسط من خانة الآحاد، مع توقع إنهاء العام قرب منتصف هذا النطاق، مع اعتماد النتيجة النهائية بدرجة كبيرة على أداء المبيعات المماثلة في الفترة المتبقية.
🔮 نظرة مُركّب: هذه التفاصيل تفسر لماذا لم يكن تجاوز الأرباح والإيرادات كافيًا لدعم سهم Domino’s. السوق لم تركز فقط على ما حققته الشركة في الربع الثالث، بل على الإشارة إلى أن المبيعات الأمريكية قد تأتي قرب الحد الأدنى من التوقعات وأن النمو الدولي أصبح أضعف من التقديرات السابقة.
🏥 جونسون آند جونسون تهبط قرابة 6% رغم رفع توقعاتها السنوية
كانت جونسون آند جونسون (JNJ – Johnson & Johnson) من أكبر الضغوط على Dow Jones، مع هبوط السهم بنحو 6% عند الإغلاق.
بلغت مبيعات الشركة في الربع الثالث $25.40 مليار، وجاءت أقل قليلًا من توقعات المحللين المشار إليها في تحديث السوق.
وبلغت ربحية السهم المعدلة $2.59، والتي ذكر التحديث أنها جاءت أقل بمقدار $0.01 من توقعات الإجماع المستخدمة لديه.
ورغم النتيجة الفصلية الأضعف من التوقعات وفق هذا التحديث، رفعت الشركة توقعاتها للمبيعات والأرباح للعام الكامل.
وكان السهم قد دخل جلسة الثلاثاء مرتفعًا بنحو 27% منذ بداية العام.
🔮 نظرة مُركّب: رد فعل Johnson & Johnson يوضح مدى حساسية السوق لمستوى التوقعات بعد ارتفاع السهم بقوة منذ بداية العام. حتى رفع التوجيه السنوي لم يمنع الهبوط الحاد عندما لم تكن نتائج الربع نفسها بالمستوى الذي كان المستثمرون ينتظرونه.
🩺 يونايتد هيلث تتجاوز التوقعات وترفع توقعات الأرباح
قدمت يونايتد هيلث غروب (UNH – UnitedHealth Group) واحدة من النتائج الأقوى في بداية الجلسة.
حققت الشركة ربحية سهم معدلة بلغت $4.69، وإيرادات بلغت $112.69 مليار، وجاء الرقمان أعلى من توقعات المحللين المشار إليها في التقرير.
كما رفعت الشركة توقعاتها لأرباح العام الكامل.
وأصبحت تتوقع ربحية سهم معدلة لا تقل عن $20.50، مقارنة بالنطاق السابق البالغ $19.50 إلى $20.00.
وكان السهم مرتفعًا بنحو 4% قبل افتتاح السوق، لكنه أنهى الجلسة منخفضًا بشكل طفيف.
وتعرضت أسهم الشركة لضغوط خلال الأسابيع الأخيرة بسبب المخاوف المتعلقة بتصنيفات Medicare Advantage وتأثيرها المحتمل في مدفوعات المكافآت، إلا أن محللين رأوا أن النتائج الأخيرة لهذه التصنيفات جاءت أفضل مما كان يخشاه البعض.
🔮 نظرة مُركّب: انتقال UnitedHealth من ارتفاع 4% قبل الافتتاح إلى إغلاق منخفض قليلًا يبرز سرعة تغير تسعير السوق خلال موسم الأرباح. الأرقام والتوجيهات كانت إيجابية، لكن حركة السهم النهائية تؤكد أن المستثمرين يوازنون النتائج مع مخاطر أخرى، خصوصًا ملف Medicare Advantage.
🛒 ألبرتسونز ترتفع 1.5%
وسط التحركات السلبية لعدد من الشركات بعد النتائج، ارتفعت ألبرتسونز (ACI – Albertsons Cos.) بنحو 1.5%.
وكانت بذلك من الحالات القليلة المذكورة في تحديث السوق التي أنهت جلسة ما بعد النتائج على ارتفاع.
🔮 نظرة مُركّب: موسم الأرباح لا يدفع السوق في اتجاه واحد. اختلاف ردود الأفعال بين Albertsons وDomino’s وJohnson & Johnson والبنوك يؤكد أن المستثمرين يقيمون كل تقرير وفق التوقعات السابقة والتوجيهات ومستوى تقييم السهم، لا وفق مجرد تجاوز رقم الأرباح.
💘 بامبل تقفز 56% بعد صفقة الاستحواذ
شهدت بامبل (BMBL – Bumble) واحدة من أكبر التحركات الفردية في السوق.
قفز السهم بنحو 56% بعد موافقة شركة تطبيقات المواعدة على الاستحواذ عليها وتحويلها إلى شركة خاصة بواسطة إيثاكا هولدينغز (Ithaca Holdings) مقابل $1.3 مليار نقدًا.
وسيحصل المساهمون على $6.05 للسهم.
ويمثل ذلك علاوة تقارب 138% مقارنة بسعر إغلاق السهم غير المتأثر يوم الجمعة السابق.
وكان السهم قد قفز أصلًا بنحو 50% يوم الاثنين بعد تقارير عن قرب إتمام الصفقة، ووصل الثلاثاء إلى نحو $5.93.
وسيصبح رافي غوبتا (Ravi Gupta) وجون هيغمان (John Hegeman) رئيسين تنفيذيين مشاركين لـBumble بعد إغلاق الصفقة.
وقالت المؤسسة ويتني وولف هيرد (Whitney Wolfe Herd) إنها ستظل مشاركة بنشاط مع الشركة.
ورغم أن مكاسب الأسبوع دفعت السهم إلى المنطقة الإيجابية للعام، فإنه لا يزال منخفضًا بنحو 90% خلال آخر 5 سنوات.
🔮 نظرة مُركّب: قفزة Bumble ليست إعادة تقييم طبيعية للأعمال بقدر ما هي إعادة تسعير نحو قيمة صفقة الاستحواذ عند $6.05 للسهم. العلاوة الضخمة البالغة 138% توضح مدى انخفاض تقييم الشركة قبل ظهور الصفقة، لكنها لا تمحو حجم التراجع الذي تعرض له السهم خلال السنوات الماضية.
⚡ فيرمي تقفز 20% بعد اتفاق دعم ائتماني مع إيه إم دي
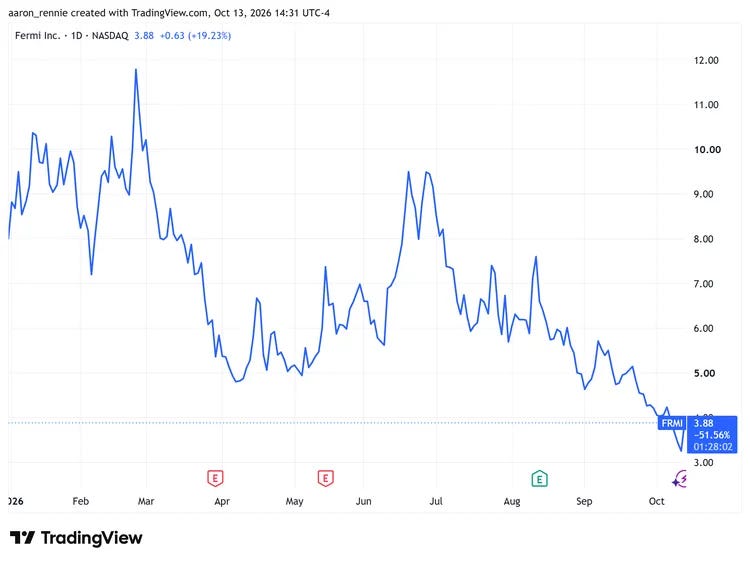
قفز سهم فيرمي (FRMI – Fermi) بنحو 20% بعد إعلان الشركة اتفاق دعم ائتماني مع إيه إم دي (AMD – Advanced Micro Devices) للمرحلة الأولى من مشروع Project Matador للطاقة والذكاء الاصطناعي في مقاطعة كارسون بولاية تكساس.
كما وقعت الشركتان اتفاقًا يحدد إطارًا للشراكة والتوسع المستقبلي.
وتقول Fermi إن المشروع مصمم لمعالجة أحد أكبر قيود البنية التحتية للذكاء الاصطناعي: توفير طاقة موثوقة وعلى نطاق واسع وبسرعة تتناسب مع الطلب.
وقالت الشركة إنها تمتلك الأرض والتصاريح والمياه ومعدات الطاقة وشبكة الألياف اللازمة للمشروع.
ورغم قفزة الثلاثاء، لا يزال سهم Fermi منخفضًا بأكثر من النصف منذ بداية العام.
🔮 نظرة مُركّب: صعود Fermi يعكس مدى أهمية الطاقة في قصة الذكاء الاصطناعي الحالية. توسع مراكز البيانات لا يحتاج إلى الرقائق فقط، بل إلى كهرباء وبنية تحتية قادرة على تشغيلها. وجود AMD ضمن إطار المشروع يمنح القصة بعدًا مباشرًا مرتبطًا بتوسع بنية AI.
⚡ قطاع الطاقة يتصدر مكاسب S&P 500
كان قطاع الطاقة الأفضل أداءً بين قطاعات S&P 500 خلال الجزء الأخير من الجلسة.
ارتفع القطاع بنحو 1.6% قبل جرس الإغلاق، متصدرًا القطاعات الـ11 التي يتكون منها المؤشر.
وكانت جميع أسهم القطاع تقريبًا في المنطقة الخضراء باستثناء إس إل بي (SLB – SLB)، الذي تراجع بنحو 0.5%.
وقادت إكسباند إنرجي (EXE – Expand Energy) وفاليرو إنرجي (VLO – Valero Energy) المكاسب بارتفاعات قاربت 4.5%.
🔮 نظرة مُركّب: قوة قطاع الطاقة جاءت في جلسة لم تكن فيها أسعار النفط نفسها تتحرك في اتجاه واحد. وهذا يوضح أن أداء أسهم الطاقة لا يرتبط دائمًا بحركة يومية مباشرة للخام، خصوصًا عندما تدخل عوامل الشركات والتقييمات وتوقعات التدفقات النقدية في التسعير.
💵 عائد سندات 10 سنوات يتراجع لكنه يبقى فوق 5.22%
تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو نقطتي أساس مقارنة بإغلاق الجمعة، ليستقر فوق 5.22% في التعاملات المتأخرة.
وكان سوق السندات الأمريكية مغلقًا يوم الاثنين بمناسبة Columbus Day.
ويأتي التراجع بعدما اقترب العائد يوم الخميس من 5.37%، وهو أعلى مستوى له في أكثر من 24 عامًا.
ورغم الانخفاض الأخير، لا تزال العوائد عند مستويات مرتفعة تاريخيًا مقارنة بالسنوات الأخيرة.
🔮 نظرة مُركّب: التراجع من قرب 5.37% إلى ما فوق 5.22% يمنح الأصول الخطرة بعض الراحة، لكنه لا يغير حقيقة أن تكلفة رأس المال ما تزال مرتفعة. ومع صدور بيانات التضخم، يمكن أن تعود سوق السندات سريعًا إلى قيادة حركة الأسهم إذا تغيرت توقعات مسار الفائدة.
🛢️ النفط يتماسك وسط روسيا وهجمات الحوثيين
أنهت أسعار النفط الجلسة بتحركات محدودة ومتباينة.
ارتفعت العقود الآجلة لخام غرب تكساس الوسيط (WTI) بنحو 0.8% إلى $94.45 للبرميل قرب الساعة 4 مساءً بتوقيت شرق الولايات المتحدة.
في المقابل، تراجعت عقود برنت (Brent) للشهر الأقرب بنحو 0.6% إلى $106 للبرميل.
وكان المستثمرون يوازنون بين عاملين متعاكسين.
الأول هو احتمال زيادة إمدادات الديزل بعد قرار الرئيس الأمريكي دونالد ترامب (Donald Trump) تخفيف القيود مؤقتًا على الطاقة الروسية.
والثاني هو استمرار هجمات الحوثيين على السعودية انطلاقًا من اليمن، ما يبقي مخاطر الإمدادات الجيوسياسية قائمة.
🔮 نظرة مُركّب: استقرار النفط نسبيًا قرب هذه المستويات لا يعني اختفاء المخاطر. السوق عالقة بين احتمال زيادة بعض الإمدادات الروسية وبين خطر اضطراب الإمدادات في الشرق الأوسط. استمرار Brent قرب $106 يبقي الطاقة عاملًا مهمًا في قراءة التضخم المقبلة.
₿ البيتكوين تتعافى إلى 83,100 دولار بعد هبوطها دون 81 ألفًا
تداولت البيتكوين (BTC-USD – Bitcoin) قرب $83,100 خلال جلسة الثلاثاء.
وجاء ذلك بعد هبوطها خلال الليل إلى ما دون $81,000.
أي أن الأصل الرقمي استطاع استعادة جزء من خسائره خلال ساعات التداول اللاحقة.
🔮 نظرة مُركّب: ارتداد Bitcoin من أقل من $81,000 إلى نحو $83,100 يظهر استمرار التقلب المرتفع، لكنه لا يمثل وحده عودة واضحة للزخم الصاعد. مع ارتفاع عوائد السندات وبقاء التضخم والجغرافيا السياسية في الواجهة، تظل السيولة وشهية المخاطرة عاملين رئيسيين في الحركة قصيرة الأجل.
💵 الدولار يتراجع 0.4% والذهب ينخفض إلى 4,190 دولارًا
انخفض مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index) بنحو 0.4% إلى 102.19.
وفي سوق المعادن، تراجعت العقود الآجلة للذهب بنحو 0.1% إلى $4,190 للأونصة.
وجاء ضعف الدولار بالتزامن مع التراجع المحدود في عائد سندات الخزانة الأمريكية لأجل 10 سنوات.
🔮 نظرة مُركّب: انخفاض الدولار والعوائد لم يكن كافيًا لإطلاق موجة صعود قوية في الذهب، الذي بقي قرب $4,200. وهذا يعكس حالة انتظار قبل بيانات التضخم، حيث قد تعيد قراءة واحدة قوية أو ضعيفة تشكيل توقعات الفائدة والدولار والعوائد في الوقت نفسه.
🏭 إيه إس إم إل أمام حركة محتملة بـ4.6% بعد النتائج
تتجه الأنظار الأربعاء أيضًا إلى نتائج إيه إس إم إل (ASML – ASML) قبل افتتاح السوق.
وبحسب تسعير سوق الخيارات، يتوقع المتداولون تحرك السهم بما يصل إلى 4.6% في أي من الاتجاهين بحلول نهاية الأسبوع.
واستنادًا إلى إغلاق الثلاثاء، يمكن أن يدفع تحرك بهذا الحجم السهم إلى نحو $1,797 في الاتجاه الصاعد، أو إلى نحو $1,638 في الاتجاه الهابط.
وارتفع سهم الشركة بنحو 60% منذ بداية 2026، رغم تراجعه عن المستوى القياسي الذي سجله في يونيو.
وكانت الشركة قد تجاوزت التوقعات في الربع السابق ورفعت توقعاتها للعام الكامل.
ويأتي صعود السهم خلال العام بالتزامن مع زيادة شركات الرقائق طاقتها الإنتاجية لتلبية الطلب المتنامي على أجهزة الذكاء الاصطناعي.
🔮 نظرة مُركّب: نتائج ASML تأتي في توقيت حساس بعد موجة بيع في شركات الرقائق والذاكرة. تحرك متوقع يصل إلى 4.6% يعني أن السوق تستعد لمعلومات قد تغير تقييم الطلب على معدات تصنيع الرقائق، خصوصًا بعد صعود السهم بنحو 60% هذا العام.
📅 التضخم يصبح المحطة التالية للأسواق
بعد يوم مزدحم بنتائج الشركات، تنتقل الأنظار الآن إلى الاقتصاد الكلي.
يصدر الأربعاء تقرير مؤشر أسعار المستهلك (CPI – Consumer Price Index) لشهر سبتمبر.
ويتبعه الخميس تقرير مؤشر أسعار المنتجين (PPI – Producer Price Index).
وتأتي البيانات بينما لا يزال عائد سندات 10 سنوات فوق 5.22%، وأسعار النفط مرتفعة، والأسواق تحاول تحديد المسار المقبل للسياسة النقدية.
🔮 نظرة مُركّب: بيانات التضخم قد تكون أكثر تأثيرًا على السوق ككل من أي تقرير أرباح منفرد. قراءة أعلى من المتوقع يمكن أن تعيد الضغط على السندات والأسهم عبر توقعات الفائدة، بينما قد تمنح قراءة أكثر هدوءًا السوق بعض الراحة بعد وصول العوائد مؤخرًا إلى أعلى مستوياتها في أكثر من 24 عامًا.
🔭 النظرة المستقبلية
يترقب المستثمرون الأربعاء بيانات CPI لشهر سبتمبر، ثم PPI يوم الخميس، وهما المحطتان الاقتصاديتان الأبرز بعد جلسة الثلاثاء.
عائد سندات الخزانة لأجل 10 سنوات لا يزال فوق 5.22% رغم تراجعه من قرب 5.37%، ما يبقي سوق السندات عاملًا رئيسيًا في تقييم الأسهم.
موسم نتائج الربع الثالث سيستمر مع Bank of America وMorgan Stanley وBlackRock يوم الأربعاء.
نتائج ASML ستكون تحت المجهر، مع تسعير الخيارات لتحرك محتمل يصل إلى 4.6% في أي من الاتجاهين.
أسهم الذاكرة ستظل حساسة لأي تفاصيل جديدة بشأن تقدم CXMT وقدرتها على تحويل اختراقها التقني إلى إنتاج واسع النطاق.
دومينوز بيتزا أصبحت تحت ضغط توجيهات أكثر حذرًا للمبيعات المماثلة رغم تجاوز نتائج الربع للتوقعات.
جونسون آند جونسون رفعت توقعاتها السنوية، لكن هبوط السهم الحاد يضع التركيز على قدرة الشركة على تقديم نتائج فصلية تتناسب مع التقييم بعد ارتفاعها القوي منذ بداية العام.
يونايتد هيلث غروب رفعت توقعات ربحية السهم السنوية إلى $20.50 على الأقل، لكن السوق لا تزال تراقب مخاطر Medicare Advantage.
أسعار النفط قرب $94.45 لـWTI و $106 لـBrent ستظل جزءًا مهمًا من معادلة التضخم.
البيتكوين استعادت مستوى $83,100 بعد هبوطها دون $81,000، لكن اتجاهها سيظل حساسًا للعوائد والسيولة وشهية المخاطرة.
🧾 خلاصة مُركّب: المؤشرات بالكاد تحركت.. لكن تحت السطح كانت الجلسة مليئة بالتقلبات
تراجع Dow Jones بنحو 0.4% وNasdaq Composite بنحو 0.2%، بينما أنهى S&P 500 الجلسة منخفضًا بشكل طفيف.
هبطت Johnson & Johnson قرابة 6% وCaterpillar نحو 3.5%، ما ضغط على Dow.
أغلقت أسهم JPMorgan Chase وGoldman Sachs وWells Fargo وCitigroup جميعها منخفضة، وكانت Citigroup الأسوأ بتراجع يقارب 5.5%.
واصلت شركات الذاكرة خسائرها بعد إعلان CXMT اختراقًا في إنتاج رقائق الذاكرة، وهبط DRAM ETF نحو 3.5%.
تراجعت Applied Materials بأكثر من 6.5%، بينما ارتفعت Meta بنحو 2.5% وسجلت Apple مستوى قياسيًا جديدًا خلال الجلسة.
هبطت Domino’s Pizza قرابة 5% مع تركيز المستثمرين على التوجيهات الحذرة رغم تجاوز الأرباح والإيرادات للتوقعات.
جاءت UnitedHealth بأرباح وإيرادات أعلى من التوقعات ورفعت توقعاتها السنوية، لكن السهم أنهى الجلسة منخفضًا قليلًا.
قفزت Bumble بنحو 56% بعد صفقة استحواذ نقدية بقيمة $1.3 مليار، وقفزت Fermi بنحو 20% بعد اتفاقها مع AMD.
تراجع عائد سندات 10 سنوات إلى أكثر قليلًا من 5.22%.
ارتفع WTI إلى $94.45، بينما تراجع Brent إلى $106.
تداولت Bitcoin قرب $83,100، وتراجع DXY إلى 102.19، وانخفض الذهب إلى $4,190 للأونصة.
الخلاصة الاستثمارية: المؤشرات الرئيسية أظهرت جلسة هادئة نسبيًا، لكن التفاصيل كانت أكثر اضطرابًا بكثير. موسم الأرباح يعيد تسعير الأسهم شركةً بشركة، والمنافسة الصينية تضغط على الذاكرة، وعوائد السندات ما تزال مرتفعة، بينما ينتظر السوق الآن بيانات التضخم التي يمكن أن تعيد تحديد اتجاه الفائدة والدولار والأسهم في الأيام المقبلة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
