


بدأت وول ستريت جلسة الجمعة على ارتفاع، وكانت أسهم التكنولوجيا في مقدمة الصاعدين، بعدما جاء تقرير الوظائف الأمريكي لشهر سبتمبر أضعف بكثير من المتوقع ودفع المستثمرين إلى زيادة رهاناتهم على تثبيت الاحتياطي الفيدرالي أسعار الفائدة خلال اجتماعه المقبل.
أضاف الاقتصاد الأمريكي 29,000 وظيفة فقط خلال سبتمبر، مقابل توقعات بنحو 90,000 وظيفة، بينما ارتفع معدل البطالة إلى 4.2%. واستقبل المستثمرون المفاجأة السلبية باعتبارها عاملًا يقلل الحاجة إلى رفع إضافي للفائدة في أكتوبر.
وكان التأثير واضحًا سريعًا في سوق السندات، حيث تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.18%، بعدما وصل في الجلسة السابقة إلى أعلى مستوياته منذ 2002.
وانعكس انخفاض العوائد مباشرة على التكنولوجيا، فارتفع صندوق قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) بنحو 1.39%، بينما اقتربت إنفيديا (NVDA – Nvidia) من مستوى قياسي جديد.
وفي الأصول الرقمية، تجاوزت البيتكوين (BTC-USD – Bitcoin) مستوى $86,000 بارتفاع يزيد على 2%، كما صعدت الإيثريوم (ETH-USD – Ethereum).
لكن الصعود لم يكن شاملًا لكل أسهم التكنولوجيا، إذ هبطت ويسترن ديجيتال (WDC – Western Digital) بنحو 8.83% وسيجيت تكنولوجي (STX – Seagate Technology) بنحو 11.39%، ما يؤكد أن تأثير انخفاض العوائد لم يُلغِ المحركات الخاصة بكل سهم.
🔮 نظرة مُركّب: جلسة الجمعة توضح مدى حساسية أسهم التكنولوجيا لمسار العوائد. ضعف الوظائف أدى إلى انخفاض توقعات التشديد النقدي، فتراجعت عوائد السندات وتحسنت تقييمات الأصول طويلة الأجل. لكن السوق تدخل مرحلة دقيقة: تباطؤ معتدل في الاقتصاد قد يكون داعمًا للتكنولوجيا، بينما تحول ضعف الوظائف إلى تراجع حاد في النمو سيغير المعادلة.
👷 29 ألف وظيفة فقط تغير المزاج منذ الافتتاح
كان تقرير الوظائف المحرك الأساسي لتحركات الصباح.
أضاف الاقتصاد الأمريكي 29,000 وظيفة فقط في سبتمبر، في قراءة جاءت أقل بكثير من توقعات السوق البالغة نحو 90,000 وظيفة.
وفي الوقت نفسه، ارتفع معدل البطالة إلى 4.2%.
وبالنسبة للأسواق، جاءت الأرقام في لحظة حساسة بعد ارتفاع كبير في عوائد سندات الخزانة خلال الجلسات السابقة.
ضعف التوظيف يعني أن الاقتصاد بدأ يظهر علامات أكثر وضوحًا على فقدان الزخم، وهو ما يقلل من قدرة الاحتياطي الفيدرالي على مواصلة رفع أسعار الفائدة دون زيادة المخاطر على سوق العمل.
ولهذا لم تتعامل الأسهم مع ضعف الوظائف باعتباره خبرًا سلبيًا بصورة فورية، بل ركز المستثمرون على أثره المحتمل في قرار الفيدرالي.
🔮 نظرة مُركّب: الأسواق لا تحتفل بضعف سوق العمل في حد ذاته؛ ما تحتفل به حاليًا هو انخفاض احتمال المزيد من التشديد النقدي. الفرق مهم، لأن استمرار الوظائف عند مستويات شديدة الانخفاض سيحول القصة لاحقًا من «فائدة أقل» إلى «نمو أضعف».
🏦 المستثمرون يرفعون رهانات تثبيت الفائدة
أدت قراءة الوظائف الضعيفة إلى تعزيز توقعات إبقاء الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في اجتماعه المقرر يومي 27 و28 أكتوبر.
وهذا التحول هو الرابط الرئيسي بين تقرير الوظائف وصعود التكنولوجيا.
فعندما تتراجع احتمالات رفع الفائدة، تنخفض عادة الضغوط على عوائد السندات، وبالتالي تصبح القيمة الحالية للأرباح المستقبلية للشركات أعلى نسبيًا.
ويظهر ذلك بصورة أوضح في أسهم النمو والتكنولوجيا، لأن جزءًا كبيرًا من تقييمها يعتمد على توقعات الأرباح والتدفقات النقدية خلال سنوات مقبلة.
لذلك فإن التغير في توقعات الفائدة يمكن أن ينتج تحركات قوية في القطاع حتى لو لم يتغير شيء جوهري في أعمال الشركات خلال الجلسة نفسها.
🔮 نظرة مُركّب: التكنولوجيا كانت من أكبر المتضررين عندما قفزت العوائد، ولذلك من الطبيعي أن تكون من أكبر المستفيدين عندما تتراجع. لكن استمرار الصعود يحتاج إلى استقرار العوائد، لا مجرد انخفاض ليوم واحد.
📉 عائد السندات لأجل 10 سنوات يتراجع إلى 5.18%
هبط عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.18% بعد تقرير الوظائف.
وكان العائد قد سجل في الجلسة السابقة أعلى مستوى له منذ 2002، ما وضع ضغوطًا قوية على الأسهم والأسواق المالية.
ويحمل عائد السنوات العشر أهمية تتجاوز سوق السندات نفسها.
فهو يستخدم معيارًا مرجعيًا لمجموعة واسعة من تكاليف التمويل داخل الاقتصاد، بما في ذلك الرهون العقارية وبعض أنواع القروض، كما يمثل عنصرًا رئيسيًا في نماذج تقييم الأصول.
وعندما يرتفع العائد الخالي نسبيًا من المخاطر، يحتاج المستثمر إلى عائد متوقع أكبر لتبرير امتلاك الأسهم.
أما عندما ينخفض، فإن جزءًا من هذه المنافسة يتراجع.
🔮 نظرة مُركّب: انخفاض العائد من القمة يمنح التكنولوجيا متنفسًا، لكن 5.18% يظل مستوى مرتفعًا تاريخيًا. لذلك لا ينبغي الخلط بين «تراجع الضغط» و«عودة الأموال الرخيصة». البيئة المالية ما تزال أكثر تشددًا بكثير من الفترات التي دعمت أعلى مضاعفات التقييم.
💻 التكنولوجيا تتصدر الارتفاع
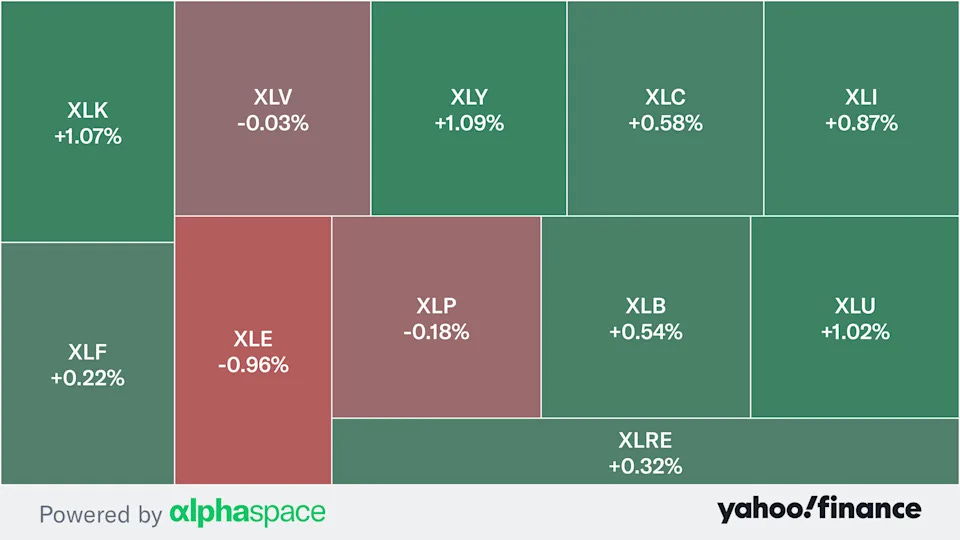
كان قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) من أبرز المستفيدين في الدقائق الأولى من التداول، مرتفعًا بنحو 1.39%.
ويعكس الصعود حساسية القطاع الكبيرة لتوقعات أسعار الفائدة.
الشركات التكنولوجية، وخصوصًا أسهم النمو ذات التقييمات المرتفعة، تتأثر بدرجة أكبر بتغير معدل الخصم المستخدم لتقييم الأرباح المستقبلية.
وعندما انخفضت العوائد بعد تقرير الوظائف، تحسن المزاج تجاه هذه الشركات سريعًا.
كما أن استمرار الاستثمار المرتبط بالذكاء الاصطناعي يوفر محركًا أساسيًا منفصلًا لبعض أكبر أسماء القطاع، وهو ما يجعل انخفاض العوائد عاملًا مساعدًا لقصة نمو قائمة بالفعل بدل أن يكون المحرك الوحيد.
🔮 نظرة مُركّب: ارتفاع XLK بنحو 1.39% يعكس عودة المستثمرين بسرعة إلى الأصول الأكثر حساسية للعوائد. لكن المرحلة التالية ستفرق بين الشركات التي تستفيد فقط من انخفاض معدل الخصم وتلك التي تجمع بين بيئة عوائد أفضل ونمو فعلي في الإيرادات والأرباح.
🤖 إنفيديا تقترب من مستوى قياسي جديد
كانت إنفيديا (NVDA – Nvidia) في قلب حركة التكنولوجيا، مع اقتراب السهم من مستوى قياسي جديد خلال التداولات المبكرة.
وتأتي الحركة في وقت ما تزال فيه الشركة أحد أكبر المستفيدين من الإنفاق العالمي على البنية التحتية للذكاء الاصطناعي.
وبالنسبة لسهم مثل إنفيديا، يمكن لانخفاض العوائد أن يوفر دعمًا إضافيًا لأن السوق تسعر قدرًا كبيرًا من النمو المستقبلي داخل التقييم الحالي.
لكن السهم لا يتحرك على عامل الفائدة وحده.
فالطلب على رقائق الذكاء الاصطناعي، والإنفاق الرأسمالي لمراكز البيانات، وقدرة العملاء على مواصلة بناء البنية الحاسوبية تظل العوامل الأساسية التي تحدد مسار الأرباح على المدى الأطول.
🔮 نظرة مُركّب: اقتراب إنفيديا من قمة قياسية بالتزامن مع انخفاض العوائد يوضح اجتماع المحركين الأساسي والمالي في الوقت نفسه: قصة نمو قوية في الذكاء الاصطناعي، وبيئة خصم أصبحت أقل ضغطًا. لكن كلما اقترب السهم من مستويات قياسية، ترتفع أيضًا حساسية التقييم لأي مفاجأة في النمو أو العوائد.
₿ البيتكوين تتجاوز 86 ألف دولار
لم يقتصر أثر تراجع العوائد على الأسهم.
ارتفعت البيتكوين (BTC-USD – Bitcoin) بأكثر من 2% وتجاوزت مستوى $86,000، بينما سجلت الإيثريوم (ETH-USD – Ethereum) ارتفاعًا أيضًا.
وتشترك العملات الرقمية مع أسهم النمو في حساسيتها للسيولة وتوقعات الفائدة.
فعندما تتراجع احتمالات التشديد النقدي وتنخفض عوائد السندات، تتحسن عادة شهية المستثمرين تجاه الأصول التي تحمل تقلبًا أعلى.
كما أن تراجع العائد المتاح على أدوات الدخل الثابت يقلل جزئيًا تكلفة الفرصة البديلة للاحتفاظ بأصول لا تدفع فائدة مثل البيتكوين.
🔮 نظرة مُركّب: تحرك التكنولوجيا والبيتكوين في الاتجاه نفسه بعد تقرير الوظائف ليس مصادفة. كلاهما يستفيد من انخفاض ضغط العوائد وتحسن شهية المخاطرة. وإذا عادت العوائد للارتفاع بعد بيانات تضخم قوية، فقد تظهر الحساسية نفسها ولكن في الاتجاه المعاكس.
🔄 السوق تتحول مجددًا إلى تجارة «انخفاض العوائد»
يمكن تلخيص حركة صباح الجمعة في سلسلة مترابطة:
تقرير الوظائف جاء أضعف من المتوقع، ما أدى إلى ارتفاع توقعات تثبيت الفائدة، ثم انخفضت عوائد سندات الخزانة، فتحسنت تقييمات التكنولوجيا وارتفعت الأصول الرقمية.
هذه الآلية كانت إحدى أهم القوى التي حركت الأسواق خلال الفترة الأخيرة.
لكن المستثمرين يحتاجون إلى التمييز بين انخفاض العوائد الناتج عن تحسن التضخم، وانخفاضها الناتج عن الخوف من تباطؤ اقتصادي حاد.
الأول يمكن أن يكون داعمًا بقوة للأسهم.
أما الثاني، فقد يصبح سلبيًا إذا بدأت توقعات أرباح الشركات في الانخفاض.
🔮 نظرة مُركّب: المرحلة المثالية للسوق هي تراجع العوائد بسبب انخفاض التضخم دون انهيار النشاط الاقتصادي. تقرير الوظائف يدعم جانب الفائدة، لكنه يرفع في الوقت نفسه التساؤلات بشأن قوة الاقتصاد. ولهذا ستكون البيانات التالية ضرورية لتحديد أي الروايتين ستسيطر.
💾 ويسترن ديجيتال وسيجيت تتحركان عكس القطاع
رغم ارتفاع قطاع التكنولوجيا، كانت هناك استثناءات حادة.
تراجعت ويسترن ديجيتال (WDC – Western Digital) بنحو 8.83%، بينما هبطت سيجيت تكنولوجي (STX – Seagate Technology) بنحو 11.39% وفق الأسعار الظاهرة مع التقرير.
وهذا التباين مهم لأنه يوضح أن انخفاض العوائد لا يدفع كل سهم تكنولوجي إلى الصعود تلقائيًا.
المحركات الخاصة بالشركة أو الصناعة يمكن أن تطغى على البيئة الكلية، حتى خلال جلسة قوية للقطاع.
وبالتالي فإن قراءة ارتفاع التكنولوجيا على أنه شراء موحد لكل الشركات يمكن أن تكون مضللة.
🔮 نظرة مُركّب: جلسات الماكرو القوية قد تخفي تباينات كبيرة تحت سطح المؤشر. ارتفاع XLK بنحو 1.39% بالتزامن مع هبوط WDC وSTX بنسب كبيرة يؤكد أن اختيار الشركات يظل مهمًا حتى عندما يكون الاتجاه العام للقطاع إيجابيًا.
👟 نايكي تبقى ضمن أكثر الأسهم متابعة
كانت نايكي (NKE – Nike) أيضًا من بين الأسهم الأكثر متابعة من قراء الأسواق صباح الجمعة.
ويأتي الاهتمام بعد أن قدمت الشركة توقعات ضعيفة وأشارت إلى استمرار الضغوط في الصين، ما أدى إلى هبوط حاد للسهم بعد نتائجها.
وبالتالي فإن حركة نايكي تختلف عن قصة التكنولوجيا والفائدة.
فبينما تستفيد شركات النمو من انخفاض العوائد، تواجه نايكي أسئلة أكثر ارتباطًا بالإيرادات والطلب والمخزون وأداء السوق الصينية وخطة إعادة الهيكلة.
وهذا يوضح مرة أخرى أن الماكرو يحدد اتجاه السوق العام، لكن العوامل الأساسية للشركة تحدد مقدار استفادة كل سهم من هذا الاتجاه.
🔮 نظرة مُركّب: انخفاض العوائد يستطيع تحسين البيئة العامة للأسهم، لكنه لا يعالج مشكلات تشغيلية مثل ضعف المبيعات أو تراجع الطلب في سوق رئيسية. ولذلك قد يبقى أداء الأسهم التي تواجه تحديات أساسية منفصلًا عن اتجاه المؤشرات.
⚖️ لماذا تستفيد التكنولوجيا أكثر من القطاعات الأخرى؟
لفهم صعود التكنولوجيا، يجب النظر إلى العلاقة بين التقييم والفائدة.
قيمة الشركة في الأسواق المالية تعتمد جزئيًا على القيمة الحالية للأموال التي يُتوقع أن تحققها مستقبلًا.
كلما ارتفع معدل الخصم، انخفضت القيمة الحالية لهذه التدفقات المستقبلية.
وبما أن العديد من شركات التكنولوجيا والنمو تحصل على جزء كبير من تقييمها من الأرباح المتوقعة خلال سنوات مقبلة، فإنها تكون أكثر حساسية لهذه العملية.
لهذا السبب كان وصول عائد السندات لأجل 10 سنوات إلى أعلى مستوى منذ 2002 عامل ضغط كبيرًا.
وبالعكس، فإن تراجعه إلى نحو 5.18% يمنح القطاع دعمًا نسبيًا.
🔮 نظرة مُركّب: الحساسية للفائدة تعمل في الاتجاهين. التكنولوجيا يمكن أن تتفوق سريعًا عندما تنخفض العوائد، لكنها يمكن أن تتعرض لضغط أكبر من السوق إذا عادت توقعات التشديد للارتفاع. لذلك أصبح تحليل العوائد جزءًا أساسيًا من تحليل تقييمات أسهم النمو.
🧊 هل دخل الاقتصاد مرحلة التباطؤ المطلوب؟
القراءة الإيجابية التي يتبناها السوق حاليًا هي أن الاقتصاد بدأ يبرد بالدرجة التي تسمح للفيدرالي بالتوقف عن رفع الفائدة.
إذا كان هذا هو السيناريو، فإن انخفاض نمو الوظائف قد يساعد في تخفيف ضغوط الأجور والطلب، وبالتالي التضخم، دون أن يؤدي بالضرورة إلى ركود.
لكن إضافة 29,000 وظيفة فقط رقم ضعيف بدرجة تستحق الانتباه.
فإذا تكرر خلال الأشهر المقبلة بالتزامن مع استمرار ارتفاع البطالة، فقد تبدأ الشركات والمستهلكون في الشعور بآثار أوسع.
وعندها يمكن أن تتعرض توقعات الأرباح لضغوط، حتى لو انخفضت عوائد السندات.
🔮 نظرة مُركّب: الأسواق تريد «تباطؤًا كافيًا للفيدرالي، وليس كافيًا لكسر الأرباح». تقرير سبتمبر اقترب من الحد الفاصل بين الاثنين. البيانات المقبلة ستحدد ما إذا كانت قراءة 29,000 وظيفة مجرد شهر ضعيف أم بداية اتجاه أكثر خطورة.
📊 ماذا يراقب المستثمر بعد صعود الجمعة؟
بعد تقرير الوظائف، ينتقل التركيز إلى التضخم.
فإذا أكدت بيانات الأسعار أن الضغوط التضخمية تتراجع، فسيحصل السوق على مزيج يدعم تثبيت الفائدة: سوق عمل أضعف وتضخم أهدأ.
أما إذا جاءت الأسعار مرتفعة، فسيصبح موقف الفيدرالي أكثر تعقيدًا.
سيواجه البنك عندها تضخمًا يحتاج إلى التشديد في الوقت نفسه الذي تظهر فيه سوق العمل حاجة أكبر إلى الحذر.
وهذه تحديدًا البيئة التي يمكن أن تعيد التقلبات إلى السندات والتكنولوجيا.
🔮 نظرة مُركّب: تقرير الوظائف خفف أحد المخاطر أمام التكنولوجيا، لكنه لم يحسم اتجاه العوائد. التضخم سيحدد ما إذا كان تراجع عائد 10 سنوات بداية استقرار أوسع أم مجرد ارتداد مؤقت بعد وصوله إلى قمة تاريخية.
🔭 النظرة المستقبلية
الرسالة المباشرة من افتتاح الجمعة واضحة: المستثمرون يرون ضعف سوق العمل عاملًا يقلل احتمالات رفع الفائدة، وأسهم التكنولوجيا هي المستفيد الأول من انخفاض العوائد.
أضاف الاقتصاد الأمريكي 29,000 وظيفة فقط في سبتمبر، وارتفعت البطالة إلى 4.2%، بينما تراجع عائد سندات الخزانة لأجل 10 سنوات إلى نحو 5.18% بعد وصوله في الجلسة السابقة إلى أعلى مستوى منذ 2002.
وصعد قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) بنحو 1.39%، واقتربت إنفيديا (NVDA – Nvidia) من مستوى قياسي جديد، بينما تجاوزت البيتكوين (BTC-USD – Bitcoin) مستوى $86,000.
لكن الصورة تحت سطح السوق ليست موحدة، مع هبوط ويسترن ديجيتال (WDC – Western Digital) بنحو 8.83% وسيجيت تكنولوجي (STX – Seagate Technology) بنحو 11.39%.
خلال الفترة المقبلة، سيكون السؤال الأساسي هو ما إذا كانت العوائد تستطيع مواصلة التراجع لأن التضخم يهدأ، أم أن سوق السندات ستعود إلى تسعير المزيد من التشديد.
وفي الوقت نفسه، يحتاج المستثمر إلى مراقبة سوق العمل بحثًا عن الفرق بين تباطؤ منظم وتدهور اقتصادي أوسع.
🧾 خلاصة مُركّب: الوظائف الضعيفة تعيد التكنولوجيا إلى الواجهة.. لكن المعادلة لها حد
بدأت الأسهم الأمريكية الجمعة بقوة بعد أن أضاف الاقتصاد 29,000 وظيفة فقط في سبتمبر، بينما ارتفعت البطالة إلى 4.2%.
القراءة الضعيفة رفعت توقعات تثبيت الفائدة، وانخفض معها عائد سندات الخزانة لأجل 10 سنوات إلى نحو 5.18% بعد أن سجل في الجلسة السابقة أعلى مستوى منذ 2002.
وكانت التكنولوجيا من أكبر المستفيدين، مع ارتفاع قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) بنحو 1.39% واقتراب إنفيديا (NVDA – Nvidia) من قمة قياسية.
وامتد تحسن شهية المخاطرة إلى العملات الرقمية، فتجاوزت البيتكوين (BTC-USD – Bitcoin) مستوى $86,000 وارتفعت الإيثريوم (ETH-USD – Ethereum).
لكن التباين داخل التكنولوجيا بقي واضحًا، إذ تراجعت ويسترن ديجيتال (WDC – Western Digital) بنحو 8.83% وسيجيت تكنولوجي (STX – Seagate Technology) بنحو 11.39%.
المعادلة التي تحرك السوق حاليًا بسيطة ولكنها هشة: وظائف أضعف → احتمالات تشديد أقل → عوائد أقل → دعم أكبر للتكنولوجيا.
لكن إذا أصبح ضعف الوظائف كبيرًا بما يكفي لضرب الاستهلاك وأرباح الشركات، فإن الحلقة ستتغير. عندها لن يكون انخفاض العوائد وحده كافيًا لدفع أسهم النمو إلى الأعلى.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
