


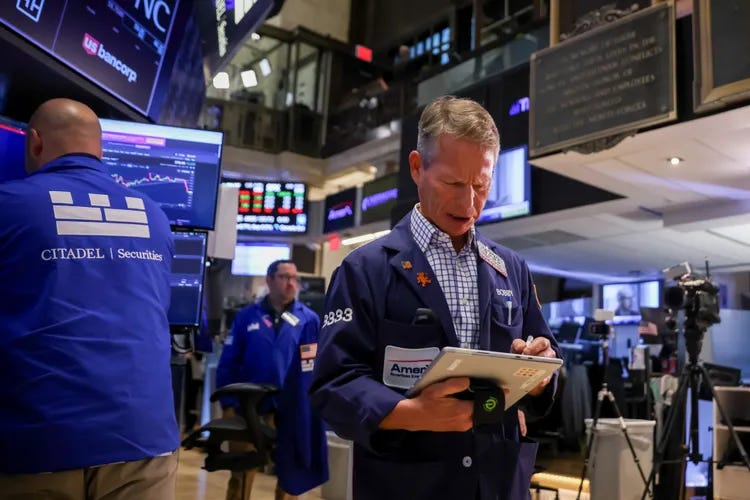
أظهرت بيانات مؤشر أسعار المستهلك الأميركي (CPI – Consumer Price Index) لشهر أكتوبر 2026 ارتفاعًا شهريًا بنسبة 0.4% مقابل توقعات 0.3%، وبعد زيادة 0.6% في سبتمبر، ما أعاد الضغوط على الأسهم والسندات.
تراجعت العقود والمؤشرات الأميركية عقب صدور التقرير، فيما قفزت عوائد سندات الخزانة وانخفضت إنفيديا (NVDA – Nvidia) بنحو 4%، بالتزامن مع استعداد أنثروبيك (ANT – Anthropic) لطرح عام بتقييم قد يتجاوز تريليون دولار.
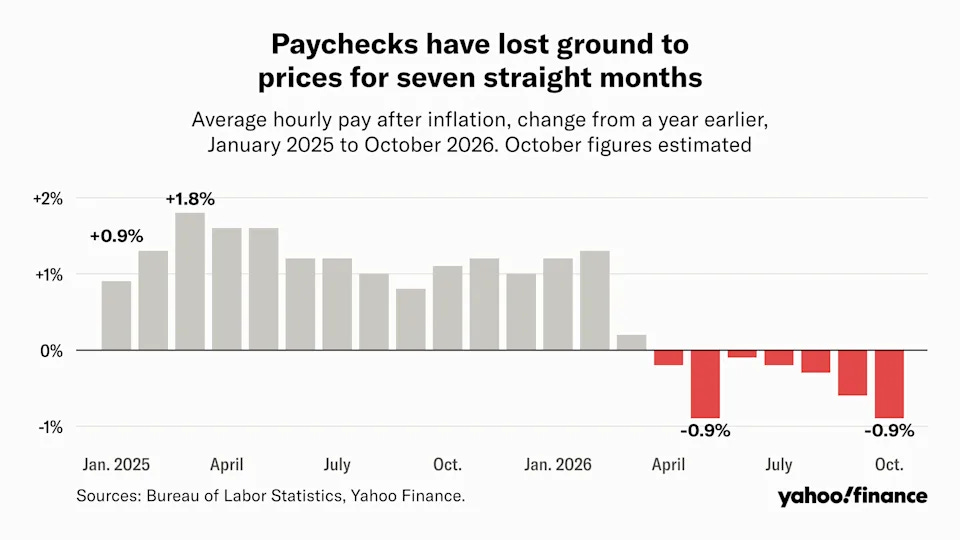
كشفت تقديرات ياهو فاينانس (Yahoo Finance) عن تراجع الأجور الحقيقية للشهر السابع على التوالي، مع ارتفاع تكاليف النقل والصحة والكهرباء بوتيرة تتجاوز نمو الأجور.
🧠 نظرة مُركّب: يتزامن التضخم الأعلى من التوقعات مع ارتفاع تكلفة رأس المال وتراجع القوة الشرائية، ما يخلق اختبارًا مزدوجًا لأسهم النمو والإنفاق الاستهلاكي.
📊 التضخم العام والأساسي يتجاوزان توقعات السوق
ارتفع مؤشر أسعار المستهلك (CPI) بنسبة 0.4% في أكتوبر 2026، مقابل توقعات عند 0.3%، وبعد زيادة 0.6% في سبتمبر.
سجل التضخم الأساسي (Core CPI)، باستبعاد الغذاء والطاقة، زيادة 0.3%، مقابل توقعات 0.2%، دون تغير عن قراءة سبتمبر.
لم ينشر مكتب إحصاءات العمل الأميركي (BLS – Bureau of Labor Statistics) معدلًا سنويًا رسميًا لأكتوبر، لأن الإغلاق الحكومي حال دون جمع أسعار أكتوبر 2025؛ وبلغت آخر قراءة رسمية سنوية 3.7% في سبتمبر 2026.
ويظل التضخم أعلى من هدف الاحتياطي الفيدرالي (Federal Reserve) البالغ 2%، مع ضغوط من الحرب الأميركية الإسرائيلية مع إيران وارتفاع الطاقة والرسوم الجمركية التي فرضتها إدارة دونالد ترامب (Donald Trump).
ويختلف معدل التضخم الشهري عن التضخم السنوي؛ إذ لا يمكن حساب الأخير رسميًا لشهر أكتوبر 2026 من دون قاعدة مقارنة أكتوبر 2025، بينما تقديرات المؤسسات الإعلامية ليست بديلًا عن بيانات مكتب إحصاءات العمل.
تعكس الضغوط أيضًا تداخل صدمة الطاقة والرسوم الجمركية على الواردات مع ارتفاع تكاليف المعيشة، ما يجعل خفض التضخم أكثر تعقيدًا من معالجة عامل واحد.
🧠 نظرة مُركّب: التباطؤ من 0.6% إلى 0.4% لا يلغي تجاوز التوقعات، خصوصًا مع ثبات التضخم الأساسي عند 0.3%.
🏦 الفيدرالي يقترب من رفع الفائدة في ديسمبر
يتوقع المستثمرون رفع الفائدة الأميركية خلال اجتماع 8–9 ديسمبر 2026، بعدما رفع الفيدرالي الفائدة في سبتمبر للمرة الأولى منذ 3 سنوات، وأبقى نطاقها عند 3.75%–4.00% في أكتوبر.
أبدى محافظ الفيدرالي كريستوفر والر (Christopher Waller) ميله لزيادة 25 نقطة أساس، مع إبقاء خيار 50 نقطة أساس إذا تفاقمت ضغوط الأسعار.
أشارت لقطة سوقية إلى احتمال رفع يبلغ 89%، بينما أظهرت تقديرات بوليماركت (Polymarket) احتمالًا يتجاوز 90%؛ وتختلف القراءات حسب التوقيت والمنهجية.
حذر كريستوفر والر (Christopher Waller) من أن الاكتفاء بزيادة 25 نقطة أساس إذا استمر التضخم أعلى من المتوقع قد يعرض مصداقية الفيدرالي للخطر؛ لكنه لم يعلن قرارًا نهائيًا بزيادة 50 نقطة أساس.
وتؤكد تصريحات الاقتصاديين أن تدهورًا حادًا في أسواق الأسهم أو اتساع فروق الائتمان (Credit Spreads) قد يغير حسابات التشديد النقدي قبل اجتماع ديسمبر.
🧠 نظرة مُركّب: يتحول اهتمام المستثمرين من احتمال الرفع إلى حجم الزيادة، مع آثار مختلفة لرفع 25 أو 50 نقطة أساس على التمويل والتقييمات.
📉 المؤشرات الأميركية تتراجع بعد قفزة الاثنين
انخفض إس آند بي 500 (SPX – S&P 500) بنسبة 0.5%، وناسداك (IXIC – Nasdaq Composite) بنسبة 0.6%، وداو جونز (DJI – Dow Jones Industrial Average) بنسبة 0.2% في تحديث إنفستوبيديا (Investopedia) عند 9:41 صباحًا بتوقيت شرق الولايات المتحدة.
كانت المؤشرات الثلاثة قد ارتفعت بأكثر من 2% يوم الاثنين، وقفز داو جونز نحو 1,100 نقطة، مع انتعاش أشباه الموصلات بعد خسائر الأسبوع السابق.
عند 8:10 صباحًا، أظهر تحديث أسبق ارتفاع عقود داو جونز 0.3%، واستقرار إس آند بي 500 تقريبًا، وتراجع عقود ناسداك 100 (NDX) 0.4%، قبل تغير الأسعار بعد بيانات التضخم.
ارتبطت خسائر الأسبوع السابق بمخاوف من تشديد التنظيم بعد انتصار الحزب الديمقراطي (Democratic Party) في انتخابات التجديد النصفي وسيطرته على الكونغرس وعدة ولايات.
تبرز المقارنة بين جلسة الاثنين وتداولات الثلاثاء هشاشة الارتداد، إذ جاءت المكاسب السابقة بعد خسائر كبيرة في أسهم التكنولوجيا وسط مخاوف من التنظيم الجديد المرتبط بانتخابات التجديد النصفي.
🧠 نظرة مُركّب: تغير الأسعار بين اللقطات يعكس حساسية وول ستريت للبيانات الاقتصادية، وليس تناقضًا في القراءات.
📈 عوائد السندات تقفز والدولار يرتفع
ارتفع عائد سندات الخزانة لأجل 10 سنوات (TNX – U.S. 10-Year Treasury Yield) إلى 4.98% بعد التضخم، من 4.90% عند إغلاق الاثنين؛ وسجلت لقطة أخرى 4.93%.
ارتفع عائد سندات السنتين بنحو 14 نقطة أساس إلى 4.69%، ولامس عائد سندات 30 عامًا (TYX) مستوى 5.30%.
صعد مؤشر الدولار الأميركي (DXY – U.S. Dollar Index) بنسبة 0.3% إلى 102.05 نقطة في تقرير رد فعل الأسواق لدى رويترز (Reuters).
تعد عوائد السندات لأجل سنتين أكثر حساسية للتوقعات القريبة لمسار الفائدة، بينما تؤثر عوائد 10 سنوات و30 عامًا في القروض العقارية وتكاليف الاقتراض طويلة الأجل.
لا تمثل قراءتا 4.93% و4.98% لعائد العشر سنوات تناقضًا؛ بل لقطتين منفصلتين خلال جلسة سريعة التقلب.
🧠 نظرة مُركّب: ارتفاع العوائد يضغط على تقييمات أسهم النمو ويرفع تكلفة التمويل للأسر والشركات، فيما يعكس ارتفاع الدولار توقعات فائدة أكثر تشددًا.
💻 أشباه الموصلات تتراجع بعد صعود تجاوز 7%
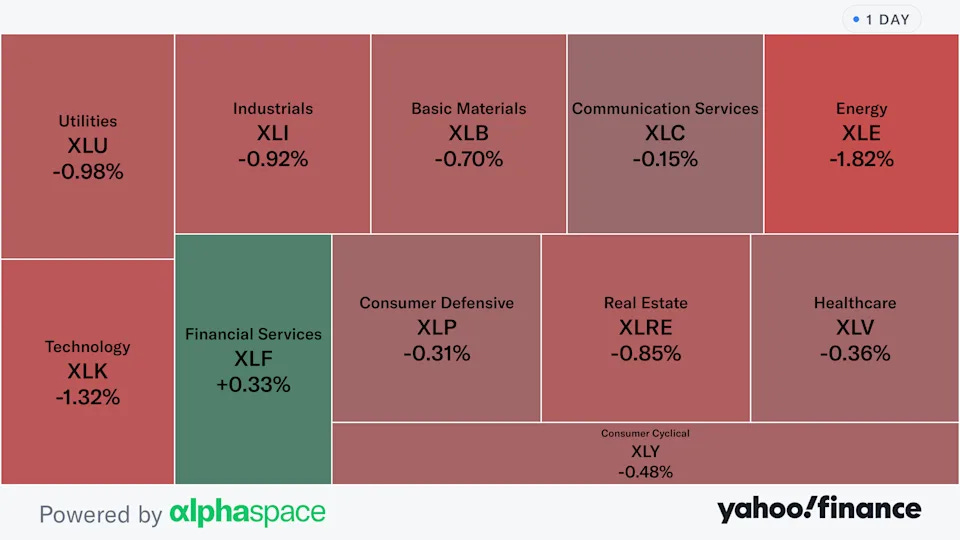
تراجع صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنحو 1%، بعد ارتفاعه بأكثر من 7% يوم الاثنين.
انخفضت مارفيل تكنولوجي (MRVL – Marvell Technology) وميكرون تكنولوجي (MU – Micron Technology) بنحو 3% لكل منهما، وتراجعت إنتل (INTC – Intel) 1%.
تحول سهما أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) وبرودكوم (AVGO – Broadcom) إلى ارتفاعات طفيفة بعد افتتاح سلبي، مع تراجع قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund).
🧠 نظرة مُركّب: لا يعني التصحيح السعري بعد مكاسب قوية تدهورًا متساويًا في أساسيات جميع شركات الرقائق؛ فالتوجيهات والطلب الفعلي أكثر أهمية من حركة يوم واحد.
⚠️ إنفيديا تواصل الهبوط وسط ادعاءات تخص رئيسها التنفيذي
تراجع سهم إنفيديا (NVDA – Nvidia) بنحو 4% يوم الثلاثاء، بعد خسارة تجاوزت 4% يوم الاثنين.
نقلت إنفستوبيديا تقارير عن تحقيق يجريه مجلس إدارة الشركة في علاقة مزعومة لرئيسها التنفيذي جنسن هوانغ (Jensen Huang) بامرأة يُشتبه في صلاتها بالصين، بينما نقلت ياهو فاينانس تصريحًا للرئيس دونالد ترامب بأن مكتب التحقيقات الفيدرالي (FBI) ينظر في القضية.
هذه ادعاءات وتقارير غير محسومة؛ ولا تثبت المعلومات المقدمة وقوع مخالفة أو صدور نتائج تحقيق نهائية.
🧠 نظرة مُركّب: ينبغي الفصل بين مخاطر السمعة والحوكمة وبين الأداء التشغيلي للشركة، وعدم التعامل مع الادعاءات باعتبارها حقائق مثبتة.
📱 أسهم العظماء السبعة تتباين
تراجع سهم مايكروسوفت (MSFT – Microsoft) وسهم تسلا (TSLA – Tesla) بنحو 1% لكل منهما.
انخفضت أسهم ألفابت (GOOGL – Alphabet) وآبل (AAPL – Apple) وميتا بلاتفورمز (META – Meta Platforms) بصورة طفيفة، بينما ارتفع أمازون (AMZN – Amazon) 1%.
🧠 نظرة مُركّب: تختلف حساسية الشركات الكبرى للعوائد وفق هوامش الربح والنمو المتوقع واحتياجات الإنفاق الرأسمالي، ولا تتحرك المجموعة دائمًا بصورة موحدة.
🛢️ النفط ينخفض مع ترقب الحرب مع إيران
تراجع خام غرب تكساس الوسيط (CL=F – WTI Crude Futures) بنسبة 2.8% إلى 84.45 دولارًا للبرميل، قرب أدنى مستوياته منذ أواخر أغسطس.
انخفض خام برنت (BZ=F – Brent Crude Futures) بنحو 3% إلى 89 دولارًا، وسجل غرب تكساس نحو 84.50 دولارًا في لقطة أخرى.
يترقب المستثمرون تطورات الحرب مع إيران؛ ويحتاج انخفاض أسعار النفط وقتًا قبل أن ينعكس على الديزل والنقل وأسعار المستهلك.
🧠 نظرة مُركّب: انخفاض النفط قد يخفف التضخم مستقبلًا، لكن استمرار الصراع يترك احتمال تجدد صدمات الإمدادات قائمًا.
🥇 الذهب وبيتكوين يتراجعان مع ارتفاع العوائد
انخفضت عقود الذهب (GC=F – Gold Futures) بنسبة 1.3% إلى 4,060 دولارات للأونصة في تحديث، وبنحو 2% إلى 4,057 دولارًا في لقطة أخرى.
تداولت بيتكوين (BTC-USD – Bitcoin) قرب 73,600 دولار، مقابل قمة بلغت نحو 76,000 دولار يوم الاثنين، عند أدنى مستوى في قرابة 3 أشهر.
🧠 نظرة مُركّب: يعكس التراجع المتزامن مع ارتفاع الدولار والعوائد تشدد الظروف المالية، مع اختلاف محركات الذهب وبيتكوين الأساسية.
💸 الأجور الحقيقية تتراجع للشهر السابع
قدرت ياهو فاينانس ارتفاع الأسعار بنحو 4% خلال السنة المنتهية في أكتوبر 2026، مقابل نمو متوسط الأجر بالساعة بنحو 3%، ما يعني خسارة القوة الشرائية قرابة 1%.
يعد أكتوبر الشهر السابع على التوالي الذي تتراجع فيه الأجور الحقيقية سنويًا، بعد بدء هذه السلسلة في أبريل؛ وبلغ التراجع قرابة 0.9% في مايو وأكتوبر.
هذه قراءة تقديرية من ياهو فاينانس وليست معدل تضخم سنويًا رسميًا منشورًا من مكتب إحصاءات العمل.
أوضحت إليزابيث رينتر (Elizabeth Renter)، كبيرة الاقتصاديين في لايف 360 (Life360)، أن تراجع القوة الشرائية يصبح أشد وقعًا على الأسر عندما لا تواكب الزيادات في الأجور ارتفاع الأسعار.
كان متوسط الأجر الحقيقي قد حقق مكاسب سنوية بنحو 1% إلى 2% خلال فترات من بداية 2026، قبل انعكاس الاتجاه من أبريل حتى أكتوبر.
🧠 نظرة مُركّب: استمرار خسارة القوة الشرائية قد يضغط على الإنفاق الاستهلاكي، رغم ارتفاع الأجور الاسمية.
✈️ تذاكر الطيران والصيانة والصحة تتجاوز نمو الأجور
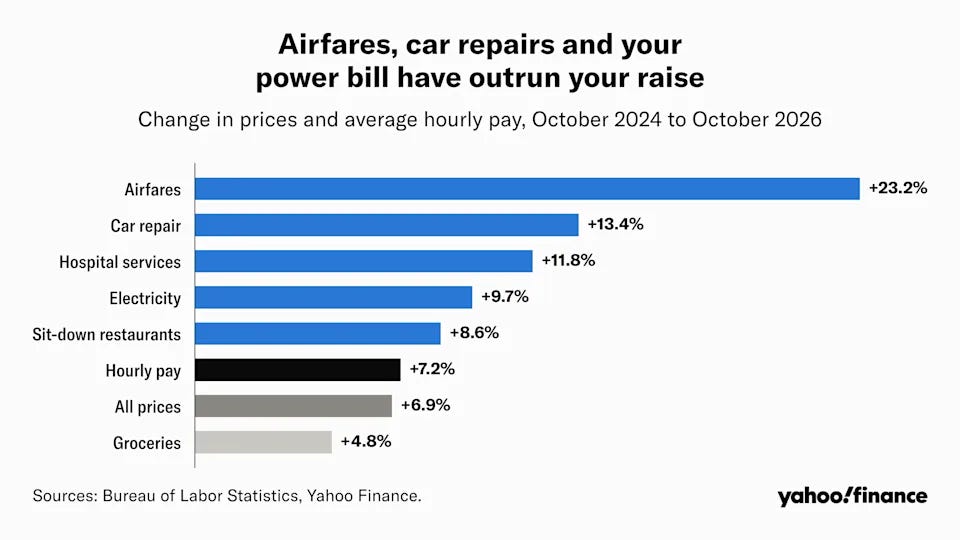
بين أكتوبر 2024 وأكتوبر 2026، ارتفعت تذاكر الطيران 23.2%، وإصلاح السيارات 13.4%، وخدمات المستشفيات 11.8%.
ارتفعت الكهرباء 9.7%، ووجبات المطاعم 8.6%، مقارنة بزيادة متوسط الأجور 7.2%.
ارتفعت أسعار البقالة 4.8%، ومؤشر الأسعار العام 6.9% خلال الفترة نفسها، وفق حسابات ياهو فاينانس.
تشير المقارنة إلى أن ارتفاع أسعار تذاكر الطيران 23.2% وصيانة السيارات 13.4% وخدمات المستشفيات 11.8% خلال عامين يضغط على ميزانيات الأسر أكثر من المتوسط العام، بينما كانت البقالة 4.8% أقل من نمو الأجر 7.2%.
🧠 نظرة مُركّب: تخفي المتوسطات اختلافًا كبيرًا في عبء التضخم بين الأسر؛ إذ تؤثر تكاليف النقل والصحة والطاقة بقوة في الميزانيات محدودة المرونة.
⛽ البنزين أعلى 37% سنويًا رغم انخفاضه ستة أسابيع
انخفضت أسعار البنزين لمدة 6 أسابيع متتالية، لكنها بقيت أعلى بنحو 37% من مستواها قبل عام.
قال كيفن غوردون (Kevin Gordon) من مركز شواب للأبحاث المالية (Schwab Center for Financial Research) إن متوسط مجموعة من النفقات تشمل المرافق والبنزين والبقالة والكهرباء ارتفع 12% خلال عام.
أرجع جو بروسويلاس (Joe Brusuelas) من آر إس إم يو إس (RSM US) جزءًا من الضغوط إلى انتقال تكاليف الديزل والطاقة إلى النقل والغذاء.
قال جو بروسويلاس (Joe Brusuelas) من آر إس إم (RSM US) إن انتقال ارتفاع الديزل إلى النقل والغذاء يفسر استمرار الضغط على المستهلك حتى مع هبوط العقود الآجلة للنفط.
لا تعني سلسلة الانخفاضات الأسبوعية في سعر البنزين عودة المستوى السعري إلى ما كان عليه قبل عام؛ إذ بقي أعلى بنحو 37%.
🧠 نظرة مُركّب: انخفاض السعر مؤخرًا لا يمحو الزيادة المتراكمة، وقد يستغرق انتقال أثر انخفاض النفط إلى أسعار المستهلك عدة أسابيع أو أشهر.
📊 التضخم الأساسي لثلاثة أشهر عند أسرع وتيرة منذ أبريل 2024
أشار كيفن غوردون إلى أن التضخم الأساسي ارتفع خلال آخر 3 أشهر بوتيرة سنوية مكافئة تقارب 4%، وهي الأسرع منذ أبريل 2024 وفق حسابات ياهو فاينانس.
هذه قراءة سنوية مكافئة لثلاثة أشهر وليست معدل التضخم السنوي الرسمي لشهر أكتوبر.
لفت كيفن غوردون (Kevin Gordon) من مركز شواب للأبحاث المالية (Schwab Center for Financial Research) إلى أن الوتيرة السنوية المكافئة للتضخم الأساسي خلال الأشهر الثلاثة الأخيرة تقارب 4%، وهي أسرع قراءة من نوعها منذ أبريل 2024 وفق حسابات ياهو فاينانس.
🧠 نظرة مُركّب: يشير تسارع المؤشر قصير الأجل إلى احتمال استمرار الضغوط الأساسية، لكنه لا يكفي وحده لتحديد مسار التضخم خلال عام كامل.
🏢 أنثروبيك تتجه إلى طرح عام أولي تاريخي
حددت أنثروبيك (ANT – Anthropic) نطاقًا سعريًا لطرحها العام الأولي عند 70–78 دولارًا للسهم، مع استهداف الإدراج في ناسداك (Nasdaq) تحت الرمز ANT.
تخطط الشركة لطرح نحو 825 مليون سهم، منها 801.4 مليون سهم جديد و23.6 مليون سهم من مساهمين حاليين، مع خيار إضافي للمكتتبين يبلغ 123.75 مليون سهم.
تبلغ القيمة الإجمالية للأسهم المعروضة عند الحد الأعلى نحو 64.4 مليار دولار بما يشمل أسهم المساهمين البائعين، ويستهدف تسعير الطرح في 18 نوفمبر 2026 وبدء التداول في 19 نوفمبر.
أشارت تقارير إلى تخصيص نحو 20% من الطرح للمستثمرين الأفراد، وأن دفتر الطلبات مغطى عند النطاق المقترح؛ وهذه معلومات من مصادر نقلتها سي إن بي سي (CNBC).
يُتوقع تسعير الطرح في 18 نوفمبر 2026 وبدء التداول في 19 نوفمبر 2026 تحت الرمز ANT، مع تخصيص مستهدف يقارب 20% للمستثمرين الأفراد، وفق التقارير.
تشمل الصفقة بيع 801.4 مليون سهم جديد و23.6 مليون سهم من مساهمين حاليين، مع خيار إضافي لمتعهدّي التغطية يصل إلى 123.75 مليون سهم.
🧠 نظرة مُركّب: سيكون الطرح اختبارًا لشهية المستثمرين تجاه شركات الذكاء الاصطناعي بعد موجة التقلبات الأخيرة.
💰 تقييم أنثروبيك يتجاوز التريليون وفق أسس مختلفة
يشير النطاق السعري إلى قيمة سوقية متوقعة تتراوح بين 916 مليار دولار و1.02 تريليون دولار، على أساس نحو 13.09 مليار سهم قائم بعد الطرح.
قد يبلغ التقييم على أساس التخفيف الكامل (Fully Diluted Valuation) نحو 1.405 تريليون دولار، مقارنة بتقييم 965 مليار دولار في جولة تمويل مايو 2026.
كانت توقعات سابقة تشير إلى 1.5 تريليون دولار، وذكرت مسودة أقدم طموحًا قرب تريليوني دولار في سبتمبر، قبل تراجع شهية المستثمرين لبعض أسهم الذكاء الاصطناعي.
يبلغ عدد الأسهم المتوقع بعد الطرح نحو 13.09 مليار سهم، وهو الأساس المستخدم في احتساب نطاق القيمة السوقية 916 مليار–1.02 تريليون دولار؛ أما رقم 1.405 تريليون دولار فيعتمد على التخفيف الكامل.
يختلف هذا عن طموحات سابقة اقتربت من تريليوني دولار، وعن تقييم 965 مليار دولار في جولة تمويل مايو 2026.
🧠 نظرة مُركّب: يجب عدم الخلط بين القيمة السوقية والتقييم المخفف بالكامل، لأن عدد الأسهم المستخدم في الحساب مختلف.
🤖 موردو الحوسبة يستثمرون 26 مليار دولار في أنثروبيك
وافقت 7 شركات من موردي الحوسبة على شراء أسهم الفئة N (Class N) دون حقوق تصويت بقيمة 26 مليار دولار عند سعر الطرح.
عند منتصف النطاق السعري، تستثمر غوغل (GOOGL – Google) وإنفيديا (NVDA – Nvidia) نحو 10 مليارات دولار لكل منهما، وأدفانسد مايكرو ديفايسز (AMD) نحو 2.5 مليار دولار.
تستثمر برودكوم (AVGO) وميكرون (MU) ومايكروسوفت (MSFT) نحو مليار دولار لكل منها، وتي إس إم سي (TSM – Taiwan Semiconductor Manufacturing Company) نحو 500 مليون دولار.
لا تخضع هذه الأسهم لفترة حظر البيع المعتادة بعد الطرح (Lock-Up)، وتتوقع الشركة صافي متحصلات إجمالية من الطرح العام والخاص بنحو 84.6 مليار دولار عند منتصف النطاق.
تتوزع استثمارات موردي الحوسبة المتوقعة عند منتصف النطاق على غوغل 10 مليارات دولار وإنفيديا 10 مليارات دولار وأدفانسد مايكرو ديفايسز 2.5 مليار دولار، ونحو مليار دولار لكل من برودكوم وميكرون ومايكروسوفت، و500 مليون دولار من تي إس إم سي.
أسهم الفئة N المخصصة لهذه الاستثمارات بلا حقوق تصويت، ولن تخضع لفترة الحظر التقليدية بعد الإدراج.
🧠 نظرة مُركّب: تعزز مشاركة الموردين تمويل البنية التحتية، لكنها تستدعي تحليل ترابط المصالح الاستثمارية والتجارية بين مطور النماذج وموردي الرقائق والحوسبة.
📊 إيرادات أنثروبيك تقفز مع خسائر محاسبية ضخمة
سجلت أنثروبيك إيرادات 33.2 مليار دولار خلال الأشهر التسعة الأولى من 2026، مقابل 2.5 مليار دولار قبل عام.
بلغت الخسارة الصافية 104 مليارات دولار، منها 94.3 مليار دولار بندًا غير نقدي متعلقًا بإعادة تقييم السندات القابلة للتحويل وأدوات أخرى؛ وبلغت الخسارة التشغيلية 1.26 مليار دولار.
لدى الشركة التزامات إنفاق بنحو 900.9 مليار دولار، معظمها للحوسبة والبنية التحتية، منها 70.7 مليار دولار مستحقة خلال 12 شهرًا.
بلغ إجمالي الالتزامات المستقبلية للإنفاق 900.9 مليار دولار، منها 70.7 مليار دولار تستحق خلال 12 شهرًا، ويتركز معظمها في الحوسبة والبنية التحتية.
من الضروري عدم الخلط بين الخسارة الصافية 104 مليارات دولار والخسارة التشغيلية 1.26 مليار دولار، لأن 94.3 مليار دولار من الخسارة الصافية ارتبطت ببند غير نقدي يتعلق بإعادة تقييم أدوات مالية.
🧠 نظرة مُركّب: يجب الفصل بين الخسارة المحاسبية غير النقدية والخسارة التشغيلية، مع إعطاء أهمية خاصة لحجم الالتزامات المستقبلية ومتطلبات التمويل.
⚖️ هيكل حوكمة أنثروبيك يحد من نفوذ المساهمين
ستدرج أنثروبيك بوصفها شركة منفعة عامة (Public Benefit Corporation)، وسينتخب صندوق المنفعة طويلة الأجل (Long-Term Benefit Trust) أغلبية أعضاء مجلس الإدارة.
ستمنح حصة واحدة من الفئة F (Class F)، لدى كيان مملوك للمؤسسين السبعة، نحو 50.1% من حقوق التصويت في معظم المسائل.
ستعد الشركة شركة خاضعة للسيطرة (Controlled Company) وفق قواعد ناسداك، مع نفوذ محدود نسبيًا لحاملي أسهم الفئة A (Class A).
سيتولى صندوق المنفعة طويلة الأجل (Long-Term Benefit Trust) انتخاب أغلبية مجلس الإدارة، بينما تمنح حصة من الفئة F يملكها كيان تابع للمؤسسين السبعة 50.1% من حقوق التصويت في معظم المسائل.
تعني صفة الشركة الخاضعة للسيطرة (Controlled Company) أن مساهمي الفئة A سيملكون نفوذًا محدودًا في القرارات الكبرى مقارنة بحصتهم الاقتصادية.
🧠 نظرة مُركّب: يمثل هيكل التصويت عاملًا مستقلًا في تقييم الطرح، إلى جانب النمو والربحية والالتزامات.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تتراجع الضغوط التضخمية، وتستقر عوائد السندات، وينعكس انخفاض النفط على تكاليف المستهلك، وتستعيد أسهم التكنولوجيا توازنها، مع نجاح طرح أنثروبيك.
السيناريو الأساسي: يرفع الفيدرالي الفائدة 25 نقطة أساس في ديسمبر 2026، مع استمرار تقلب الأسهم والعوائد وضعف القوة الشرائية، بينما يختبر المستثمرون تقييم أنثروبيك.
السيناريو السلبي: تستمر مفاجآت التضخم ويصبح رفع 50 نقطة أساس أكثر ترجيحًا، ما يرفع تكلفة التمويل ويضغط على أسهم النمو والإنفاق الاستهلاكي، وربما على تقييم الطرح المرتقب.
🧾 خلاصة مُركّب: التضخم يعيد تسعير الفائدة ويختبر تقييمات الذكاء الاصطناعي
ارتفع التضخم الأميركي 0.4% في أكتوبر مقابل توقعات 0.3%، وسجل التضخم الأساسي 0.3% مقابل 0.2% متوقعة.
غابت قراءة التضخم السنوي الرسمية لأكتوبر بسبب الإغلاق الحكومي في 2025؛ وقدرت ياهو فاينانس ارتفاع الأسعار السنوي بنحو 4%، مقابل 3.7% رسميًا في سبتمبر.
تراجعت الأجور الحقيقية نحو 1%، مع ارتفاع تذاكر الطيران 23.2% وصيانة السيارات 13.4% والمستشفيات 11.8% والكهرباء 9.7% خلال عامين.
تراجع إس آند بي 500 0.5% وناسداك 0.6% وداو جونز 0.2% بعد مكاسب تجاوزت 2% يوم الاثنين.
بلغ عائد سندات 10 سنوات حتى 4.98%، وعائد سنتين 4.69%، وعائد 30 عامًا 5.30%، وارتفع الدولار إلى 102.05 نقطة.
تراجع صندوق أشباه الموصلات (SOXX) 1% بعد صعود تجاوز 7%، وهبطت إنفيديا (NVDA) بنحو 4% وسط ادعاءات غير محسومة بشأن رئيسها التنفيذي.
تراجع غرب تكساس إلى 84.45 دولارًا، والذهب قرب 4,060 دولارًا، وبيتكوين إلى 73,600 دولار.
تستهدف أنثروبيك (ANT) طرح 825 مليون سهم بسعر 70–78 دولارًا، مع قيمة سوقية قد تصل إلى 1.02 تريليون دولار وتقييم مخفف بالكامل قد يبلغ 1.405 تريليون دولار.
ارتفعت إيرادات أنثروبيك إلى 33.2 مليار دولار خلال 9 أشهر، مع خسارة صافية 104 مليارات دولار تتضمن 94.3 مليار دولار من البنود غير النقدية، والتزامات إنفاق بنحو 900.9 مليار دولار.
الخلاصة الاستثمارية: يتزامن التضخم المرتفع وتراجع القوة الشرائية وارتفاع العوائد مع إعادة تقييم أسهم الذكاء الاصطناعي. ويمثل طرح أنثروبيك اختبارًا مهمًا للطلب المؤسسي، لكن تقييمه يتطلب تحليل التدفقات النقدية والإنفاق الرأسمالي وحقوق المساهمين، لا نمو الإيرادات وحده.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
