


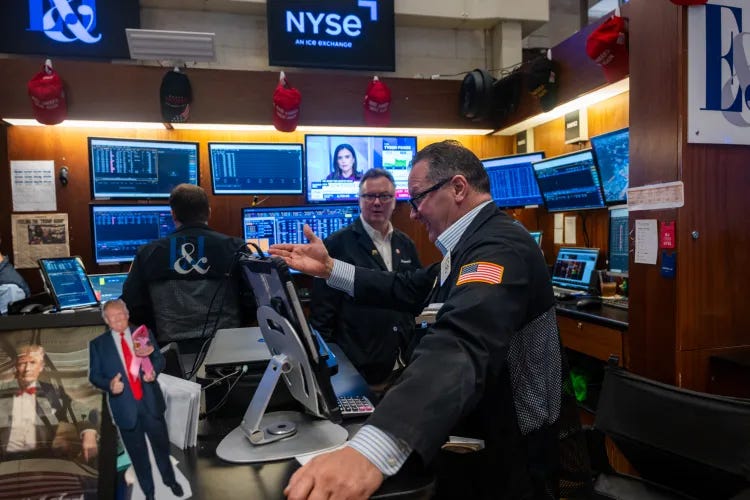
دخلت وول ستريت جلسة الثلاثاء 17 نوفمبر 2026 وهي تعاني من ضغوط متراكمة على أسهم الذكاء الاصطناعي والتكنولوجيا، ثم انتهت الجلسة بانخفاض المؤشرات الأميركية الرئيسية الثلاثة، مع خسارة مؤشر داو جونز نحو 860 نقطة، واستمرار سلسلة تراجعات ستاندرد آند بورز 500 وناسداك المركب للجلسة الرابعة على التوالي، وهي أول سلسلة من هذا النوع منذ سبتمبر 2026 وفق تقرير رويترز.
وتشابكت خلف التراجع مجموعة عوامل: ترقب نتائج إنفيديا (NVDA – Nvidia) بعد الإغلاق، والتساؤلات المتعلقة بمستقبل إدارتها عقب مغادرة مؤسسها جنسن هوانغ (Jensen Huang)، ومخاوف من أن تكون استثمارات مراكز بيانات الذكاء الاصطناعي قد سبقت عوائدها الفعلية، إلى جانب توقعات برفع الاحتياطي الفيدرالي الفائدة في ديسمبر لكبح التضخم.
وامتدت حالة الحذر إلى البرمجيات والبنوك وشركات الطيران، في حين ارتفع النفط بصورة محدودة بفعل مخاطر الملاحة في مضيق هرمز، وتراجع الدولار قليلًا عن ذروته الأخيرة، وهبطت بيتكوين إلى نطاق 63 ألف دولار.
📊 أولًا: إغلاق الأسواق الأميركية… تراجع جماعي للجلسة الرابعة
وفق بيانات الإغلاق الأولية لرويترز، هبط مؤشر ستاندرد آند بورز 500 (S&P 500) بمقدار 75.96 نقطة، أو نحو 1.02%، إلى 7,341.23 نقطة.
تراجع مؤشر ناسداك المركب (Nasdaq Composite) بمقدار 180.42 نقطة، أو 0.74%، إلى 24,329.34 نقطة.
انخفض مؤشر داو جونز الصناعي (Dow Jones Industrial Average) بمقدار 859.71 نقطة، أو 1.67%، إلى 50,748.46 نقطة.
سجل ستاندرد آند بورز 500 وناسداك رابع جلسة هبوط متتالية، في أطول سلسلة خسائر متتابعة لهما منذ سبتمبر 2026، بحسب التقرير.
خلال تحديث إنفستوبيديا عند 2:38 مساءً بتوقيت شرق الولايات المتحدة، كان داو جونز يتراجع بأكثر من 800 نقطة، أو نحو 1.6%، فيما انخفض S&P 500 بنسبة 1.2% وناسداك بنسبة 1.1%. وهذه أرقام أثناء التداول وليست بديلًا عن إغلاق رويترز.
نقلت رويترز عن أوليفر بورشي (Oliver Pursche)، نائب الرئيس الأول لدى ويلثسباير أدفايزرز (Wealthspire Advisors)، أن انخفاض قطاعات S&P 500 جميعها يشير إلى قلق عام في السوق، لا إلى أزمة محصورة في عدد قليل من أسهم الذكاء الاصطناعي.
رأى بورشي أن تزامن الأحداث والمخاوف يغذي حركة يغلب عليها التوقع والمضاربة أكثر من كونها رد فعل على حقيقة واحدة مؤكدة، وأن القصة تتجاوز إنفيديا وحدها.
🧠 نظرة مُركّب: انتقال البيع من الأسهم التقنية إلى قطاعات متعددة يغيّر طبيعة التصحيح؛ فالمشكلة لم تعد محصورة في تقييم شركة أو قطاع، بل أصبحت اختبارًا عامًا لـشهية المخاطرة. وتبرز أهمية متابعة اتساع التراجعات ونتائج الشركات والسياسة النقدية معًا بدل الاعتماد على ارتداد مؤشر واحد.
🧠 ثانيًا: إنفيديا في قلب العاصفة قبل نتائج الأرباح
أغلقت أسهم إنفيديا (NVDA) جلسة الثلاثاء على انخفاض، وأظهر ملخص رويترز تغيرًا يقارب -0.55% للسهم في البيانات المصاحبة للخبر.
في تحديث إنفستوبيديا أثناء التداول، كان السهم يتراجع بنحو 1.5%، بعد سلسلة خسائر دفعت تراجعه إلى نحو 18% منذ بداية الأسبوع السابق.
أشارت إنفستوبيديا إلى أن السهم فقد أكثر من ثلث قيمته منذ قمته التاريخية المسجلة في أوائل أكتوبر 2026.
كانت السوق تنتظر نتائج الربع الثالث من السنة المالية 2027 للشركة بعد جرس إغلاق الثلاثاء 17 نوفمبر، في حدث أصبح أكثر حساسية بسبب اضطراب القيادة الإدارية وتزايد التدقيق في مستقبل الطلب على رقائق الذكاء الاصطناعي.
وفق استطلاع المحللين الذي أوردته إنفستوبيديا اعتمادًا على فيزيبل ألفا (Visible Alpha)، بلغت توقعات الإيرادات 109.5 مليار دولار، وصافي الدخل نحو 60.95 مليار دولار، مقارنة بتوجيه سابق من الشركة لإيرادات تبلغ نحو 108 مليارات دولار.
نقلت رويترز تقديرًا آخر للإيرادات عند 109.11 مليارات دولار، مع توقع نمو الأرباح على أساس سنوي بنسبة 90.4%. والفارق بين تقديري الإيرادات يعكس اختلاف المصدر أو توقيت جمع التوقعات، ولا ينبغي دمجهما في رقم واحد.
بحسب تسعير الخيارات الذي حللته إنفستوبيديا، كان المتعاملون يتوقعون حركة تقارب 8% في سهم إنفيديا صعودًا أو هبوطًا حتى نهاية الأسبوع، مع نطاق إرشادي قد يتجاوز 168 دولارًا صعودًا أو يقترب من 144 دولارًا هبوطًا.
لا يمثل نطاق الخيارات توقعًا لاتجاه الحركة؛ فهو تقدير لحجم التقلب المتوقع، وقد تختلف الحركة الفعلية عنه.
تتعلق الأسئلة التي يترقبها المستثمرون بـنمو الإيرادات، وهوامش الربح، واستدامة الإنفاق الرأسمالي لشركات الحوسبة العملاقة، والعلاقات مع العملاء، والقيادة التنفيذية، والقيود الأميركية على صادرات الرقائق.
🧠 نظرة مُركّب: قد لا تكفي نتائج تفوق التوقعات إذا كانت التوجيهات المستقبلية أقل من مستوى التفاؤل الذي بنيت عليه التقييمات السابقة. الاختبار الحقيقي هو قدرة إنفيديا على إثبات أن النمو السريع في الطلب يتحول إلى تدفقات نقدية وأرباح مستدامة، مع الحفاظ على ثقة العملاء والمستثمرين خلال مرحلة انتقال إداري حساسة.
👤 ثالثًا: جنسن هوانغ يعلن استعداده للعودة والقرار بيد مجلس الإدارة
ذكر تحديث إنفستوبيديا أن جنسن هوانغ، الذي غادر منصب الرئيس التنفيذي لـإنفيديا يوم الخميس السابق وفق التقارير المقدمة، أعلن الثلاثاء استعداده للعودة إلى قيادة الشركة إذا رأى مجلس الإدارة أن ذلك يخدم المساهمين والموظفين والشركة والولايات المتحدة.
في بيان منسوب إليه على منصة إكس (X)، أقر هوانغ بارتكاب أخطاء في حياته الشخصية وبأنه لم يلبِّ المعايير المتوقعة، وقال إنه يتحمل المسؤولية ويتعاون مع تحقيق مستقل يجريه مجلس الإدارة.
ترتبط الأزمة بتقارير عن علاقات شخصية خارج إطار الزواج، من بينها علاقة بامرأة وُصفت في بعض التقارير بأنها مشتبه في صلتها بالاستخبارات الصينية، إضافة إلى تقارير عن علاقات بموظفتين في الشركة، إحداهما ضمن نطاق إدارته المباشرة. هذه ادعاءات وتقارير إعلامية، وليست إثباتًا قضائيًا لصفة التجسس أو لأي مخالفة محددة.
كان هوانغ يقود الشركة منذ تأسيسها عام 1993، ما جعل مغادرته مثار تساؤلات بشأن خلافة القيادة واستمرارية الاستراتيجية والتطوير والعلاقات التجارية.
أوردت إنفستوبيديا أن بعض الشخصيات التنفيذية، ومن بينها الرئيس الأميركي دونالد ترامب، أبدت استعدادًا لتأييد عودته، بينما نقلت تقارير أخرى عن سي إن بي سي (CNBC) أن مجلس إدارة الشركة لا يدرس عودته حاليًا. ولم يقدم الخبر تعليقًا رسميًا حاسمًا من الشركة على احتمال العودة.
تبرز القضية أيضًا لأن إنفيديا باتت عنصرًا أساسيًا في بناء البنية التحتية العالمية للذكاء الاصطناعي، وبالتالي تؤثر أي شكوك في حوكمتها على تقدير المستثمرين للمخاطر في منظومة واسعة من الشركات.
🧠 نظرة مُركّب: ليست عودة المؤسس أو غيابه وحدهما معيار نجاح إنفيديا. الأهم هو وجود حوكمة واضحة، وتحقيق مستقل موثوق، وخطة خلافة تنفيذية، واستمرار القرارات التقنية والتجارية دون تعطيل. وينبغي الفصل بين الادعاءات الشخصية غير المحسومة وبين الأداء التشغيلي الفعلي للشركة.
💻 رابعًا: أسهم الرقائق والبرمجيات تتراجع واتساع الضغط يتجاوز إنفيديا
انخفض صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنحو 1% أثناء تحديث إنفستوبيديا.
تراجعت أسهم ميكرون (MU – Micron) وأدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) وإنتل (INTC – Intel) بنحو 3% لكل منها خلال التحديث نفسه.
خالف سهم برودكوم (AVGO – Broadcom) الاتجاه وارتفع بنحو 1% في تلك القراءة اللحظية.
قالت رويترز إن سهم إنتل تعرض لضغط إضافي بعد أن خفضت إنفيديا حصتها في الشركة بنسبة 25%.
تراجعت أسهم سيلزفورس (CRM – Salesforce) بنحو 8% وسيرفس ناو (NOW – ServiceNow) بنحو 6%، وكانتا من أبرز الخاسرين في داو جونز وS&P 500 وفق تحديث إنفستوبيديا.
انخفض صندوق آي شيرز الموسع لبرمجيات التكنولوجيا (IGV – iShares Expanded Tech-Software ETF) بنحو 3%، بما يعكس ضعفًا واسعًا في شركات البرمجيات.
شملت ضغوط البرمجيات المذكورة في رويترز أسهم سيلزفورس (CRM) وووركداي (WDAY – Workday) وإنتويت (INTU – Intuit) وأدوبي (ADBE – Adobe)، إضافة إلى تراجع مايكروسوفت (MSFT – Microsoft).
هبط قطاع تكنولوجيا المعلومات في مؤشر S&P 500 بنحو 2.2% في تحديث منتصف الجلسة، وكان أكبر القطاعات الأحد عشر تراجعًا آنذاك؛ وأشار الرسم المرافق لدى إنفستوبيديا إلى خسارة القطاع نحو 17% من قيمته خلال أقل من شهرين.
سجلت أسهم نايكي (NKE – Nike) وآي بي إم (IBM – International Business Machines) ويونايتد هيلث (UNH – UnitedHealth Group) انخفاضات تجاوزت 4% لكل منها في تحديث إنفستوبيديا.
أفادت رويترز بأن شركات البرمجيات والخدمات وشركات الطيران والبنوك كانت من القطاعات الأضعف أداءً خلال الجلسة.
تراجعت مكاسب مؤشر فيلادلفيا لأشباه الموصلات (SOX – Philadelphia SE Semiconductor Index) منذ بداية 2026 إلى نحو 34%، بعدما وصلت إلى نحو 106% في يونيو وفق الأرقام التي أوردتها رويترز؛ وهو تحول حاد في الزخم رغم بقاء المكاسب السنوية إيجابية.
🧠 نظرة مُركّب: توضح الأرقام أن تصحيح الذكاء الاصطناعي امتد من مصنعي الرقائق إلى البرمجيات والخدمات. ويعني ذلك أن المستثمرين يعيدون اختبار فرضيات النمو والإنفاق في أكثر من طبقة من سلسلة القيمة، بينما تبقى الاختلافات بين الشركات مهمة؛ إذ لا تتراجع كل الأسهم بالمقدار نفسه.
🏠 خامسًا: هوم ديبوت وإعادة ترتيب الإدارة… وتغييرات في جيه بي مورجان
انخفض سهم هوم ديبوت (HD – Home Depot) بنحو 2% في تحديث إنفستوبيديا بعد إصدار توقعات مستقبلية مخيبة لآمال المستثمرين، رغم أن الشركة كانت قد أعلنت نتائج فصلية تجاوزت بعض توقعات السوق في تغطية سابقة.
أعلنت هوم ديبوت أن المدير المالي ريتشارد مكفيل (Richard McPhail) سيتولى منصب الرئيس التنفيذي خلفًا لـتيد ديكر (Ted Decker)، الذي عاد إلى العمل بعد إجازة طبية بدأت في أغسطس.
يوضح تفاعل السهم أن التوجيهات المستقبلية قد تكون أكثر تأثيرًا من تجاوز توقعات الربع المنتهي، خصوصًا في قطاع حساس لإنفاق المستهلكين وسوق الإسكان.
ذكرت رويترز أن سهم جيه بي مورجان (JPM – JPMorgan Chase) انخفض بعد إعلان البنك أن بريخيه دي بيست (Bregje de Best) ستخلف جيريمي بارنوم (Jeremy Barnum) في منصب المدير المالي مطلع 2027.
لا يقدم الخبر نسبة هبوط محددة لسهم جيه بي مورجان أو تفاصيل إضافية عن أسباب تغيير المنصب، ولذلك لا ينبغي افتراض وجود أزمة تشغيلية وراء الإعلان.
🧠 نظرة مُركّب: تكشف أخبار هوم ديبوت وجيه بي مورجان عن أثر التوقعات والانتقالات القيادية في تقييم الأسهم، حتى خارج قطاع الذكاء الاصطناعي. ويجب التمييز بين استجابة السوق قصيرة الأجل وبين أثر التغييرات الإدارية الفعلي على الأداء خلال الفصول التالية.
🏥 سادسًا: الرعاية الصحية بين الملاذ الدفاعي وارتفاع التقييمات
خصصت إنفستوبيديا جزءًا من تغطيتها لسهم في قطاع الرعاية الصحية لم تسمِّه المادة المقتبسة، ووصفت الشركة بأنها تستفيد من التحولات الديموغرافية وارتفاع الإنفاق الصحي والتقنيات التي تتيح تقديم الخدمات داخل منازل الأميركيين.
أشار التحديث إلى أن قطاع الرعاية الصحية في S&P 500 كان قد تخلف عن أداء المؤشر الأوسع خلال السنوات الخمس الماضية، بينما أصبح أفضل القطاعات الأحد عشر أداءً خلال الشهر السابق.
يضم القطاع شركات الأدوية والتكنولوجيا الحيوية مثل فايزر (PFE – Pfizer) وموديرنا (MRNA – Moderna)، وصناع الأجهزة الطبية مثل سترايكر (SYK – Stryker)، وشركات التأمين مثل يونايتد هيلث (UNH).
ربطت التغطية جزءًا من الاهتمام بالقطاع بتوقعات ارتفاع الإنفاق الفيدرالي على الرعاية الصحية بعد نتائج انتخابات التجديد النصفي، وبسعي المستثمرين إلى تقليل التعرض لأسهم التكنولوجيا عالية النمو في ظل احتمال رفع أسعار الفائدة.
نقلت إنفستوبيديا عن بي سي إيه ريسيرش (BCA Research) أن القيمة التحوطية للقطاع ليست سببًا لملاحقة الارتفاعات، لكنها ليست بالضرورة سببًا للبيع أيضًا.
أشار مدير المحافظ دان ليونز (Dan Lyons) لدى يانوس هندرسون (Janus Henderson) إلى احتمال زيادة التركيز السياسي على توسيع الوصول إلى الرعاية الصحية وحماية التغطية، بما فيها القدرة على تحمل تكاليف قانون الرعاية الميسرة (Affordable Care Act).
حذرت التغطية من أن مضاعفات السعر إلى الأرباح المستقبلية (Forward P/E) لقطاع الرعاية الصحية أصبحت أعلى من نظيرتها في S&P 500، بعد ارتفاع أسعار الأسهم، ما يقلص هامش الأمان في بعض الأسماء.
أشار كريستيان جاليبو (Christian Galipeau) من فرانكلين تمبلتون (Franklin Templeton) إلى أن اتساع مصادر نمو الأرباح يدعم تنويع التعرض للأسهم بدل التركيز في التكنولوجيا وحدها.
وصف التحديث السهم الصحي غير المسمى بأنه متقلب خلال 2026 وقريب نسبيًا من أعلى مستوياته التاريخية رغم تراجعه في الجلسة؛ ولا يمكن تحديد هوية الشركة من المقتطف وحده.
🧠 نظرة مُركّب: قد توفر الرعاية الصحية قدرًا من الدفاعية لأن الطلب على خدماتها لا يرتبط بالكامل بالدورة الاقتصادية، لكن ارتفاع التقييمات بعد تدفقات التحوط يقلص جاذبية الشراء المتأخر. والفرصة الحقيقية تتطلب فحص نمو الأرباح وجودة الميزانية والسعر، لا مجرد الانتقال من قطاع خاسر إلى قطاع صاعد.
🏦 سابعًا: الفيدرالي بين التضخم العنيد واستبعاد رفع استثنائي للفائدة
قال رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز (John Williams) خلال حوار مع أكسيوس (Axios) يوم الثلاثاء إنه لا يرى أن الوضع يستدعي تحركًا دراماتيكيًا في اجتماع ديسمبر، في إشارة إلى عدم تأييده رفع الفائدة بمقدار 50 نقطة أساس في الظروف الحالية.
شدد ويليامز في الوقت نفسه على ضرورة إعادة التضخم إلى هدف 2% بطريقة مستدامة وفي توقيت مناسب.
ارتفع مؤشر أسعار المستهلكين (CPI) في أكتوبر بنسبة 0.4%، مقابل توقعات 0.3%، بعد ارتفاع 0.6% في سبتمبر.
زاد التضخم الأساسي (Core CPI)، الذي يستبعد الغذاء والطاقة، بنسبة 0.3% في أكتوبر، مقابل توقعات 0.2%، وهي الزيادة الشهرية نفسها المسجلة في سبتمبر.
ارتفع مؤشر نفقات الاستهلاك الشخصي الأساسي (Core PCE) إلى 3.1% في سبتمبر، مقابل 3.0% في أغسطس، ما يبرز استمرار الضغوط السعرية فوق هدف البنك المركزي.
كان عضو مجلس محافظي الفيدرالي كريستوفر والر (Christopher Waller) قد أشار قبل صدور بيانات التضخم إلى إمكان النظر في رفع قدره 50 نقطة أساس إذا جاءت الأسعار أعلى من المتوقع.
بعد تصريحات ويليامز، أشار التقرير إلى أن الأسواق كانت تسعر احتمالًا يبلغ نحو 98% لرفع الفائدة 25 نقطة أساس في ديسمبر؛ بينما نقلت رويترز في توقيت مختلف احتمالًا يبلغ 95.4%. الاختلاف ناتج عن تحديثات تسعير السوق، وليس توقعين رسميين صادرين عن الفيدرالي.
من المنتظر نشر محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) لشهر أكتوبر يوم الأربعاء 18 نوفمبر 2026، بحثًا عن إشارات إلى وتيرة التشديد المقبلة.
أوضح ويليامز أن ارتفاع أسعار السلع المستوردة المتأثرة بالرسوم الجمركية وانتقال تكاليف الطاقة إلى المستهلكين لا يزالان من عوامل التضخم.
كما أشار إلى أن الإنفاق المرتبط بـالذكاء الاصطناعي يرفع بعض الأسعار، ومنها أشباه الموصلات، ورأى أن الذكاء الاصطناعي قد يكون من أكثر مصادر الضغط التضخمي استمرارًا.
قال إن قوة النمو الاقتصادي المدعومة باستثمارات الذكاء الاصطناعي، إلى جانب دعم سوق الأسهم القوية لإنفاق المستهلكين، قد تستدعي زيادات إضافية في الفائدة إذا استمرت، لكنه شدد على ارتفاع درجة عدم اليقين.
🧠 نظرة مُركّب: تحمل تصريحات ويليامز رسالة مزدوجة: رفع الفائدة بمقدار 50 نقطة أساس ليس السيناريو المفضل حاليًا، لكن العودة السريعة إلى سياسة نقدية ميسرة ليست مضمونة. فاستثمارات الذكاء الاصطناعي قد تدعم النمو وفي الوقت نفسه تضغط على الأسعار، ما يخلق معضلة للأسهم مرتفعة التقييم.
🛍️ ثامنًا: بيانات الاقتصاد الأميركي… استهلاك متماسك وإنتاج ضعيف وإسكان متعثر
أظهرت بيانات الثلاثاء ارتفاع مبيعات التجزئة الأميركية بنسبة 0.2% في أكتوبر، بعد ارتفاع 0.8% في سبتمبر، وهو تباطؤ في إجمالي المبيعات يتسق مع حذر الأسر تجاه السلع مرتفعة الثمن.
أشار تقرير رويترز إلى أن المبيعات الأساسية للتجزئة أظهرت قوة نسبية، رغم ضعف بعض مشتريات السيارات والسلع المعمرة؛ ويعني ذلك أن الصورة الاستهلاكية ليست ضعفًا متساويًا في جميع الفئات.
ذكرت رويترز أيضًا أن الإنتاج الصناعي أظهر ضعفًا، دون إيراد رقم محدد في المقتطف الخاص بإغلاق الأسواق.
ارتفعت أسعار الواردات، وكان ارتفاع تكاليف المنتجات البترولية من أبرز المحركات، وفق ملخص البيانات المنشور.
تراجعت ثقة شركات بناء المنازل في نوفمبر إلى أدنى مستوى منذ أبريل 2012 بحسب تقرير إغلاق الأسواق، أو إلى أدنى مستوى في أكثر من 14 عامًا ونصف بحسب تقرير الدولار.
عزا تقرير الدولار ضعف سوق البناء إلى ارتفاع معدلات الرهن العقاري الذي أبعد مشترين محتملين، وإلى نقص العمالة المرتبط بتشديد سياسات الهجرة، ما زاد تكاليف المطورين.
تظهر البيانات اقتصادًا ذا اتجاهات متباينة: الإنفاق الاستهلاكي لم يتوقف، لكن الإسكان وبعض الأنشطة الصناعية يتعرضان لضغوط، بينما لا تزال الأسعار أعلى مما يرغب به الفيدرالي.
🧠 نظرة مُركّب: يجمع هذا المزيج بين تباطؤ بعض مكونات الطلب واستمرار التضخم، وهي بيئة يصعب فيها على الفيدرالي تقديم دعم سريع للأسواق عبر خفض الفائدة. وتزداد أهمية التمييز بين نمو المبيعات الاسمي والنمو الحقيقي بعد التضخم، وبين قوة الاستهلاك الحالية وقدرة الأسر على الاستمرار.
💵 تاسعًا: الدولار يتراجع قليلًا بعد موجة صعود قوية
انخفض مؤشر الدولار الأميركي (DXY – US Dollar Index) بنحو 0.1% إلى 103.44 نقطة يوم الثلاثاء، بعدما كان قد ارتفع بنحو 2% خلال الجلسات الخمس السابقة.
ظل الدولار قريبًا من أقوى مستوياته منذ أبريل 2025، مدعومًا ببيانات تضخم مرتفعة نسبيًا وتصريحات متشددة من مسؤولي الفيدرالي.
رأى كارل شاموتا (Karl Schamotta)، كبير استراتيجيي الأسواق لدى كورباي (Corpay)، أن ارتفاع توقعات الفائدة الأميركية واتساع فروق العوائد بين العملات دعما قوة الدولار في الفترة السابقة.
أشار إلياس حداد (Elias Haddad) من براون براذرز هاريمان (Brown Brothers Harriman) إلى أن صعود الدولار قد يبدو ممتدًا أكثر من اللازم على المدى القريب مع تشديد بنوك مركزية أخرى سياساتها، لكن النمو الأميركي القوي نسبيًا وسوق العمل والتضخم الأساسي العنيد تظل عوامل داعمة للعملة.
ارتفع اليورو بنحو 0.2% إلى 1.10133 دولار، بعد ملامسة مستوى 1.0983 دولار، وهو أدنى مستوى له خلال نحو 19 شهرًا.
توقعت جين فولي (Jane Foley) من رابوبنك (Rabobank) مرحلة تماسك لليورو قرب 1.10 دولار قبل ظهور قناعة سوقية كافية لدفعه إلى انخفاض جديد.
تراجع الدولار أمام الين الياباني بنحو 0.1% إلى 159.30 ينًا، مع اقتراب زوج العملات من مستوى 160 ينًا للدولار الذي يراقبه المتعاملون بوصفه منطقة قد تستدعي تدخلًا لدعم الين.
أشارت فولي إلى أن خبرة التدخل الياباني والأميركي في يوليو تجعل المستثمرين أكثر حذرًا عند الاقتراب من مستوى 160.
ارتفع الجنيه الإسترليني بنحو 0.3% إلى 1.32215 دولار قبل صدور بيانات التضخم البريطانية يوم الأربعاء.
خسرت العملات الحساسة للمخاطرة خلال ست جلسات تداول نحو 2.7% للدولار الأسترالي و2.3% للدولار النيوزيلندي، وفق التقرير.
طرح شاموتا احتمالين متعاكسين: قد يدعم اضطراب الأسواق الدولار مؤقتًا بوصفه ملاذًا نسبيًا، لكن تراجع جاذبية الاستثمار في الذكاء الاصطناعي الأميركي على مدى أطول قد يحد من تدفقات رؤوس الأموال إلى الأصول الأميركية.
🧠 نظرة مُركّب: قوة الدولار ليست نتيجة عامل واحد؛ فهي تتأثر بـفروق أسعار الفائدة والطلب على الأمان وتدفقات الاستثمار إلى الأسهم الأميركية. وإذا تحولت أزمة التكنولوجيا من تقلب قصير إلى إعادة توزيع دولية للمحافظ، فقد تتغير علاقة الدولار بتراجع الأسهم على المدى المتوسط.
🛢️ عاشرًا: النفط يرتفع وسط هجمات هرمز لكن فائض المعروض يحد من المكاسب
استقرت العقود الآجلة لخام برنت (BZ=F – Brent) على ارتفاع 70 سنتًا، أو 0.76%، عند 93.14 دولارًا للبرميل.
ارتفعت العقود الآجلة لخام غرب تكساس الوسيط (CL=F – WTI) بمقدار 29 سنتًا، أو 0.34%، إلى 86.01 دولارًا للبرميل.
رغم الارتفاع اليومي، أفادت رويترز بأن برنت خسر نحو 20% خلال نوفمبر، بينما تراجع غرب تكساس نحو 16%، ما يعكس تغيرًا واسعًا في توازن توقعات الإمدادات.
ارتفعت الأسعار بفعل مخاوف بشأن استمرار الهجمات على الناقلات في مضيق هرمز وتوقعات انخفاض مخزونات النفط الخام الأميركية.
ذكرت رويترز وقوع هجوم بطائرات مسيرة إيرانية على نظام رادار عسكري أميركي في البحرين يوم الثلاثاء، وأن طاقم سفينة في مضيق هرمز كان مجهول المصير بعد تعرض السفينة لضربتين. هذه تفاصيل منسوبة للتقرير ولا تتضمن هنا تحققًا مستقلًا من الوقائع العسكرية.
أوردت رويترز أن الجيش الأميركي نفذ غارات جوية جديدة على إيران استهدفت موقعًا لإطلاق الصواريخ في جزيرة قشم ردًا على استهداف أفراد وأصول أميركية.
قال الرئيس دونالد ترامب إن الولايات المتحدة تتعامل بجدية مع احتمال تخطيط إيران لهجوم يتضمن ما يسمى القنبلة القذرة في واشنطن. ويظل هذا تصريحًا عن احتمال أو تهديد، لا إثباتًا لوجود هجوم وشيك.
نقل التقرير عن بوب ياوجر (Bob Yawger) من ميزوهو (Mizuho) أن تصاعد التصريحات والضربات المتبادلة يدعم علاوة المخاطر، لكن احتمال تخمة المعروض يحد من المكاسب الكبيرة.
كانت وكالة الطاقة الدولية (IEA) قد توقعت يوم الجمعة عودة السوق النفطية العالمية إلى فائض في الربع الرابع مع تعافي صادرات الشرق الأوسط بوتيرة أسرع من نمو الطلب العالمي.
تراجع تكلفة شحن النفط بحرًا، بحسب التقرير، يعكس انحسار جزء من علاوة المخاطر البحرية، مع زيادة صادرات الخليج باتجاه المستويات السابقة للحرب التي بدأت في فبراير.
قال تاماس فارجا (Tamas Varga) من بي في إم (PVM) إن السوق تتحرك بين قوتين متعاكستين: زيادة المعروض المتوقع وخطر تعطيل الإمدادات بسبب الحرب.
أعلنت جماعة الحوثيين في اليمن أنها أطلقت 5 طائرات مسيرة باتجاه محطتي ضخ على خط الأنابيب السعودي شرق–غرب في منطقة الرياض. وهذا ادعاء صادر عن الجماعة كما نقله التقرير، ولا يثبت وحده حجم الأضرار أو نجاح الهجوم.
كان من المقرر صدور بيانات المخزونات الأسبوعية من معهد البترول الأميركي (API) عند 20:30 بتوقيت غرينتش، ثم بيانات إدارة معلومات الطاقة الأميركية (EIA) يوم الأربعاء.
أظهر استطلاع رويترز توقعات بانخفاض مخزونات الخام التجارية الأميركية، دون رقم محدد في النص المقدم.
تراجعت مخزونات الاحتياطي النفطي الاستراتيجي الأميركي (SPR) إلى 276.4 مليون برميل، وهو أدنى مستوى منذ أغسطس 1982، ضمن ترتيبات لإطلاق 172 مليون برميل من الاحتياطي وفق بيانات وزارة الطاقة الأميركية التي أوردتها رويترز.
🧠 نظرة مُركّب: يفسر الصراع بين المخاطر الجيوسياسية وتوقعات فائض المعروض محدودية الارتفاع اليومي رغم الأخبار الأمنية الخطيرة. ويظل مسار الصادرات الفعلية من الخليج ومخزونات الولايات المتحدة وتكاليف الشحن أكثر دلالة على اتجاه الأسعار المستدام من رد الفعل الأولي للعناوين العسكرية.
🥇 الحادي عشر: الذهب والسندات وبيتكوين… تباين في ملاذات المستثمرين
أشار تحديث إنفستوبيديا إلى تداول عقود الذهب الآجلة قرب 3,860 دولارًا للأونصة، مع ارتفاع طفيف، لكنها بقيت قريبة من أدنى مستوياتها خلال نحو 13 شهرًا وفق وصف المصدر.
بلغ عائد سندات الخزانة الأميركية لأجل 10 سنوات نحو 5.10% في تحديث الجلسة، مقارنة بنحو 5.14% عند إغلاق الاثنين.
يأتي هذا الانخفاض اليومي المحدود في العائد بعد صعود قوي خلال الأسابيع السابقة مع ارتفاع توقعات تشديد السياسة النقدية؛ ويعني انخفاض العائد عادة ارتفاع سعر السند المقابل، مع بقاء المخاطر المرتبطة بمستوى العوائد المرتفع.
هبطت بيتكوين (BTC – Bitcoin) إلى نحو 63,600 دولار في تحديث إنفستوبيديا، مقارنة بقمة ليلية قرب 65,500 دولار.
نقلت رويترز تراجع بيتكوين بنسبة 2.5% إلى نحو 63,662 دولارًا، مع تلاشي محاولة تعافٍ استمرت يومين بعد خسائر حادة.
لا يشير تحرك بيتكوين في هذه الجلسة إلى أداء ملاذ آمن، بل إلى استمرار حساسيتها لـشهية المخاطرة وتقلبات الأصول عالية النمو.
تكشف الحركة المتزامنة عن سوق لا تقدم فيه جميع الأصول التقليدية أو البديلة الحماية نفسها: الذهب مستقر نسبيًا، وعوائد السندات تتراجع قليلًا، والعملات المشفرة تتعرض للبيع.
🧠 نظرة مُركّب: من الخطأ اعتبار كل انخفاض في الأسهم سببًا تلقائيًا لارتفاع الذهب أو بيتكوين. فالأداء يتوقف على السيولة والعوائد الحقيقية والدولار وطبيعة الصدمة؛ وفي بيئة توقعات رفع الفائدة قد تتعرض أصول مختلفة للضغط في الوقت نفسه.
🚀 الثاني عشر: طرح أنثروبيك واختبار شهية السوق للذكاء الاصطناعي
يترقب المستثمرون طرح شركة أنثروبيك (Anthropic)، المطورة لنماذج كلود (Claude)، بوصفه اختبارًا مهمًا لقدرة سوق الأسهم على استيعاب شركات الذكاء الاصطناعي ذات التقييمات الكبيرة.
أشارت المواد المقدمة إلى توقع تسعير الطرح يوم الأربعاء 18 نوفمبر 2026، وبدء تداول السهم يوم الخميس 19 نوفمبر 2026، مع بقاء هذه المواعيد توقعات منشورة قبل الحدث.
ورد في نص رويترز أن الطرح يستهدف «جمع ما يصل إلى 1.4 تريليون دولار»، بينما استخدمت تغطيات أخرى رقمًا قريبًا لوصف التقييم المحتمل للشركة. وجمع التمويل ليس هو التقييم السوقي؛ لذلك يبدو الرقم في صياغة جمع الأموال غير متسق مع السياق، ولا نعتمده هنا كقيمة مؤكدة لحجم الطرح.
يتزامن الحدث مع نتائج إنفيديا وتزايد التساؤلات بشأن قدرة شركات الحوسبة السحابية العملاقة (Hyperscalers) على تحقيق عوائد مناسبة من الإنفاق الرأسمالي الضخم (Capex) على البنية التحتية.
يواجه السوق معادلة مزدوجة: طلب قوي على تقنيات الذكاء الاصطناعي من جهة، ومخاوف من ارتفاع التقييمات وتكاليف التمويل من جهة أخرى.
🧠 نظرة مُركّب: ستكون استجابة السوق لطرح أنثروبيك مهمة بوصفها مؤشرًا على الشهية تجاه الأصول الجديدة عالية النمو، لكن يجب تقييم الطرح وفق عدد الأسهم المطروحة وحصيلة الاكتتاب والتقييم الفعلي والإيرادات والخسائر، لا عبر الخلط بين القيمة السوقية ومبلغ التمويل.
🌍 الثالث عشر: الصين ومراكز البيانات… ضغط تنظيمي على سلسلة الذكاء الاصطناعي
أشارت رويترز إلى أن إدارة ترامب تمضي في مساعي منع واردات بعض معدات مراكز البيانات الصينية رغم اعتراضات أو جهود ضغط من شركات أميركية كبرى.
شملت الشركات المذكورة في هذا السياق أمازون (AMZN – Amazon) وألفابت (GOOGL/GOOG – Alphabet) وميتا (META – Meta) وغيرها من الشركات المرتبطة بالبنية التحتية الرقمية.
اكتسب الملف زخمًا إضافيًا بعد الأزمة المتعلقة بإدارة إنفيديا، ومع استمرار القلق الأميركي من وصول الصين إلى الرقائق المتقدمة وتقنيات الحوسبة التي تدعم تدريب نماذج الذكاء الاصطناعي.
يؤدي تشديد الضوابط إلى احتمالات زيادة تكاليف الامتثال وتأخير بعض التوريدات وإعادة تشكيل سلاسل الإمداد، لكنه قد يخلق فرصًا لبعض الموردين البديلين.
لا تكفي هذه المعطيات لتحديد أثر مالي موحد على جميع الشركات؛ إذ يختلف التعرض حسب الموردين والعملاء والجغرافيا ونوع المعدات.
🧠 نظرة مُركّب: يتحول الأمن القومي إلى متغير أساسي في تقييم شركات الذكاء الاصطناعي ومراكز البيانات. فالمستثمر يحتاج إلى فهم المخاطر التنظيمية والجغرافية بقدر فهمه لنمو الطلب التقني، خاصة عندما تعتمد سلسلة القيمة على مكونات وأسواق عابرة للحدود.
📅 الرابع عشر: الأحداث الحاسمة بعد الإغلاق وخلال الأيام المقبلة
الثلاثاء 17 نوفمبر 2026 بعد إغلاق السوق: إعلان نتائج إنفيديا (NVDA)، مع التركيز على الإيرادات وصافي الدخل وهوامش الربح والتوجيهات المستقبلية، إضافة إلى توضيحات القيادة الإدارية.
الأربعاء 18 نوفمبر 2026: صدور محضر اجتماع الفيدرالي لشهر أكتوبر، وهو حدث قد يؤثر في تسعير احتمال رفع الفائدة 25 أو 50 نقطة أساس في ديسمبر.
الأربعاء 18 نوفمبر 2026: الموعد المتوقع لتسعير طرح أنثروبيك بحسب الأخبار المقدمة، مع ضرورة التحقق من الشروط النهائية للطرح.
الخميس 19 نوفمبر 2026: الموعد المتوقع لبدء تداول أنثروبيك إذا اكتملت إجراءات الطرح كما ورد في التغطيات.
الأربعاء 18 نوفمبر 2026: بيانات إدارة معلومات الطاقة الأميركية بشأن مخزونات النفط، إلى جانب متابعة تطورات الملاحة في مضيق هرمز وتدفقات صادرات الخليج.
الأيام التالية: متابعة تصريحات مسؤولي الفيدرالي، ومؤشرات الإسكان والتضخم، واستجابة أسهم الرقائق والبرمجيات لنتائج إنفيديا.
🧠 نظرة مُركّب: تتقاطع في فترة قصيرة ثلاثة محركات قوية للأسعار: أرباح التكنولوجيا وتوقعات الفائدة والأحداث الجيوسياسية. ولذلك قد تكون تقلبات الأيام التالية مرتفعة حتى لو جاءت إحدى النتائج إيجابية، لأن بقية المتغيرات قد تدفع السوق في اتجاه معاكس.
🔮 النظرة المستقبلية: ثلاثة مسارات للأسواق
السيناريو الإيجابي: تتجاوز إنفيديا التوقعات وتقدم توجيهات قوية ومقنعة، وتتراجع مخاوف الحوكمة، ويؤكد الفيدرالي تفضيل التحركات التدريجية بدل الرفع الكبير للفائدة. عندها قد تتحسن شهية المخاطرة وتتوقف موجة البيع في الرقائق والبرمجيات، مع بقاء مخاطر التقييمات المرتفعة.
السيناريو المتوازن: تأتي نتائج إنفيديا جيدة لكن التوجيهات أو الرسائل الإدارية لا تبدد الشكوك بالكامل، ويظل احتمال رفع الفائدة 25 نقطة أساس هو الأساس. في هذا المسار قد تستمر التقلبات والتدوير القطاعي، مع تفضيل الشركات ذات الأرباح والتدفقات النقدية الواضحة على الوعود بعيدة الأجل.
السيناريو السلبي: تخيب توجيهات إنفيديا آمال السوق أو تتفاقم مخاوف الإنفاق الرأسمالي والقيود التنظيمية، فيما تبقى بيانات التضخم مرتفعة ويتصاعد خطر تعطيل الإمدادات النفطية. وقد يدفع ذلك إلى مزيد من ضغط التقييمات وارتفاع تكلفة التمويل وتراجع شهية المخاطرة في الأسهم والعملات المشفرة.
مؤشرات المتابعة: نتائج إنفيديا (NVDA)، حركة مؤشر ناسداك، عوائد سندات الخزانة لأجل 10 سنوات، تسعير الفيدرالي لشهر ديسمبر، مؤشر الدولار (DXY)، برنت وغرب تكساس، بيتكوين (BTC)، وتفاصيل طرح أنثروبيك.
🧾 خلاصة مُركّب: أزمة ثقة في عوائد الذكاء الاصطناعي تحت ضغط الفائدة والجغرافيا السياسية
أغلقت وول ستريت جلسة 17 نوفمبر 2026 على خسائر واسعة: داو جونز -859.71 نقطة (-1.67%) إلى 50,748.46، وS&P 500 -1.02% إلى 7,341.23، وناسداك -0.74% إلى 24,329.34. ولم يعد الضعف مقتصرًا على إنفيديا؛ فقد امتد إلى البرمجيات والبنوك والطيران وعدد من الأسهم الصناعية والاستهلاكية.
وتنتظر السوق نتائج إنفيديا مع توقعات إيرادات تقارب 109.11–109.5 مليارات دولار، بينما تضيف أزمة القيادة والضوابط المتعلقة بالصين عنصرًا جديدًا من عدم اليقين. وفي الوقت نفسه، رجّح تسعير السوق رفع الفائدة بمقدار 25 نقطة أساس في ديسمبر، لكن جون ويليامز استبعد الحاجة إلى رفع استثنائي بمقدار 50 نقطة أساس في الظروف الحالية.
وعلى صعيد الأصول الأخرى، أغلق برنت عند 93.14 دولارًا وغرب تكساس عند 86.01 دولارًا للبرميل مع موازنة مخاطر هرمز أمام توقعات فائض المعروض؛ وتراجع مؤشر الدولار إلى 103.44 مع بقائه قريبًا من أعلى مستوياته منذ أبريل 2025؛ وانخفضت بيتكوين إلى قرابة 63,662 دولارًا. وتبقى محاضر الفيدرالي ونتائج إنفيديا وتفاصيل طرح أنثروبيك أبرز اختبارات الأيام التالية.
الخلاصة الاستثمارية: لم تعد المسألة مجرد سؤال عن استمرار نمو الذكاء الاصطناعي، بل عن جودة هذا النمو، وتكلفته، وتوقيت عوائده، ومدى تحمل التقييمات الحالية للفائدة المرتفعة والمخاطر التنظيمية. ويقتضي التعامل مع هذه البيئة الفصل بين الوقائع المؤكدة والادعاءات غير المحسومة وتوقعات المحللين، مع إعطاء الأولوية لـإدارة المخاطر والتنويع والانضباط السعري.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
