


بعد أسبوع حسم فيه الاحتياطي الفيدرالي (Fed – Federal Reserve) شهوراً من التكهنات برفع الفائدة للمرة الأولى منذ أكثر من 3 سنوات، تتحول أنظار وول ستريت هذا الأسبوع جزئياً من قرار الفائدة نفسه إلى تأثير البيئة الاقتصادية الجديدة على الشركات والمستهلكين.
وسيكون المستهلك الأمريكي في قلب الأحداث، مع نتائج كوستكو (COST – Costco Wholesale) وجنرال ميلز (GIS – General Mills) وكراكر باريل (CBRL – Cracker Barrel) وداردن ريستورانتس (DRI – Darden Restaurants)، بينما تقدم أوتو زون (AZO – AutoZone) قراءة على قطاع السيارات وقطع الغيار وسط التوتر التجاري مع كندا.
وفي التكنولوجيا، يترقب المستثمرون مؤتمر ميتا بلاتفورمز (META – Meta Platforms) بحثاً عن إشارات جديدة حول استراتيجية الذكاء الاصطناعي، بالتزامن مع أسبوع مزدحم بخطابات مسؤولي الفيدرالي بعد قرار رفع الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4%.
📉 ماذا حدث الأسبوع الماضي؟
أنهت الأسهم الأمريكية أسبوعاً صعباً نسبياً، إذ تراجع داو جونز (DJI – Dow Jones Industrial Average) بنحو 1.7% خلال 5 جلسات مسجلاً ثالث أسبوع متتالٍ من الخسائر، بينما انخفض S&P 500 (SPX – S&P 500) بشكل طفيف.
أما ناسداك المركب (IXIC – Nasdaq Composite) فنجح في إنهاء الأسبوع على ارتفاع متواضع، رغم التقلبات التي أصابت أسهم التكنولوجيا والذكاء الاصطناعي.
وتعرض القطاع لضغوط بعد دعوات من قيادات في صناعة الذكاء الاصطناعي إلى إبطاء تطوير النماذج المتقدمة بسبب مخاوف السلامة، وهو ما أثار تساؤلات حول سرعة دورة الإنفاق على الرقائق ومراكز البيانات. كما تعرضت الأسواق لضغط من ارتفاع النفط وعوائد السندات مع استمرار اضطرابات الشرق الأوسط.
لكن الحدث الاقتصادي الأهم جاء الأربعاء، عندما رفع الفيدرالي الفائدة بمقدار 0.25 نقطة مئوية إلى نطاق 3.75%–4% بقرار بالإجماع. وقال البنك المركزي إن النشاط الاقتصادي يواصل التوسع بوتيرة قوية، لكن التضخم لا يزال مرتفعاً.
🔮 نظرة مُركّب: السوق تدخل الأسبوع الجديد بعد إعادة تسعير كبيرة للفائدة. لذلك لن يكون السؤال فقط عن نتائج الشركات، بل عن قدرتها على حماية الطلب والهوامش في بيئة تجمع بين تكلفة تمويل أعلى وأسعار طاقة مرتفعة وضغط متزايد على ميزانيات المستهلكين.
🛒 كوستكو تقود اختبار المستهلك الأمريكي
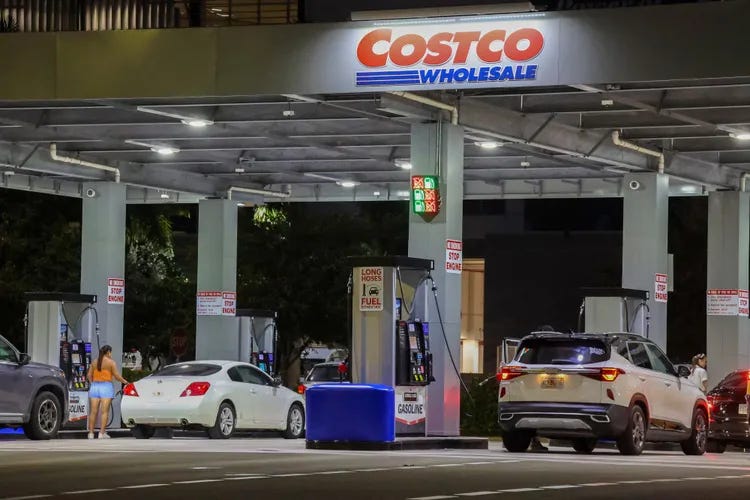
سيكون تقرير كوستكو (COST – Costco Wholesale) مساء الخميس أحد أبرز أحداث الأسبوع، لأنه يوفر قراءة مباشرة على سلوك الأسر في وقت ارتفعت فيه تكاليف الوقود والغذاء والاقتراض.
ومن المقرر أن تعلن الشركة نتائج الربع الرابع المالي بعد إغلاق السوق، يعقبها اتصال مع المستثمرين.
أهمية التقرير تتجاوز المبيعات داخل المستودعات. فقد استفادت كوستكو من ارتفاع أسعار الوقود، حيث لجأ السائقون إلى محطات الشركة للحصول على البنزين بأسعار مخفضة، وسجلت الشركة خلال الربع السابق كميات قياسية من مبيعات الوقود.
لكن ارتفاع زيارات محطات البنزين لا يعني بالضرورة ارتفاع الإنفاق داخل المتاجر بالنسبة نفسها، وبالتالي سيراقب المستثمرون ما إذا كانت كوستكو تستطيع تحويل حركة العملاء المرتبطة بالوقود إلى نمو أوسع في المبيعات.
وسيكون تباطؤ نمو المبيعات الذي ظهر خلال الصيف نقطة أخرى تحت المجهر.
🔮 نظرة مُركّب: كوستكو قد تقدم واحدة من أفضل القراءات على كيفية تكيف الأسر مع ارتفاع تكلفة المعيشة. إذا استمرت المبيعات الأساسية قوية رغم البنزين والفائدة، فسيكون ذلك مؤشراً على مرونة المستهلك. أما إذا أصبح الوقود الرخيص هو المحرك الأكبر للزيارات بينما يتباطأ الإنفاق داخل المتاجر، فستكون الرسالة أكثر حذراً.
🍽️ الغذاء والمطاعم: هل يبحث الأمريكيون عن القيمة؟
يبدأ الأربعاء مع نتائج جنرال ميلز (GIS – General Mills) للربع الأول المالي، بعد أن كانت الشركة قد حذرت في وقت سابق من “ضغوط كبيرة على المستهلك” وخفضت توقعاتها.
وبالتالي ستكون أحجام المبيعات والتسعير من أهم الأرقام التي تستحق المتابعة: هل ما يزال المستهلك مستعداً لدفع أسعار أعلى للعلامات التجارية، أم يواصل التحول إلى خيارات أرخص؟
وفي اليوم نفسه، تعلن كراكر باريل (CBRL – Cracker Barrel) نتائج الربع الرابع المالي قبل افتتاح السوق. وكانت الشركة قد فاجأت المحللين بتحقيق أرباح في الربع السابق ورفعت توقعاتها، ما يجعل النتائج الجديدة اختباراً لاستمرار تقدم خطة التحول.
أما الخميس، فتعلن داردن ريستورانتس (DRI – Darden Restaurants)، المالكة لسلسلتي Olive Garden وLongHorn Steakhouse، نتائج الربع الأول المالي.
وقد استفادت بعض المطاعم مؤخراً من عروض تركز على القيمة والسعر، في إشارة إلى أن المستهلك لم يتوقف بالضرورة عن الإنفاق، لكنه أصبح أكثر حساسية لما يحصل عليه مقابل أمواله.
🔮 نظرة مُركّب: السؤال هذا الأسبوع ليس ببساطة «هل المستهلك ينفق؟»، بل «أين ينفق؟». إذا استمرت العروض منخفضة السعر والنوادي المخفضة في التفوق، فقد يكون ذلك دليلاً على انتقال الإنفاق نحو القيمة بدلاً من انهيار الطلب الاستهلاكي ككل.
🚗 الثلاثاء: AutoZone والتوتر التجاري مع كندا
تعلن أوتو زون (AZO – AutoZone) نتائج الربع الرابع المالي قبل افتتاح الثلاثاء، وستكون التعليقات حول التكاليف وسلاسل التوريد مهمة بقدر الأرقام نفسها.
يأتي التقرير وسط تصاعد التوتر التجاري بين الولايات المتحدة وكندا. وكانت كندا قد أعلنت رسوماً انتقامية على بعض المنتجات الأمريكية، بينما هدد الرئيس الأمريكي دونالد ترامب برفع الرسوم على السيارات والشاحنات وقطع الغيار الكندية إلى 50% اعتباراً من 1 يناير 2027 بعد تعثر المفاوضات التجارية.
ولا يعني التهديد أن الرسوم ستدخل حيز التنفيذ بالضرورة بالشكل المعلن، لكن صناعة السيارات في البلدين مترابطة بصورة كبيرة، ولذلك يمكن لأي رسوم إضافية أن تؤثر في تكلفة المركبات وقطع الغيار وسلاسل التوريد.
وبالنسبة إلى AutoZone، ستكون أي إشارات حول التضخم في تكلفة القطع أو المخزون أو الطلب من المستهلكين مهمة في تقييم تأثير البيئة التجارية الحالية.
🔮 نظرة مُركّب: شركات قطع السيارات قد تواجه معادلة مزدوجة. ارتفاع أسعار السيارات الجديدة يمكن أن يدفع المستهلكين للاحتفاظ بمركباتهم القديمة لفترة أطول، ما يدعم الطلب على الصيانة، لكن الرسوم التجارية قد ترفع تكلفة القطع نفسها وتضغط على الهوامش.
🤖 الأربعاء: ميتا تكشف المزيد عن استراتيجية الذكاء الاصطناعي
تتحول الأنظار مساء الأربعاء إلى ميتا بلاتفورمز (META – Meta Platforms)، حيث من المقرر أن يتحدث مارك زوكربيرغ في مؤتمر الشركة عند 7 مساءً بتوقيت شرق الولايات المتحدة.
وقد يقدم الحدث تحديثات جديدة حول استراتيجية الشركة في الذكاء الاصطناعي، وهي قضية تكتسب أهمية أكبر بعد موجة القلق التي ضربت القطاع الأسبوع الماضي إثر الدعوات إلى إبطاء تطوير النماذج المتقدمة.
كما تشير تقارير إلى احتمال تقديم نظارات ذكية جديدة لا تحتوي على كاميرا، في الوقت الذي تواجه فيه الشركة نقاشاً حول الخصوصية بعد استخدام بعض الأشخاص لنظاراتها المزودة بالذكاء الاصطناعي في تسجيل الآخرين دون علمهم.
السوق ستبحث بصورة خاصة عن العلاقة بين إنفاق ميتا الكبير على البنية التحتية وبين المنتجات والإيرادات التي يمكن أن تنتج عن هذا الاستثمار.
🔮 نظرة مُركّب: بعد سنوات كان فيها السؤال الرئيسي «كم ستنفق شركات التكنولوجيا على الذكاء الاصطناعي؟»، بدأ السؤال يتحول تدريجياً إلى «ماذا ستحصل مقابل هذا الإنفاق؟». أي تفاصيل من ميتا حول التطبيقات والمنتجات وتحقيق الدخل يمكن أن تؤثر في نظرة المستثمرين إلى دورة الإنفاق على الذكاء الاصطناعي بأكملها.
🏦 الفيدرالي لم يختفِ بعد القرار.. أسبوع مزدحم بالخطابات
رغم انتهاء اجتماع الفيدرالي، لن تختفي السياسة النقدية من المشهد.
بعد قرار الأسبوع الماضي، الذي رفع نطاق الفائدة إلى 3.75%–4%، قال الفيدرالي إن التضخم لا يزال مرتفعاً وإن الخطوة تستهدف دعم عودة التضخم إلى هدف 2% بصورة أسرع.
وتشير توقعات مسؤولي البنك المنشورة مع الاجتماع إلى أن مسار السياسة النقدية ما يزال يعتمد على تطورات الاقتصاد والتضخم، وليس على جدول ثابت مسبقاً.
ولهذا ستكون تصريحات مسؤولي الفيدرالي هذا الأسبوع مهمة لفهم كيفية رؤيتهم لما بعد الزيادة الأولى.
ومن المقرر أن يبدأ الأسبوع بحديث رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستان غولسبي في لندن صباح الاثنين، فيما تشمل قائمة المتحدثين خلال الأسبوع أيضاً رئيس بنك نيويورك جون ويليامز، ونائب رئيس الفيدرالي فيليب جيفرسون، ورئيسة بنك فيلادلفيا آنا بولسون، ورئيسة بنك كليفلاند بيث هاماك.
وسيبحث المستثمرون عن إجابات لثلاثة أسئلة: هل كانت زيادة سبتمبر بداية سلسلة من الزيادات؟ ما مدى قلق المسؤولين من صدمة الطاقة؟ وإلى أي درجة يستطيع الاقتصاد تحمل أسعار فائدة أعلى دون تراجع واضح في النمو؟
🔮 نظرة مُركّب: بعد أن أصبح رفع سبتمبر حقيقة، تنتقل حساسية السوق من «هل سيرفع الفيدرالي؟» إلى «كم مرة سيرفع؟». لذلك يمكن لأي اختلاف واضح بين المسؤولين حول التضخم أو النمو أن يحرك السندات والدولار والأسهم حتى دون وجود اجتماع رسمي هذا الأسبوع.
📅 أهم أحداث الأسبوع
يبدأ الاثنين 21 سبتمبر بخطاب أوستان غولسبي، قبل أن تنتقل الأنظار الثلاثاء 22 سبتمبر إلى نتائج أوتو زون (AZO – AutoZone) قبل افتتاح السوق.
ويزدحم الأربعاء 23 سبتمبر بنتائج جنرال ميلز (GIS – General Mills) وكراكر باريل (CBRL – Cracker Barrel)، قبل مؤتمر ميتا بلاتفورمز (META – Meta Platforms) مساءً.
أما الخميس 24 سبتمبر، فتعلن بلاك بيري (BB – BlackBerry) نتائج الربع الثاني المالي، بينما تقدم داردن ريستورانتس (DRI – Darden Restaurants) نتائجها قبل الافتتاح.
ويختتم اليوم بأحد أهم تقارير الأسبوع عندما تعلن كوستكو (COST – Costco Wholesale) نتائج الربع الرابع المالي بعد الإغلاق، يليها اتصال المستثمرين.
🔭 النظرة المستقبلية
هذا الأسبوع أقل ازدحاماً بالقرارات الكبرى من الأسبوع الماضي، لكنه قد يكون أكثر فائدة في معرفة كيفية انتقال البيئة الاقتصادية الجديدة إلى الشركات.
نتائج كوستكو وGeneral Mills وDarden وCracker Barrel ستقدم صورة متعددة الزوايا عن المستهلك: من الوقود والبقالة إلى الأغذية المعبأة والمطاعم.
نتائج AutoZone ستضيف بعداً يتعلق بالسيارات والتجارة والتكاليف، بينما يمكن لمؤتمر Meta إعادة الذكاء الاصطناعي إلى مركز اهتمام السوق بعد أسبوع من الجدل حول سرعة تطوير التكنولوجيا.
وفوق كل ذلك، ستبقى السندات حساسة لتصريحات مسؤولي الفيدرالي. بعد أول رفع للفائدة منذ أكثر من 3 سنوات، أصبح كل تعليق عن التضخم والطاقة والنمو مهماً في تحديد ما إذا كانت زيادة سبتمبر بداية دورة تشديد أطول أم خطوة يتبعها تقييم للبيانات.
🧾 خلاصة مُركّب: من قرار الفائدة إلى اختبار الاقتصاد الحقيقي
أنهى الفيدرالي مرحلة الانتظار ورفع الفائدة إلى 3.75%–4%، لكن الأسبوع الجديد سيبدأ اختباراً مختلفاً: كيف يتعامل المستهلك والشركات مع الطاقة المرتفعة والفائدة الأعلى والبيئة التجارية المتقلبة؟
الإيجابيات: المستهلك الأمريكي أظهر حتى الآن قدراً من المرونة، وشركات مثل كوستكو والمطاعم التي تركز على القيمة قد تستفيد من تغير أنماط الإنفاق، بينما يمكن لمؤتمر ميتا أن يقدم محفزات جديدة لقصة الذكاء الاصطناعي.
لكن: ارتفاع تكاليف الوقود والاقتراض، وضغوط المستهلك، والتوتر التجاري، واحتمال استمرار تشديد السياسة النقدية تعني أن جودة النتائج والتوجيهات ستكون أكثر أهمية من مجرد تجاوز توقعات فصل واحد.
الأسبوع الماضي كان أسبوع الفيدرالي. أما هذا الأسبوع فهو أسبوع معرفة ما إذا كان الاقتصاد الحقيقي يستطيع تحمل ما يفعله الفيدرالي، وما إذا كان المستهلك سيواصل الإنفاق أم سيصبح أكثر انتقائية مع ارتفاع تكلفة كل شيء من الوقود إلى التمويل.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
