


🏷️ خصم 40%
بدأ الآن، ووفّر 79.60 دولارًا على اشتراكك السنوي.
سنة كاملة مع مركّب+ بـ119.40 دولارًا بدلًا من 199 دولارًا — توفير 79.60 دولارًا.
اشتراك واحد يفتح لك نشرة مركّب ومقالاتها المدفوعة واختياراتنا الشهرية على سبستاك، وأدوات الموقع وتفاصيل المحفظة والتطبيق.
ينتهي العرض يوم 30 نوفمبر 2026 الساعة 11:59 مساءً بتوقيت شيكاغو.
تخيّل شركة برمجيات تبدأ باستخدام «كلود» لمساعدة موظفيها على كتابة البرامج.
تجرّبه مجموعة صغيرة أولًا. فإذا أنجزوا أعمالهم أسرع، توسّع الشركة استخدامه. ثم يدخل في فحص البرامج، وإصلاح الأخطاء، وتنفيذ مهام كانت تحتاج ساعات من العمل.
هذا مثال توضيحي، لكنه يشرح الفرصة أمام أنثروبيك (ANT): أن تصبح أدواتها جزءًا من العمل اليومي الذي تدفع الشركات المال لإنجازه.
ومع تسعير الاكتتاب عند 83 دولارًا للسهم، أصبح بإمكان المستثمر شراء حصة في الشركة المطوّرة لـ«كلود».
لكن بين الإعجاب بالمنتج وشراء السهم خطوة مهمة: أن نفهم كيف تتحول هذه التقنية إلى أرباح، وكم يستحق ذلك المستقبل أن ندفع مقابله.
في هذا المقال، نفحص الشركة بمنهجية مُركّب، ثم نقارن سعر الاكتتاب بقيمتها العادلة ونوضح موقفنا من الشراء.
🧩 1. نموذج العمل: كيف تربح أنثروبيك المال؟
تبيع أنثروبيك الوصول إلى نماذج الذكاء الاصطناعي التي تطوّرها.
بعض العملاء يدفعون اشتراكًا لاستخدام تطبيقات «كلود». وآخرون يربطون النماذج ببرامجهم ويدفعون بحسب كمية الاستخدام.
مثلًا، قد تستخدم شركة «كلود» داخل برنامج لخدمة العملاء. كلما زاد عدد المهام التي ينفّذها، زادت فاتورتها.
وتصل خدمات أنثروبيك أيضًا إلى العملاء عبر منصات مثل «أمازون بيدروك» و«غوغل كلاود». وهذا يساعدها على الوصول إلى مؤسسات تستخدم هذه المنصات أصلًا.
لماذا يدفع العميل؟
لأن الأداة قد تختصر وقتًا، أو تقلّل تكلفة، أو تساعده على تقديم خدمة أفضل.
لكن العميل يحتاج إلى نتيجة واضحة. فإذا دفع مبلغًا إضافيًا ولم يحصل على فائدة تستحقه، يستطيع تقليل الاستخدام أو تجربة بديل.
لهذا نراقب العلاقة بين ثلاثة أمور: فائدة المنتج، والمبلغ الذي يدفعه العميل، وتكلفة تقديم الخدمة.
عندما تتحسن هذه العلاقة، يمكن للنمو أن يصنع أرباحًا. أما زيادة الاستخدام وحدها، فلا تكفي.
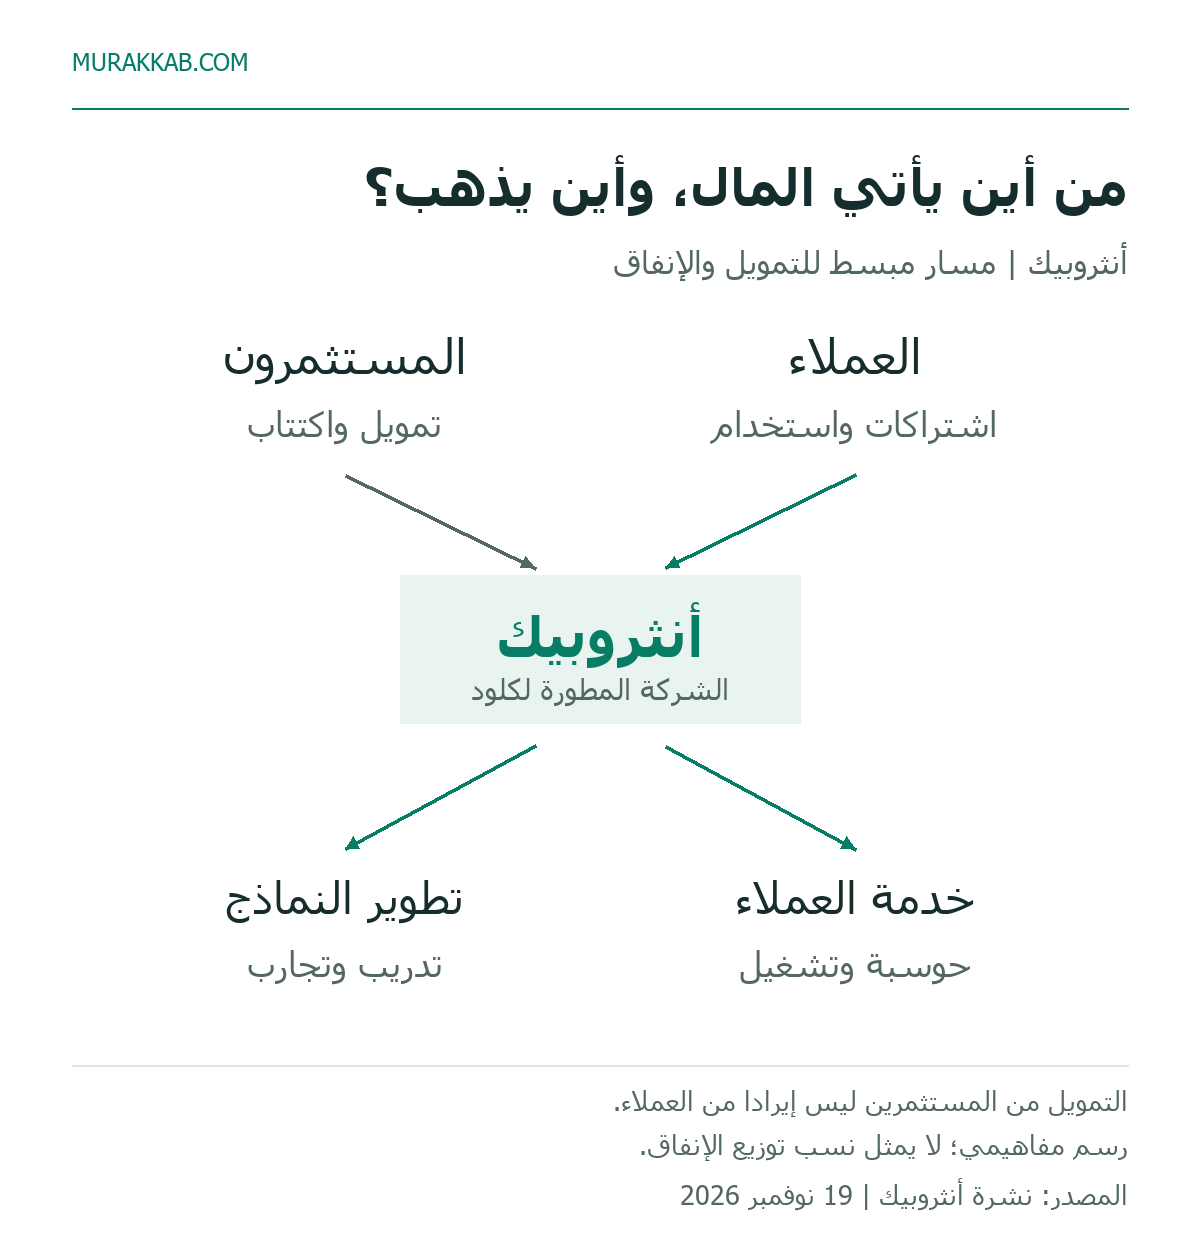
العملاء يولّدون إيرادًا، والمستثمرون يقدّمون تمويلًا؛ والتمويل ليس ربحًا.
🛡️ 2. الحصن الاقتصادي: ما الذي يمنع العميل من الانتقال؟
الحصن الاقتصادي هو الميزة التي تساعد الشركة على الاحتفاظ بعملائها وأرباحها عندما تشتد المنافسة.
بالنسبة إلى أنثروبيك، امتلاك نموذج متقدم اليوم لا يحسم الأمر. فقد يطلق منافس نموذجًا أفضل أو أرخص غدًا.
الحماية الأقوى قد تأتي من ثلاث جهات.
الأولى هي الخبرة المتراكمة في تطوير النماذج. امتلاك المال والرقائق لا يمنح المنافس فورًا خبرة الباحثين، أو نتائج تجاربهم، أو قدرتهم على تحسين الأداء.
الثانية هي تكلفة تقديم الخدمة. تستطيع الشركة الكبيرة توزيع نفقاتها على استخدام أوسع، والتفاوض على شراء الحوسبة بشروط قد يصعب على منافس صغير الحصول عليها.
والثالثة هي دخول «كلود» في طريقة عمل العميل.
تخيّل شركة بنت حوله إجراءات لحماية البيانات، وفحص النتائج، والموافقة على المهام، والتعامل مع الأخطاء. الانتقال إلى نموذج آخر قد يتطلب إعادة اختبار هذه الإجراءات وتدريب الموظفين عليها.
هذه تسمّى «تكاليف الانتقال»: الوقت والمال والمخاطرة التي يتحملها العميل عند تغيير المورّد.لكن هذه الحماية لم تكتمل بعد.
فبحسب تقرير مورنينغستار، أكثر من 80% من إيرادات أنثروبيك مرتبطة بالاستخدام. ويستطيع العملاء تقليل استهلاكهم أو توزيع أعمالهم بين أكثر من نموذج.
ولهذا تمنحها مورنينغستار تصنيف حصن اقتصادي ضيق، وترى أن تكاليف الانتقال ما زالت تتكوّن.
ما نريد رؤيته مع الوقت هو استمرار العملاء، وزيادة اعتمادهم على المنتج، وقدرة أنثروبيك على خدمتهم بربح حتى عندما تتحسن البدائل.
💼 3. الإدارة واستخدام المال: لماذا تحتاج إلى هذا الاكتتاب الضخم؟
بلغ الحجم الإجمالي للطرح العام نحو 81.3 مليار دولار، مع طرح خاص متزامن بقيمة 26 مليار دولار. ويذهب جزء من الطرح العام إلى مساهمين بائعين، كما تُخصم الرسوم والمصاريف؛ لذلك لا يدخل المبلغ الإجمالي كله إلى خزينة الشركة. نشرة الطرح النهائية
لماذا تحتاج أنثروبيك إلى كل هذا المال؟
لأنها تنفق قبل أن تحصل على كامل الإيرادات التي تتوقعها.
تطوير نموذج جديد يحتاج إلى تجارب وتدريب. وتشغيله للعملاء يحتاج إلى رقائق وكهرباء ومراكز بيانات. وتأمين هذه الموارد قد يتطلب التزامات تمتد سنوات.
يشبه الأمر شركة تبني مصنعًا قبل وصول جميع طلبات الشراء.
إذا جاء الطلب كما توقعت، يصبح المصنع مصدر قوة. وإذا بالغت في تقديره، تتحمل تكلفة طاقة لا تستخدمها بالكامل.
الاكتتاب يمنح أنثروبيك قدرة أكبر على تمويل خططها، ويقلّل حاجتها إلى البحث عن تمويل قريب. لكنه لا يثبت أن كل دولار ستنفقه سيحقق عائدًا جيدًا.
وللحوكمة أهمية أيضًا. فأنثروبيك شركة منفعة عامة، وتوازن في قراراتها بين مصالح المساهمين وغرضها العام وأطراف أخرى تتأثر بأعمالها. نشرة الاكتتاب
لذلك نقيس جودة الإدارة بما تنتجه الأموال التي تستثمرها، وبما يصل إلى المساهم بعد الإنفاق وإصدار الأسهم.
💵 4. الربحية والنقد: هل بدأت الشركة تكسب المال؟
الربح هو ما يتبقى من المبيعات بعد خصم المصاريف.
أما النقد، فهو المال الذي دخل وخرج فعلًا. وقد يختلف عن الربح بسبب توقيت تحصيل الفواتير وسدادها، أو وجود مصاريف تُسجّل محاسبيًا من دون دفع نقدي في الفترة نفسها.
في الربع الثالث من 2026، بلغت إيرادات أنثروبيك 17 مليار دولار، أي أكثر من 12 ضعف مستواها قبل عام.
لكن النشاط سجّل هامش خسارة تشغيلية يقارب 3%. ببساطة: مقابل كل 100 دولار من المبيعات، بلغت المصاريف التشغيلية نحو 103 دولارات.
وفي المقابل، عرضت الشركة هامش ربح تشغيلي معدلًا قدره 15%. الملخص المالي الرسمي
كيف يظهر ربح وخسارة في الوقت نفسه؟

لأن الرقم المعدل يستبعد مصاريف، منها التعويض بالأسهم والتبرعات غير النقدية. وهذه البنود لها تكلفة اقتصادية؛ فالتعويض بالأسهم قد يقلّل حصة المساهم. نشرة الاكتتاب
أما صافي الخسارة الفصلية، فبلغ 23.3 مليار دولار، منها 21.9 مليار دولار مصاريف غير نقدية مرتبطة بإعادة تقييم أدوات تمويلية.
لذلك لا يعني هذا الرقم أن الشركة أنفقت 23.3 مليار دولار نقدًا خلال الربع. الملخص المالي الرسمي

الربع الثالث من 2026. الفرق الحسابي المتبقي ليس مقياسًا للنقد المستهلك.
وخلال الأشهر التسعة الأولى من 2026، ولّد التشغيل نحو 6.6 مليارات دولار نقدًا، قبل إنفاق الاستثمار. نشرة الاكتتاب
أما التدفق النقدي الحر، فهو ما يبقى من نقد التشغيل بعد شراء الأصول اللازمة للنشاط، مثل المعدات.
أهميته بسيطة: يبيّن مقدار المال المتبقي بعد تمويل التشغيل والاستثمار في الأصول. وكلما أصبح هذا النقد أكبر وأكثر انتظامًا، زادت قدرة الشركة على تمويل نفسها.
توجد هنا دلائل تحسّن، لكننا نحتاج إلى متابعة استمرارها. نريد أن نرى أن خدمة عدد أكبر من العملاء تترك للشركة مبلغًا أكبر بعد احتساب التكاليف كاملة.
📈 5. النمو وأرباح السهم: أين توجد الفرصة؟
بحسب تقرير مورنينغستار، لدى أنثروبيك قرابة 12 ألف عميل ينفق كل منهم أكثر من 100 ألف دولار سنويًا، وأكثر من 1,900 عميل يتجاوز إنفاقهم مليون دولار.
هذه قاعدة مهمة، لأن النمو لا يتطلب دائمًا العثور على عميل جديد. قد يأتي من استخدام العميل الحالي للأداة في أعمال إضافية.
شركة تبدأ بـ«كلود» لمساعدة المبرمجين، ثم توسّع استخدامه إلى فحص البرامج أو تحليل المستندات أو خدمة العملاء.
وتوجد فرصة أخرى في الشركات التي لم تبدأ الاستخدام على نطاق واسع بعد.
لكن المسافة بين التجربة والاعتماد الكامل قد تكون طويلة. الشركات تحتاج إلى التأكد من دقة النتائج، وحماية معلوماتها، ومعرفة من يتحمل مسؤولية الخطأ.
وتتوقع مورنينغستار نمو الإيرادات بمعدل سنوي مركب يبلغ 47% خلال السنوات الخمس المقبلة. هذا توقع للمحلل، وليس نتيجة مضمونة أو توجيهًا من الإدارة.
وبالنسبة إلى المساهم، نضيف سؤالًا آخر: ما مقدار هذا النمو الذي سيصل إلى السهم الواحد؟
إذا كبرت الشركة، لكن عدد الأسهم ارتفع بسرعة أيضًا، فقد تكون استفادة السهم أقل بكثير من نمو الإيرادات.
لهذا نتابع نمو العملاء والمبيعات إلى جانب التعويض بالأسهم وإصدارات الأسهم الجديدة. نريد أن نرى نموًا يزيد قيمة الحصة التي يملكها المستثمر.
⚠️ 6. المخاطر وقوة الميزانية: هل الكاش كافٍ؟
بلغ النقد والاستثمارات قصيرة الأجل نحو 131.8 مليار دولار في نهاية سبتمبر 2026، قبل الاكتتاب. هذا يمنح الشركة قدرة مهمة على التمويل، لكنه لا يكفي وحده للحكم على أمانها. نشرة الاكتتاب
ففي المقابل، بلغت التزامات الشراء والإيجار المعلنة نحو 900.9 مليار دولار، موزعة على سنوات، منها نحو 70.7 مليار دولار خلال الاثني عشر شهرًا التالية لنهاية سبتمبر. نشرة الاكتتاب
هذه الالتزامات لا تستحق كلها اليوم، ولا تمثل كلها قروضًا مصرفية. لكنها فواتير مستقبلية يجب أخذها بجدية.

الخطر هو أن ترتفع الفواتير بينما يأتي الطلب أضعف من المتوقع.
فالعميل يستطيع تقليل استخدامه بسرعة نسبيًا، بينما قد يصعب على أنثروبيك تقليل التزاماتها بالسرعة نفسها.
وهناك خطر آخر: مورّدو الحوسبة شركاء أساسيون، وبعضهم منافسون أيضًا. وقد تتباين مصالحهم بشأن الأسعار، وتوزيع الأرباح، والنماذج التي يستخدمها العملاء.
كما أن استمرار التقدم التقني ليس مضمونًا. زيادة الإنفاق على التدريب لا تضمن في كل مرة تحسّنًا يستحق أن يدفع العميل مقابله.
السيولة الكبيرة تمنح الشركة وقتًا وقدرة على التنفيذ. لكن الاستدامة تتطلب أن ينتج الإنفاق إيرادات ونقدًا يتناسبان مع حجم الالتزامات.
وهنا نصل إلى السؤال الذي يخص المستثمر مباشرة: كم ندفع مقابل هذه الفرصة، وما المساحة التي يتركها السعر إذا جاءت النتائج أضعف؟
في الجزء الكامل، نعرض قيمة مُركّب العادلة، ونختبر هامش الأمان، ونوضح رأينا النهائي وما قد يغيّره.
كود الخصم: MURAKKABBF40ALL — خصم 40% على الاشتراك السنوي.
