


قدمت بيبسيكو (PEP – PepsiCo) نتائج أفضل قليلًا من توقعات السوق في الربع الثالث CY2026، مع نمو الإيرادات بنسبة 5.6% إلى $25.27 مليار وتجاوز الأرباح المعدلة للسهم التوقعات، لكن الرسالة الأهم لم تكن في أرقام الربع نفسه، بل في خفض الشركة توقعاتها لنمو الأرباح السنوية بصورة واضحة.
بلغت الأرباح المعدلة للسهم $2.34 مقابل توقعات عند $2.29، بينما رفعت الشركة توقعاتها للإيرادات السنوية إلى الطرف الأعلى من النطاق السابق، عند نمو يقارب 6%.
لكن في المقابل، خفضت بيبسيكو توقعاتها لنمو الأرباح الأساسية للسهم في 2026 إلى 2.5%–3% فقط، مقارنة بتوقع سابق عند الطرف الأدنى من نطاق 5%–7%.
المعادلة واضحة: المبيعات ما زالت تنمو، لكن تكلفة تحقيق هذا النمو أصبحت أعلى، والهوامش في أمريكا الشمالية تواجه ضغوطًا تحتاج الإدارة إلى معالجتها.
🔮 نظرة مُركّب: تجاوز الإيرادات والأرباح للتوقعات إيجابي، لكن خفض توقعات نمو الأرباح من نحو 5% سابقًا إلى 2.5%–3% يوضح أن المشكلة لم تعد في قدرة بيبسيكو على بيع المزيد فقط، بل في مقدار الربح الذي تستطيع الاحتفاظ به من كل دولار مبيعات. وهذا يجعل الهوامش والتكاليف محور القصة الاستثمارية خلال الأرباع المقبلة.
📊 الربع الثالث CY2026: الإيرادات والأرباح تتجاوزان التوقعات
حققت بيبسيكو (PEP – PepsiCo) إيرادات بلغت $25.27 مليار في الربع الثالث، بارتفاع 5.6% على أساس سنوي.
وكانت توقعات السوق تدور حول $25 مليار، ما يعني أن الشركة تجاوزت التوقعات بنحو $270 مليون، أو قرابة 1.1%.
وعلى مستوى الربحية، بلغت الأرباح المعدلة للسهم $2.34، مقابل توقعات عند $2.29.
وبذلك تجاوزت الشركة التوقعات بنحو $0.05 للسهم، أو ما يقارب 2.2%.
كما استفادت نتائج الربع من استردادات مرتبطة بالرسوم الجمركية بلغت $178 مليون.
وقال الرئيس التنفيذي رامون لاغوارتا (Ramon Laguarta) إن الشركة تعمل بدرجة عالية من الاستعجال لتحسين أدائها المالي وأدائها في السوق بصورة مستدامة، وخص بالذكر أعمالها في أمريكا الشمالية.
🔮 نظرة مُركّب: الربع نفسه لم يكن ضعيفًا؛ الإيرادات ارتفعت 5.6%، وتجاوزت التوقعات، كما تفوقت الأرباح المعدلة للسهم على الإجماع. المشكلة أن الأداء الحالي لا يكفي لمنع الإدارة من خفض توقعاتها السنوية للربحية، ما يشير إلى ضغوط تتجاوز مجرد ربع واحد.
📉 التوجيهات تكشف المشكلة الحقيقية
تتوقع بيبسيكو الآن أن تأتي إيرادات السنة المالية 2026 عند الطرف الأعلى من نطاقها السابق، بما يعادل نموًا يقارب 6%.
وهذا تطور إيجابي على مستوى المبيعات.
لكن الصورة تنعكس عندما ننتقل إلى الأرباح.
خفضت الشركة توقعاتها لنمو الأرباح الأساسية للسهم (Core EPS) إلى نطاق 2.5%–3%، بعدما كانت تتوقع سابقًا أن تأتي عند الطرف الأدنى من نطاق نمو يبلغ 5%–7%.
أي أن الشركة أصبحت تتوقع نمو الأرباح بنحو نصف المعدل الذي كانت تستهدفه تقريبًا عند الحد الأدنى السابق.
هذه الفجوة بين نمو الإيرادات ونمو الأرباح هي أهم ما في النتائج.
إذا ارتفعت الإيرادات بنحو 6% بينما تنمو الأرباح الأساسية للسهم بين 2.5% و3% فقط، فهذا يعني أن التكاليف والهوامش تستهلك جزءًا مهمًا من النمو الذي تحققه المبيعات.
🔮 نظرة مُركّب: للمستثمر طويل الأجل، نمو الإيرادات وحده لا يكفي. الشركة عالية الجودة يفترض أن تكون قادرة بمرور الوقت على تحويل نمو المبيعات إلى نمو مماثل أو أعلى في الأرباح. انخفاض توقعات Core EPS إلى 2.5%–3% يجعل استعادة الهوامش أولوية أكبر من مجرد زيادة حجم المبيعات.
🇺🇸 أمريكا الشمالية لا تزال مركز المشكلة
ركزت الإدارة بصورة مباشرة على الحاجة إلى استعادة الزخم في أمريكا الشمالية، وهي السوق التي تواجه فيها الشركة واحدة من أصعب معادلاتها التشغيلية.
في وقت سابق من العام، خفضت بيبسيكو بعض الأسعار، في محاولة لتحسين القيمة المقدمة للمستهلك ودعم الطلب.
لكن هذه الخطوة جاءت بتكلفة.
انخفض هامش الربح التشغيلي الأساسي في أمريكا الشمالية بنحو 280 نقطة أساس.
وهذا تراجع كبير في الهامش، ويشرح جزئيًا لماذا لا يتحول نمو الإيرادات الحالي إلى نمو مماثل في الأرباح.
الشركة تحاول الآن إيجاد نقطة توازن بين ثلاثة عناصر: السعر الذي يستطيع المستهلك تحمله، وحجم المبيعات، والهامش الذي تحتاج إليه للحفاظ على الربحية.
🔮 نظرة مُركّب: المشكلة التي تواجه بيبسيكو كلاسيكية لكنها صعبة: إذا رفعت الأسعار أكثر من اللازم قد تتضرر الأحجام، وإذا خفضتها بقوة لتحفيز الطلب فقد تتآكل الهوامش. تراجع الهامش بنحو 280 نقطة أساس يوضح أن استعادة المستهلك عبر السعر ليست مجانية.
💵 بعد خفض الأسعار.. بيبسيكو تستعد لرفعها بنحو 15%
تزداد الصورة تعقيدًا مع إعلان الشركة خططًا لرفع الأسعار خلال العام بنحو 15% لتعويض ارتفاع تكاليف المدخلات.
هذا التحول يأتي بعد أن كانت الشركة قد خفضت الأسعار في وقت سابق من العام، وهو ما ساهم في الضغط على هوامش أمريكا الشمالية.
الآن تجد بيبسيكو نفسها أمام ارتفاع في تكلفة المواد والمدخلات، ما يدفعها إلى إعادة تمرير جزء من هذه التكاليف إلى المستهلك.
لكن رفع الأسعار بنسبة 15% يحمل مخاطرة واضحة: المستهلك الذي أصبح أكثر حساسية للسعر قد يخفض الكميات التي يشتريها أو يتحول إلى بدائل أرخص.
ولهذا فإن قدرة العلامات التجارية مثل Pepsi وLay’s وDoritos وGatorade على الحفاظ على الطلب ستكون اختبارًا مهمًا لقوة التسعير.
🔮 نظرة مُركّب: رفع الأسعار 15% يمكن أن يساعد الهوامش حسابيًا، لكنه لا يضمن زيادة الأرباح إذا جاءت الاستجابة في صورة انخفاض كبير في الأحجام. نجاح الخطة يعتمد على قوة العلامات التجارية ومرونة الطلب، وليس على السعر وحده.
🥔 الابتكار يصبح جزءًا من خطة استعادة المستهلك
لا تعتمد الشركة على الأسعار وخفض التكاليف فقط.
قالت بيبسيكو إنها بدأت ترى نتائج من الابتكار في مجموعة من المجالات تشمل التحكم في أحجام الحصص (Portion Control)، والعبوات المتعددة (Multipacks)، والمنتجات الغنية بالبروتين والألياف، والمكونات الأبسط.
ومن المنتجات التي أشارت الشركة إلى أدائها القوي NKD وDoritos Protein وLay’s Baked with Olive Oil.
الفكرة هي الاستجابة للتغير في تفضيلات المستهلك، الذي أصبح أكثر اهتمامًا بالبروتين والمكونات والكمية والسعر والقيمة الغذائية.
وفي المشروبات، ساهمت منتجات Gatorade منخفضة السكر وPepsi Treats الخالية من السكر في دعم الأداء.
هذا مهم لأن النمو المستدام في شركات المنتجات الاستهلاكية لا يمكن أن يأتي من رفع الأسعار إلى ما لا نهاية.
في النهاية، تحتاج الشركة إلى منتجات جديدة تستطيع توليد طلب إضافي وتحسين مزيج المبيعات.
🔮 نظرة مُركّب: الابتكار هنا ليس مجرد إطلاق نكهات جديدة. بيبسيكو تحاول إعادة تصميم جزء من محفظتها بما يتوافق مع مستهلك يريد كميات أكثر مرونة، وسكرًا أقل، وبروتينًا وأليافًا أكثر، ومكونات أبسط. نجاح هذه المنتجات قد يمنح الشركة نموًا أفضل جودة من الاعتماد المستمر على التسعير.
🍟 استراتيجية أحجام العبوات قد تكون أكثر أهمية مما تبدو
التركيز على Portion Control وMultipacks له جانب اقتصادي أيضًا.
بدلًا من خفض السعر الاسمي للمنتج بالكامل، يمكن للشركة تعديل حجم العبوة أو تقديم مجموعة من الأحجام والأسعار المختلفة، بما يسمح للمستهلك بالعثور على نقطة سعر تناسب ميزانيته.
هذه الاستراتيجية يمكن أن تساعد بيبسيكو في التعامل مع المستهلك الحساس للسعر دون التضحية بالهامش بالدرجة نفسها التي قد تنتج عن تخفيضات واسعة للأسعار.
كما أن المنتجات ذات القيمة المضافة، مثل Doritos Protein أو المنتجات المصنوعة بمكونات مختلفة، يمكن أن تسمح للشركة بالحفاظ على تسعير أعلى إذا رأى المستهلك قيمة إضافية حقيقية.
🔮 نظرة مُركّب: أفضل حل لمشكلة التسعير ليس دائمًا “سعر أقل” أو “سعر أعلى”. إدارة حجم العبوة ومزيج المنتجات يمكن أن تمنح بيبسيكو مساحة أكبر لحماية الهوامش مع الحفاظ على نقاط دخول مناسبة للمستهلك.
✂️ جولة جديدة من خفض التكاليف قادمة
إلى جانب رفع الأسعار والابتكار، تستعد بيبسيكو لاتخاذ إجراءات إضافية لخفض التكاليف قبل نهاية العام.
وقال رامون لاغوارتا (Ramon Laguarta) إن الشركة تعمل على تحديد إجراءات إضافية لخفض التكاليف الهيكلية، وسيبدأ تنفيذها خلال الأشهر المقبلة.
وتهدف هذه الإجراءات إلى تمويل استثمارات تساعد على تسريع نمو الإيرادات العضوية (Organic Revenue Growth)، وفي الوقت نفسه تخفيف أثر تضخم تكاليف المدخلات.
وهذه نقطة مهمة؛ لأن الشركة لا تتحدث عن خفض التكاليف بهدف رفع الأرباح قصير الأجل فقط، بل تريد إعادة توجيه جزء من الوفورات إلى الاستثمار في النمو.
إذا نجحت، يمكن أن تحقق معادلة أفضل: هيكل تكلفة أخف، مع الحفاظ على الاستثمار في التسويق والابتكار وتطوير المنتجات.
أما إذا لم تكن الوفورات كافية لتعويض تضخم المدخلات، فقد تستمر ضغوط الهوامش.
🔮 نظرة مُركّب: خفض التكاليف يصبح أكثر أهمية بعد خفض توقعات نمو الأرباح. السوق سيبحث عن وفورات حقيقية ومستدامة، لا مجرد إجراءات مؤقتة. وكل دولار تستطيع الشركة توفيره هيكليًا دون الإضرار بالعلامات التجارية يمكن أن يساعدها على إعادة بناء الهامش الذي فقدته في أمريكا الشمالية.
🧾 استردادات الرسوم تضيف 178 مليون دولار
تضمنت نتائج الربع الثالث استفادة من استردادات مرتبطة بالرسوم الجمركية بقيمة $178 مليون.
الرقم ليس ضئيلًا، ولذلك يجب أخذه في الاعتبار عند تقييم جودة الربحية الفصلية.
فالإيرادات التشغيلية الأساسية واستردادات الرسوم ليستا الشيء نفسه من حيث الاستدامة.
إذا كان جزء من دعم الأرباح في الربع ناتجًا عن عنصر غير متكرر أو أقل قابلية للتكرار، فإن المستثمر يحتاج إلى النظر لما وراء رقم EPS الرئيسي لفهم الاتجاه الأساسي للهوامش.
وهذا يصبح أكثر أهمية عندما تخفض الشركة في الوقت نفسه توقعاتها السنوية لنمو الأرباح.
🔮 نظرة مُركّب: تجاوز EPS للتوقعات إيجابي، لكن وجود $178 مليون من استردادات الرسوم يجعل جودة الأرباح أهم من مجرد مقارنة $2.34 مع $2.29. التوجيه السنوي المخفض يقدم إشارة أوضح إلى الحالة الأساسية للربحية من مفاجأة فصلية صغيرة.
📈 السهم يرتفع قبل الافتتاح رغم خفض توقعات الأرباح
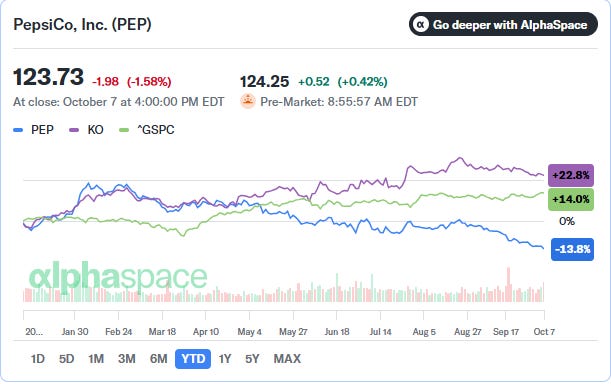
تفاعل المستثمرون مبدئيًا بصورة إيجابية مع النتائج، إذ ارتفع سهم بيبسيكو (PEP – PepsiCo) بنحو 1% في تداولات ما قبل افتتاح السوق.
وفي لقطة لاحقة، وصل السهم إلى نحو $125.86، مرتفعًا 1.72% في تداولات ما قبل السوق، بعدما أغلق الجلسة السابقة عند $123.73 منخفضًا 1.58%.
رد الفعل يعكس على الأرجح مزيجًا من تجاوز نتائج الربع للتوقعات ورفع توقعات نمو الإيرادات إلى الطرف الأعلى من النطاق.
لكن خفض توقعات الأرباح يجعل استمرار أي ارتفاع في السهم مرتبطًا بقدرة الإدارة على إظهار أن ضغوط الهامش بلغت ذروتها أو اقتربت منها.
🔮 نظرة مُركّب: السوق تقبل خفض التوجيهات بصورة أفضل عندما تستطيع الإدارة إقناع المستثمرين بأن المشكلة مؤقتة وأن خطة الإصلاح واضحة. لذلك ستكون حركة السهم في الأرباع المقبلة مرتبطة بما يحدث لهوامش أمريكا الشمالية أكثر من تجاوز EPS للتوقعات بـ**$0.05** في هذا الربع.
⚠️ أين تكمن المخاطر؟
أكبر خطر أمام بيبسيكو هو ضعف مرونة المستهلك أمام الأسعار الجديدة.
رفع الأسعار بنحو 15% في بيئة أصبحت فيها القدرة الشرائية أكثر حساسية قد يضغط على أحجام المبيعات، خصوصًا إذا كانت هناك بدائل أرخص.
الخطر الثاني هو استمرار تضخم تكاليف المدخلات بوتيرة أعلى من قدرة الشركة على رفع الأسعار أو خفض النفقات.
أما الخطر الثالث فهو أن يستغرق إصلاح أعمال أمريكا الشمالية وقتًا أطول من المتوقع، خصوصًا بعد انخفاض الهامش الأساسي بنحو 280 نقطة أساس.
وأخيرًا، إذا احتاجت الشركة إلى إنفاق جزء كبير من الوفورات الجديدة على التسويق والابتكار لاستعادة النمو، فقد يتأخر انعكاس برنامج خفض التكاليف على الأرباح.
🔮 نظرة مُركّب: القضية الأساسية ليست ما إذا كانت بيبسيكو تستطيع زيادة المبيعات، بل ما إذا كانت تستطيع تحقيق التوازن بين السعر والحجم والهامش. إذا تحسن واحد منها على حساب الاثنين الآخرين، ستظل جودة النمو محدودة.
🔭 النظرة المستقبلية
المرحلة المقبلة ستكون اختبارًا لاستراتيجية متعددة المحاور لدى بيبسيكو (PEP – PepsiCo).
الشركة تستهدف نمو الإيرادات السنوية بنحو 6%، لكنها تتوقع الآن نمو الأرباح الأساسية للسهم بين 2.5% و3% فقط.
لإغلاق هذه الفجوة مستقبلًا، تحتاج إلى نجاح عدة عوامل في الوقت نفسه.
رفع الأسعار يجب أن يعوض تضخم المدخلات دون إحداث تراجع كبير في أحجام المبيعات. المنتجات الجديدة يجب أن تحافظ على الزخم وتلائم تغير تفضيلات المستهلك. وبرنامج خفض التكاليف يجب أن يولد وفورات كافية لإعادة بناء الهوامش وتمويل الاستثمار في النمو.
وسيكون هامش أمريكا الشمالية أحد أهم المؤشرات التي ينبغي مراقبتها في الأرباع المقبلة.
إذا بدأ التراجع البالغ 280 نقطة أساس في الانعكاس، مع بقاء نمو الإيرادات قريبًا من 6%، فقد تبدأ جودة الأرباح في التحسن مجددًا.
أما إذا استمرت الإيرادات في النمو بينما بقيت الأرباح خلفها، فسيكون ذلك دليلًا على أن إصلاح الأعمال الأمريكية لا يزال يحتاج إلى وقت أطول.
🧾 خلاصة مُركّب: المبيعات ليست مشكلة بيبسيكو.. الهوامش هي الاختبار الحقيقي
قدمت بيبسيكو (PEP – PepsiCo) ربعًا أفضل قليلًا من توقعات السوق: الإيرادات ارتفعت 5.6% إلى $25.27 مليار، متجاوزة التوقعات بنحو $270 مليون، والأرباح المعدلة للسهم بلغت $2.34 مقابل $2.29 متوقعة.
كما تتوقع الشركة الآن نمو الإيرادات السنوية بنحو 6%.
لكن خلف هذه الأرقام الإيجابية توجد إشارة أكثر حذرًا: خفض توقعات نمو الأرباح الأساسية للسهم إلى 2.5%–3% من الطرف الأدنى لنطاق سابق بلغ 5%–7%.
وفي أمريكا الشمالية، أدى خفض الأسعار سابقًا إلى تراجع الهامش التشغيلي الأساسي بنحو 280 نقطة أساس، بينما تستعد الشركة الآن لرفع الأسعار بنحو 15% لمواجهة ارتفاع تكاليف المدخلات.
وبالتوازي، تتحرك الإدارة لخفض التكاليف والاستثمار في منتجات تتماشى مع تغير تفضيلات المستهلك، من البروتين والألياف والمكونات الأبسط إلى المشروبات منخفضة أو عديمة السكر.
لذلك لا تبدو المشكلة الأساسية في قدرة بيبسيكو على تحقيق المبيعات.
السؤال الحقيقي هو: هل تستطيع الشركة استعادة قوة التسعير وهوامش أمريكا الشمالية دون التضحية بحجم الطلب؟
الإجابة عن هذا السؤال، وليس مجرد تجاوز توقعات ربع واحد، هي ما سيحدد جودة قصة بيبسيكو خلال المرحلة المقبلة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
