


تبدو الفجوة بين الأسهم الأمريكية والأوروبية كبيرة عند النظر إلى المؤشرات الرئيسية. لكن بمجرد إزالة الشركات المرتبطة بطفرة الذكاء الاصطناعي (AI – Artificial Intelligence)، تتغير الصورة بصورة لافتة.
ارتفع S&P 500 (SPX – S&P 500) بنحو 13.5% منذ بداية 2026، وأضافت الشركات المدرجة فيه قرابة 9 تريليونات دولار إلى قيمتها السوقية، مستفيدة بدرجة كبيرة من الصعود القوي لقطاع التكنولوجيا، حتى مع ضعف قطاعات أخرى.
لكن مؤشرًا يمثل ما يمكن تسميته بـ”الاقتصاد القديم” (Old Economy)، ويستبعد الأسهم المرتبطة بالذكاء الاصطناعي، ارتفع بنحو 5.5% فقط منذ بداية العام.
في المقابل، ارتفع ستوكس أوروبا 600 (STOXX – STOXX Europe 600)، الذي يتتبع 600 شركة أوروبية كبرى، بنحو 5.6% خلال الفترة نفسها.
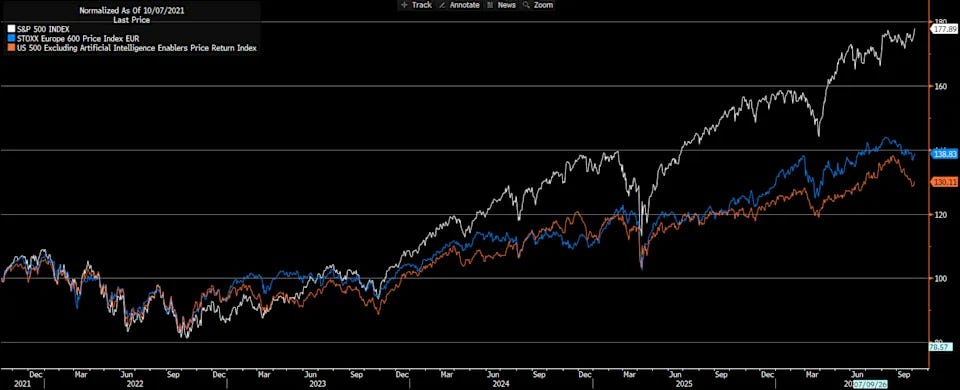
بمعنى آخر، بعد استبعاد طفرة الذكاء الاصطناعي، لم يعد السوق الأمريكي متفوقًا على أوروبا، بل أصبح متخلفًا عنها بفارق طفيف.
هذه المقارنة تكشف حقيقة مهمة: الذكاء الاصطناعي لم يصنع التفوق الاقتصادي الأمريكي من الصفر، لكنه أصبح قوة ضخمة توسع الفجوة بين الولايات المتحدة وأوروبا.
🔮 نظرة مُركّب: صعود S&P 500 بنسبة 13.5% مقابل نحو 5.5% فقط للأسهم الأمريكية غير المرتبطة بالذكاء الاصطناعي يكشف مدى اعتماد جزء كبير من تفوق السوق الأمريكي على مجموعة محددة من الشركات والإنفاق المرتبط بـAI. وهذه قوة طالما استمرت الأرباح والاستثمارات، لكنها تعني أيضًا أن أي تباطؤ في دورة الإنفاق على الذكاء الاصطناعي قد تكون له آثار أوسع بكثير من قطاع التكنولوجيا وحده.
🇺🇸 الذكاء الاصطناعي يوسع فجوة موجودة أصلًا
لا يعني ذلك أن الولايات المتحدة لم تكن متفوقة على أوروبا قبل ظهور طفرة الذكاء الاصطناعي الحالية.
كان السوق الأمريكي يتفوق بالفعل قبل إطلاق ChatGPT من أوبن إيه آي (OpenAI) في نوفمبر 2022، وقبل الانفجار الحالي في الإنفاق الرأسمالي على مراكز البيانات والبنية التحتية للحوسبة.
فالاقتصاد الأمريكي أكثر ديناميكية لأسباب عديدة تشمل التركيبة السكانية، والسياسة المالية، وعمق أسواق رأس المال، وتوافر الطاقة المحلية الرخيصة نسبيًا، إلى جانب وجود قطاع شركات ضخم يتمتع بقدرات مالية كبيرة.
لكن ما تغير بعد 2022 هو أن موجة الإنفاق الرأسمالي المرتبطة بالذكاء الاصطناعي تركزت بصورة غير متناسبة داخل الولايات المتحدة.
الأموال تتدفق إلى مراكز البيانات والرقائق والبنية التحتية والحوسبة والشركات الأمريكية، وبالتالي يستفيد المستثمر الأمريكي بصورة أكبر من الأرباح والقيمة السوقية الناتجة عن هذه الدورة.
الذكاء الاصطناعي، إذن، لم ينشئ الميزة الأمريكية، لكنه يضاعف تأثيرها.
🔮 نظرة مُركّب: الفرق مهم للمستثمر. إذا كان التفوق الأمريكي قائمًا بالكامل على الذكاء الاصطناعي، فإن تراجع هذه الدورة قد يقلب الصورة جذريًا. لكن وجود مزايا هيكلية أمريكية سابقة لـAI يعني أن السيناريو أكثر تعقيدًا: الذكاء الاصطناعي يعمل حاليًا كمسرّع لتفوق موجود أصلًا، وليس كمصدره الوحيد.
💰 أكثر من تريليون دولار تتجه إلى الذكاء الاصطناعي
من المتوقع أن تتجاوز الاستثمارات العالمية في الذكاء الاصطناعي 1 تريليون دولار خلال 2026، مع توقعات بارتفاعها إلى نحو 1.4 تريليون دولار في 2027.
لكن توزيع هذه الاستثمارات هو الجزء الأكثر أهمية.
فالاستثمار المادي المباشر، مثل بناء مراكز البيانات (Data Centers) والبنية التحتية اللازمة لتشغيل أنظمة الذكاء الاصطناعي، يتركز بصورة كبيرة في أمريكا الشمالية.
تستحوذ الولايات المتحدة وكندا على نحو 60% من إضافات الطاقة الاستيعابية الجديدة لمراكز البيانات خلال 2026، مقارنة بحصة أوروبية تبلغ نحو 10% فقط.
والفارق يصبح أكبر عند النظر إلى القدرة الحاسوبية الموجودة بالفعل.
تستضيف الولايات المتحدة نحو ثلاثة أرباع القدرة الحاسوبية العالمية، بينما تستضيف منطقة اليورو نحو 5% فقط.
هذا يعني أن الولايات المتحدة لا تستفيد فقط من ارتفاع أسعار أسهم شركات التكنولوجيا، بل تستحوذ على جزء كبير من الإنفاق الحقيقي والأصول والبنية التحتية والأرباح المرتبطة بهذه الدورة الاستثمارية.
🔮 نظرة مُركّب: الفارق بين 60% من إضافات مراكز البيانات في الولايات المتحدة وكندا مقابل نحو 10% في أوروبا يوضح لماذا لا ينبغي النظر إلى طفرة AI كقصة بورصة فقط. البنية التحتية التي تُبنى اليوم قد تحدد أين تتركز القدرة الحاسوبية والأرباح والاستثمارات خلال السنوات المقبلة.
🏦 لماذا يصعب على أوروبا مجاراة الولايات المتحدة؟
المشكلة الأوروبية لا تقتصر على نقص شركات التكنولوجيا العملاقة.
يرى الاقتصاديان جيمس إيغيلهوف (James Egelhof) وأندرو هاسبي (Andrew Husby) أن أسواق رأس المال الأوروبية أصغر وأكثر تجزؤًا، بينما يعتمد تمويل الشركات بدرجة أكبر على البنوك.
وهذا الهيكل يمكن أن يصب في مصلحة الشركات القائمة بالفعل، بدل تسريع نمو الشركات الجديدة.
كما أن التجزؤ التنظيمي وتعدد الأسواق يمكن أن يبطئا انتشار التقنيات الجديدة بين الاقتصادات الأوروبية المختلفة.
وحتى في أكثر السيناريوهات تفاؤلًا، يرى الاقتصاديان أن نتائج منطقة اليورو تظل أقل من الولايات المتحدة.
وهنا تظهر إحدى أهم نقاط القوة الأمريكية: الشركات القادرة على إنفاق عشرات المليارات على البنية التحتية الجديدة تستطيع الوصول إلى أسواق رأسمالية ضخمة وتمويل مشاريعها بسرعة وعلى نطاق يصعب تكراره في أوروبا.
🔮 نظرة مُركّب: امتلاك التكنولوجيا وحده لا يكفي. الفائز في دورة AI يحتاج أيضًا إلى رأس المال والطاقة والبنية التحتية والقدرة على تحويل الابتكار إلى استثمارات تجارية واسعة. الفارق بين أمريكا وأوروبا في هذه العناصر يساعد في تفسير سبب وصول جزء أكبر من مكاسب الذكاء الاصطناعي إلى الشركات والأسواق الأمريكية.
🇪🇺 أوروبا ليست خارج طفرة الذكاء الاصطناعي
رغم كل ذلك، من الخطأ القول إن الاقتصاد الأوروبي يقف متفرجًا.
بقيادة ألمانيا، يشهد التصنيع في منطقة اليورو أقوى موجة نمو له منذ أكثر من 4 سنوات، مع مساهمة الإنفاق المرتبط بالذكاء الاصطناعي والدفاع في هذا التحسن.
ومن المتوقع أن تخصص شركات منطقة اليورو نحو 10% من استثماراتها للذكاء الاصطناعي خلال 2026.
كما شكّل الاقتراض المرتبط بالذكاء الاصطناعي نحو 25% من نمو الائتمان المقدم للشركات خلال الربع الأول.
وحتى توقعات الأرباح بدأت تتغير.
فقد ارتفع التغير المتوقع في الأرباح بين 2025 و2026 من نحو 3 مليارات يورو في نهاية 2022 إلى نحو 15 مليار يورو حاليًا.
ويشير هذا التحول إلى أن الأخبار المرتبطة باستثمارات الذكاء الاصطناعي أضافت قرابة 12 مليار يورو إلى توقعات نمو الأرباح.
ومن المتوقع أن تضيف استثمارات الذكاء الاصطناعي نحو 0.1 نقطة مئوية إلى نمو الناتج المحلي الإجمالي الأوروبي خلال 2026.
وقالت رئيسة البنك المركزي الأوروبي (ECB – European Central Bank)، كريستين لاغارد (Christine Lagarde)، إن أوروبا تتعرض عادةً للانتقاد في التكنولوجيا باعتبارها جيدة في إدارة وتنظيم مجتمع صناعي متقدم، لكنها أضعف في استخدام الأدوات الرقمية الجديدة، إلا أنها ترى أن الصورة مع الذكاء الاصطناعي بدأت تختلف وأن الأمور تتحرك بالفعل.
🔮 نظرة مُركّب: أوروبا ليست غائبة عن دورة الذكاء الاصطناعي، لكن الفارق يكمن في حجم الاستفادة المباشرة. ارتفاع الاستثمار والائتمان والأرباح الأوروبية مهم، إلا أنه ما يزال أصغر بكثير من دورة بناء البنية التحتية الأمريكية.
💵 أوروبا تمتلك ميزة لا تبدو واضحة في المؤشرات
هناك جانب آخر للقصة يصب في مصلحة أوروبا: التدفقات النقدية والتقييمات.
يبلغ متوسط عائد التدفق النقدي الحر (Free Cash Flow Yield) للأسهم الأوروبية نحو 5.5%.
في الولايات المتحدة، يبلغ المتوسط نحو 3.5% فقط.
أما أكبر 10 شركات أمريكية، فيبلغ متوسط عائد التدفق النقدي الحر لديها نحو 2% فقط.
ويرتبط جزء متزايد من هذا الفارق بالإنفاق النقدي الضخم الذي تقوم به الشركات الأمريكية الكبرى على مراكز البيانات والرقائق والطاقة والبنية التحتية للذكاء الاصطناعي.
بمعنى آخر، السوق الأمريكي يحصل على نمو أعلى، لكنه يدفع مقابله إنفاقًا رأسماليًا ضخمًا وتقييمات أعلى.
كما تبدو المشاركة في الصعود أكثر استقرارًا في أوروبا.
فالسهم الأوروبي الوسيط تفوق على السهم الأمريكي الوسيط خلال 2026، حتى وإن كانت المؤشرات الأمريكية الرئيسية تبدو أقوى بكثير.
وهذا يتوافق مع المقارنة الأساسية: إزالة أسهم الذكاء الاصطناعي تقلص تقريبًا كامل الفارق بين السوقين.
🔮 نظرة مُركّب: أوروبا تقدم للمستثمر معادلة مختلفة: نمو أقل، لكن Free Cash Flow Yield أعلى واتساع أفضل نسبيًا في أداء الأسهم. الولايات المتحدة، في المقابل، تقدم نموًا أعلى مرتبطًا بالتكنولوجيا، لكن مع تقييمات أكثر اعتمادًا على نجاح استثمارات ضخمة لم تظهر جميع عوائدها بعد.
⚠️ المشكلة الأوروبية.. جزء كبير من المكاسب يأتي من الخارج
رغم تحسن الصورة، فإن أكثر من نصف دفعة النمو الأوروبية المتوقعة من الذكاء الاصطناعي تأتي من تأثيرات غير مباشرة (Spillover) ناتجة عن استثمارات تتم خارج أوروبا.
وهذه نقطة ضعف مهمة.
فأوروبا تستفيد من الطلب والصادرات والائتمان والاستثمار، لكنها لا تستحوذ على النسبة نفسها من الإنفاق المباشر أو القدرة الحاسوبية.
وفوق ذلك، تواجه القارة مجموعة من الضغوط الاقتصادية.
من المتوقع أن يسجل الناتج المحلي الإجمالي لمنطقة اليورو نموًا بنحو 0.2% فقط خلال الربع الثالث مقارنة بالربع السابق.
وفي ألمانيا، هبطت طلبات التصنيع بنسبة 10.6% على أساس شهري خلال أغسطس.
وفي فرنسا، تراجع الإنتاج الصناعي باستثناء قطاع البناء بنسبة 0.8% منذ بداية الربع.
وهذه الأرقام تضع حدودًا لما تستطيع طفرة الذكاء الاصطناعي فعله في المدى القصير.
🔮 نظرة مُركّب: استفادة أوروبا من AI حقيقية، لكنها حتى الآن أقرب إلى الاستفادة من موجة عالمية تقودها استثمارات خارجية، وليس إلى قيادة الموجة نفسها. وهذا فارق جوهري لأن الجهة التي تمتلك البنية التحتية ورأس المال غالبًا ما تستحوذ على الجزء الأكبر من القيمة طويلة الأجل.
🔥 الطاقة تعيد التضخم إلى الواجهة الأوروبية
تواجه أوروبا كذلك مشكلة مألوفة: الطاقة.
أدت أزمة الطاقة التي أشعلتها الحرب في إيران إلى ارتفاع التضخم بصورة واضحة في منطقة اليورو.
وخلال سبتمبر، تجاوزت قراءات التضخم الشهرية توقعات الاقتصاديين في أكبر 4 اقتصادات بمنطقة اليورو:
ألمانيا، وفرنسا، وإيطاليا، وإسبانيا.
وهذا يضع البنك المركزي الأوروبي أمام معادلة صعبة.
الاقتصاد لا ينمو بسرعة كبيرة، لكن ضغوط الأسعار عادت للارتفاع بفعل الطاقة.
أي أن أوروبا تواجه في الوقت نفسه نموًا ضعيفًا نسبيًا وتضخمًا أكثر صعوبة.
🔮 نظرة مُركّب: ارتفاع أسعار الطاقة يمثل نقطة ضعف أوروبية أكبر من الولايات المتحدة بسبب اختلاف هيكل الطاقة بين الاقتصادين. وإذا استمرت الصدمة، فقد تقل قدرة أوروبا على تحويل مكاسب الإنتاجية المحتملة من AI إلى نمو اقتصادي حقيقي.
🇫🇷 أزمة فرنسا تعيد مخاطر العدوى إلى الأسواق
يضاف إلى ذلك التوتر المالي والسياسي في فرنسا قبل الانتخابات الرئاسية المقررة في 2027.
وقد عادت مخاوف ما يعرف بـالعدوى (Contagion) إلى النقاش مع تقييم المستثمرين لاحتمال انتقال الضغوط الفرنسية إلى أسواق سندات أوروبية أخرى.
وارتفع الفارق بين عوائد السندات الفرنسية والألمانية إلى أعلى مستوى منذ أزمة الديون السيادية الأوروبية في 2012.
وبدأت تظهر مؤشرات على انتقال جزء من الضغط إلى أسواق سندات أوروبية أخرى.
هذه التطورات تأتي في وقت تحتاج فيه أوروبا إلى تمويل المزيد من الاستثمار في التكنولوجيا والطاقة والدفاع والبنية التحتية.
🔮 نظرة مُركّب: مشكلة أوروبا ليست في نقص الفرص الاستثمارية، بل في أن دورة الاستثمار الجديدة تأتي بالتزامن مع ضغوط مالية وسياسية وطاقة مرتفعة. ارتفاع علاوة المخاطر السيادية يمكن أن يجعل تمويل التحول التكنولوجي أكثر تكلفة في الوقت الذي تحتاج فيه القارة إلى تسريعه.
💳 شركات التكنولوجيا الأمريكية تبدأ باستخدام المدخرات الأوروبية
المفارقة أن أوروبا قد تساعد في تمويل طفرة الذكاء الاصطناعي الأمريكية نفسها.
أصدرت شركات الحوسبة والتكنولوجيا الأمريكية العملاقة، ومنها ميتا (META – Meta Platforms)، ومايكروسوفت (MSFT – Microsoft)، وأمازون (AMZN – Amazon)، وألفابت (GOOG/GOOGL – Alphabet)، وأوراكل (ORCL – Oracle)، وسبيس إكس (SPCX – SpaceX)، ديونًا بمئات المليارات من الدولارات لتمويل إنفاقها الرأسمالي.
ولا توجد حتى الآن أدلة واضحة على أن الإصدارات الأمريكية بدأت تزاحم الشركات الأوروبية بصورة مباشرة خارج أسواق التمويل.
لكن الشركات الأمريكية العملاقة أصبحت تمثل نحو 10% من إصدارات سندات اليورو الجديدة للشركات غير المالية.
وهذا يعني عمليًا أن جزءًا من المدخرات ورأس المال الأوروبي يستخدم في تمويل بناء بنية تحتية تكنولوجية تتمركز بدرجة كبيرة في الولايات المتحدة.
ولخصت كريستين لاغارد هذه المفارقة بقولها إن أوروبا ستدفع مقابل هذه الطفرة سواء حصلت على نصيب مماثل من نموها أم لا.
🔮 نظرة مُركّب: هذه واحدة من أهم نقاط التقرير للمستثمر طويل الأجل. الولايات المتحدة لا تستقطب فقط الاستثمارات المباشرة في AI، بل تستطيع شركاتها الوصول إلى المدخرات العالمية لتمويلها. إذا استمر ذلك، فقد تتحول قوة أسواق رأس المال الأمريكية نفسها إلى ميزة تنافسية إضافية في سباق الذكاء الاصطناعي.
🧠 أوروبا تستفيد.. لكن أمريكا تستحوذ على الجزء الأكبر
الصورة النهائية ليست أن أوروبا “فقدت” طفرة الذكاء الاصطناعي بالكامل.
أوروبا تحصل بالفعل على استثمارات جديدة، ونمو في الائتمان، وزيادة في الصادرات، وتحسن في توقعات الأرباح.
لكن جزءًا كبيرًا من هذه المكاسب يأتي بصورة غير مباشرة.
الولايات المتحدة تمتلك قدرة حاسوبية أكبر، وإنفاقًا رأسماليًا مباشرًا أعلى، وأسواق رأس مال أعمق، وشركات تكنولوجية ضخمة قادرة على جمع مئات المليارات وتمويل البنية التحتية بسرعة.
لذلك فإن الفارق ليس بين اقتصاد يستخدم الذكاء الاصطناعي وآخر لا يستخدمه.
إنه فرق بين اقتصاد يقود بناء البنية التحتية للذكاء الاصطناعي واقتصاد يستفيد جزئيًا من انتشارها.
🔮 نظرة مُركّب: لهذا السبب قد تكون مقارنة 13.5% لـS&P 500 مع 5.6% لـSTOXX 600 مضللة إذا استُخدمت وحدها للحكم على قوة الشركات الأمريكية عمومًا. عندما نستبعد مجمع AI، تنخفض مكاسب الأسهم الأمريكية إلى 5.5%، أي أقل قليلًا من أوروبا. التفوق الاستثنائي إذن يتركز بدرجة كبيرة في الجزء الذي يقود دورة الذكاء الاصطناعي.
⚡ هل تستطيع أوروبا قلب المعادلة؟
الفارق الحالي ليس بالضرورة دائمًا.
يرى اقتصاديون أن الذكاء الاصطناعي قد يساعد أوروبا نفسها على إزالة بعض العقبات التي تحد من نموها.
فالقدرة الفريدة للتكنولوجيا على تحسين الوصول إلى المعلومات وتوحيد العمليات يمكن أن تقلل بعض آثار التجزؤ بين الاقتصادات والأسواق الأوروبية.
وبذلك قد تساعد AI على معالجة واحدة من نقاط الضعف الأوروبية نفسها: وجود سوق كبيرة لكنها أقل تكاملًا من الولايات المتحدة.
وقد تساعد مكاسب الإنتاجية الناتجة عن الذكاء الاصطناعي أيضًا في تعويض جزء من الصدمات السلبية المرتبطة بالسياسة الجمركية الأمريكية والحرب في إيران.
هناك تشبيه تاريخي مهم هنا.
مثلما لم تكن ثورة الكهرباء في القرنين 19 و20 مجرد قصة عن الشركات التي صنعت المعدات الكهربائية، قد لا تقتصر قيمة الذكاء الاصطناعي مستقبلًا على الشركات التي تبني النماذج ومراكز البيانات والرقائق.
إذا انتشرت التكنولوجيا إلى الصناعات التقليدية، فقد تستفيد الشركات الأوروبية في التصنيع والصناعة والخدمات حتى لو لم تكن أوروبا موطن الجزء الأكبر من البنية التحتية الحاسوبية العالمية.
🔮 نظرة مُركّب: السؤال طويل الأجل ليس فقط من يبني الذكاء الاصطناعي، بل من يستخدمه بأفضل صورة. الولايات المتحدة تتقدم بوضوح في مرحلة الاستثمار والبنية التحتية، لكن المرحلة التالية قد تعتمد بصورة أكبر على الإنتاجية والتطبيق، وهنا يمكن أن تحصل الشركات الأوروبية التقليدية على فرصة أكبر للمشاركة.
🔭 النظرة المستقبلية
المقارنة بين الولايات المتحدة وأوروبا تكشف سوقين مختلفين أكثر مما تكشف فائزًا وخاسرًا بسيطين.
الولايات المتحدة تمتلك اليوم أكبر شركات التكنولوجيا، وأسواق رأس المال الأعمق، ونحو 75% من القدرة الحاسوبية العالمية، بينما تستحوذ الولايات المتحدة وكندا على نحو 60% من إضافات مراكز البيانات الجديدة خلال 2026.
وفي المقابل، تبلغ حصة أوروبا من الإضافات الجديدة نحو 10%، بينما تستضيف منطقة اليورو نحو 5% فقط من القدرة الحاسوبية العالمية.
هذه الفجوة تساعد في تفسير سبب ارتفاع S&P 500 بنحو 13.5% منذ بداية العام.
لكن إزالة الأسهم المرتبطة بالذكاء الاصطناعي تغير النتيجة بصورة شبه كاملة: 5.5% للسوق الأمريكي غير المرتبط بـAI مقابل 5.6% لـSTOXX 600.
في المقابل، تمتلك الأسهم الأوروبية Free Cash Flow Yield يبلغ نحو 5.5% مقابل 3.5% للسوق الأمريكي ونحو 2% لأكبر 10 شركات أمريكية.
وبالتالي، يواجه المستثمر مفاضلة واضحة.
السوق الأمريكي يقدم تعرضًا أكبر لثورة الذكاء الاصطناعي ونموًا أقوى، لكنه يعتمد بدرجة متزايدة على نجاح إنفاق رأسمالي ضخم.
أوروبا تقدم تقييمات وتدفقات نقدية أكثر جاذبية نسبيًا واتساعًا أفضل في أداء الأسهم، لكنها تعاني نموًا اقتصاديًا أضعف ومخاطر طاقة ومالية وسياسية أكبر.
🧾 خلاصة مُركّب: الذكاء الاصطناعي لا يفسر كل تفوق أمريكا.. لكنه يفسر اتساع الفجوة
ارتفع S&P 500 نحو 13.5% منذ بداية 2026 وأضاف قرابة 9 تريليونات دولار إلى قيمته السوقية.
لكن الأسهم الأمريكية غير المرتبطة بالذكاء الاصطناعي ارتفعت نحو 5.5% فقط، مقابل 5.6% لمؤشر STOXX 600 الأوروبي.
وفي الوقت نفسه، تتجه الاستثمارات العالمية في الذكاء الاصطناعي إلى تجاوز 1 تريليون دولار هذا العام والوصول إلى نحو 1.4 تريليون دولار في 2027.
الولايات المتحدة وكندا تستحوذان على قرابة 60% من إضافات مراكز البيانات الجديدة مقابل نحو 10% لأوروبا، بينما تستضيف منطقة اليورو نحو 5% فقط من القدرة الحاسوبية العالمية.
لكن أوروبا ليست خارج السباق.
من المتوقع أن توجه شركات منطقة اليورو نحو 10% من استثماراتها إلى AI، وشكل التمويل المرتبط به 25% من نمو ائتمان الشركات في الربع الأول، بينما قد تضيف استثمارات الذكاء الاصطناعي نحو 0.1 نقطة مئوية إلى نمو الاقتصاد الأوروبي في 2026.
الخلاصة الاستثمارية: التفوق الأمريكي الحالي لا يعني أن كل السوق الأمريكي يتفوق على أوروبا. الجزء الاستثنائي من الأداء يأتي بدرجة كبيرة من منظومة الذكاء الاصطناعي.
وهذا يجعل السؤال الأهم للمستثمر ليس فقط: أمريكا أم أوروبا؟
بل: هل تريد امتلاك الشركات التي تمول وتبني طفرة الذكاء الاصطناعي، أم الشركات التي قد تستفيد لاحقًا من انتشارها بتقييمات أقل وتدفقات نقدية أعلى؟
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
