


تخيّل أن زرّ «اكتتب» أمامك، والسعر 74 دولارًا للسهم. تفتح نشرة أنثروبيك فتجد أن الشركة وراء Claude سجّلت خسارة صافية بـ104 مليارات دولار في تسعة أشهر. تقلّب الصفحة، فتجد أن تشغيلها ولّد 6.6 مليارات دولار نقدًا خلال الفترة نفسها. لو كان القرار بيدك، أيّ الرقمين ستعتمد عليه؟
عند 74 دولارًا، أنت تشتري حصة في شركة يقارب تقييمها 968 مليار دولار. وقبل أن تضغط الزر، فكّر في هذا السؤال. كم سيبقى للمساهم من كل دولار يدفعه عميل Claude، بعد أن تسدّد أنثروبيك فاتورة الحوسبة؟
في 10 نوفمبر 2026، أعلنت أنثروبيك نطاقًا مقترحًا من 70 إلى 78 دولارًا للسهم وطلبت إدراجه في ناسداك تحت الرمز ANT. إعلان الطرح · نشرة الاكتتاب
🧩 1. نموذج العمل
تخيّل شركة تأمين تستخدم Claude لمراجعة طلبات التعويض. قد تدفع اشتراكًا لفريقها، وقد تدفع بحسب مقدار استخدام أنظمتها للنموذج. حين تنتقل من تجربة على ألف طلب إلى استخدام يومي على مئة ألف طلب، تصبح عميلًا أكبر لأن العمل الذي تسنده إلى Claude ازداد.
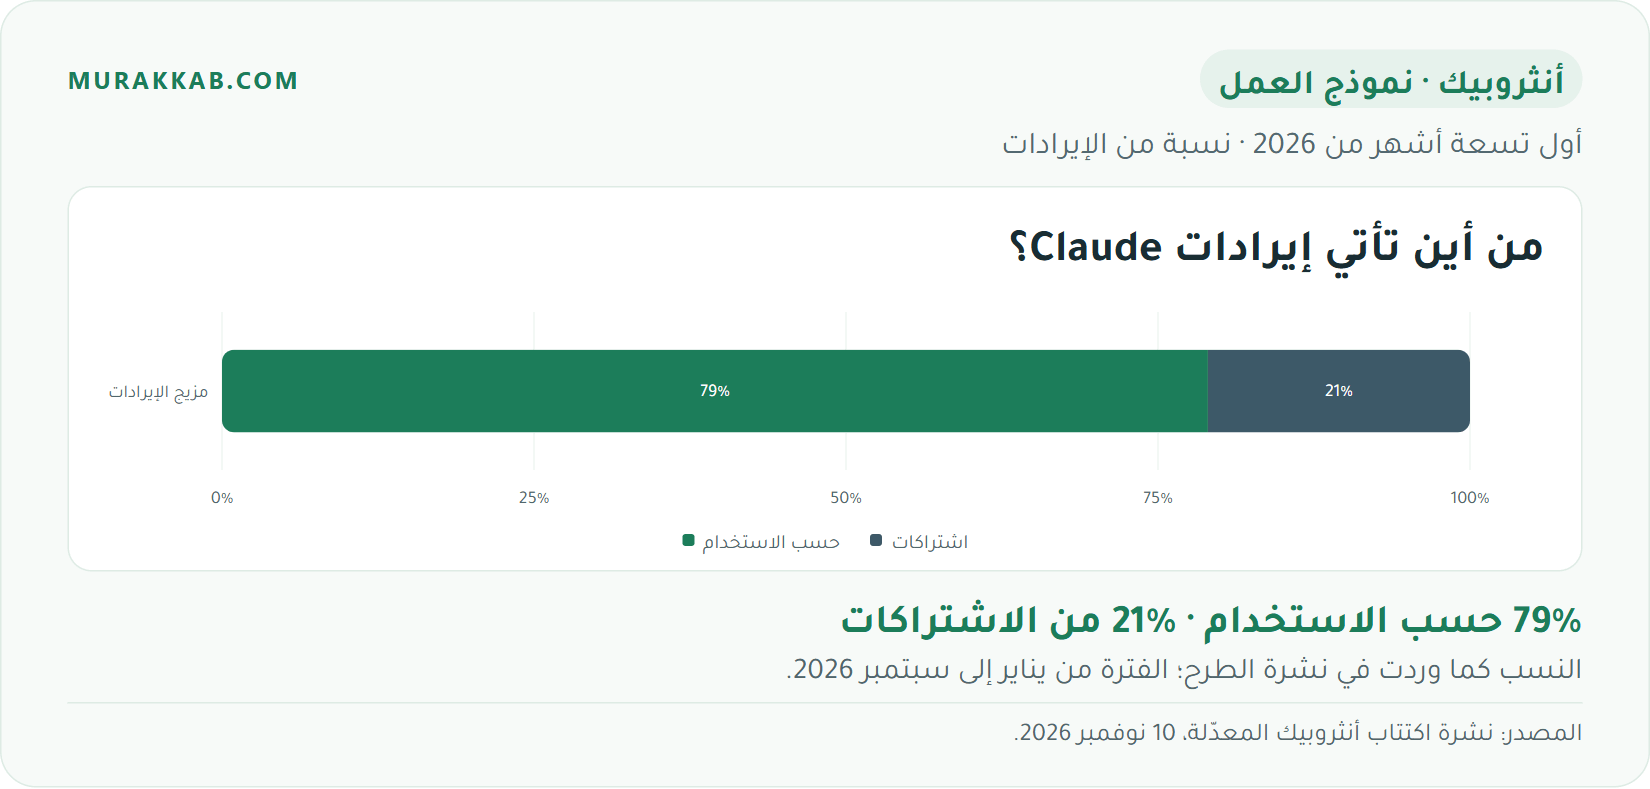
في أول تسعة أشهر من 2026، جاء 79% من إيرادات أنثروبيك من الرسوم المرتبطة بالاستخدام. وكل مهمة إضافية تتطلب قدرة حوسبة تدفع الشركة ثمنها. لهذا ننظر إلى رقمين معًا. كم تتقاضى أنثروبيك عن المهمة، وكم تكلّفها معالجتها؟ نشرة الاكتتاب، نموذج الإيرادات
🛡️ 2. الحصن الاقتصادي
حين تبني شركة إجراءاتها حول Claude وتختبر نتائجه وتدرّب موظفيها عليه، يصبح استبداله أصعب. قد يستغرق الأمر أسابيع لإعادة الاختبار، خصوصًا إذا كانت الأخطاء مكلفة. هذه ميزة تجارية حقيقية.
يستطيع العميل إبقاء Claude للمهام الصعبة واستخدام نموذج أرخص للمهام السهلة. لهذا نقيس قوة الميزة بما يحدث حين تتحسّن البدائل. هل يواصل العميل زيادة استخدامه؟ وهل تستطيع الشركة الاحتفاظ بسعر يغطي التكلفة ويترك لها ربحًا؟ نشرة الاكتتاب، عوامل المنافسة والمخاطر
🧭 3. الإدارة واستخدام المال
تحجز الإدارة قدرة حوسبة لسنوات حتى تتمكن من تدريب نماذج جديدة وتلبية طلب العملاء. إذا جاء الطلب كما تتوقع، يمكن للعقود الطويلة أن تخفّض تكلفة الخدمة مقارنة بشراء السعة على عجل. وإذا تباطأ الطلب، تظل بعض الدفعات مستحقة حتى لو بقيت القدرة المحجوزة دون استخدام.
عند سعر 74 دولارًا، تقدّر الشركة أن تحصل على 84.6 مليار دولار صافية من الطرح والبيع الخاص المتزامن. هذا تمويل للتوسّع، وتظهر جدواه لاحقًا في العائد على الإنفاق. أما من جهة الحوكمة، ففئة أسهم المؤسسين تمنح كيانهم 50.1% من الأصوات في المسائل العامة المعروضة على المساهمين ما دامت حقوق هذه الفئة سارية. نشرة الاكتتاب، استخدام حصيلة الطرح والحوكمة
💵 4. الربحية والنقد
في أول تسعة أشهر من 2026، أنفقت أنثروبيك نحو 104 دولارات على التشغيل مقابل كل 100 دولار من الإيرادات. لذلك بلغت خسارتها التشغيلية 1.26 مليار دولار. وتعرض الشركة ربحًا تشغيليًا معدّلًا قدره 4.1 مليارات دولار بعد استبعاد التعويض بالأسهم وتبرعات غير نقدية. عندما تصدر الشركة أسهمًا إضافية لتعويض موظفيها، تتوزع ملكيتها على عدد أكبر من الأسهم. وهذا يقلّل حصة المساهم الذي يحتفظ بالعدد نفسه من الأسهم.
كيف وصل صافي الخسارة إذن إلى 104 مليارات دولار؟ جاء 94.3 مليارًا من إعادة تقييم أدوات تمويل، أبرزها سندات قابلة للتحويل إلى أسهم. انعكس التغير في قيمتها على قائمة الأرباح من دون خروج مبلغ مماثل من حساب الشركة خلال الفترة.
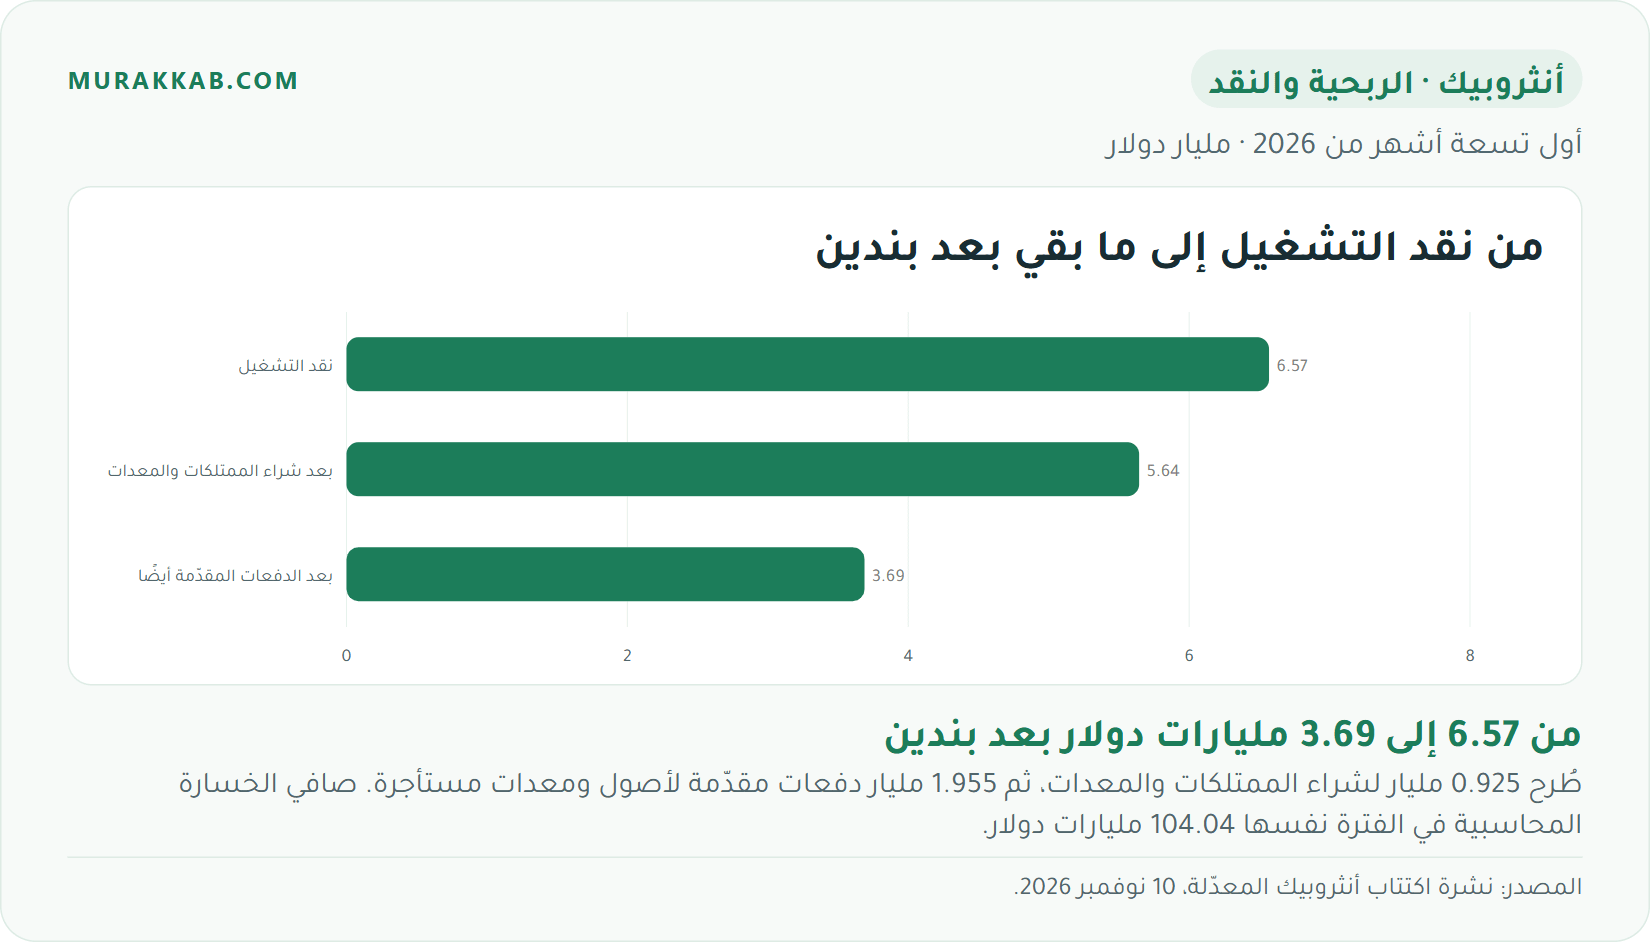
أما النقد الفعلي، فولّد التشغيل 6.57 مليارات دولار. وبعد طرح 925 مليون دولار لمشتريات الممتلكات والمعدات و1.96 مليار دولار من الدفعات المقدمة لأصول ومعدات مستأجرة، يبقى نحو 3.7 مليارات دولار بعد هذين البندين. هذا هو الرقم الذي يستحق المتابعة مع بدء تشغيل المزيد من السعة المحجوزة واستحقاق دفعاتها. نشرة الاكتتاب، نتائج العمليات والتدفقات النقدية
📈 5. النمو وأرباح السهم
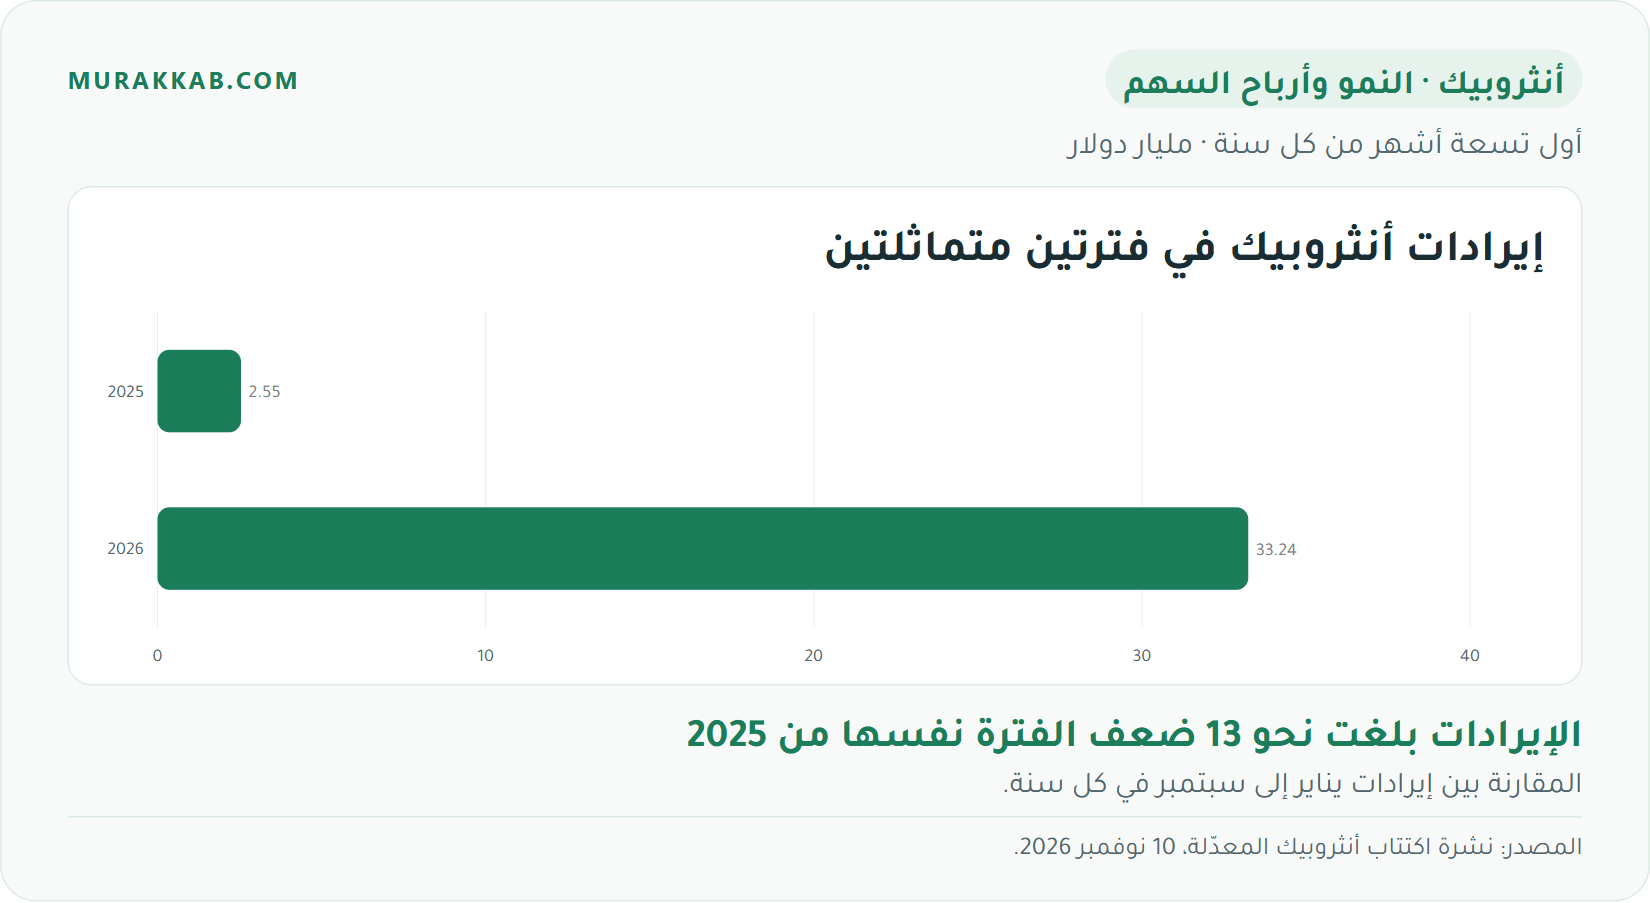
ارتفعت الإيرادات من 2.5 مليار إلى 33.2 مليار دولار في أول تسعة أشهر مقارنة بالفترة نفسها من العام السابق. لكن الربحية تراجعت بين الربعين الثاني والثالث. حققت أنثروبيك ربحًا تشغيليًا بـ974 مليون دولار في الربع الثاني، ثم سجّلت خسارة تشغيلية بـ567 مليونًا في الثالث. وكان اللجوء إلى حوسبة قصيرة الأجل أعلى تكلفة أحد أسباب التراجع.
السؤال في التقارير المقبلة هو ما إذا كان نمو الاستخدام سيترك ربحًا أكبر لكل سهم. ارتفاع إيرادات الشركة مهم، لكن نصيب المساهم يتوقف أيضًا على تكلفة الحوسبة وعدد الأسهم التي تتوزّع عليها الأرباح. نشرة الاكتتاب، النتائج الفصلية والأسهم المحتملة
⚠️ 6. المخاطر وقوة الميزانية
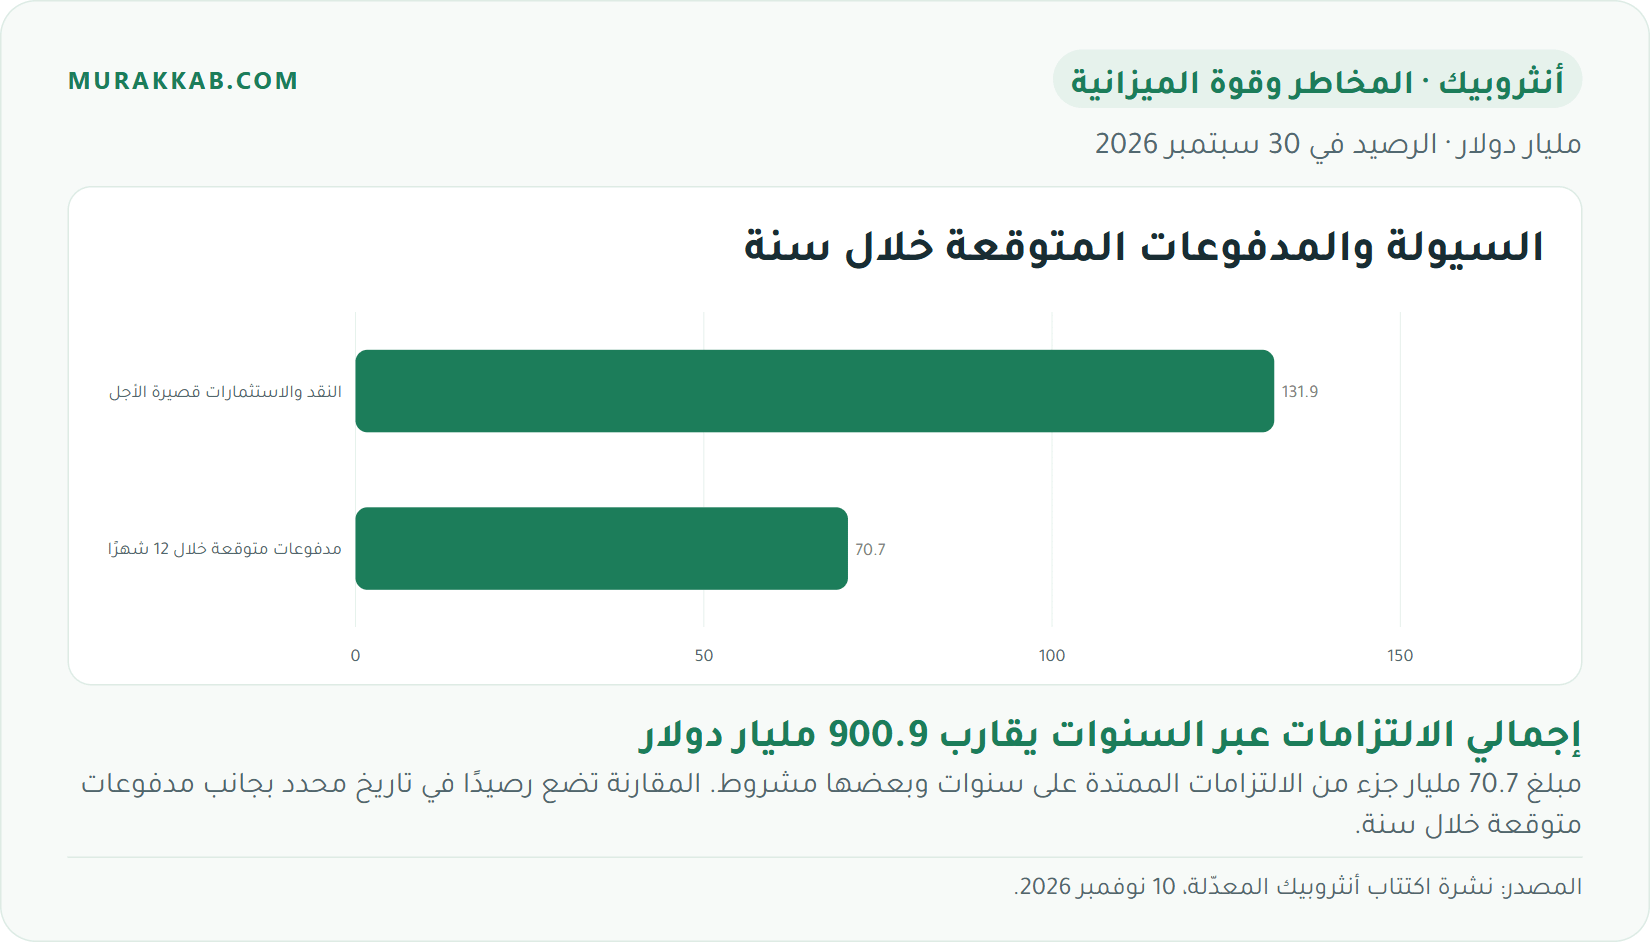
كان لدى أنثروبيك 131.9 مليار دولار من النقد والاستثمارات قصيرة الأجل في 30 سبتمبر، قبل حصيلة الطرح المقترح. وفي المقابل، تكشف النشرة عن التزامات تعاقدية تقارب 901 مليار دولار، معظمها للحوسبة والبنية التحتية. تمتد على سنوات، وبعضها مشروط. وتتوقع الشركة دفع نحو 70.7 مليار دولار منها خلال الاثني عشر شهرًا التالية لـ30 سبتمبر.
الميزانية تمنح الشركة قدرة على التوسّع. والمخاطرة أن تصبح دفعات الحوسبة مستحقة قبل أن يشتري العملاء ما يكفي من الخدمة لتغطيتها. إذا تباطأ الطلب أو انخفضت الأسعار، فقد ينمو عدد المستخدمين بينما يضيق الهامش الذي يبقى للمساهم. نشرة الاكتتاب، السيولة والالتزامات التعاقدية
⚖️ 7. السعر وهامش الأمان
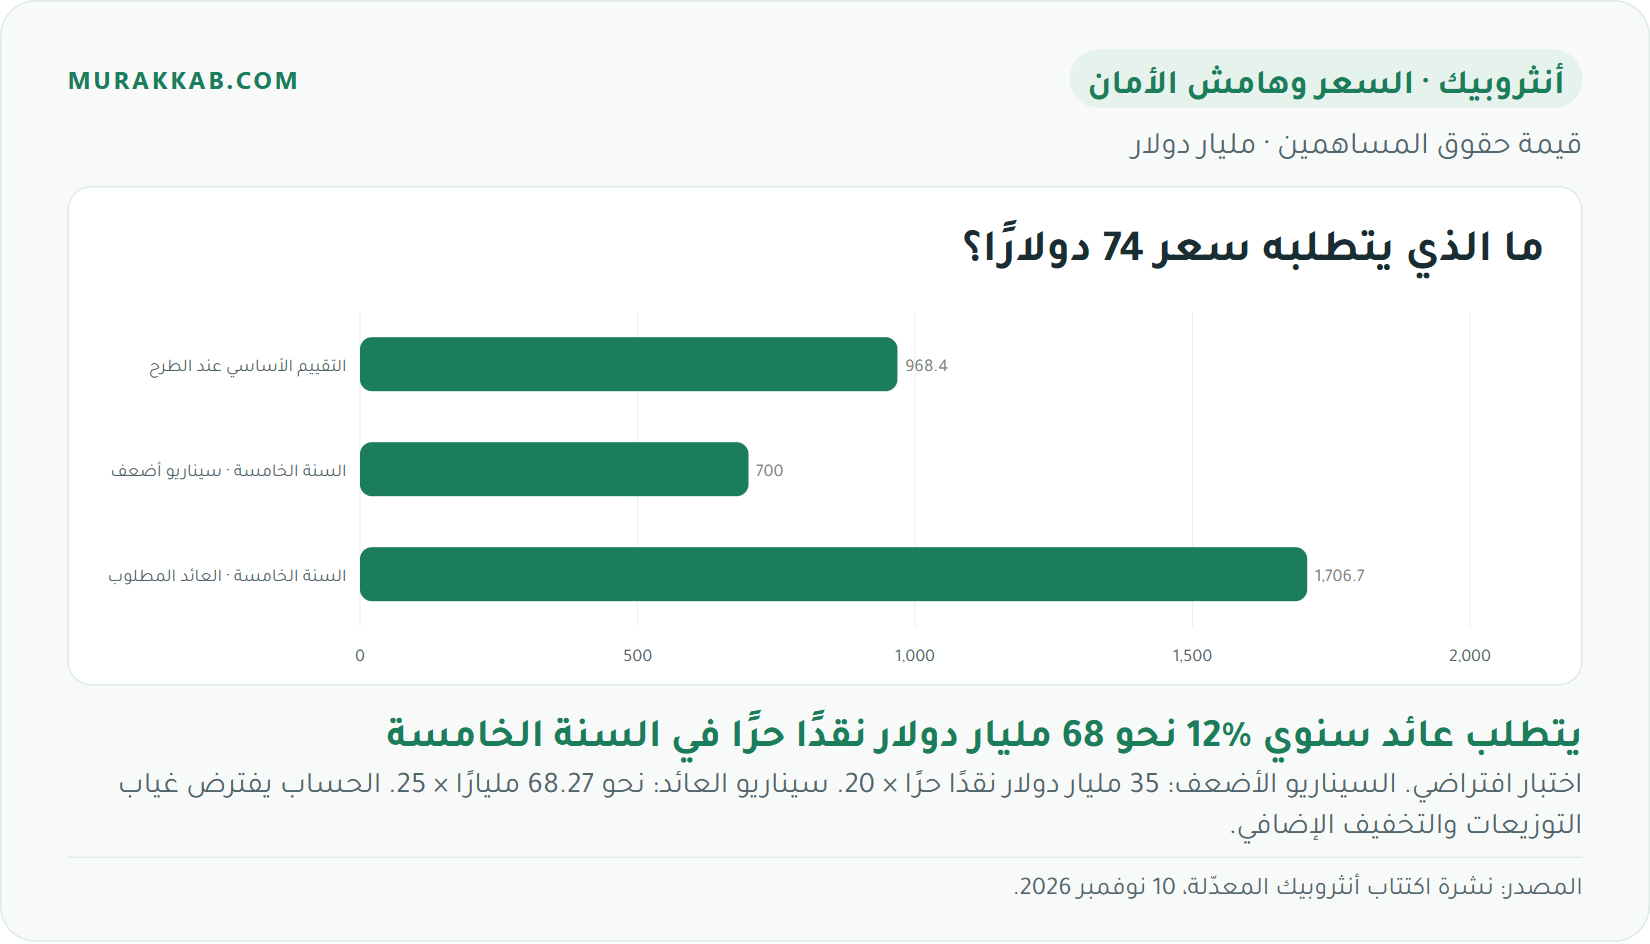
عند 74 دولارًا، ندفع سعرًا يقيّم حقوق المساهمين بنحو 968 مليار دولار، قبل احتساب بعض الأسهم التي قد تصدر لاحقًا. ولفهم ما يتطلبه هذا السعر، نفترض أننا نريد عائدًا سنويًا قدره 12% على مدى خمس سنوات. عندها يجب أن تبلغ قيمة حقوق المساهمين في نهاية المدة نحو 1.7 تريليون دولار، بافتراض غياب التوزيعات والتخفيف الإضافي.
إذا كان السوق مستعدًا وقتها لدفع 25 ضعف النقد الحر السنوي، فأنثروبيك تحتاج إلى توليد نحو 68 مليار دولار من النقد الحر في السنة الخامسة بعد الإنفاق اللازم على أعمالها. وفي سيناريو أضعف، لو ولّدت 35 مليار دولار ودفع السوق 20 ضعفًا، لبلغت قيمة حقوق المساهمين نحو 700 مليار دولار في نهاية السنوات الخمس، أي أقل من التقييم عند الاكتتاب.
هذان افتراضان لاختبار السعر. لم نتحقق من قيمة عادلة أو تصنيف شرعي منشورين من مركّب لهذا الطرح. نشرة الاكتتاب، عدد الأسهم بعد الطرح
📌 الخلاصة العملية
لن نكتتب ضمن النطاق المقترح بين 70 و78 دولارًا. الطلب على Claude واضح، والتحسّن في التشغيل يستحق المتابعة. لكن حتى عند 70 دولارًا، يقترب التقييم الأساسي من 917 مليار دولار. بهذا السعر، يصعب الحصول على عائد جيد إذا احتاجت الشركة إلى إنفاق أكثر مما نتوقع، أو إذا خفّضت المنافسة ما تستطيع تحصيله من كل عميل.
سنُعيد النظر إذا رأينا، على مدى عدة أرباع، أن النقد المتبقي بعد الإنفاق على الحوسبة والتوسّع ينمو لكل سهم، أو إذا أصبح السعر يتيح عائدًا معقولًا حتى في سيناريو أبطأ.