


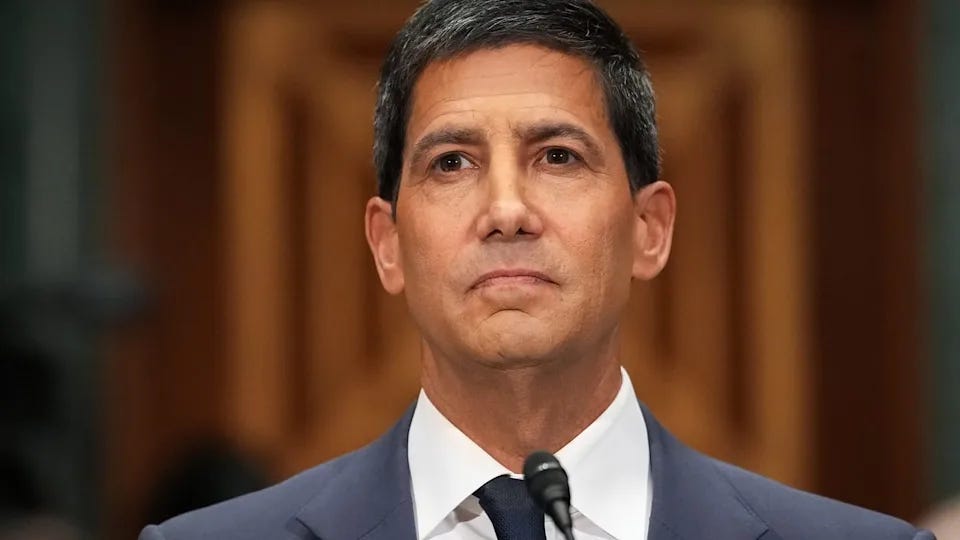
بعد 127 يوماً فقط على توليه رئاسة الاحتياطي الفيدرالي (Fed – Federal Reserve)، بدأ كيفن وارش (Kevin Warsh) في ترك بصمته على البنك المركزي الأمريكي: أسلوب اتصال مختلف، اعتماد أكبر على إشارات الأسواق في تقييم السياسة النقدية، وقرار بالإجماع لرفع الفائدة للمرة الأولى منذ يوليو 2023.
لكن الجزء الأصعب من رؤيته لم يتحقق بعد.
فخطته لتقليص ميزانية الفيدرالي البالغة نحو $6.7 تريليون تواجه تحفظاً داخل لجنة السوق المفتوحة، بالتزامن مع ارتفاع عوائد سندات الخزانة إلى مستويات تجعل سحب المزيد من السيولة وطرح مزيد من السندات على السوق عملية أكثر حساسية.
وفي 16 سبتمبر، صوتت اللجنة بالإجماع 12-0 على رفع الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4.00%، بينما أكد الفيدرالي أن التضخم ما يزال مرتفعاً. وتظهر بياناته أن تضخم PCE بلغ 3.7% في يوليو، مقابل هدف رسمي عند 2%.
وهكذا تظهر مفارقة المرحلة الأولى من عهد وارش: رفع الفائدة حصل على إجماع كامل، لكن إعادة تشكيل الميزانية والسياسة النقدية الأوسع أصعب بكثير من تغيير سعر الفائدة نفسه.
🏦 أول رفع للفائدة منذ 2023.. وبإجماع كامل
نجح كيفن وارش (Kevin Warsh) في الحصول على تصويت بالإجماع على أول زيادة للفائدة الأمريكية منذ يوليو 2023.
رفعت اللجنة الفيدرالية للسوق المفتوحة (FOMC – Federal Open Market Committee) النطاق المستهدف للفائدة بمقدار 0.25 نقطة مئوية إلى 3.75%–4.00%، بتصويت 12-0.
وبرر الفيدرالي القرار باستمرار قوة النشاط الاقتصادي، ومرونة الإنفاق المحلي، وقوة نمو الإنتاجية والاستثمار الرأسمالي، إلى جانب بقاء التضخم مرتفعاً.
كما رفع الفيدرالي الفائدة على أرصدة الاحتياطيات إلى 3.90%، وسعر الائتمان الأساسي إلى 4.00% اعتباراً من 17 سبتمبر.
القرار مهم لأنه يؤكد أن عودة التضخم إلى مستويات مرتفعة أصبحت كافية لإعادة البنك المركزي إلى التشديد بعد دورة خفض الفائدة التي شهدتها السنوات السابقة.
🔮 نظرة مُركّب: التصويت 12-0 مهم لأنه يظهر وجود توافق داخل اللجنة على أن التضخم الحالي يستدعي تشديداً إضافياً. لكن الإجماع على زيادة واحدة لا يعني بالضرورة وجود إجماع مماثل على حجم دورة الرفع المقبلة أو على تقليص الميزانية.
🔥 التضخم عند 3.7%.. والهدف ما يزال بعيداً عند 2%
الخلفية الأساسية لتحرك الفيدرالي هي التضخم.
بلغ تضخم نفقات الاستهلاك الشخصي (PCE – Personal Consumption Expenditures) نحو 3.7% في يوليو، مقارنة بهدف الفيدرالي طويل الأجل البالغ 2%.
والفجوة ليست صغيرة.
كما أظهرت التوقعات الاقتصادية الصادرة في اجتماع سبتمبر ارتفاع توقعات المسؤولين للفائدة بنهاية 2026، إذ بلغ الوسيط 4.1% مقارنة بـ3.8% في توقعات يونيو.
هذا يعني أن زيادة سبتمبر ليست بالضرورة نهاية عملية التشديد.
وبحسب المقال، كانت أسواق الخيارات تسعر احتمالاً يقارب 70% لزيادة جديدة في اجتماع أكتوبر، بينما تعكس العقود الآجلة إمكانية وصول عدد الزيادات الإضافية إلى مرتين قبل الربيع.
🔮 نظرة مُركّب: ارتفاع توقع الفائدة لنهاية 2026 إلى 4.1% بعد وصول النطاق الحالي إلى 3.75%–4.00% يوضح أن الفيدرالي لا يتعامل مع زيادة سبتمبر كخطوة معزولة. السؤال أصبح إلى أي مدى يحتاج إلى الاستمرار، وليس فقط لماذا رفع الفائدة مرة واحدة.
📈 سوق السندات تتوقع المزيد من التشديد
إحدى الإشارات التي يراقبها وارش تأتي مباشرة من سوق السندات.
اتسع الفارق بين عائد سندات الخزانة الأمريكية لأجل عامين وسعر الفائدة الفعلي على الأموال الفيدرالية إلى قرابة نقطة مئوية كاملة، وفق التقرير، وهي فجوة لم تظهر بهذا الحجم منذ 2023.
هذه الإشارة تعني أن سوق السندات تتوقع مستوى أعلى للفائدة مستقبلاً مقارنة بالمستوى الفعلي الحالي.
وهو أمر يتوافق مع تسعير الأسواق لاحتمال رفع جديد في أكتوبر.
لكن هذه الحركة تحمل أيضاً خطراً.
كلما ارتفعت العوائد، انتقلت آثار التشديد إلى القروض العقارية وتمويل الشركات وقروض السيارات والائتمان، وأصبحت الظروف المالية أكثر تشدداً حتى قبل أن يرفع الفيدرالي الفائدة مرة أخرى.
🔮 نظرة مُركّب: السوق تقوم بجزء من عمل الفيدرالي نيابة عنه. عندما ترتفع عوائد السندات قبل القرارات الرسمية، ترتفع تكلفة رأس المال تلقائياً. لذلك لا يمكن النظر فقط إلى مستوى الفائدة الرسمي لتحديد مقدار التشديد الموجود فعلياً في الاقتصاد.
🧭 وارش يبتعد عن مفهوم «الفائدة المحايدة»
أحد أكبر التغييرات الفكرية في عهد كيفن وارش (Kevin Warsh) يتعلق بالطريقة التي يفكر بها في مستوى الفائدة المناسب.
تقليدياً، يستخدم الاقتصاديون مفهوم الفائدة المحايدة (Neutral Rate) باعتباره المستوى النظري الذي لا يحفز الاقتصاد ولا يقيده.
وخلال المؤتمر الصحفي في 16 سبتمبر، سُئل وارش عن موقع الفائدة الحالية مقارنة بهذا المستوى.
لكن بحسب التقرير، قلل من أهمية المفهوم في مداولات اللجنة، رغم اعترافه بأن له قيمة نظرية.
وهذا يمثل اختلافاً مهماً عن الإطار التقليدي الذي يركز على السؤال: هل السياسة النقدية حالياً تيسيرية أم مقيدة مقارنة بمعدل محايد؟
وارش يبدو أكثر ميلاً إلى قراءة ما تقوله الأسواق والاقتصاد في الوقت الفعلي بدلاً من الاعتماد على تقدير نظري لمعدل لا يمكن ملاحظته مباشرة.
🔮 نظرة مُركّب: الابتعاد عن Neutral Rate ليس مجرد تغيير لغوي. إذا لم يعد المستوى المحايد مرجعاً رئيسياً، فإن فهم نقطة توقف دورة رفع الفائدة يصبح أكثر اعتماداً على مجموعة متغيرة من بيانات الأسواق والأسعار والائتمان.
📊 ما الذي يراقبه وارش بدلاً من الفائدة المحايدة؟
وفق التقرير، ينظر وارش إلى مجموعة واسعة من المؤشرات السوقية عند تقييم السياسة النقدية.
وتشمل هذه الإشارات تقييمات الأصول، ونشاط تداول سندات الخزانة، والقيمة الدولية للدولار، وظروف الائتمان، وأسعار المواد الخام.
وهذا يعني أن السياسة النقدية تحت قيادته قد تصبح أكثر حساسية لما يحدث في الأسواق المالية والأسعار الفعلية.
وهناك سبب واضح لذلك.
فقد ارتفع مؤشر بلومبرغ للسلع (Bloomberg Commodity Index) بأكثر من 30% منذ بداية يناير، بينما قفز سعر الديزل بنحو 83%.
هذه التحركات لا تظهر فقط في مؤشر تضخم واحد؛ بل تؤثر في تكلفة النقل والإنتاج وسلاسل الإمداد والقوة الشرائية.
ومن منظور وارش، يمكن أن تقدم هذه الأسواق معلومات فورية عن الضغوط الاقتصادية قبل وصولها بالكامل إلى البيانات الرسمية.
🔮 نظرة مُركّب: الاعتماد على إشارات السوق يمكن أن يجعل السياسة النقدية أكثر استجابة للتغيرات السريعة، لكنه يجعل أيضاً توقع قرارات الفيدرالي أكثر تعقيداً؛ فالمستثمر لم يعد يحتاج فقط إلى توقع PCE والوظائف، بل إلى فهم كيف يفسر وارش الدولار والسلع والائتمان والسندات والأسهم معاً.
❓ المشكلة الجديدة: إذا لم تكن الفائدة المحايدة هي المرجع.. متى يتوقف الرفع؟
هذه هي المعضلة التي أثارتها الاقتصادية كلوديا سام (Claudia Sahm).
فبحسب المقال، وصف وارش زيادة سبتمبر بأنها إزالة لقدر من التيسير النقدي، لكنه في الوقت نفسه قلل من أهمية مفهوم الفائدة المحايدة الذي يستخدم عادة لتحديد ما إذا كانت السياسة تيسيرية أو مقيدة.
وهنا يظهر السؤال المنطقي: إذا لم يكن هناك اعتماد واضح على المستوى المحايد، فما المعيار الذي سيقول إن الفائدة أصبحت مرتفعة بما يكفي؟
قد تكون الإجابة لدى وارش هي مجموعة الإشارات السوقية التي يراقبها.
إذا تراجع التضخم، وانخفضت أسعار السلع، وتشدد الائتمان، وضعفت تقييمات الأصول، فقد يرى أن الظروف المالية أصبحت مقيدة بما يكفي.
أما إذا بقيت أسعار السلع والتضخم والائتمان والنشاط قوية، فقد يرى مساحة لمزيد من الرفع.
🔮 نظرة مُركّب: الغموض هنا مهم للأسواق. الفيدرالي الذي يعتمد على قاعدة أو إطار معروف يكون أسهل في التنبؤ نسبياً. أما الاعتماد على مجموعة واسعة من المؤشرات المتغيرة فقد يزيد أهمية كل تصريح جديد لرئيس الفيدرالي وكل حركة كبيرة في الأسواق.
💰 المعركة الأكبر: ميزانية بـ6.7 تريليون دولار
رفع الفائدة ليس سوى جزء من رؤية وارش.
الهدف الأكثر طموحاً هو التعامل مع ميزانية الفيدرالي التي تبلغ نحو $6.7 تريليون، وفق المقال.
وارش كان من المنتقدين لحجم ميزانية البنك المركزي منذ سنوات، ويعود اهتمامه بتقليصها إلى 2011 على الأقل.
لكن هذه الجبهة لم تتحرك بالسرعة نفسها.
فالميزانية تحتوي بصورة أساسية على سندات خزانة وأصول مرتبطة بالرهون العقارية تراكمت عبر سنوات من برامج شراء الأصول.
تقليصها يعني، بصورة مبسطة، السماح لمزيد من الأوراق المالية بالاستحقاق دون إعادة استثمارها، أو في سيناريو أكثر حدة بيع أصول مباشرة إلى السوق.
لكن الفيدرالي لا يقوم حالياً بعملية تقليص تقليدية للميزانية؛ فتوجيهاته الحالية تنص على إعادة استثمار أصل مدفوعات الأوراق المالية التابعة للوكالات في أذون الخزانة، وتجديد أصل سندات الخزانة المستحقة في المزادات، مع الحفاظ على مستوى وفير من الاحتياطيات.
🔮 نظرة مُركّب: هذه نقطة مهمة: وارش يريد ميزانية أصغر، لكن السياسة التشغيلية الحالية للفيدرالي تركز على الحفاظ على وفرة الاحتياطيات بدلاً من تسريع سحب السيولة. لذلك توجد فجوة بين الهدف طويل الأجل وما تستطيع اللجنة تنفيذه فوراً.
🛑 لماذا توقفت خطة تقليص الميزانية؟
بحسب المقال، كشفت محاضر اجتماع يوليو أن عدداً كبيراً من صناع السياسة لم يكن مستعداً للتحرك سريعاً بشأن الميزانية.
السبب هو رغبتهم في انتظار انتهاء مراجعة فرق العمل التي أعلن عنها وارش قبل اتخاذ قرارات أكبر.
وهذا يوضح أن رئيس الفيدرالي لا يستطيع إعادة تصميم السياسة النقدية بمفرده.
قرارات اللجنة الفيدرالية للسوق المفتوحة (FOMC – Federal Open Market Committee) تحتاج إلى بناء توافق بين أعضاء لديهم رؤى مختلفة بشأن السيولة والاحتياطيات والأسواق والمخاطر المالية.
وقد استطاع وارش الحصول على إجماع 12-0 على زيادة الفائدة، لكن تقليص الميزانية مسألة أكثر تعقيداً لأنها تؤثر مباشرة في هيكل سوق السندات واحتياطيات النظام المصرفي.
🔮 نظرة مُركّب: سهولة رفع الفائدة مقارنة بتقليص الميزانية تكشف الفرق بين الأداتين. الفائدة أداة مألوفة يمكن تعديلها بمقدار 25 نقطة أساس، أما الميزانية فتؤثر في بنية السيولة والأسواق وقد تكون آثار تعديلها أقل قابلية للقياس مسبقاً.
📈 عائد 10 سنوات فوق 5% يعقد المهمة
المشكلة الثانية هي توقيت تقليص الميزانية.
تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5%، ما يعني أن سوق السندات تواجه بالفعل ضغوطاً كبيرة.
إذا بدأ الفيدرالي في تقليص حيازاته بصورة أكثر عدوانية، سيحتاج المستثمرون من القطاع الخاص إلى استيعاب كمية أكبر من سندات الخزانة والأوراق المالية المرتبطة بالرهون العقارية.
زيادة المعروض الذي يجب على السوق امتصاصه يمكن أن تضيف ضغطاً صعودياً على العوائد، خصوصاً في وقت ترتفع فيه بالفعل توقعات الفائدة والتضخم.
وهذا بدوره يمكن أن يرفع تكلفة الرهن العقاري وتمويل الشركات والحكومة.
لذلك قد يكون تقليص الميزانية منطقياً ضمن رؤية وارش طويلة الأجل، لكن تنفيذه في سوق سندات متوترة يحمل مخاطر مختلفة تماماً عن تنفيذه في بيئة عوائد منخفضة.
🔮 نظرة مُركّب: الفيدرالي يواجه معضلة واضحة: يريد ميزانية أصغر، لكن تقليصها الآن قد يشدد الظروف المالية في سوق تشهد بالفعل عائد 10 سنوات فوق 5%. لذلك يصبح توقيت العملية بنفس أهمية حجمها.
🏦 رفع الفائدة وتقليص الميزانية معاً يعنيان تشديداً مزدوجاً
هناك أيضاً مسألة الجمع بين الأداتين.
رفع الفائدة يجعل الاقتراض أكثر تكلفة.
أما تقليص الميزانية فيسحب جزءاً من السيولة ويزيد كمية السندات التي يجب أن يحتفظ بها القطاع الخاص.
إذا استخدم الفيدرالي الأداتين بقوة في الوقت نفسه، فقد يصبح التشديد المالي أكبر من المطلوب.
وهذا مهم خصوصاً عندما تكون عوائد السندات طويلة الأجل مرتفعة بالفعل.
الفيدرالي قد يرفع الفائدة 25 نقطة أساس فقط، لكن إذا قفزت عوائد 10 و30 عاماً بصورة أكبر بسبب التضخم أو زيادة المعروض من السندات، فإن الاقتصاد يتلقى تشديداً إضافياً خارج سعر السياسة نفسه.
🔮 نظرة مُركّب: المستثمر يحتاج إلى مراقبة مجموع التشديد وليس الفائدة وحدها. ارتفاع سعر الفائدة الرسمي والعوائد طويلة الأجل وتقليص الميزانية في الوقت نفسه يمكن أن ينتج ظروفاً مالية أشد بكثير مما يوحي به قرار 25 نقطة أساس منفرداً.
🧠 5 فرق عمل لإعادة التفكير في الفيدرالي
لم يقتصر مشروع وارش على أسعار الفائدة والميزانية.
في يوليو أعلن تشكيل 5 فرق عمل لمراجعة أجزاء مختلفة من طريقة عمل البنك المركزي.
وتبحث الفرق في اتصالات الفيدرالي، وسياسة الميزانية، والبيانات، والإنتاجية، وأطر التضخم.
وبحسب المقال، تضم القيادة المشتركة لهذه الفرق أكاديميين ومسؤولين سابقين في البنوك المركزية ومديرين تنفيذيين، بينهم مارك أندريسن (Marc Andreessen) والرئيس التنفيذي السابق لـوول مارت (WMT – Walmart) دوغ ماكميلون (Doug McMillon).
ومن المتوقع أن تقدم الفرق نتائجها في أوائل 2027.
وهذا يعني أن التغييرات الحالية قد تكون مجرد المرحلة الأولى من مراجعة أوسع لطريقة صنع السياسة النقدية.
🔮 نظرة مُركّب: نتائج فرق العمل قد تكون أكثر أهمية على المدى الطويل من زيادة فائدة واحدة. إذا أدت المراجعات إلى تغيير إطار التضخم أو سياسة الميزانية أو طريقة التواصل، فقد تتغير الطريقة التي تفسر بها الأسواق قرارات الفيدرالي لسنوات.
🎙️ حتى طريقة تواصل الفيدرالي تتغير
بدأ وارش أيضاً بتغيير بعض التفاصيل المرتبطة بتواصل البنك المركزي.
بحسب التقرير، اختصر مدة المؤتمرات الصحفية التي تعقب اجتماعات السياسة النقدية، كما تغير ترتيب جلوس الصحفيين ليصبح أبجدياً بحسب المؤسسة الإعلامية.
لكن التغيير الأكثر أهمية للأسواق هو أسلوبه في الإشارات المستقبلية.
فقد امتنع وارش إلى حد كبير عن تقديم توقعاته الخاصة للفائدة ضمن مخطط النقاط (Dot Plot)، كما تجنب الإشارة بوضوح إلى القرارات المقبلة في خطاباته ومقابلاته، في وقت يستمر فيه عدد من زملائه في تقديم رؤيتهم للمسار المحتمل.
وهذا يقلل من قدرة المستثمرين على استخدام تصريحات رئيس الفيدرالي وحدها للتنبؤ بالقرار التالي.
🔮 نظرة مُركّب: تقليل Forward Guidance يمكن أن يعيد جزءاً أكبر من اكتشاف السعر إلى السوق، لكنه قد يزيد أيضاً تقلب السندات والأسهم حول البيانات الاقتصادية، لأن المستثمرين يحصلون على إشارات أقل وضوحاً مسبقاً من رئيس الفيدرالي.
🔵 مخطط النقاط يصبح أكثر تعقيداً
في الاجتماع الأخير، قدم 18 مشاركاً توقعاتهم الاقتصادية والنقدية ضمن ملخص التوقعات الاقتصادية.
ويظهر التوزيع أن هناك تبايناً واضحاً بشأن مستوى الفائدة المناسب مستقبلاً، رغم أن الوسيط لنهاية 2026 بلغ 4.1%.
هذا يعني أن المستثمرين لا يستطيعون التعامل مع Dot Plot باعتباره وعداً بمسار محدد.
الفيدرالي نفسه يؤكد أن هذه النقاط تمثل تقييم كل مشارك للسياسة المناسبة بناءً على المعلومات المتاحة، وليست التزاماً مسبقاً بقرارات مستقبلية.
وفي ظل إحجام وارش عن تقديم إشارات مباشرة لمساره الشخصي، تصبح البيانات الاقتصادية والأسواق أكثر أهمية.
🔮 نظرة مُركّب: كلما قل اعتماد رئيس الفيدرالي على التوجيه المسبق، ازدادت أهمية كل تقرير PCE ووظائف وأجور وكل حركة كبيرة في السندات والسلع. وهذا قد يجعل السياسة أكثر اعتماداً على البيانات، لكنه يجعل السوق أيضاً أكثر حساسية للمفاجآت.
📊 ماذا يعني ذلك للأسهم؟
المرحلة الجديدة تحمل مزيجاً غير مريح لبعض تقييمات الأسهم.
الفائدة أصبحت عند 3.75%–4.00%، والأسواق تسعر احتمال المزيد من التشديد، بينما تجاوز عائد 10 سنوات مستوى 5%.
في الوقت نفسه، ما تزال السلع والطاقة تعكس ضغوطاً تضخمية، مع ارتفاع Bloomberg Commodity Index بأكثر من 30% منذ يناير والديزل بنحو 83% وفق المقال.
كل ذلك يرفع معدل العائد الذي يمكن للمستثمر الحصول عليه خارج سوق الأسهم.
وهذا يجعل الشركات ذات التقييمات المرتفعة أكثر اعتماداً على تحقيق نمو قوي في الأرباح لتبرير أسعارها.
لكن في المقابل، استمرار قوة الاقتصاد والإنتاجية والاستثمار الرأسمالي يمكن أن يوفر دعماً لأرباح الشركات، وهو ما أشار إليه الفيدرالي في بيانه الأخير.
🔮 نظرة مُركّب: بالنسبة للأسهم، المشكلة ليست رفع الفائدة وحده، بل اجتماع الفائدة الأعلى + عوائد السندات المرتفعة + احتمال تشديد الميزانية مستقبلاً. قدرة السوق على تحمل هذه البيئة ستعتمد بصورة متزايدة على نمو الأرباح الحقيقي.
⚠️ القراءة البديلة والمخاطر
قد تبدو رؤية وارش أكثر تشدداً بسبب رفع الفائدة ورغبته التاريخية في تقليص الميزانية، لكن هناك سبباً للحذر من اختزال سياسته في اتجاه واحد.
حتى الآن، وافقت اللجنة على رفع الفائدة 25 نقطة أساس، لكنها أبقت نهج الميزانية متمحوراً حول الحفاظ على احتياطيات وفيرة، بما في ذلك تجديد أصل سندات الخزانة وإعادة استثمار مدفوعات الأوراق المالية التابعة للوكالات في أذون الخزانة.
كما أن توقعات أعضاء اللجنة نفسها لا تشير إلى مسار واحد متفق عليه للفائدة خلال السنوات المقبلة.
وفي المقابل، يمكن أن يؤدي استمرار ارتفاع التضخم والسلع إلى دفع الفيدرالي لمزيد من التشديد.
أما إذا بدأت العوائد المرتفعة نفسها في إضعاف النشاط والائتمان والتضخم، فقد تقل الحاجة إلى استخدام كل أدوات التشديد في وقت واحد.
🔮 نظرة مُركّب: الفارق المهم هو بين رؤية وارش الشخصية لإصلاح الفيدرالي وبين ما تستطيع اللجنة تطبيقه جماعياً. أول 127 يوماً أظهرت أنه يستطيع بناء إجماع على الفائدة، لكنها أظهرت أيضاً أن تغيير الميزانية والإطار المؤسسي يحتاج إلى وقت وتوافق أوسع.
🔭 النظرة المستقبلية
هناك مساران يجب مراقبتهما بصورة منفصلة.
المسار الأول هو الفائدة.
رفع سبتمبر أوصل النطاق إلى 3.75%–4.00%، بينما يظهر ملخص التوقعات الاقتصادية وسيطاً عند 4.1% لنهاية 2026، وتترقب السوق إمكانية زيادة أخرى.
وستكون بيانات التضخم والوظائف المقبلة حاسمة في تحديد مدى استمرار هذا المسار.
أما المسار الثاني فهو ميزانية الفيدرالي.
هنا يبدو التحرك أبطأ بكثير. فرق العمل الخمسة لم تنتهِ بعد من مراجعتها، والعوائد طويلة الأجل المرتفعة تجعل تشديد السياسة عبر الميزانية أكثر حساسية.
لذلك قد يستطيع وارش الاستمرار في تعديل الفائدة قبل أن يحصل على توافق يسمح له بتنفيذ رؤيته الأوسع بشأن ميزانية $6.7 تريليون.
وستصبح بداية 2027 نقطة مهمة عندما تبدأ فرق العمل في تقديم نتائجها، لأن توصياتها قد تحدد ما إذا كانت التغييرات الحالية مجرد تعديلات في الأسلوب أم بداية تحول أعمق في إطار السياسة النقدية.
🧾 خلاصة مُركّب: وارش غيّر نبرة الفيدرالي أسرع من قدرته على تغيير ميزانيته
بعد 127 يوماً من توليه رئاسة الاحتياطي الفيدرالي (Fed – Federal Reserve)، استطاع كيفن وارش (Kevin Warsh) تحقيق خطوة مهمة: رفع الفائدة بمقدار 25 نقطة أساس إلى 3.75%–4.00% بتصويت كامل 12-0، في وقت يبلغ فيه تضخم PCE نحو 3.7% مقابل هدف 2%.
كما بدأ وارش في تغيير طريقة التفكير والتواصل، مع تقليل الاعتماد على مفهوم Neutral Rate والتركيز بصورة أكبر على إشارات مثل السندات والدولار والائتمان وتقييمات الأصول والسلع.
لكن طموحه الأكبر، تقليص ميزانية الفيدرالي البالغة نحو $6.7 تريليون، يواجه عقبتين واضحتين: غياب التوافق الكامل داخل اللجنة، وارتفاع عوائد السندات إلى مستويات تجعل إضافة مزيد من المعروض إلى السوق خطوة حساسة للغاية.
السياسة التشغيلية الحالية تؤكد ذلك؛ فالفيدرالي ما يزال يجدد أصل سندات الخزانة المستحقة ويعيد استثمار مدفوعات أوراق الوكالات في أذون الخزانة للحفاظ على مستوى وفير من الاحتياطيات.
الخلاصة أن وارش استطاع تغيير سعر الفائدة ونبرة التواصل بسرعة، لكنه لم يستطع حتى الآن تحويل رؤيته لميزانية أصغر إلى سياسة فعلية. وإذا استمرت العوائد فوق 5% والتضخم أعلى من الهدف، فستصبح المعضلة أكثر تعقيداً: كيف يشدد الفيدرالي بما يكفي لكبح الأسعار دون أن يجمع رفع الفائدة وتقليص الميزانية وارتفاع عوائد السوق في صدمة نقدية واحدة؟
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
