


أنهت الأسهم الأمريكية جلسة الجمعة 23 أكتوبر 2026 على انخفاض واسع مع ارتفاع النفط ومخاوف التصعيد في الشرق الأوسط.
خسر داو جونز (DJI) نحو 650 نقطة (−1.2%)، وتراجع إس آند بي 500 (SPX) 0.5% وناسداك (IXIC) 0.2%.
أنهى داو الأسبوع مرتفعًا 0.4% للأسبوع الثالث، بينما خسر إس آند بي 500 نحو 0.5% وناسداك 0.7% للأسبوع الثاني.
قفز خام غرب تكساس (CL=F) بنسبة 4% إلى 103.45 دولارات، وبرنت (BZ=F) بنسبة 3.4% إلى 117 دولارًا.
ارتد صندوق الذاكرة DRAM بنسبة 3% وSOXX بنسبة 0.5%، بينما تراجعت ميتا وإنفيديا وتسلا.
ارتفعت سبيس إكس (SPCX) 2% وسط محادثات لتأمين 80 ألف موقع اتصالات؛ وقفزت كراون كاسل 9.5% وأمريكان تاور 4%.
هبطت بلوم إنرجي 11% وديكرز 5% ونيومونت 4.5%، وتراجعت أمريكان إكسبريس نحو 4%.
أعلنت أمريكان إكسبريس خفض نحو 5% من وظائفها، أي نحو 3,800 وظيفة، استعدادًا للتحول التقني.
انخفض الذهب 1.2% إلى 4,010 دولارات، وتداول البيتكوين قرب 81,200 دولار، وارتفع مؤشر الدولار 0.2% إلى 101.80.
🧠 نظرة مُركّب: تكشف جلسة الجمعة عن ثلاث قوى متعارضة: ارتفاع النفط الذي يزيد مخاطر التضخم، والتوسع في الإنفاق على الذكاء الاصطناعي الذي يخلق نموًا ويضغط على النقد، وتراجع الثقة في بعض الشركات رغم تجاوزها توقعات الأرباح.
📊 المؤشرات الأمريكية: خسائر الجمعة لا تلغي مكاسب داو الأسبوعية
تراجع داو جونز (DJI – Dow Jones Industrial Average) بنسبة 1.2%، فاقدًا نحو 650 نقطة، بينما انخفض إس آند بي 500 (SPX – S&P 500) بنسبة 0.5%، وناسداك المركب (IXIC – Nasdaq Composite) بنسبة 0.2%.
أنهى داو جونز الأسبوع مرتفعًا 0.4% للأسبوع الثالث على التوالي، بعدما كان مرتفعًا 1.7% حتى الخميس. وخسر إس آند بي 500 أسبوعيًا 0.5% وناسداك 0.7% للأسبوع الثاني المتتالي.
منذ بداية 2026، بلغت المكاسب التقريبية 12% لناسداك و11% لإس آند بي 500 و9% لداو جونز.
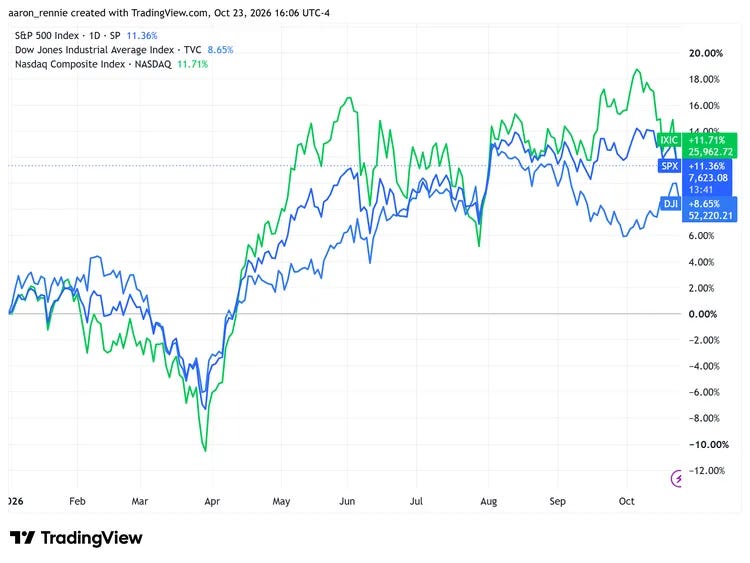
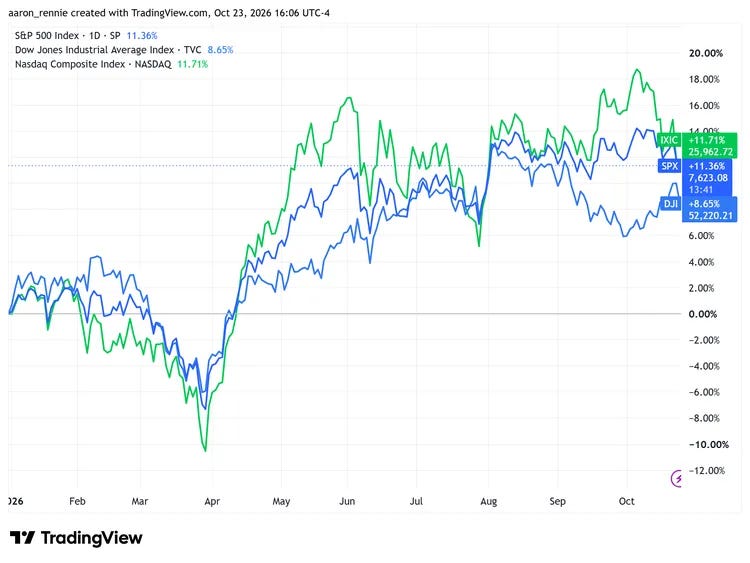
🧠 نظرة مُركّب: لا يكفي هبوط جلسة واحدة للحكم على الاتجاه السنوي، لكن تراجع المؤشرين الرئيسيين لأسبوعين متتاليين يكشف استمرار الضغوط.
🛢️ النفط: برنت عند 117 دولارًا وسط تهديدات بتصعيد عسكري
ارتفع خام غرب تكساس الوسيط (CL=F – WTI Crude Futures) بنسبة 4% إلى 103.45 دولارات للبرميل عند 4 مساءً بتوقيت شرق الولايات المتحدة.
صعد خام برنت (BZ=F – Brent Crude Futures) بنسبة 3.4% إلى 117 دولارًا للبرميل، أعلى مستوى منذ أواخر أبريل 2026.
هددت إيران بضرب مطارات وأهداف مدنية في دول مجاورة إذا استأنفت الولايات المتحدة وإسرائيل هجماتهما العسكرية. الخبر يتناول تهديدًا محتملًا، لا يؤكد وقوع هجمات جديدة.
يزيد التصعيد مخاوف تعطل إمدادات الطاقة وارتفاع تكاليف النقل والتصنيع.
🧠 نظرة مُركّب: قد تستفيد شركات الإنتاج والخدمات النفطية من الأسعار المرتفعة، بينما يتضرر المستهلكون والصناعات كثيفة الطاقة. استمرار علاوة المخاطر يتوقف على حجم التعطل الفعلي.
⚡ الطاقة والتكنولوجيا: القطاعان الوحيدان في المنطقة الخضراء
من بين 11 قطاعًا في إس آند بي 500، كان قطاع الطاقة وتكنولوجيا المعلومات فقط مرتفعين في التحديث القطاعي.
ارتفع قطاع الطاقة 2.5%، وتكنولوجيا المعلومات 0.5%.
صعدت إس إل بي (SLB – SLB) بنسبة 6.5%، وهاليبرتون (HAL – Halliburton) بنسبة 5% بدعم صعود الخام.
🧠 نظرة مُركّب: صعود قطاعين فقط في يوم هابط يعكس ضعف اتساع السوق؛ تماسك بعض الأسهم لا يعني قوة السوق بأكملها.
💾 أسهم الذاكرة وأشباه الموصلات: ارتداد بعد خسائر الخميس
ارتفع صندوق راوندهيل للذاكرة (DRAM – Roundhill Memory ETF) بنسبة 3% بعد خسارة 7% الخميس؛ وكان مرتفعًا نحو 3.5% صباحًا.
ارتفع صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنسبة 0.5% عند الإغلاق، مقابل نحو 1.2% في التداولات الصباحية.
صعد سهم إس كيه هاينكس (SKHY – SK Hynix) بنسبة 4% بعد إنهاء خطط طرح شركتها التابعة سوليدايجم (Solidigm) في السوق الأمريكية.
تراجع صندوق راوندهيل ماغز (MAGS – Roundhill Magnificent Seven ETF) بنسبة 0.5%.
هبطت ميتا (META – Meta Platforms) نحو 1% بعد خسارة 7% الخميس، وتراجعت إنفيديا (NVDA – Nvidia) وتسلا (TSLA – Tesla) بصورة طفيفة.
🧠 نظرة مُركّب: الارتداد الجزئي لا يؤكد انتهاء التصحيح، خاصة مع استمرار الضغوط على أسهم التكنولوجيا الكبرى.
💽 ويسترن ديجيتال: نمو قوي لكن السهم ينهي الجلسة منخفضًا
سجلت ويسترن ديجيتال (WDC – Western Digital) ربحية سهم معدلة 4.64 دولارات، مع نمو الإيرادات 55% سنويًا إلى 4.38 مليارات دولار في الربع الأول المالي.
تجاوزت الإيرادات والأرباح توقعات المحللين، وكذلك توجيهات الربع الثاني.
ارتفع السهم نحو 0.5% صباحًا، ثم أنهى الجمعة منخفضًا 2.5%.
خفض يو بي إس (UBS) مستهدف السهم من 470 دولارًا إلى 435 دولارًا، أي بنحو 7.4%.
أشار المحللون إلى أن الطلب يتجاوز العرض بدرجة كبيرة وأنهم يثقون بالتنفيذ والتقنية، لكنهم يتوقعون ضغطًا على مضاعف التقييم.
ارتفع السهم إلى نحو ضعف قيمته منذ بداية 2026، وبقي من أفضل أسهم المؤشر أداءً.
🧠 نظرة مُركّب: تجاوز التوقعات لا يضمن الصعود عندما تكون الأسعار قد استبقت النمو؛ جودة الأرباح يجب أن تقارن بالتقييم الحالي.
🔋 بلوم إنرجي: الإيرادات ترتفع 138% والسهم يخسر 11% بسبب النقد
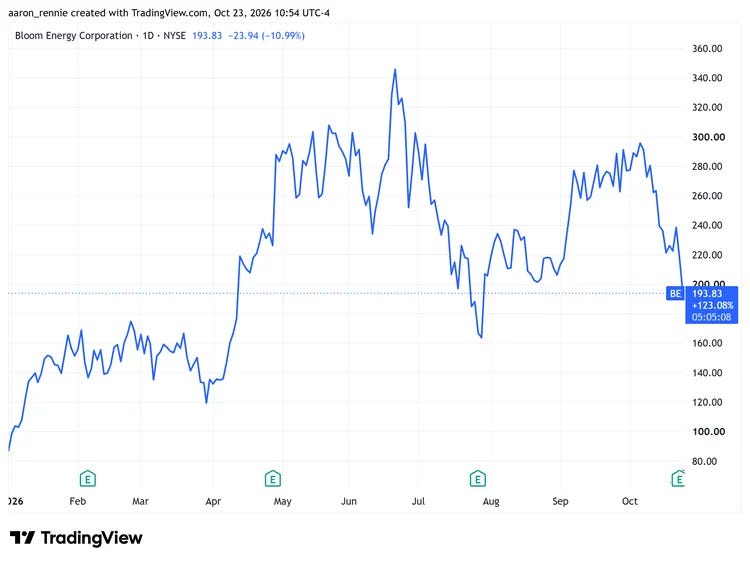
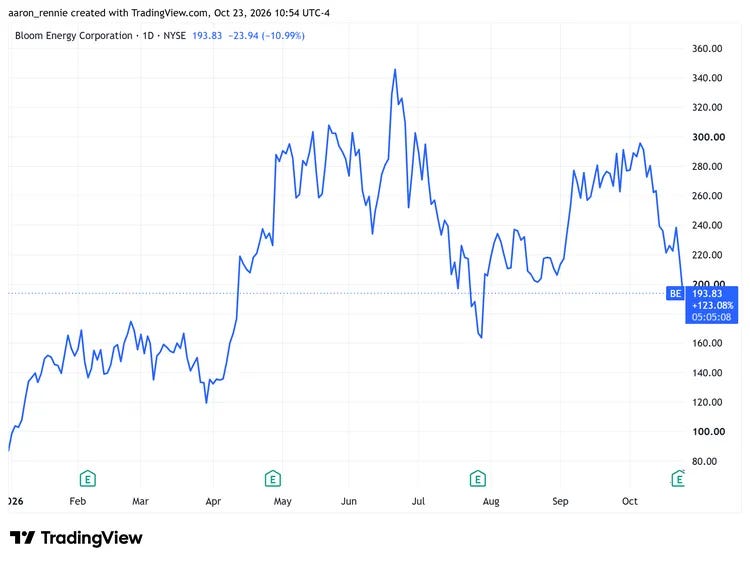
تراجع سهم بلوم إنرجي (BE – Bloom Energy) بنسبة 11% رغم تجاوز نتائج الربع الثالث لتوقعات الإيرادات والأرباح.
بلغت ربحية السهم المعدلة 0.94 دولار مقابل 0.67 دولار متوقعة، والإيرادات 1.24 مليار دولار بنمو 138%، مقابل 1.08 مليار دولار متوقعة.
رفعت الشركة توقعات إيرادات 2026 إلى 4.4–4.6 مليارات دولار، ما يعادل نموًا سنويًا بنحو 122% عند منتصف النطاق.
لكن التدفقات النقدية الحرة كانت سلبية بأكثر من 180 مليون دولار، مقابل توقعات بتدفقات موجبة بأكثر من 43 مليون دولار، أي فجوة تتجاوز 223 مليون دولار.
قال المدير المالي سايمون إدواردز (Simon Edwards) إن الاستهلاك النقدي الفصلي لا يمثل بداية اتجاه دائم، وإن التدفقات التشغيلية منذ بداية العام موجبة رغم الاستثمارات.
تقدم الشركة أنظمة خلايا وقود لتزويد مراكز البيانات ومصانع الرقائق بالكهرباء. وأكد الرئيس التنفيذي كي آر سريدهار (KR Sridhar) اتساع الطلب على الكهرباء الموثوقة خارج شركات الحوسبة العملاقة.
انضمت الشركة إلى إس آند بي 500 في سبتمبر، وكانت أسهمها قد تضاعفت أكثر من مرة منذ بداية العام.
🧠 نظرة مُركّب: المشكلة ليست ضعف نمو الإيرادات بل القدرة على تحويله إلى نقد حر مستدام؛ وهذا عامل حاسم عند ارتفاع الإنفاق الرأسمالي.
🛰️ سبيس إكس: 80 ألف موقع خلوي يهز قطاع الاتصالات
ارتفعت سبيس إكس (SPCX – SpaceX) بنسبة 2% بعد تقرير عن محادثات لتأمين 80 ألف موقع خلوي على الأقل في الولايات المتحدة لدعم ستارلينك موبايل (Starlink Mobile).
قد تشمل الخطط عقود إيجار أو استحواذات محتملة، ولم يعلن عن اتفاق نهائي.
ارتفعت كراون كاسل (CCI – Crown Castle) بأكثر من 13% صباحًا قبل إغلاقها مرتفعة 9.5%؛ وصعدت أمريكان تاور (AMT – American Tower) بنحو 4%.
تراجعت أسهم إيه تي آند تي (T – AT&T) وفيرايزون (VZ – Verizon) وتي موبايل (TMUS – T-Mobile)، وكانت خسائرها بين 3% و5% في أحد التحديثات الصباحية.
لم تعلق سبيس إكس أو كراون كاسل قبل النشر. وكان سهم سبيس إكس قد هبط 9% الخميس.
🧠 نظرة مُركّب: الحديث عن شراكات محتملة ليس عقدًا نافذًا. سيحدد سعر التأجير وتكلفة الشبكة ونطاق التوسع الأثر المالي الحقيقي.
💳 أمريكان إكسبريس: تسريح 5% من العاملين رغم نمو الأرباح
أعلنت أمريكان إكسبريس (AXP – American Express) إلغاء نحو 5% من الوظائف عالميًا، ما يعادل قرابة 3,800 موظف استنادًا إلى 76,800 موظف في نهاية 2025.
سجلت 336 مليون دولار مصروفات إعادة هيكلة في الربع الثالث.
قال الرئيس التنفيذي ستيفن سكويري (Stephen Squeri) إن قوة الأداء أتاحت زيادة الإنفاق على التسويق والتكنولوجيا وتحسين الكفاءة.
قال المدير المالي كريستوف لو كاييك (Christophe Le Caillec) إن الخطة تهدف إلى جعل الشركة أكثر مرونة واستعدادًا لـالذكاء الاصطناعي.
بلغت ربحية السهم المعدلة 4.68 دولارات مقابل 4.49 دولارات متوقعة، ونمت الإيرادات 9% إلى 20.06 مليار دولار، دون توقعات 20.14 مليار دولار.
رفعت الشركة توقعات ربحية السهم السنوية، لكن السهم تراجع نحو 4% يوم الجمعة وقرابة 15% منذ بداية العام.
🧠 نظرة مُركّب: الذكاء الاصطناعي هنا أداة لإعادة تشكيل التكلفة والعمالة؛ الحكم على نجاح الخطة يعتمد على الوفورات المستقبلية مقابل تكلفة التنفيذ.
👟 ديكرز: هوكا وأغ تتباطآن رغم رفع توقعات ربحية السهم
أنهى سهم ديكرز أوتدور (DECK – Deckers Outdoor) الجلسة منخفضًا 5% بعدما خسر نحو 8% قبل الافتتاح.
خفضت الشركة توقعات إيرادات السنة المالية 2027 من 5.86–5.91 مليارات دولار إلى 5.700–5.725 مليارات دولار، مقابل توقعات المحللين عند 5.88 مليارات دولار.
خفضت توقعات نمو هوكا (Hoka) من نسبة منخفضة من خانتين إلى نسبة مرتفعة من خانة الآحاد، وخفضت نمو أغ (Ugg) من متوسط خانة الآحاد إلى انخفاضها. وتملك أيضًا تيفا (Teva).
رفعت توقعات ربحية السهم إلى 7.80–7.95 دولارات من 7.35–7.50 دولارات، بدعم من 0.52 دولار للسهم من رد الرسوم الجمركية.
في الربع الثاني المالي المنتهي 30 سبتمبر، سجلت ربحية السهم 2.31 دولار مقابل 1.80 دولار متوقعة؛ ونمت الإيرادات 3.5% إلى 1.48 مليار دولار دون 1.51 مليار دولار متوقعة.
دخل السهم جلسة الجمعة منخفضًا نحو 18% منذ بداية العام.
🧠 نظرة مُركّب: مكاسب ربحية السهم المدعومة برد الرسوم لا تعوض بالضرورة ضعف نمو المبيعات الأساسي للعلامات الرئيسية.
🧬 موديرنا ونيومونت: ضغوط متواصلة بعد الأخبار والنتائج
تراجعت موديرنا (MRNA – Moderna) بنسبة 2% في تداولات متقلبة بعد هبوط 18% الخميس إثر تسرب مزعوم لبيانات لقاح للسرطان؛ لم يتضمن التقرير تفاصيل رسمية كافية لتقييم البيانات.
تراجع سهم نيومونت (NEM – Newmont) بنسبة 4.5% بعد النتائج، دون تفاصيل مالية إضافية في النص.
شملت تحركات ما بعد الأرباح هبوط بلوم إنرجي 11% وديكرز 5% وأمريكان إكسبريس نحو 4% وويسترن ديجيتال 2.5%.
🧠 نظرة مُركّب: ردود الفعل السلبية لا تكشف السبب وحدها؛ يجب التفريق بين البيانات المؤكدة والأخبار غير المحسومة.
🏦 الفيدرالي: الأسواق ترجح تثبيت الفائدة الأربعاء
من المتوقع أن يثبت الاحتياطي الفيدرالي (Federal Reserve) الفائدة في اجتماع الأربعاء 28 أكتوبر 2026.
سعرت الأسواق احتمالًا يقارب 10% لرفع الفائدة 25 نقطة أساس بحسب أداة فيدووتش (FedWatch) من سي إم إي غروب (CME Group).
رفع الفيدرالي الفائدة 25 نقطة أساس في سبتمبر. وناقش المسؤولون مواصلة التشديد لمواجهة تضخم أعلى من المتوقع، مقابل دعوات للانتظار.
قد يحد رفع الفائدة من التضخم عبر زيادة تكلفة الاقتراض، لكنه قد يضغط على الوظائف والنمو.
ظهر رئيس الفيدرالي كيفن وارش (Kevin Warsh) في اجتماعات صندوق النقد الدولي والبنك الدولي في بانكوك يوم 16 أكتوبر وفق التقرير.
🧠 نظرة مُركّب: ارتفاع النفط يزيد تعقيد قرار الفيدرالي، بينما ضعف وتيرة التوظيف قد يجعل التريث أكثر جاذبية.
👷 البطالة: طلبات الإعانة قرب أدنى مستوياتها منذ 1969
سجلت الولايات المتحدة 194 ألف طلب جديد لإعانة البطالة مقابل 200 ألف في الأسبوع السابق، بانخفاض 6 آلاف.
بلغ متوسط أربعة أسابيع 197,750 طلبًا، معادلًا فترة في 2022 وأدنى مستوى منذ 1969.
هذه أول فترة من ستة أسابيع متتالية منذ 1969 تقل فيها الطلبات عن 200 ألف، رغم تضاعف القوة العاملة أكثر من مرتين.
يصف الاقتصاديون السوق بأنها توظيف منخفض وتسريح منخفض (Low-Hire, Low-Fire)؛ إذ تتردد الشركات في التوظيف أو الفصل بسبب الحرب في إيران والسياسة التجارية وتشديد الهجرة.
يتمتع الموظفون الحاليون باستقرار نسبي، بينما يواجه الباحثون عن عمل صعوبة أكبر.
🧠 نظرة مُركّب: قلة التسريح لا تعني كثرة التوظيف؛ بيانات الإعانات وحدها لا تثبت قوة سوق العمل.
💵 السندات والدولار والذهب والبيتكوين: إشارات متباينة
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى قرابة 5.01% بعد انخفاضه 17 نقطة أساس الخميس وإغلاقه دون 4.96%.
ارتفع مؤشر الدولار (DXY – U.S. Dollar Index) بنسبة 0.2% إلى 101.80.
انخفضت عقود الذهب (GC=F – Gold Futures) بنسبة 1.2% إلى 4,010 دولارات للأونصة.
تداول البيتكوين (BTC-USD – Bitcoin) حول 81,200 دولار، منخفضًا قليلًا خلال 24 ساعة.
🧠 نظرة مُركّب: لا تتحرك أصول التحوط والمخاطرة دائمًا في اتجاه متوقع واحد؛ الفائدة والدولار والسيولة قد تتغلب مؤقتًا على أثر المخاطر الجيوسياسية.
🏛️ حسابات ترامب: اقتراح بتوسيعها إلى الأمريكيين دون 40 عامًا
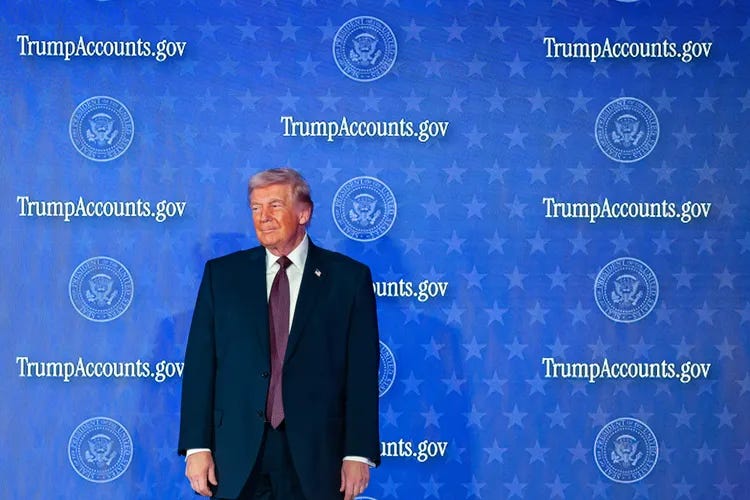
أعلن السيناتور الجمهوري بيرني مورينو (Bernie Moreno) من أوهايو عزمه طرح تشريع لتوسيع حسابات ترامب (Trump Accounts) لتشمل جميع الأمريكيين دون 40 عامًا.
أطلق البرنامج في صيف 2026، وتتاح حساباته للأطفال دون 18 عامًا وفق الوصف الوارد بالمادة.
يرى مورينو أن التوسيع قد يدعم الادخار من أجل المنازل والديون الدراسية والاستثمار المستقبلي.
قد تُستخدم الحسابات مستقبلًا لبرامج دعم أو مساهمات خيرية، لكن التوسيع المقترح ليس قانونًا نافذًا.
🧠 نظرة مُركّب: الأثر الاقتصادي يعتمد على تفاصيل الأهلية والحوافز الضريبية وحدود السحب والمساهمات، لا على إعلان الفكرة فقط.
⏰ من العقود الآجلة إلى الإغلاق: لماذا يهم توقيت الأسعار؟
قبل الافتتاح انخفضت عقود داو جونز 0.6% وإس آند بي 500 نحو 0.2%، فيما كانت عقود ناسداك 100 شبه مستقرة.
صباحًا ارتفع DRAM نحو 3.5% وSOXX نحو 1.2% وكراون كاسل أكثر من 13%، بينما هبط ديكرز نحو 8% قبل الافتتاح.
عند الإغلاق كانت التحركات: داو −1.2% وإس آند بي 500 −0.5% وناسداك −0.2% وDRAM +3% وSOXX +0.5% وكراون كاسل +9.5% وديكرز −5%.
وصل برنت إلى 117 دولارًا وغرب تكساس إلى 103.45 دولارات في تحديث نهاية الجلسة.
🧠 نظرة مُركّب: لا يصح خلط أسعار الصباح وما قبل الافتتاح والإغلاق على أنها من لحظة واحدة؛ التوقيت جزء من دقة التحليل.
🔮 النظرة المستقبلية
السيناريو الإيجابي: انحسار التصعيد واستقرار النفط وتحسن النقد الحر ونتائج الشركات قد يدعم تعافي الأسهم.
السيناريو الأساسي: استمرار التقلبات مع تفوق انتقائي للطاقة والبنية التحتية للذكاء الاصطناعي مقابل ضغوط التقييمات المرتفعة.
السيناريو السلبي: استمرار صعود النفط والتضخم والعوائد قد يضغط على الأسهم والاستهلاك والتمويل.
التكنولوجيا: مراقبة تحويل نمو الإيرادات إلى تدفقات نقدية حرة لدى بلوم إنرجي وويسترن ديجيتال.
الاتصالات: متابعة ما إذا كانت محادثات سبيس إكس بشأن 80 ألف موقع ستتحول إلى عقود.
الفيدرالي: قرار 28 أكتوبر وتوقعات الفائدة في ظل ارتفاع النفط وتباطؤ التوظيف.
سوق العمل: متابعة طلبات الإعانة والتوظيف الجديد معًا للتمييز بين الاستقرار والجمود.
🧾 خلاصة مُركّب: ارتفاع النفط يعمّق انقسام السوق والأرباح القوية لم تعد كافية
داو جونز خسر 650 نقطة (1.2%) يوم الجمعة لكنه كسب 0.4% أسبوعيًا؛ وخسر إس آند بي 500 نحو 0.5% وناسداك 0.7% خلال الأسبوع.
برنت 117 دولارًا وغرب تكساس 103.45 دولارات مع تصاعد مخاطر الشرق الأوسط.
الطاقة +2.5%، وإس إل بي +6.5%، وهاليبرتون +5%.
DRAM +3% وSOXX +0.5% في ارتداد جزئي للرقائق والذاكرة.
ويسترن ديجيتال: إيرادات 4.38 مليارات دولار (+55%) وربحية 4.64 دولارات، لكن السهم −2.5%.
بلوم إنرجي: إيرادات 1.24 مليار دولار (+138%)، لكن التدفق النقدي الحر سلبي بأكثر من 180 مليون دولار والسهم −11%.
سبيس إكس +2% مع خطة محتملة لـ80 ألف موقع، وكراون كاسل +9.5%.
أمريكان إكسبريس: خفض نحو 5% من الوظائف، وربحية 4.68 دولارات وإيرادات 20.06 مليار دولار.
ديكرز: خفض توقعات المبيعات إلى 5.700–5.725 مليارات دولار ورفع ربحية السهم المتوقعة إلى 7.80–7.95 دولارات.
الذهب 4,010 دولارات والبيتكوين 81,200 دولار وعائد السندات العشرية قرب 5.01%.
الفيدرالي: الأسواق ترجح تثبيت الفائدة في 28 أكتوبر مع احتمال 10% لرفع 25 نقطة أساس.
البطالة: 194 ألف طلب مع بيئة توظيف منخفض وتسريح منخفض.
الخلاصة الاستثمارية: أصبحت جودة الأرباح والتدفقات النقدية والتقييمات أهم من نمو الإيرادات وحده. ومع ارتفاع النفط والعوائد، ينبغي مراقبة قوة الميزانيات والفيدرالي والتطورات الجيوسياسية.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
