


أعلنت إس كيه هاينكس (SKHY – SK Hynix) نتائج مالية قياسية مع قفزة الأرباح التشغيلية 632% والإيرادات 328% سنويًا، بحسب تقرير ياهو فاينانس المنشور في 28 أكتوبر 2026.
توقعت الشركة استمرار نقص ذاكرة الذكاء الاصطناعي حتى 2030، وأشارت إلى حجز أكثر من 50% من طاقتها الإنتاجية خلال 2027–2028.
قفزت أسهم الشركة ومنافسيها في كوريا والولايات المتحدة بعد الإعلان، في اختبار جديد لاستدامة دورة الطلب على الذاكرة.
📊 نتائج مالية قياسية: الأرباح التشغيلية ترتفع 632% والهامش يصل إلى 80%
ارتفعت إيرادات إس كيه هاينكس (SKHY – SK Hynix) الفصلية بنسبة 328% سنويًا إلى نحو 78.7 مليار دولار بحسب ياهو فاينانس.
قفز الربح التشغيلي بنسبة 632% إلى نحو 62.7 مليار دولار، بهامش تشغيل بلغ 80%.
على أساس فصلي ارتفعت الإيرادات 32%، وزاد الربح التشغيلي 38%.
عزت الشركة النمو إلى الطلب على مراكز بيانات الذكاء الاصطناعي، وارتفاع أسعار الذاكرة، والشحنات المبكرة من HBM4.
الأرقام الدولارية المنشورة في الخبر غير متحقق منها بصورة مستقلة، ويجب مراجعة الإفصاح الرسمي قبل اعتمادها.
🧠 نظرة مُركّب: تكشف النتائج عن قوة في الطلب والتسعير، لكن تقييم الأرباح يتطلب التحقق من الأرقام الأساسية وهوامشها.
🚀 أسهم الذاكرة تقفز بعد النتائج
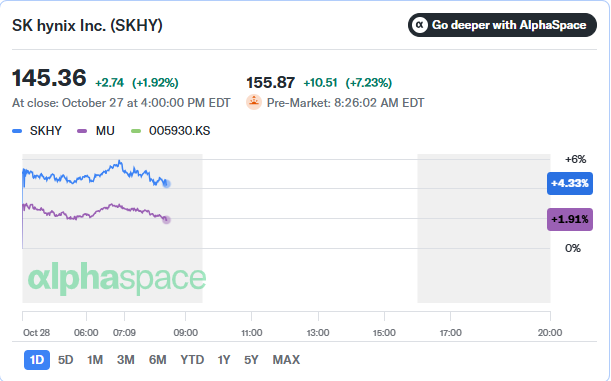
ارتفع سهم إس كيه هاينكس الأمريكي (SKHY – SK Hynix) بنحو 8% قبل الافتتاح.
صعد السهم الكوري (000660.KS – SK Hynix) بنسبة 10%، وسهم سامسونغ إلكترونيكس (005930.KS – Samsung Electronics) بنسبة 9%.
ارتفع سهم ميكرون تكنولوجي (MU – Micron Technology) بنسبة 3% قبل افتتاح السوق الأمريكية.
أغلق SKHY جلسة 27 أكتوبر عند 145.36 دولارًا، مرتفعًا 2.74 دولار أو 1.92%.
بلغ السهم 156.09 دولارًا في تحديث الساعة 8:09 صباحًا بتوقيت شرق الولايات المتحدة، بزيادة 10.73 دولار أو 7.38%.
الفرق بين نسبتي 8% و7.38% ناتج عن اختلاف وقت الاقتباس السعري.
🧠 نظرة مُركّب: امتد أثر النتائج إلى القطاع بأكمله، لكن نصيب كل شركة من النمو يعتمد على الإنتاج ومزيج المنتجات.
🏗️ الطلب على مراكز البيانات وارتفاع الأسعار
دفع التوسع في مراكز بيانات الذكاء الاصطناعي الطلب على الذاكرة المتقدمة.
ساهمت أسعار رقائق الذاكرة المرتفعة في زيادة الإيرادات والأرباح.
تستخدم أنظمة الذكاء الاصطناعي الذاكرة في تدريب النماذج وتشغيلها ومعالجة البيانات.
قد يؤدي محدودية المعروض إلى تحسن قوة التسعير، لكن ارتفاع الإيرادات لا يعكس بالضرورة نمو الوحدات بالنسبة نفسها.
🧠 نظرة مُركّب: الجمع بين نمو الطلب وتحسن التسعير يدعم الربحية، بشرط ألا تتجاوز زيادات الإنتاج الطلب المستقبلي.
💾 الانتقال من HBM3E إلى HBM4
بدأت إس كيه هاينكس شحنات مبكرة من ذاكرة النطاق الترددي العالي من الجيل الرابع (HBM4 – High Bandwidth Memory 4).
تتوقع الشركة أن يحل HBM4 محل HBM3E بوصفه المنتج الرئيسي.
تستخدم الذاكرة عالية النطاق في أنظمة الحوسبة المتقدمة للذكاء الاصطناعي.
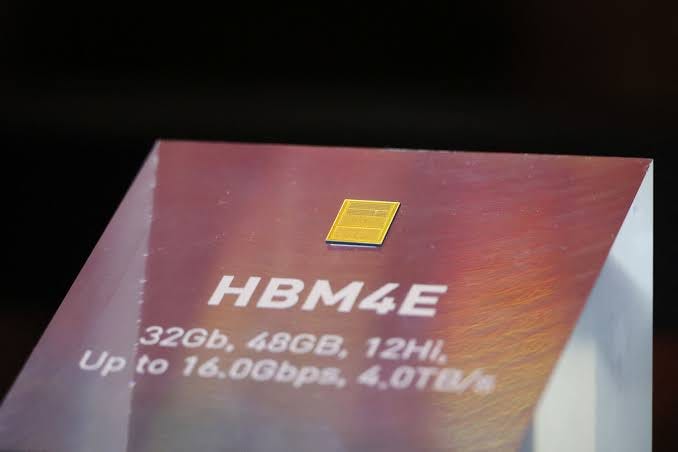
ظهرت رقاقة HBM4E في معرض أشباه الموصلات في سيول بتاريخ 16 أكتوبر 2026، لكن الخبر لم يذكر بدء شحنات تجارية منها.
🧠 نظرة مُركّب: الانتقال إلى منتجات أحدث قد يرفع القيمة المضافة، لكنه يستلزم استثمارات تقنية وصناعية.
📅 أكثر من نصف طاقة 2027–2028 محجوز
أعلنت الشركة أن أكثر من 50% من طاقتها الإنتاجية في 2027–2028 ملتزم بها بموجب عقود طويلة الأجل.
تدعم العقود وضوح الطلب مقارنة بالمبيعات قصيرة الأجل.
لا يحدد المصدر أسماء العملاء أو أسعار العقود أو توزيع الالتزامات على السنتين.
حجز الطاقة لا يضمن تلقائيًا إيرادات أو هوامش ربح محددة.
🧠 نظرة مُركّب: يعزز حجم العقود الرؤية المستقبلية، لكن أهميتها للمساهم تتوقف على الأسعار والتنفيذ والربحية.
🔮 نقص الذاكرة قد يستمر حتى 2030
تتوقع إس كيه هاينكس استمرار نقص إمدادات ذاكرة الذكاء الاصطناعي حتى 2030.
تتوقع الشركة اتساع الاستخدام من مقدمي الخدمات السحابية إلى المؤسسات.
تشمل مجالات النمو الذكاء الاصطناعي المادي والروبوتات والقيادة الذاتية.
هذا توقع للشركة وليس نتيجة مؤكدة؛ فقد يتغير توازن العرض والطلب مع التوسع الإنتاجي أو التحسن التقني.
🧠 نظرة مُركّب: قد يدعم النقص طويل الأمد الأسعار، لكن ينبغي متابعة قدرة الصناعة على توسيع المعروض.
🔄 دورة الرقائق تتجاوز التاريخ
بلغت دورة الانتعاش الحالية الربع الرابع عشر، مقارنة بدورات تاريخية تراوحت بين 8 و9 أرباع.
يرى سريني باجوري (Srini Pajjuri) من آر بي سي كابيتال ماركتس (RBC Capital Markets) احتمال استمرار الدورة خمسة أرباع إضافية.
قد يصل طول الدورة في هذا السيناريو إلى 19 ربعًا.
أرجع المحلل استمرار الطلب إلى الذكاء الاصطناعي الوكيلي كثيف استخدام الذاكرة والقيود الهيكلية على المعروض.
هذا تقدير تحليلي وليس توجيهًا رسميًا من الشركة.
🧠 نظرة مُركّب: تختلف محركات الدورة الحالية عن دورات الأجهزة التقليدية، لكن الصناعة تظل دورية.
🤖 الذكاء الاصطناعي الوكيلي يزيد احتياجات الذاكرة
يرى محلل آر بي سي أن التحول إلى الذكاء الاصطناعي الوكيلي (Agentic AI) يرفع الطلب على الذاكرة.
تستطيع الأنظمة الوكيلة تنفيذ مهام متتابعة، وقد تحتاج إلى معالجة بيانات وسياقات أكبر.
يتزامن ذلك مع قيود هيكلية تحد من سرعة زيادة الإمدادات.
لم يقدم التقرير تقديرًا كميًا مستقلًا للطلب الناشئ من هذا المجال.
🧠 نظرة مُركّب: الفرصة مرتبطة بالاستخدام الفعلي وكفاءة النماذج، وليس بمجرد نمو الاهتمام بالتقنية.
💰 إعادة رأس المال إلى المساهمين
أعلنت إس كيه هاينكس إعادة 45 مليار دولار إضافية إلى المساهمين، بحسب المصدر.
قال التقرير إن إجمالي إعادة شراء الأسهم وتوزيعات الأرباح يبلغ 75.2 مليار دولار هذا العام.
وصف التقرير المبلغ بأنه مستوى غير مسبوق.
لم يقدم تفاصيل كافية عن توقيت التنفيذ وتوزيع المبالغ بين إعادة الشراء والتوزيعات.
هذه الأرقام الدولارية غير متحقق منها بصورة مستقلة، وينبغي مراجعة إفصاحات الشركة.
🧠 نظرة مُركّب: تقييم سياسة إعادة رأس المال يتطلب مقارنتها بالتدفقات النقدية الحرة والإنفاق الرأسمالي.
🇺🇸 الإدراج الأمريكي والتقلبات
تعمل الشركة من كوريا الجنوبية وتُتداول أسهمها في السوق الكورية ضمن بيئة مؤشر كوسبي (KS11 – KOSPI).
ذكر الخبر أنها أدرجت أسهمها في ناسداك خلال 2026.
شهد السهم الأمريكي تقلبات في يوليو وأوائل أكتوبر.
قال المصدر إن الأسهم الأمريكية تداولت قرب سعر الطرح الأولي، لكنه لم يحدد ذلك السعر.
🧠 نظرة مُركّب: لا يتطابق نمو الأرباح دائمًا مع عائد المستثمر، لأن سعر الشراء والتقييم مهمان.
🏭 تعليق إدراج سوليديجيم
علقت إس كيه هاينكس الأسبوع الماضي خطط إدراج وحدتها الأمريكية للذاكرة الفلاشية سوليديجيم (Solidigm).
أشار التقرير إلى اعتراضات من جهات تنظيمية ومساهمين.
لم يحدد المصدر طبيعة الاعتراضات أو قيمة الطرح أو موعدًا بديلًا.
لا يمكن قياس أثر التعليق المالي دون تفاصيل الصفقة وخطط الإدارة.
🧠 نظرة مُركّب: يضيف هذا التطور مخاطر تنظيمية مستقلة عن قوة أعمال الذاكرة.
🔮 النظرة المستقبلية
السيناريو الإيجابي: يستمر نقص ذاكرة الذكاء الاصطناعي، وتنفذ عقود 2027–2028 مع الحفاظ على أسعار وهوامش قوية.
السيناريو الأساسي: يظل الطلب قويًا لكن نمو الطاقة الإنتاجية والتكاليف يحدان من وتيرة ارتفاع الهوامش.
السيناريو السلبي: تتسارع زيادة المعروض أو تتباطأ استثمارات مراكز البيانات، فتضعف الأسعار والهوامش.
خلال الأسابيع المقبلة: راقب إفصاحات نتائج الشركة الرسمية وتفاصيل العقود وشحنات HBM4 وتحركات المنافسين.
خلال 5 سنوات: يظل اتساع استخدام الذكاء الاصطناعي في المؤسسات والروبوتات والقيادة الذاتية محورًا رئيسيًا للطلب المحتمل.
توقعات 12 شهرا: يعتمد الأداء على الطلب الفعلي والقدرة الإنتاجية وأسعار الذاكرة، وليس على توقع نقص المعروض وحده.
🧠 نظرة مُركّب: لا يعني التوقع باستمرار نقص الذاكرة حتى 2030 ضمانًا لمسار سعر السهم أو أرباحه.
🧾 خلاصة مُركّب: طفرة أرباح تاريخية واختبار استدامة دورة الذاكرة
سجلت الشركة نموًا معلنًا للإيرادات بنسبة 328% والأرباح التشغيلية بنسبة 632%، مع هامش تشغيلي 80%، وفق النص المنشور.
ارتفعت أسهم إس كيه هاينكس وسامسونغ وميكرون بعد النتائج، في إشارة إلى تحسن توقعات القطاع.
تتوقع الشركة استمرار نقص ذاكرة الذكاء الاصطناعي حتى 2030، وحجزت أكثر من 50% من طاقة 2027–2028 بعقود طويلة الأجل.
يرى محلل آر بي سي إمكانية استمرار دورة الرقائق خمسة أرباع أخرى بعد بلوغها الربع الرابع عشر.
تضمن التقرير أرقامًا كبيرة لإعادة رأس المال للمساهمين، لكن يلزم التحقق منها من الإفصاحات الرسمية.
الخلاصة الاستثمارية: تدعم قوة الطلب والتكنولوجيا المتقدمة النظرة التشغيلية، بينما تظل التقييمات والدورية وزيادة المعروض ومصداقية الأرقام المنشورة عوامل أساسية قبل اتخاذ أي قرار.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
