


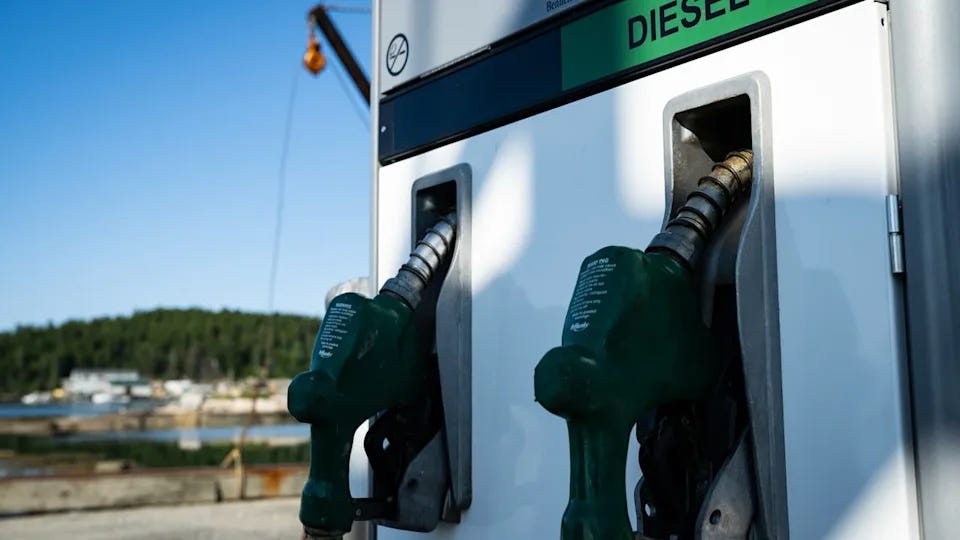
قفز متوسط سعر الديزل في الولايات المتحدة إلى مستوى قياسي جديد بلغ $6.27 للغالون يوم الثلاثاء، في أحدث إشارة إلى أن تداعيات الحرب مع إيران واضطرابات أسواق الطاقة لم تعد محصورة في أسعار النفط، بل بدأت تنتقل بصورة أكثر وضوحاً إلى الوقود المستخدم في قلب سلاسل الإمداد الأمريكية.
السعر الحالي يزيد بنحو $2.58 للغالون مقارنة بالفترة نفسها من العام الماضي، بعدما كان متوسط الديزل عند بداية الحرب في أواخر فبراير يبلغ نحو $3.76 فقط. والأهم أن الارتفاع يتسارع: الديزل تجاوز $6 للمرة الأولى يوم الجمعة الماضي عند $6.06، قبل أن يصعد إلى $6.27 خلال أيام قليلة.
المشكلة هنا تتجاوز السائق الأمريكي. الديزل يشغل الشاحنات والآلات الزراعية وجزءاً مهماً من عمليات الشحن، ولذلك فإن ارتفاعه يمكن أن يتحول تدريجياً إلى زيادة في تكلفة نقل وتصنيع وتوزيع السلع، في وقت يحاول فيه الاحتياطي الفيدرالي (Fed – Federal Reserve) بالفعل السيطرة على تضخم لا يزال أعلى من مستهدفه.
⛽ من $3.76 إلى $6.27.. ارتفاع بنحو 67% منذ بداية الحرب
عندما بدأت الحرب في أواخر فبراير، كان متوسط سعر الديزل الأمريكي عند نحو $3.76 للغالون. واليوم وصل إلى $6.27، أي بزيادة تقارب 67% خلال أقل من 7 أشهر.
كما تجاوز السعر بالفعل الرقم القياسي السابق البالغ $5.81 والمسجل في يونيو 2022، قبل أن يكسر حاجز $6 للمرة الأولى يوم الجمعة الماضي.
وفي كاليفورنيا أصبحت الصورة أكثر حدة، حيث ارتفع متوسط سعر الديزل إلى $8.21 للغالون يوم الثلاثاء، مقابل $7.98 يوم الجمعة.
هذه السرعة في الارتفاع تعكس تحولاً مهماً في أزمة الطاقة. فالسوق لا يتعامل فقط مع ارتفاع سعر برميل النفط الخام، وإنما مع اضطراب فعلي في تدفقات الوقود المكرر والقدرة على نقل الخام إلى المصافي والأسواق التي تحتاج إليه.
🔮 نظرة مُركّب: القفزة من $3.76 إلى $6.27 تجعل الديزل أحد أوضح قنوات انتقال صدمة الطاقة إلى الاقتصاد الأمريكي. وكلما استمرت الأسعار فوق المستويات الحالية، ازدادت احتمالات انتقال التكلفة من شركات النقل والمنتجين إلى المستهلك النهائي.
🛢️ هرمز وروسيا والسعودية.. 3 ضغوط تضرب سوق الوقود في الوقت نفسه
الارتفاع القياسي لا يأتي من مصدر واحد.
الحرب بين الولايات المتحدة وإيران قيّدت حركة ناقلات النفط عبر مضيق هرمز (Strait of Hormuz)، ما أدى إلى تراجع تدفقات الخام وزيادة الضغوط على عمليات التكرير في الشرق الأوسط.
وفي الوقت نفسه، أدت الهجمات الأوكرانية بطائرات مسيرة على منشآت التكرير الروسية إلى دفع موسكو نحو حظر صادرات الديزل، وهو عامل مهم لأن روسيا كانت تاريخياً من كبار مصدري الديزل عالمياً.
ثم جاءت الضربة الثالثة من السعودية.
فقد تعرض خط أنابيب سعودي رئيسي كان يُستخدم لنقل النفط بعيداً عن مضيق هرمز لهجوم الأسبوع الماضي، وتشير التقديرات الواردة في التقرير إلى أن ذلك ترك نحو 2.5 مليون برميل يومياً من النفط دون مسار متاح للوصول إلى السوق عبر ذلك الخط.
وبحسب تقديرات محللي السلع، فإن اضطرابات الشحن في الخليج العربي إلى جانب تراجع الصادرات الروسية تزيل حالياً ما يقارب 20% من الديزل الذي يتحرك عادة عبر البحر.
هذه نقطة أساسية: أزمة الديزل ليست مجرد انعكاس ميكانيكي لارتفاع النفط، وإنما أزمة في تدفقات الخام والتكرير والتصدير والنقل في الوقت نفسه.
🔮 نظرة مُركّب: أخطر ما في الأزمة الحالية هو تزامن الاختناقات. اضطراب هرمز يضغط على الخام، والمشكلة السعودية تقلص أحد المسارات البديلة، بينما حظر الصادرات الروسية يضغط مباشرة على سوق الديزل. لذلك قد يبقى الوقود المكرر أكثر حساسية من الخام نفسه طالما استمرت هذه الاختناقات.
🚛 لماذا يمثل الديزل مشكلة أكبر للاقتصاد من مجرد ارتفاع فاتورة الوقود؟
الديزل يدخل في أجزاء أساسية من النشاط الاقتصادي الأمريكي: الشاحنات التي تنقل البضائع بين المدن والموانئ والمخازن، المعدات الزراعية المستخدمة في إنتاج الغذاء، إضافة إلى عمليات الشحن البحري واللوجستيات.
عندما ترتفع تكلفة تشغيل هذه الأنشطة، لا تتحمل شركات النقل كامل الزيادة إلى الأبد. جزء من التكلفة يمكن أن ينتقل إلى الشركات التي تشحن البضائع، ثم إلى تجار التجزئة، وفي النهاية إلى المستهلك.
وهذا يعني أن السلعة الموجودة على رف متجر قد تصبح أكثر تكلفة حتى إذا لم يستخدم المشتري الديزل شخصياً.
كما أن استمرار الأسعار عند مستويات مرتفعة يضغط على هوامش الشركات التي لا تستطيع تمرير كامل الزيادة إلى عملائها، خصوصاً في الصناعات ذات المنافسة القوية أو الهوامش المنخفضة.
لهذا السبب يمثل الديزل قناة تضخمية واسعة؛ فهو لا يؤثر فقط على بند الطاقة في مؤشرات الأسعار، بل يمكن أن يتسرب تدريجياً إلى تكلفة الغذاء والنقل والسلع والخدمات.
🔮 نظرة مُركّب: المستثمر لا يجب أن ينظر إلى $6.27 باعتباره مجرد رقم في محطة الوقود. إذا استمر السعر المرتفع، يصبح السؤال الأهم هو مقدار ما ستنقله الشركات من هذه التكلفة إلى أسعار منتجاتها، ومقدار ما ستضطر إلى امتصاصه داخل هوامش أرباحها.
🏛️ واشنطن تدرس حظر صادرات الديزل.. لكن العلاج قد يحمل مشكلة جديدة
إدارة الرئيس دونالد ترامب درست فرض حظر مؤقت على صادرات المنتجات النفطية المكررة الأمريكية، بما فيها الديزل، في محاولة لزيادة الكميات المتاحة محلياً والضغط على الأسعار.
الفكرة تبدو مباشرة: الاحتفاظ بكمية أكبر من الوقود داخل الولايات المتحدة يمكن أن يزيد العرض المحلي ويوفر بعض الراحة للمستهلكين.
لكن هناك مخاطرة معاكسة.
يرى محللون أن منع الصادرات قد يخفض هوامش ربح المصافي الأمريكية، وإذا أصبحت عمليات التكرير أقل جاذبية اقتصادياً فقد تخفض بعض المصافي إنتاجها. عندها يمكن أن يتحول الإجراء الذي يستهدف زيادة المعروض إلى عامل يضغط على الإنتاج لاحقاً.
وبالتالي قد يوفر حظر الصادرات راحة قصيرة الأجل، لكنه لا يعالج جذور المشكلة المتمثلة في اضطرابات تدفقات الطاقة العالمية وتراجع إمدادات الديزل الروسية والقيود المرتبطة بالحرب.
🔮 نظرة مُركّب: التدخل في الصادرات قد يغير توزيع الديزل بين السوق الأمريكية والخارجية، لكنه لا يصنع براميل إضافية من الوقود. لذلك فإن فعالية أي خطوة من هذا النوع ستعتمد على استجابة المصافي ومدى استمرار اضطرابات الإمدادات العالمية.
🏦 صدمة الديزل تصل إلى الاحتياطي الفيدرالي
الأثر الأكثر حساسية للأسواق يظهر الآن في السياسة النقدية.
ارتفاع تكاليف الطاقة يأتي بينما يواجه الاحتياطي الفيدرالي (Fed – Federal Reserve) بالفعل ضغوطاً تضخمية، ولذلك ساهمت صدمة الوقود في تعزيز توقعات السوق برفع أسعار الفائدة يوم الأربعاء.
وهنا تظهر المعضلة: رفع الفائدة يمكن أن يحد من الطلب والإنفاق ويخفف الضغوط السعرية في الاقتصاد، لكنه لا يستطيع إعادة فتح طرق الشحن في مضيق هرمز (Strait of Hormuz) أو إعادة صادرات الديزل الروسية أو إصلاح البنية التحتية للطاقة المتضررة.
وبالتالي فإن جزءاً مهماً من التضخم الحالي يأتي من جانب العرض، بينما تعمل السياسة النقدية أساساً عبر جانب الطلب.
إذا استمرت أسعار الطاقة مرتفعة لفترة طويلة، فقد يصبح البنك المركزي مضطراً إلى الموازنة بين منع صدمة الطاقة من التحول إلى تضخم أوسع وبين تجنب تشديد السياسة النقدية بصورة أكبر مما يستطيع الاقتصاد تحمله.
🔮 نظرة مُركّب: الخطر ليس في ارتفاع الديزل وحده، بل في أن تصبح الصدمة مستمرة بما يكفي لتنتقل إلى أسعار أخرى وتوقعات التضخم. عندها تتحول أزمة إمدادات خارج سيطرة البنك المركزي إلى مشكلة نقدية يضطر الاحتياطي الفيدرالي (Fed – Federal Reserve) إلى التعامل معها.
🔭 النظرة المستقبلية
المسار القادم لأسعار الديزل سيعتمد بدرجة كبيرة على مدة اضطرابات مضيق هرمز (Strait of Hormuz)، وإمكانية استعادة مسارات التصدير البديلة في المنطقة، ومستقبل صادرات الوقود الروسية، إضافة إلى القرارات المحتملة من الحكومة الأمريكية بشأن صادرات المنتجات المكررة.
وسيكون قرار الاحتياطي الفيدرالي (Fed – Federal Reserve) يوم الأربعاء عاملاً إضافياً بالنسبة للأسواق، خصوصاً إذا أشار البنك إلى أن صدمة الطاقة رفعت مخاطر التضخم بدرجة تستدعي المزيد من التشديد لاحقاً.
أما بالنسبة للاقتصاد الحقيقي، فكلما طالت فترة بقاء الديزل حول المستويات القياسية الحالية، زادت احتمالات ظهور أثره في تكاليف النقل والإنتاج والزراعة وأسعار السلع للمستهلك.
🧾 خلاصة مُركّب: أزمة الطاقة بدأت تدخل سلاسل الإمداد الأمريكية
وصول متوسط الديزل الأمريكي إلى $6.27 للغالون، مقابل $3.76 عند بداية الحرب وارتفاعه إلى $8.21 في كاليفورنيا، يكشف مدى سرعة انتقال اضطرابات أسواق الطاقة العالمية إلى الاقتصاد الأمريكي.
الإيجابيات: الولايات المتحدة لا تزال تمتلك قطاع تكرير كبيراً، ويمكن للسياسات المحلية وتغير تدفقات التجارة العالمية أن توفر بعض المرونة إذا بدأت الاختناقات الخارجية في التراجع.
لكن: اضطراب مضيق هرمز (Strait of Hormuz)، وتعطل مسار سعودي مهم، وحظر صادرات الديزل الروسية اجتمعت لتضغط على سوق الوقود في الوقت نفسه، مع تقديرات بأن الاضطرابات الحالية تؤثر على نحو 20% من الديزل الذي يتحرك عادة عبر البحر.
إذا استمرت هذه البيئة، فلن تكون المشكلة مجرد سعر قياسي عند المضخة. $6.27 للغالون يمكن أن يتحول إلى تكلفة أعلى للشاحنات والزراعة والشحن، ثم إلى أسعار أعلى للسلع، ثم إلى تضخم أكثر صعوبة أمام الاحتياطي الفيدرالي (Fed – Federal Reserve).
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
