


حقق جي بي مورغان تشيس (JPM – JPMorgan Chase) أرباحًا بقيمة $15.3 مليار في الربع الثالث CY2026، بارتفاع 6% عن الفترة نفسها من العام الماضي.
بلغت ربحية السهم $5.57، أقل من توقعات المحللين البالغة $5.90.
تكبد البنك خسائر بقيمة $658 مليون في الأوراق المالية وسط تفاقم موجة بيع السندات خلال الربع. وباستثناء هذه الخسائر، بلغت ربحية السهم $5.75.
ارتفع صافي الإيرادات بنسبة 8% إلى $50.2 مليار، مقارنة مع $46.4 مليار في الربع الثالث من العام الماضي.
ارتفعت إيرادات التداول بنسبة 15% على أساس سنوي إلى $10.3 مليار، لكنها جاءت أقل قليلًا من توقعات المحللين، كما تراجعت مقارنة بالربع الثاني القوي.
ارتفعت رسوم الصفقات بنسبة 14% على أساس سنوي، لكنها تراجعت أيضًا مقارنة بالربع السابق.
ارتفع صافي دخل الفائدة (NII – Net Interest Income) من أنشطة الإقراض الأساسية بنسبة 13% إلى $27 مليار.
رفع البنك توقعاته للعام الكامل لصافي دخل الفائدة، باستثناء إيرادات نشاط الأسواق، بمقدار $1 مليار إلى $97.5 مليار.
ويتوقع البنك ارتفاع الرقم نفسه إلى $107 مليارات خلال 2027.
حذر الرئيس التنفيذي جيمي ديمون (Jamie Dimon) من أن العجز المالي الكبير، والتضخم المستمر، وارتفاع أسعار الأصول، وصعود أسعار الفائدة، والأوضاع الجيوسياسية ما تزال عوامل تتحرك «تحت السطح»، رغم استمرار قوة الاقتصاد الأمريكي.
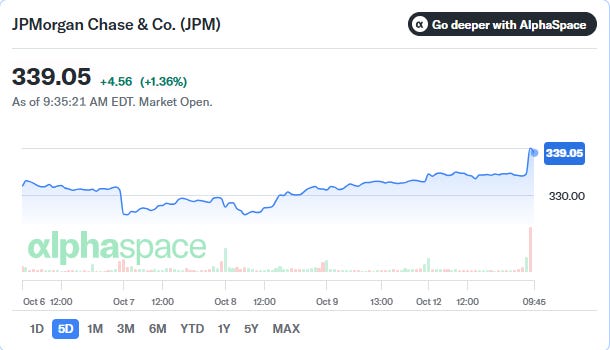
تراجع سهم JPMorgan Chase في البداية بنحو 3% قبل الافتتاح، قبل أن يعكس اتجاهه ويتحرك إلى ارتفاع طفيف. وأظهرت بيانات السوق اللاحقة ارتفاع السهم بنحو 2.09%.
🔮 نظرة مُركّب: نتائج JPMorgan Chase تحمل صورتين مختلفتين في الوقت نفسه: الربح والإيرادات ما زالا ينموان، والإقراض الأساسي يقدم أداءً قويًا، لكن ربحية السهم جاءت دون التوقعات وتأثرت بخسائر السندات، بينما تراجعت أعمال التداول والصفقات عن الربع الثاني. تحذير Jamie Dimon يضيف الرسالة الأهم: الاقتصاد ما يزال قويًا، لكن البيئة التي يعمل فيها البنك أصبحت أكثر تعقيدًا بسبب الفائدة والتضخم والعجز المالي والتوترات الجيوسياسية.
💰 الأرباح ترتفع إلى 15.3 مليار دولار لكنها تخيب التوقعات
حقق JPMorgan Chase صافي ربح بلغ $15.3 مليار خلال الربع الثالث CY2026، بارتفاع 6% مقارنة بالربع الثالث من العام الماضي.
وبلغت ربحية السهم $5.57.
لكن الرقم جاء أقل من توقعات المحللين التي كانت تشير إلى $5.90 للسهم.
في المقابل، استمر نمو الإيرادات.
ارتفع صافي إيرادات البنك بنسبة 8% إلى $50.2 مليار، مقارنة مع $46.4 مليار خلال الفترة نفسها من العام الماضي.
وبذلك حافظ البنك على نمو سنوي في كل من الأرباح والإيرادات، رغم عدم وصول ربحية السهم إلى المستوى الذي كانت السوق تنتظره.
وتأتي النتائج بعد ربع ثانٍ كان قويًا بصورة استثنائية بالنسبة إلى أكبر البنوك الأمريكية، ما رفع مستوى المقارنة والتوقعات قبل دخول موسم نتائج الربع الثالث.
🔮 نظرة مُركّب: ارتفاع الأرباح بنسبة 6% والإيرادات بنسبة 8% يعني أن الأعمال الأساسية للبنك لم تدخل في حالة ضعف، لكن السوق لا تنظر إلى النمو وحده. عندما تكون التوقعات مرتفعة بعد ربع قوي، يصبح الفارق بين $5.57 المحققة و**$5.90** المتوقعة مهمًا في تفسير رد الفعل الأولي للسهم.
📉 خسائر السندات تضغط على ربحية السهم
تعرضت نتائج JPMorgan Chase لضغط إضافي من سوق السندات.
سجل البنك خسائر في الأوراق المالية بلغت $658 مليون خلال الربع، بالتزامن مع تفاقم موجة بيع السندات.
وأدت هذه الخسائر إلى خفض الأرباح المعلنة.
فباستثناء خسائر الأوراق المالية، كانت ربحية السهم ستبلغ $5.75 بدلًا من $5.57.
لكن حتى بعد استبعاد هذه الخسائر، يبقى الرقم أقل من توقعات المحللين البالغة $5.90.
وتبرز هذه الخسائر تأثير ارتفاع العوائد وتراجع أسعار السندات على البنوك، حتى بالنسبة إلى مؤسسة ضخمة ومتنوعة مثل JPMorgan Chase.
🔮 نظرة مُركّب: خسائر الأوراق المالية البالغة $658 مليون تفسر جزءًا من فجوة الأرباح، لكنها لا تفسرها بالكامل. فربحية السهم المعدلة إلى $5.75 تظل دون توقعات $5.90، ما يعني أن قراءة النتائج تحتاج إلى النظر إلى أداء الأعمال الأساسية أيضًا وليس اعتبار خسائر السندات العامل الوحيد وراء الإخفاق.
⚠️ جيمي ديمون يحذر من قوى تتحرك «تحت السطح»
رغم استمرار قوة الاقتصاد الأمريكي، قدم الرئيس التنفيذي جيمي ديمون (Jamie Dimon) رسالة أكثر حذرًا بشأن البيئة الاقتصادية.
وأشار إلى أن قوة الاقتصاد مدعومة باستثمارات قوية من الشركات واستمرار المستهلكين في الإنفاق.
لكن خلف هذه الصورة، يرى Dimon مجموعة من العوامل التي ما تزال تتغير وقد تؤثر في الاقتصاد والأسواق.
وشملت قائمته العجز المالي الكبير (Large Fiscal Deficits)، والتضخم المستمر (Sticky Inflation)، وارتفاع أسعار الأصول (Elevated Asset Prices)، وصعود أسعار الفائدة (Rising Interest Rates)، إلى جانب الأوضاع الجيوسياسية (Geopolitical Conditions).
وقال إن هذه القوى تواصل التحرك «تحت السطح».
وأضاف أن هذه العوامل قد تكون قابلة للإدارة، لكن البنك يظل مستعدًا لمجموعة واسعة من النتائج المحتملة.
🔮 نظرة مُركّب: تحذير Jamie Dimon لا يعني أن البنك يرى ضعفًا اقتصاديًا فوريًا؛ فهو أشار بوضوح إلى قوة الاستثمار التجاري واستمرار إنفاق المستهلك. لكن الرسالة هي أن قوة البيانات الحالية لا تلغي المخاطر المتراكمة. بالنسبة إلى البنوك، فإن ارتفاع الفائدة قد يدعم بعض مصادر الدخل، لكنه في الوقت نفسه يمكن أن يضغط على السندات والائتمان وتقييم الأصول والنشاط الاقتصادي.
📊 إيرادات التداول ترتفع 15% إلى 10.3 مليار دولار
استمرت أعمال التداول في تحقيق نمو قوي مقارنة بالعام الماضي.
ارتفعت إيرادات التداول لدى JPMorgan Chase بنسبة 15% على أساس سنوي لتصل إلى $10.3 مليار.
لكن الرقم جاء أقل قليلًا من توقعات المحللين.
والأهم أن إيرادات التداول تراجعت مقارنة بالربع الثاني.
وكان الربع السابق قد شهد أداءً استثنائيًا لأعمال وول ستريت (Wall Street) لدى البنوك الكبرى، ما جعل المقارنة الفصلية أكثر صعوبة.
وبذلك، تعكس النتائج نموًا قويًا على أساس سنوي، لكن مع تراجع الزخم مقارنة بالمستويات المرتفعة التي سجلها البنك في الربع الثاني.
🔮 نظرة مُركّب: نمو التداول بنسبة 15% يبقى قويًا في حد ذاته، لكن اتجاه المقارنة مهم. السوق تدخل موسم النتائج بعد ربع ثانٍ استثنائي، ولذلك فإن استمرار النمو السنوي لا يعني بالضرورة استمرار التسارع. التراجع الفصلي يشير إلى أن بعض الزخم الذي دعم نتائج الربع الثاني بدأ يهدأ.
🤝 رسوم الصفقات ترتفع 14% لكنها تتراجع عن الربع الثاني
شهدت أعمال الصفقات صورة مشابهة للتداول.
ارتفعت رسوم إبرام الصفقات بنسبة 14% مقارنة بالعام الماضي.
لكن إيرادات هذا النشاط تراجعت أيضًا مقارنة بالربع الثاني.
ويعني ذلك أن أعمال وول ستريت الأساسية لدى JPMorgan Chase ما تزال أقوى من مستويات العام الماضي، لكنها لم تستطع الحفاظ على المستوى الاستثنائي الذي حققته في الربع السابق.
وتكتسب هذه النقطة أهمية لأن نتائج البنك تفتتح موسمًا حساسًا بالنسبة إلى البنوك الأمريكية الكبرى، في وقت يتوقع فيه المحللون ظهور اختلافات أكبر في معدلات نمو الإيرادات بعد الأداء القوي خلال الربع الثاني.
🔮 نظرة مُركّب: ارتفاع رسوم الصفقات بنسبة 14% يؤكد أن النشاط ما يزال صحيًا مقارنة بالعام الماضي، لكن التراجع الفصلي إلى جانب تراجع إيرادات التداول يوضح أن الربع الثاني ربما كان مستوى مرتفعًا يصعب تكراره باستمرار. لذلك يصبح أداء الإقراض وصافي دخل الفائدة أكثر أهمية في موازنة تباطؤ بعض أنشطة Wall Street.
💵 صافي دخل الفائدة يقفز 13% إلى 27 مليار دولار
في الوقت الذي فقدت فيه بعض أنشطة Wall Street جزءًا من زخم الربع السابق، قدمت أعمال الإقراض الأساسية دعمًا قويًا للنتائج.
ارتفع صافي دخل الفائدة (NII – Net Interest Income) المرتبط بأنشطة الإقراض الأساسية بنسبة 13% إلى $27 مليار.
ويعكس NII بصورة أساسية الفارق بين ما يكسبه البنك من الأصول المدرة للفائدة مثل القروض وما يدفعه على مصادر التمويل والودائع.
وكان نمو هذا الرقم أحد أهم عناصر القوة في نتائج الربع الثالث.
فبينما تراجعت إيرادات التداول والصفقات مقارنة بالربع السابق، استمر نشاط الإقراض في توفير نمو قوي.
🔮 نظرة مُركّب: ارتفاع NII بنسبة 13% إلى $27 مليار يوضح فائدة تنوع نموذج أعمال JPMorgan Chase. البنك لا يعتمد فقط على التداول أو إبرام الصفقات؛ فعندما يهدأ زخم Wall Street، تستطيع أعمال الإقراض الأساسية أن تصبح مصدرًا رئيسيًا لدعم الإيرادات.
📈 البنك يرفع توقعات دخل الفائدة إلى 97.5 مليار دولار
لم تقتصر قوة صافي دخل الفائدة على أرقام الربع الثالث.
رفع JPMorgan Chase توقعاته للعام الكامل لصافي دخل الفائدة بمقدار $1 مليار.
وأصبح البنك يتوقع وصول NII إلى $97.5 مليار، بعد استبعاد الإيرادات المرتبطة بأعمال الأسواق.
وهذا التعديل يعني أن الإدارة أصبحت أكثر تفاؤلًا بشأن مساهمة الإقراض الأساسي في نتائج العام.
والأهم أن البنك قدم أيضًا نظرة إلى 2027.
يتوقع JPMorgan Chase ارتفاع الرقم نفسه إلى $107 مليارات خلال العام المقبل.
أي أن البنك لا يتوقع فقط الحفاظ على المستوى المرتفع لدخل الفائدة، بل يتوقع استمرار نموه من $97.5 مليار إلى $107 مليارات.
🔮 نظرة مُركّب: رفع توقعات NII بمقدار $1 مليار ثم وضع توقع عند $107 مليارات في 2027 يمثل أحد أقوى عناصر التقرير. ففي الوقت الذي تتراجع فيه بعض أنشطة التداول والصفقات عن مستويات الربع الثاني، تشير الإدارة إلى استمرار قوة محرك أكثر ارتباطًا بالأعمال المصرفية الأساسية.
📉 السهم يهبط 3% أولًا ثم يعكس اتجاهه
كان رد فعل سهم جي بي مورغان تشيس (JPM – JPMorgan Chase) متقلبًا بعد إعلان النتائج.
تراجع السهم في البداية بنحو 3% في تداولات ما قبل الافتتاح.
وجاء الضغط الأولي مع تسجيل ربحية سهم بلغت $5.57 مقابل توقعات عند $5.90، إضافة إلى خسائر الأوراق المالية وتراجع بعض أعمال Wall Street مقارنة بالربع الثاني.
لكن السهم سرعان ما قلص خسائره وتحول إلى ارتفاع طفيف في تداولات ما قبل السوق.
وبعد افتتاح السوق، أظهرت البيانات المصاحبة وصول السهم إلى نحو $341.40، بارتفاع $6.92 أو قرابة 2.07%، بينما أظهرت لقطة أخرى ارتفاعًا بنحو 2.09%.
هذا التحول الكبير من انخفاض أولي بنحو 3% إلى مكاسب تجاوزت 2% لاحقًا يعكس إعادة تقييم المستثمرين لمكونات التقرير بعد رد الفعل الأول على إخفاق ربحية السهم.
🔮 نظرة مُركّب: انقلاب حركة السهم من هبوط 3% إلى ارتفاع يتجاوز 2% يوضح أن السوق لم تتوقف عند إخفاق ربحية السهم. قوة NII، ورفع التوجيه السنوي، وتوقع $107 مليارات في 2027 أعطت المستثمرين عناصر إيجابية يمكن موازنتها مع خسائر السندات وتراجع زخم بعض أعمال Wall Street.
🏦 نتائج جي بي مورغان تفتتح موسمًا حساسًا للبنوك
تأتي نتائج JPMorgan Chase في بداية موسم نتائج الربع الثالث للبنوك الأمريكية الكبرى.
ويدخل القطاع هذا الموسم بعد ربع ثانٍ قوي للغاية، ما رفع قاعدة المقارنة وجعل المستثمرين يترقبون ما إذا كانت البنوك تستطيع الحفاظ على مستويات النمو المرتفعة.
وتشير التوقعات إلى إمكانية ظهور اختلافات في معدلات نمو الإيرادات بين البنوك بعد الأداء الاستثنائي في الربع السابق.
وتقدم نتائج JPMorgan Chase مثالًا مبكرًا على هذه الصورة.
فمن جهة، ارتفعت الأرباح 6% والإيرادات 8%، ونمت إيرادات التداول 15% ورسوم الصفقات 14% مقارنة بالعام الماضي.
ومن جهة أخرى، تراجعت إيرادات التداول والصفقات مقارنة بالربع الثاني، وجاءت ربحية السهم أقل من التوقعات.
في المقابل، قدمت أعمال الإقراض وصافي دخل الفائدة نقطة قوة واضحة، مع نمو NII بنسبة 13% ورفع التوجيه السنوي.
🔮 نظرة مُركّب: الرسالة الأولى من موسم نتائج البنوك هي أن المقارنة مع الربع الثاني ستكون صعبة. نتائج JPMorgan Chase لا تشير إلى انهيار النشاط، بل إلى اختلاف سرعة النمو بين الأعمال المختلفة. لذلك سيكون السؤال بالنسبة إلى بقية البنوك هو: أي محركات تستطيع تعويض تباطؤ الزخم في التداول والصفقات؟
🔭 النظرة المستقبلية
رفع JPMorgan Chase توقعاته لصافي دخل الفائدة للعام الكامل بمقدار $1 مليار إلى $97.5 مليار، باستثناء إيرادات نشاط الأسواق.
يتوقع البنك ارتفاع الرقم نفسه إلى $107 مليارات خلال 2027، ما يجعل مسار NII أحد أهم عناصر النتائج التي يجب متابعتها.
قوة الإقراض الأساسي توفر للبنك مصدر نمو في وقت تراجعت فيه إيرادات التداول والصفقات مقارنة بالربع الثاني.
في المقابل، ستظل سوق السندات عاملًا مهمًا بعد تسجيل خسائر أوراق مالية بقيمة $658 مليون خلال الربع.
استمرار ارتفاع أسعار الفائدة قد يدعم دخل الفائدة من جهة، لكنه قد يزيد الضغوط على تقييمات السندات والأصول من جهة أخرى.
كما ستبقى التضخم المستمر، والعجز المالي الكبير، وارتفاع أسعار الأصول، وأسعار الفائدة، والمخاطر الجيوسياسية ضمن العوامل التي حذر منها Jamie Dimon.
الاقتصاد الأمريكي ما يزال يحصل على دعم من الاستثمار القوي للشركات واستمرار إنفاق المستهلك، وفق تقييم إدارة البنك.
لكن Dimon يؤكد أن البنك يستعد لمجموعة واسعة من السيناريوهات، بدل الاعتماد على استمرار البيئة الحالية دون تغير.
وسيكون التحدي خلال الفصول المقبلة هو معرفة ما إذا كان نمو الإقراض وصافي دخل الفائدة قادرًا على الاستمرار بقوة كافية لتعويض أي تباطؤ إضافي في أنشطة التداول والصفقات.
🧾 خلاصة مُركّب: الأرباح تنمو لكن التوقعات أعلى.. ودخل الفائدة يصبح نقطة القوة الأوضح
ارتفع صافي ربح JPMorgan Chase بنسبة 6% إلى $15.3 مليار.
بلغت ربحية السهم $5.57 مقابل توقعات المحللين البالغة $5.90.
تكبد البنك خسائر أوراق مالية بقيمة $658 مليون وسط موجة بيع السندات.
باستثناء هذه الخسائر، بلغت ربحية السهم $5.75، وظلت دون التوقعات.
ارتفع صافي الإيرادات بنسبة 8% إلى $50.2 مليار مقابل $46.4 مليار قبل عام.
ارتفعت إيرادات التداول بنسبة 15% إلى $10.3 مليار، لكنها جاءت أقل قليلًا من التوقعات وتراجعت عن الربع السابق.
ارتفعت رسوم الصفقات بنسبة 14% على أساس سنوي، لكنها انخفضت أيضًا مقارنة بالربع الثاني.
قفز صافي دخل الفائدة من الإقراض الأساسي بنسبة 13% إلى $27 مليار.
رفع البنك توقعاته للعام الكامل لـNII بمقدار $1 مليار إلى $97.5 مليار، باستثناء إيرادات نشاط الأسواق.
يتوقع البنك وصول الرقم إلى $107 مليارات في 2027.
حذر Jamie Dimon من العجز المالي الكبير والتضخم المستمر وارتفاع أسعار الأصول وصعود الفائدة والمخاطر الجيوسياسية، رغم استمرار قوة الاستثمار التجاري وإنفاق المستهلك.
هبط سهم JPM بنحو 3% في البداية قبل أن يعكس اتجاهه، وأظهرت التداولات اللاحقة مكاسب بنحو 2%.
الخلاصة الاستثمارية: الربع الثالث لم يكن مثاليًا؛ ربحية السهم أخفقت في بلوغ التوقعات، وخسائر السندات ضغطت على النتائج، كما هدأ زخم التداول والصفقات مقارنة بالربع الثاني. لكن في المقابل، استمر نمو الأرباح والإيرادات، وارتفع NII بقوة، ورفع البنك توقعاته لهذا المحرك للعام الحالي وقدم توقعًا أعلى لعام 2027. لذلك، فإن السؤال الأهم بعد هذه النتائج ينتقل من «هل يستطيع البنك تكرار الربع الثاني؟» إلى «هل تستطيع قوة الإقراض ودخل الفائدة تعويض تباطؤ بعض أعمال وول ستريت؟».
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
