


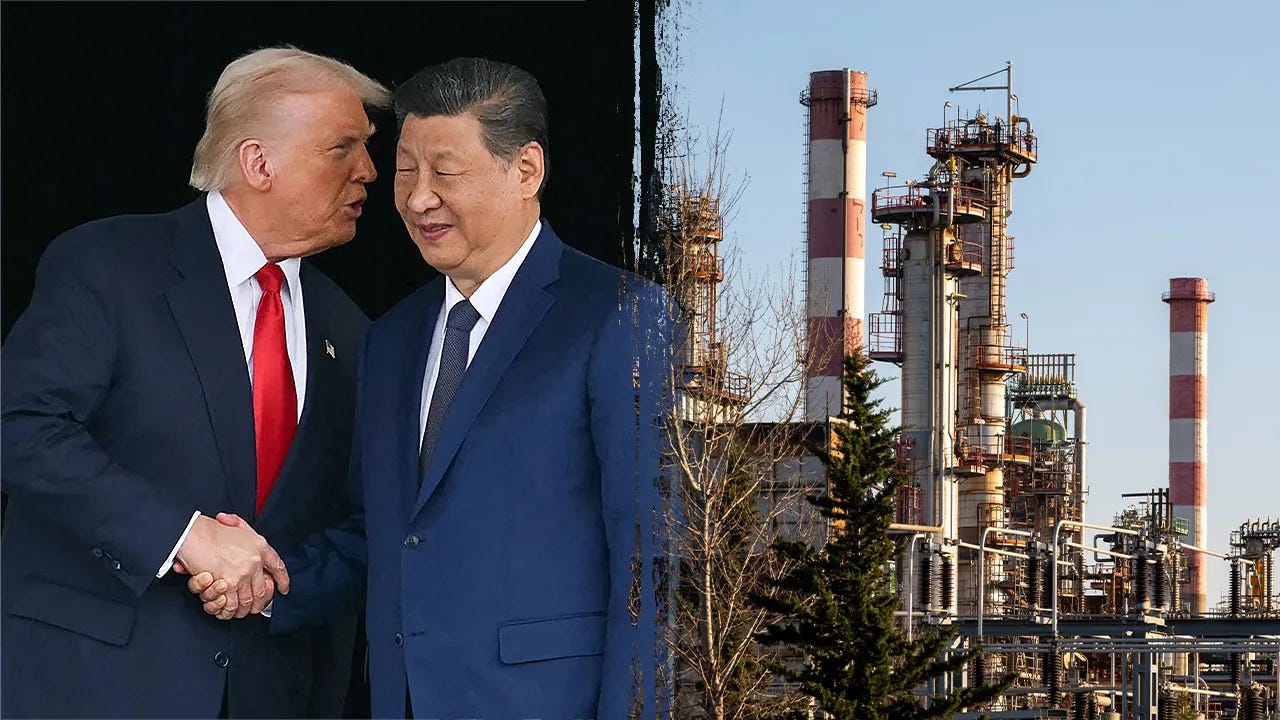
تراجعت العقود الآجلة للأسهم الأمريكية خلال تعاملات الخميس، مع عودة أسعار النفط للارتفاع فوق $100 للبرميل واستمرار حالة عدم اليقين في الشرق الأوسط، بالتزامن مع ارتفاع عوائد سندات الخزانة وانتظار المستثمرين القمة المرتقبة بين الرئيس الأمريكي دونالد ترامب والرئيس الصيني شي جين بينغ في واشنطن.
وعند 7:32 صباحاً بتوقيت الساحل الشرقي الأمريكي، انخفضت العقود الآجلة لـداو جونز (DJI – Dow Jones Industrial Average) بنحو 151 نقطة أو 0.29%، وتراجعت عقود S&P 500 (SPX – S&P 500) بنحو 40 نقطة أو 0.51%، بينما هبطت عقود ناسداك 100 (NDX – Nasdaq 100) بنحو 278.5 نقطة أو 0.91%.
📉 النفط والعوائد يضغطان على شهية المخاطرة
أصبح ارتفاع الطاقة أحد أبرز الضغوط على السوق الأمريكية مجدداً، بعدما عادت عقود خام برنت (BZ=F – Brent Crude Oil Futures) إلى التداول فوق $100 للبرميل وسط غياب تقدم واضح في المحادثات بين الولايات المتحدة وإيران. وارتفع برنت خلال الجلسة إلى أكثر من $104، بعدما وصل في وقت سابق إلى نحو $106.50.
وتنعكس أسعار الطاقة المرتفعة مباشرة على قطاعات مثل الطيران والسفر، لذلك تراجعت قبل الافتتاح أسهم جيت بلو (JBLU – JetBlue Airways) وأمريكان إيرلاينز (AAL – American Airlines)، إلى جانب نورويجيان كروز لاين (NCLH – Norwegian Cruise Line) ورويال كاريبيان (RCL – Royal Caribbean).
لكن الضغط لا يأتي من النفط وحده.
وصل عائد سندات الخزانة الأمريكية لأجل 30 عاماً إلى أعلى مستوياته منذ 2004، وسط مخاوف من استمرار التضخم وارتفاع تكاليف الاقتراض لفترة أطول. كما تعرضت أسواق السندات لضغوط بعد بيانات أظهرت تسارع النشاط التجاري الأمريكي والعالمي بالتزامن مع استمرار ارتفاع تكاليف المدخلات.
وارتفع مؤشر التقلب VIX إلى 16.06 نقطة، وهو أعلى مستوى له خلال نحو أسبوع، ما يعكس زيادة الحذر بعد وصول بعض مؤشرات الأسهم إلى مستويات قياسية في وقت سابق من الأسبوع.
🔮 نظرة مُركّب: السوق تواجه ضغطين مترابطين: ارتفاع النفط يزيد مخاطر التضخم، والتضخم المرتفع يدعم احتمال بقاء السياسة النقدية أكثر تشدداً، ما يدفع عوائد السندات إلى الأعلى. هذه البيئة تضغط بصورة خاصة على الأسهم ذات التقييمات المرتفعة وقطاعات النقل والسفر الحساسة لتكاليف الطاقة.
🤖 أسهم AI تتراجع بعد قيادة ناسداك إلى مستويات قياسية
أسهم الذكاء الاصطناعي وأشباه الموصلات كانت من أبرز المتراجعين قبل الافتتاح، بعدما لعبت دوراً أساسياً في وصول ناسداك إلى مستويات قياسية في وقت سابق من الأسبوع.
تراجع سهم ميتا (META – Meta Platforms) بنحو 1.9%، وانخفض إنفيديا (NVDA – Nvidia) بنحو 1%، بينما هبط كل من مارفيل تكنولوجي (MRVL – Marvell Technology) وإنتل (INTC – Intel) بنحو 3%.
هذه التحركات تأتي بالتزامن مع ارتفاع العوائد، وهو عامل مهم لأسهم النمو، لأن ارتفاع معدل الخصم يقلل القيمة الحالية للأرباح المستقبلية التي يعتمد عليها جزء كبير من تقييم تلك الشركات.
وفي الوقت نفسه، بقيت ميتا محط الأنظار بعد إطلاق وكيلها الاستهلاكي للذكاء الاصطناعي Muse، ثم الكشف الأربعاء عن جهاز Meta Charm المحمول والمخصص لاستخدام الوكيل.
🔮 نظرة مُركّب: تراجع أسهم الذكاء الاصطناعي لا يلغي قوة القصة الأساسية، لكنه يكشف حساسية القطاع لمعدلات الفائدة. بعد مكاسب قوية ومستويات قياسية، ارتفاع العوائد يزيد صعوبة استمرار توسع التقييمات، ما يجعل نمو الأرباح والتدفقات النقدية أكثر أهمية من مجرد استمرار الحماس تجاه AI.
🇺🇸🇨🇳 قمة ترامب وشي تتحول إلى الحدث الرئيسي
ينتقل التركيز الآن إلى اجتماع ترامب وشي في واشنطن، وهو ثاني لقاء بين الزعيمين خلال 2026 وأول زيارة لشي إلى واشنطن منذ أكثر من عقد. وتشمل الملفات المنتظر بحثها التجارة والذكاء الاصطناعي وتايوان والشرق الأوسط، في ظل استمرار المنافسة الاستراتيجية بين البلدين.
وقبل القمة، قال وزير الخزانة الأمريكي سكوت بيسنت إن الولايات المتحدة والصين اتفقتا على تمديد الهدنة التجارية حتى 10 يناير 2027، ما يمنح الطرفين فترة إضافية للعمل على اتفاق أوسع.
وكانت واشنطن وبكين قد بدأتا أيضاً حواراً أكثر رسمية حول سلامة الذكاء الاصطناعي ومخاطره، بما في ذلك آليات للتواصل عند وقوع حوادث كبيرة مرتبطة بأنظمة AI.
ومن المتوقع كذلك مشاركة أو حضور مسؤولين تنفيذيين من شركات أمريكية كبرى مرتبطة بالعلاقات الاقتصادية والتكنولوجية بين البلدين.
بالنسبة للأسواق، لا تقتصر أهمية الاجتماع على الرسوم الجمركية. أي تغير في العلاقات التجارية أو القيود التكنولوجية يمكن أن يمتد أثره إلى أشباه الموصلات والذكاء الاصطناعي والسيارات وسلاسل التوريد والسلع.
🔮 نظرة مُركّب: تمديد الهدنة حتى 10 يناير يقلل خطر عودة التصعيد التجاري فوراً، لكنه لا يحسم الخلافات الهيكلية بين البلدين. لذلك ستكون الأسواق أكثر اهتماماً بأي خطوات ملموسة بشأن التجارة والقيود التكنولوجية والذكاء الاصطناعي من اللغة الدبلوماسية العامة للقمة.
🏦 احتمالات رفع الفائدة تقفز إلى 71%
العامل الثالث الذي يضغط على الأسهم هو التحول السريع في توقعات الفائدة.
بحسب أداة CME FedWatch الواردة في التقرير، كانت الأسواق تسعّر احتمالاً بنحو 71% لرفع الفائدة بما لا يقل عن 25 نقطة أساس في الاجتماع المقبل، مقارنة بنحو 50% قبل يوم واحد.
هذا التحول جاء مع ارتفاع أسعار الطاقة وظهور بيانات تشير إلى قوة النشاط الاقتصادي، ما يزيد مخاوف استمرار التضخم.
كما قال رئيس بنك الاحتياطي الفيدرالي في نيويورك John Williams إنه من المعقول الاعتقاد بأن أسعار الفائدة قد تحتاج إلى الارتفاع مرة أخرى خلال العام للمساعدة في احتواء مخاطر التضخم، وهو ما دعم إعادة التسعير المتشددة في الأسواق.
وكان وليامز قد وصف التضخم في يوليو بأنه مرتفع بوضوح عن هدف الاحتياطي الفيدرالي البالغ 2%، رغم إشارته حينها إلى وجود أسباب للاعتقاد بأنه قد يبدأ في التراجع.
وينتظر المستثمرون كذلك بيانات طلبات إعانة البطالة الأسبوعية، إلى جانب تصريحات من عدد من مسؤولي الاحتياطي الفيدرالي.
🔮 نظرة مُركّب: الانتقال من تسعير احتمال يقارب 50% إلى 71% لرفع الفائدة خلال يوم واحد يمثل تغيراً مهماً في توقعات السوق. وإذا بقي النفط مرتفعاً والنشاط الاقتصادي قوياً، فقد تستمر العوائد المرتفعة في الضغط على التقييمات، خصوصاً في التكنولوجيا وأسهم النمو.
🎰 تحركات فردية حادة قبل الافتتاح
بعيداً عن الصورة الكلية، شهدت عدة أسهم تحركات قوية قبل بدء الجلسة.
هبط سهم إم جي إم ريزورتس (MGM – MGM Resorts International) بنحو 9.3% بعدما سحبت People Inc التابعة لرجل الأعمال Barry Diller مقترحها للاستحواذ على شركة الكازينوهات.
وفي الاتجاه المعاكس، ارتفع نايف ريفر (KNF – Knife River) بنحو 5% بعدما كشفت Starboard عن امتلاك حصة كبيرة في الشركة، مع نيتها الضغط لتحسين الهوامش أو دراسة عملية بيع.
أما داردن ريستورانتس (DRI – Darden Restaurants) فتراجع بنحو 5.5% بعدما جاءت مبيعات وأرباح الربع الأول دون توقعات السوق.
🔮 نظرة مُركّب: التحركات الفردية قوية، لكن اتجاه السوق الأوسع اليوم تحكمه العوامل الكلية بدرجة أكبر: النفط، عوائد السندات، توقعات الفائدة والعلاقات الأمريكية الصينية. لذلك قد يبقى الارتباط بين الأسهم مرتفعاً حتى تتضح هذه الملفات.
🔭 النظرة المستقبلية
السوق تدخل جلسة الخميس أمام ثلاثة اختبارات متزامنة.
الأول هو قمة ترامب وشي، حيث ستكون أي تفاصيل حول تمديد الهدنة التجارية أو الذكاء الاصطناعي والقيود التجارية مهمة لأسهم التكنولوجيا والشركات متعددة الجنسيات. والهدنة الحالية ممتدة حتى 10 يناير 2027، لكنها تمنح وقتاً إضافياً للتفاوض أكثر مما تمثل اتفاقاً نهائياً.
الثاني هو النفط. استمرار برنت فوق $100 يزيد مخاطر التضخم ويضغط على القطاعات الحساسة للوقود، بينما أي تقدم ملموس في المسار الأمريكي الإيراني قد يخفف علاوة المخاطر.
أما الثالث فهو العوائد وتوقعات الفائدة. إذا استمرت الأسواق في رفع احتمالات المزيد من التشديد النقدي، فقد يصبح ارتفاع تكلفة رأس المال العائق الأكبر أمام عودة مؤشرات النمو إلى مستوياتها القياسية.
🧾 خلاصة مُركّب: 3 ضغوط تجتمع على السوق قبل الافتتاح
تراجعت العقود الآجلة لـناسداك 100 بنحو 0.91%، مقابل 0.51% لـS&P 500 و0.29% لـداو جونز، مع تركز الضغوط بصورة أكبر في أسهم التكنولوجيا والذكاء الاصطناعي.
الإيجابيات: الولايات المتحدة والصين مددتا الهدنة التجارية حتى 10 يناير 2027، ما يؤجل خطر تصعيد تجاري فوري، بينما يبقى المسار الدبلوماسي مفتوحاً في الشرق الأوسط.
لكن: النفط عاد فوق $100، وعوائد السندات طويلة الأجل وصلت إلى مستويات مرتفعة تاريخياً، فيما قفز تسعير السوق لاحتمال رفع الفائدة المقبل إلى 71%، وهي مجموعة عوامل تضغط خصوصاً على أسهم النمو.
المحصلة أن المستثمرين لا يواجهون محفزاً واحداً اليوم، بل تفاعلاً بين الطاقة والتضخم والفائدة والجغرافيا السياسية. وأي انفراجة في أحد هذه الملفات قد تخفف الضغط، بينما استمرارها معاً يبقي وول ستريت في وضع أكثر حذراً بعد المستويات القياسية الأخيرة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
