


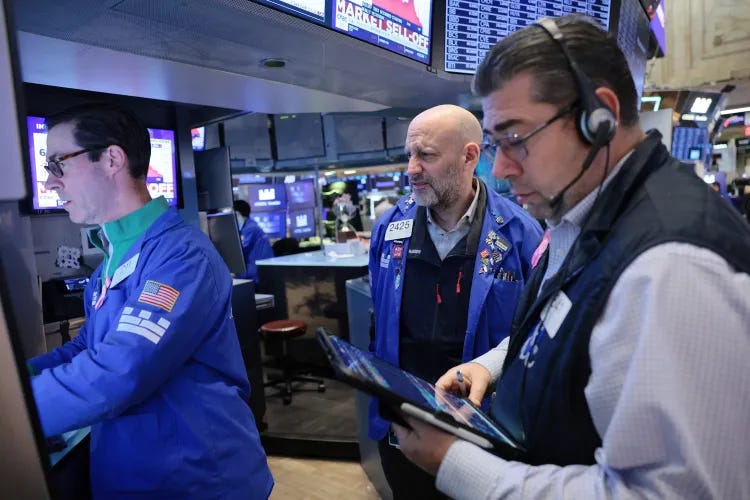
اختتمت وول ستريت واحدة من أعنف جلساتها في 2026، بعدما تحولت المخاوف بشأن تقييمات الذكاء الاصطناعي والإنفاق على مراكز البيانات إلى موجة بيع ضربت الأسهم الأميركية والعالمية.
فقد ناسداك المركب (IXIC – Nasdaq Composite) جميع مكاسبه السنوية، ودخل كل من ستاندرد آند بورز 500 (SPX – S&P 500) وداو جونز الصناعي (DJI – Dow Jones Industrial Average) منطقة التصحيح السعري، بينما اقترب ناسداك من السوق الهابطة.
لم ينقذ السوق الطرح التاريخي لشركة أنثروبيك (ANT – Anthropic)، ولا النتائج الفصلية القوية التي نُسبت إلى إنفيديا (NVDA – Nvidia).
بل أصبح المستثمرون يطالبون بإجابات أصعب: كم سيبلغ العائد الحقيقي على استثمارات الذكاء الاصطناعي؟ ومن سيمول الإنفاق الضخم؟ وهل تستطيع الشركات تبرير تقييماتها مع استمرار التضخم واحتمال رفع الفائدة؟ في المقابل، برزت أسهم القيمة والسندات الحكومية والقطاعات الدفاعية كوجهات بديلة للأموال.
🧠 نظرة مُركّب: لا تعكس الجلسة مجرد هبوط تقني عابر؛ إنها إعادة تسعير للمخاطر تشمل النمو والفائدة والسيولة والقيادة المؤسسية. ومع ذلك، لا يساوي الانهيار السعري وحده انهيارًا مؤكدًا في أساسيات جميع شركات الذكاء الاصطناعي. الأرقام والأحداث التالية مستمدة من المواد الصحفية المقدمة، وبعض الادعاءات الحساسة لا تزال بحاجة إلى تحقق مستقل؛ وقد تختلف الأرقام بين المصادر بحسب توقيت التحديث.
📊 أولًا: الإغلاق الرسمي… خسائر تاريخية للمؤشرات الأميركية
هبط داو جونز الصناعي (DJI – Dow Jones Industrial Average) بمقدار 949.73 نقطة، أو 1.93%، ليغلق عند 48,147.33 نقطة.
تراجع ستاندرد آند بورز 500 (SPX – S&P 500) بمقدار 265.44 نقطة، أو 3.70%، إلى 6,910.39 نقطة، وفق بيانات أسوشيتد برس (Associated Press). وأوردت رويترز (Reuters) إغلاقًا عند 6,910.42 نقطة وخسارة 265.41 نقطة؛ وهو اختلاف طفيف بين المصدرين.
انهار ناسداك المركب (IXIC – Nasdaq Composite) بمقدار 1,261.47 نقطة، أو 5.28%، ليغلق عند 22,617.73 نقطة، في إحدى أكبر خسائره اليومية بالنقاط.
خسر راسل 2000 (RUT – Russell 2000) نحو 73.32 نقطة، أو 2.76%، لينهي التداول عند 2,581.79 نقطة.
سجل ستاندرد آند بورز 500 تراجعه للجلسة السابعة المتتالية، وهي أطول سلسلة خسائر له منذ فبراير 2020 بحسب المواد الواردة، بينما تعرضت المؤشرات لضغط بيع متسارع قرب الإغلاق.
🧠 نظرة مُركّب: هبوط ناسداك بأكثر من 5% مع تراجع المؤشرات الأخرى يؤكد أن أسهم النمو والتكنولوجيا كانت مركز الصدمة، لكن امتداد الخسائر إلى داو جونز وراسل 2000 يشير إلى أن القلق تجاوز مجموعة محدودة من الأسهم العملاقة.
📅 ثانيًا: حصيلة الأسبوع والعام… تبخر مكاسب 2026
خلال الأسبوع، فقد ستاندرد آند بورز 500 نحو 651.28 نقطة (8.6%)، وخسر داو جونز 4,200.22 نقطة (8.0%)، وهبط ناسداك 2,518.54 نقطة (10.0%)، بينما تراجع راسل 2000 208.70 نقطة (7.5%).
كانت الخسارة الأسبوعية لـناسداك، وفق رويترز، الأكبر منذ مارس 2020، بينما سجل داو جونز وستاندرد آند بورز 500 أسوأ أداء أسبوعي منذ اضطرابات الرسوم الجمركية في أبريل 2025.
منذ بداية 2026 أصبح ناسداك منخفضًا 624.26 نقطة (2.7%)، مقابل مكاسب ضئيلة لـستاندرد آند بورز 500 قدرها 64.89 نقطة (0.9%) وداو جونز قدرها 84.04 نقطة (0.2%)، فيما ظل راسل 2000 مرتفعًا 99.88 نقطة (4.0%).
كان ناسداك قد حقق مكاسب سنوية قاربت 18.7%–19% عند ذروته في أوائل أكتوبر، قبل أن يمحوها الانخفاض اللاحق.
دخل ستاندرد آند بورز 500 وداو جونز منطقة التصحيح، أي التراجع بأكثر من 10% عن القمة، بينما بلغ هبوط ناسداك من ذروته في 6 أكتوبر نحو 18% بحسب سي إن إن (CNN)، مقتربًا من عتبة السوق الهابطة البالغة 20%.
🧠 نظرة مُركّب: المقارنة بين مكاسب بداية العام والخسائر الحالية تكشف أثر تركّز العوائد في عدد محدود من شركات التكنولوجيا؛ فعندما تتراجع تلك الشركات، يمكن أن يتبخر أداء المؤشر حتى إن ظلت أسهم كثيرة داخله رابحة.
🌪️ ثالثًا: مؤشر الخوف واتساع البيع… ضغط سيولة لا مجرد تصحيح هادئ
أغلق مؤشر التقلبات (VIX – Cboe Volatility Index) قرب 35.89 نقطة بحسب سي إن إن، بعد ارتفاع أسبوعي بنحو 86%، بينما أشارت تغطيات أخرى إلى مستوى يقارب 36–37 نقطة خلال الجلسة.
تجاوز المؤشر عتبة 30 نقطة التي يرتبط بلوغها عادة بارتفاع حاد في التحوط والقلق السوقي، ووصل إلى أعلى إغلاق منذ أبريل 2025 بحسب رويترز.
في بورصة نيويورك (NYSE)، فاقت الأسهم الهابطة الصاعدة بنسبة 3.77 إلى 1، مع 38 قمة جديدة مقابل 1,199 قاعًا جديدًا.
في ناسداك ارتفع 928 سهمًا مقابل انخفاض 3,964 سهمًا، بنسبة هبوط إلى صعود بلغت 4.27 إلى 1.
سجل ستاندرد آند بورز 500 3 قمم سنوية جديدة و28 قاعًا جديدًا، بينما شهد ناسداك 21 قمة جديدة و826 قاعًا جديدًا.
بلغ حجم التداول في البورصات الأميركية 25.19 مليار سهم، مقابل متوسط 19.50 مليار سهم خلال آخر 20 جلسة، بزيادة تقارب 29.2%.
🧠 نظرة مُركّب: اجتماع ارتفاع التقلبات واتساع الأسهم الهابطة وقفزة أحجام التداول يشير إلى ضغط بيع قوي وإعادة تموضع واسعة. لكنه لا يثبت وحده حدوث استسلام بيعي نهائي (Capitulation) أو تكوّن قاع مستدام.
🤖 رابعًا: أنثروبيك… أضخم طرح لا يستطيع إنقاذ رهان الذكاء الاصطناعي
طرحت أنثروبيك (ANT – Anthropic) نحو 980 مليون سهم بسعر 83 دولارًا للسهم، بعد زيادة الحجم من 825 مليون سهم ورفع النطاق السعري الأولي البالغ 70–78 دولارًا، وفق المواد المقدمة.
يعادل حاصل ضرب عدد الأسهم المطروحة في سعر الطرح نحو 81.34 مليار دولار؛ وذكرت تغطية أخرى أن الطرح جمع نحو 87 مليار دولار، ما يستدعي التمييز بين قيمة الأسهم المذكورة والإجمالي المعلن في كل مصدر.
افتتح السهم أول تداولاته يوم الخميس 19 نوفمبر عند 111.50 دولارًا، وبلغ ذروة تقارب 115–115.10 دولارًا، قبل أن يغلق قرب 97 دولارًا، مرتفعًا بنحو 17.1% عن سعر الطرح.
في جلسة الجمعة 20 نوفمبر انخفض السهم نحو 8.5%–9.1% وفق اختلاف التغطيات، وذكرت سي إن إن سعر إغلاق 88.91 دولارًا، في حين أورد تقرير آخر 88.14 دولارًا خلال متابعة مبكرة.
لامس السهم أثناء التداول نحو 83.16 دولارًا، مقتربًا للغاية من سعر الطرح، بعد أن بلغت القيمة السوقية للشركة مؤقتًا نحو تريليوني دولار عند اندفاعها الأول، بحسب المصادر المقدمة.
أثار الأداء جدلًا بشأن تسعير شركات الذكاء الاصطناعي، وسرعة تحقيق الإيرادات والأرباح، وحجم الإنفاق على الحوسبة، وتوقعات النمو المضمنة في التقييم.
أبدت ويليام بلير (William Blair) نظرة إيجابية بتوصية أداء متفوق، مقابل محايد لدى سيبورت ريسيرش (Seaport Research)، ما يبرز اختلاف تقديرات المؤسسات لجاذبية السهم.
حذّر كاليب سيلفر (Caleb Silver)، رئيس تحرير إنفستوبيديا (Investopedia)، من مطاردة أسهم الاكتتابات في يومها الأول لمجرد الضجة المحيطة بها.
أشارت تغطية ذا تلغراف (The Telegraph) إلى انتقادات من رابطة وسائل الإعلام الإخبارية (NMA) بشأن سياسات استخدام المحتوى الصحفي في تدريب النماذج، وإلى تصريح من مسؤول دفاعي أميركي اعتبر الشركة خطرًا على سلسلة التوريد في سياق شروط استخدام نماذجها؛ وهذه مواقف واتهامات منسوبة لأصحابها وليست أحكامًا قانونية مثبتة.
🧠 نظرة مُركّب: كان الطرح اختبارًا مزدوجًا: هل توجد شهية للاكتتاب؟ نعم، بحسب قوة الطلب الأولي. وهل يبرر السوق التقييم بعد بدء التداول؟ الإجابة كانت أكثر تحفظًا. النجاح في جمع رأس المال لا يضمن نجاح السهم بعد الإدراج، خصوصًا عندما تكون توقعات النمو مرتفعة للغاية.
🧠 خامسًا: إنفيديا… انهيار سعري ومخاوف محاسبية وقيادية
هبط سهم إنفيديا (NVDA – Nvidia) نحو 13.8%–14% يوم الجمعة، وتراجع قرابة 22.9%–23% خلال الأسبوع، بحسب رويترز وسي إن إن.
ذكرت سي إن إن أن السهم فقد نحو 47.5% من ذروة 6 أكتوبر، بما يعادل قرابة 2.7 تريليون دولار من القيمة السوقية؛ بينما أوردت تغطية رويترز تقديرًا آخر لتبخر أكثر من 2.2 تريليون دولار خلال الفترة المرجعية التي تناولتها.
تراجع ترتيب الشركة بين الكيانات الأميركية الأعلى قيمة، مع إشارات إلى تقدم ألفابت (GOOGL – Alphabet) عليها خلال الجلسة.
نقلت مواد منسوبة إلى رويترز ووول ستريت جورنال (The Wall Street Journal) أن موظفي إنفاذ لدى هيئة الأوراق المالية والبورصات الأميركية (SEC) يفحصون مسائل محاسبية أو إفصاحات محتملة لدى الشركة. التحقيق، إن تأكد، لا يمثل دليلًا على مخالفة أو إدانة، ولم تحدد المواد نطاقه النهائي.
أثارت التغطيات تساؤلات حول تغيير طريقة عرض الإيرادات جغرافيًا من عناوين فوترة العملاء إلى مقارهم الرئيسية، وحول التمويل الدائري لمشاريع الذكاء الاصطناعي؛ ولم تثبت المواد أن أيًا من هذه المسائل يشكل مخالفة.
نسبت بعض المقالات إلى الشركة نتائج فصلية بإيرادات 115.8 مليار دولار ونمو سنوي 103%، رغم أن النتائج القوية لم توقف البيع.
تضمنت المقالات مزاعم بشأن مغادرة جنسن هوانغ (Jensen Huang) منصب الرئيس التنفيذي وتولي كوليت كريس (Colette Kress) بصورة مؤقتة، إلى جانب اتهامات شخصية وأمنية حساسة. هذه الادعاءات منقولة عن النصوص المقدمة ولم تُتحقق استقلاليًا، ولا يجوز التعامل معها كحقائق مثبتة أو إعادة نشر تفاصيلها الاتهامية بوصفها وقائع.
🧠 نظرة مُركّب: يجمع السهم، بحسب الروايات المنشورة، بين مخاطر التقييم والحوكمة والتمويل والرقابة. ومن الضروري فصل الأداء التشغيلي المعلن عن الادعاءات قيد الفحص؛ فالبيع الحاد قد يعكس تغير علاوة المخاطر قبل ظهور نتيجة رسمية لأي تحقيق.
💻 سادسًا: رقائق الذكاء الاصطناعي والذاكرة… خسائر تتجاوز الشركات العملاقة
هبطت أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) نحو 13%، بينما سجلت برودكوم (AVGO – Broadcom) ومارفيل تكنولوجي (MRVL – Marvell Technology) وميكرون (MU – Micron Technology) خسائر من خانتين عشريتين، وفق التغطيات.
فقد صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) نحو 11%، وتراجع صندوق راوندهيل للذاكرة (DRAM – Roundhill Memory ETF) قرابة 13%.
انخفض مؤشر فيلادلفيا لأشباه الموصلات (SOX – Philadelphia Semiconductor Index) بنحو 10.7%–11% خلال الجلسة، وتقلص مكسبه السنوي إلى نحو 18.7% بعدما كان قد وصل إلى 106.6% في يونيو وفق رويترز.
تراجع سهم سانديسك (SNDK – SanDisk) بنحو 16%، وهبط كل من سيغيت (STX – Seagate Technology) وويسترن ديجيتال (WDC – Western Digital) قرابة 12%.
خسر كوهيرنت (COHR – Coherent) نحو 13%، ونيبيوس (NBIS – Nebius Group) قرابة 16%، فيما انخفضت آرم (ARM – Arm Holdings) بنحو 14% بحسب تغطية الأسواق العالمية.
امتدت الضغوط إلى تي إس إم سي (TSM – Taiwan Semiconductor Manufacturing) وسامسونغ إلكترونيكس (Samsung Electronics) وإس كيه هاينكس (SK Hynix) وموردي المعدات والذاكرة في آسيا.
🧠 نظرة مُركّب: تتسع المخاوف من شركات تصميم المعالجات إلى الذاكرة والتخزين والبنية التحتية البصرية، ما يعني أن المستثمرين يعيدون تقييم سلسلة توريد الذكاء الاصطناعي بالكامل، وليس مجرد شركة رائدة واحدة.
☁️ سابعًا: السحابة العملاقة ومراكز البيانات… من سباق الإنفاق إلى اختبار العائد
تراجعت كورويف (CRWV – CoreWeave) نحو 12.1%، وانخفضت نيبيوس (NBIS – Nebius Group) نحو 16.1%، في إشارة إلى ضغط كبير على شركات السحابة المتخصصة في الذكاء الاصطناعي (Neoclouds).
أشارت سي إن إن إلى تداول كورويف قرب 39.51 دولارًا، دون سعر اكتتابها في مارس 2025 البالغ 40 دولارًا.
هبطت أمازون (AMZN – Amazon) نحو 3.9%، وميتا بلاتفورمز (META – Meta Platforms) نحو 5.9%، كما تراجعت مايكروسوفت (MSFT – Microsoft) وآبل (AAPL – Apple) وتسلا (TSLA – Tesla) خلال الجلسة.
يخشى المستثمرون أن يؤدي تباطؤ بناء مراكز البيانات أو ارتفاع تكلفة التمويل أو قيود التصدير إلى خفض الطلب على المعدات والخدمات المرتبطة بالذكاء الاصطناعي.
نقلت تغطية ذا تلغراف تهديدًا منسوبًا إلى دونالد ترامب (Donald Trump) بفرض قيود أو عقوبات على شركات أميركية تبني مراكز بيانات خارج البلاد؛ هذا تصريح سياسي منقول وليس قاعدة تنظيمية نافذة مثبتة في المواد، كما أن نطاقه غير واضح.
توقعت كابيتال إيكونوميكس (Capital Economics) احتمال وصول ستاندرد آند بورز 500 إلى 6,500 نقطة بنهاية العام التالي في سيناريو ضعف الطلب عن التوقعات، مع اعتبار شركات بناء السحابة من أكثر أجزاء المنظومة تعرضًا للخطر.
في المقابل، رأى محللون أن تباطؤ النفقات الرأسمالية (Capex) قد يحسن لاحقًا التدفقات النقدية الحرة (Free Cash Flow) لدى الشركات الكبرى التي تمتلك بالفعل بنية تحتية واسعة.
🧠 نظرة مُركّب: ينتقل السوق من مكافأة الشركات على حجم الإنفاق إلى مطالبتها بإثبات العائد على رأس المال المستثمر. وقد تستفيد بعض الشركات الكبرى من اعتدال الإنفاق، بينما تواجه الشركات المعتمدة على الاقتراض لتمويل التوسع ضغوطًا أكبر.
🛡️ ثامنًا: الأمن السيبراني… محادثات استحواذ عملاقة وسط انهيار التكنولوجيا
أفادت بلومبرغ (Bloomberg)، نقلًا عن أشخاص مطلعين، بأن كراودسترايك (CRWD – CrowdStrike) تجري محادثات للاستحواذ على زي سكيلر (ZS – Zscaler).
قدرت التغطية القيمة السوقية المجمعة للشركتين بنحو 265 مليار دولار، منها قرابة 233 مليار دولار لـكراودسترايك و32 مليار دولار لـزي سكيلر.
تقدم كراودسترايك حماية للأجهزة والخوادم عبر منصة فالكون (Falcon)، بينما تركز زي سكيلر على تأمين وصول المؤسسات إلى التطبيقات والشبكات.
أظهرت البيانات المرافقة للخبر ارتفاع زي سكيلر نحو 10.69%، مقابل تراجع كراودسترايك نحو 10.87%؛ وهي تحركات تعكس اختلاف استقبال السوق لاحتمالات الصفقة.
أكدت المصادر أن المفاوضات مستمرة، وأن إتمام الاتفاق غير مضمون، ولم تصدر الشركتان تعليقًا فوريًا بحسب الخبر.
يرى بعض الاستراتيجيين أن الأمن السيبراني قد يحافظ على طلب قوي رغم إعادة تسعير أسهم الذكاء الاصطناعي، خاصة مع تزايد المخاطر التشغيلية والهجمات الإلكترونية.
🧠 نظرة مُركّب: يفسر احتمال الاستحواذ ارتفاع سهم الشركة المستهدفة وهبوط سهم المشتري المحتمل نتيجة مخاوف السعر والتمويل والتكامل. لكن محادثات الاستحواذ ليست صفقة نهائية، ولا يصح تسعير علاوة مؤكدة قبل ظهور شروط رسمية.
🏥 تاسعًا: أسهم القيمة والقطاعات الدفاعية… المستفيد النسبي من الهروب التقني
أفادت رويترز بأن مؤشر أسهم القيمة في ستاندرد آند بورز 500 (IVX – S&P 500 Value Index) ارتفع نحو 7% منذ بداية 2026، مقابل تراجع مؤشر النمو (IGX – S&P 500 Growth Index) بنحو 4%.
ارتفع السهم الوسيط داخل ستاندرد آند بورز 500 بنحو 5% منذ بداية العام، رغم أن المؤشر المرجح بالقيمة السوقية حقق نحو 1% فقط؛ ما يبرز الأثر الكبير لخسائر الشركات العملاقة.
سجل قطاع السلع الاستهلاكية الأساسية ارتفاعًا بنحو 1.7% أثناء الجلسة، في حين كان قطاع تكنولوجيا المعلومات منخفضًا نحو 5% في إحدى مراحل التداول.
ارتفعت يونايتد هيلث (UNH – UnitedHealth Group) بنحو 2.8% بعد رفع تي دي كاون (TD Cowen) توصيتها إلى شراء من احتفاظ، مع سعر مستهدف 455 دولارًا بدلًا من 402 دولار.
صعدت جنرال ميلز (GIS – General Mills) نحو 4.4%، ولينار (LEN – Lennar) نحو 2.5% وفق تغطية سي بي إس (CBS).
استقطبت الرعاية الصحية والسلع الأساسية والمرافق وبعض أسهم الطاقة اهتمام المستثمرين الباحثين عن تقييمات أقل وتدفقات نقدية أكثر استقرارًا.
🧠 نظرة مُركّب: لا تعني المداورة إلى القيمة (Rotation to Value) أن كل سهم منخفض المضاعف آمن، لكنها تكشف تحوّل التفضيل من وعود النمو البعيد إلى الأرباح الحالية والتدفقات النقدية. وقد تتفوق أسهم القيمة على النمو لأول مرة منذ 2022 إذا استمر الاتجاه الموصوف.
🏦 عاشرًا: الاحتياطي الفيدرالي والتضخم… الفائدة تضغط على مضاعفات النمو
أشارت التقارير إلى أن الأسواق كانت تسعّر احتمالًا شبه مؤكد لرفع الفائدة بمقدار 25 نقطة أساس في اجتماع ديسمبر 2026، وفق أداة فيدووتش (FedWatch) التابعة لـسي إم إي غروب (CME Group).
قالت عضوة مجلس الاحتياطي الفيدرالي ليزا كوك (Lisa Cook) إن مستوى الفائدة القائم غير كافٍ، في رأيها، لمعالجة التضخم الذي يثير قلقها.
ساعدت بيانات التضخم الأميركية الأقوى من المتوقع على تعزيز توقعات التشديد النقدي، فيما نقلت تغطية عن كريستوفر والر (Christopher Waller) دعوته إلى النظر في رفع بمقدار 50 نقطة أساس.
يراقب المستثمرون بيانات مؤشر أسعار نفقات الاستهلاك الشخصي (PCE – Personal Consumption Expenditures)، بوصفه مقياسًا مهمًا لتقييم اتجاه السياسة النقدية.
أدى ارتفاع العوائد خلال الأسابيع السابقة إلى الضغط على القيمة الحالية للأرباح المستقبلية، وهو ما يؤثر بقوة على الأسهم ذات مضاعفات الربحية المرتفعة.
في المقابل، قد يحد أي تباطؤ في الإنفاق الرأسمالي على الذكاء الاصطناعي من ضغوط النمو والتضخم، بما يقلل لاحقًا الحاجة إلى التشديد أكثر من المتوقع؛ وهو سيناريو تحليلي وليس قرارًا معلنًا.
🧠 نظرة مُركّب: تكمن المعضلة في أن التضخم المرتفع يرفع تكلفة رأس المال، بينما يهدد تباطؤ الاستثمار في الذكاء الاصطناعي أحد محركات النمو. لذلك ستكون بيانات PCE وتصريحات الفيدرالي أكثر تأثيرًا من المعتاد في شهية المخاطرة.
💵 الحادي عشر: السندات والدولار والين… ملاذات آمنة وسط الذعر
انخفض عائد سندات الخزانة الأميركية لأجل 10 سنوات من نحو 5.05% يوم الخميس إلى نطاق 4.93%–4.94% يوم الجمعة، في ظل ارتفاع الطلب على السندات الحكومية.
أفادت تغطية رويترز بتراجع العائد نحو 12 نقطة أساس خلال الجلسة، في حين وصفت تقارير أخرى ذلك بأنه الهبوط اليومي الرابع المتتالي.
انخفض مؤشر الدولار الأميركي (DXY – US Dollar Index) نحو 0.1% إلى 103.86 نقطة، بعد بلوغه نحو 103.9 نقطة في الجلسة السابقة، وهو مستوى مرتفع مقارنة بالأشهر السابقة وفق المادة.
ظل الدولار مرتفعًا نحو 1.9% منذ بداية نوفمبر، رغم توقف سلسلة مكاسب يومية امتدت 8 جلسات.
تراجع الدولار أمام الين الياباني بنحو 0.6% إلى 158.78 ينًا للدولار، مدعومًا بانخفاض العوائد الأميركية وارتفاع التضخم الأساسي الياباني إلى 2.2% في أكتوبر.
هبط الدولار نحو 0.5% أمام الفرنك السويسري، فيما استقر الجنيه الإسترليني قرب 1.3091 دولار، بجوار أدنى مستوياته في نحو عام وفق التقرير.
🧠 نظرة مُركّب: ارتفاع أسعار السندات وانخفاض عوائدها خلال انهيار الأسهم يمثلان نمط الهروب إلى الأمان. لكن استمرار التشدد النقدي قد يمنع العوائد من الهبوط المستمر، ولذلك لا ينبغي الخلط بين ملاذ مؤقت وتحول طويل الأجل في السياسة النقدية.
🪙 الثاني عشر: بيتكوين والذهب… البيع يطال الأصول التي يُفترض أن تحمي المحافظ
تراجعت بيتكوين (BTC – Bitcoin) إلى ما دون 60,000 دولار، وأوردت رويترز سعرًا قرب 57,939 دولارًا بانخفاض نحو 6%، فيما سجلت تغطية أخرى مستوى 58,100 دولار.
تعرضت أسهم شركات الأصول الرقمية، ومنها كوين بيس (COIN – Coinbase) وستراتيجي (MSTR – Strategy) وروبنهود (HOOD – Robinhood Markets)، لخسائر تراوحت بين 6.3% و9.6%.
هبطت عقود الذهب (Gold) بنحو 4.5% إلى حوالي 3,525 دولارًا للأونصة، مع الإشارة إلى ملامسة مستوى قرب 3,513.54 دولارًا أثناء التداول.
امتدت الضغوط إلى الفضة (Silver)، وسط توقعات الفائدة المرتفعة وعمليات تقليص المخاطر عبر المحافظ.
تعكس حركة الذهب أن المعدن قد يتعرض للبيع في فترات الحاجة إلى السيولة، حتى إن كان يُنظر إليه كأداة تحوط على المدى الطويل.
🧠 نظرة مُركّب: لم تكن جلسة الجمعة انتقالًا بسيطًا من الأسهم إلى كل الملاذات التقليدية؛ فقد استفادت سندات الخزانة بوضوح، بينما تعرض الذهب وبيتكوين لضغوط مختلفة، ما يبرز أهمية فهم السيولة والارتباطات المتغيرة بين الأصول.
🛢️ الثالث عشر: النفط… مكاسب يومية تخفي ثلاث خسائر أسبوعية متتالية
ارتفع خام برنت (Brent Crude) تسليم يناير بنحو 0.6% إلى 92.57 دولارًا للبرميل، لكنه أنهى الأسبوع منخفضًا 3.4%.
صعد خام غرب تكساس الوسيط (WTI – West Texas Intermediate) لعقد ديسمبر المنتهي بنحو 0.9% إلى 83.98 دولارًا للبرميل، مع خسارة أسبوعية قدرها 5.2%.
سجل الخامان الأسبوع الثالث المتتالي من التراجع، في ظل تحسن توقعات الإمدادات العالمية رغم استمرار مخاطر الشحن في الشرق الأوسط.
أفادت إدارة معلومات الطاقة الأميركية (EIA – Energy Information Administration) بارتفاع شحنات النفط عبر الممرات الرئيسية في الشرق الأوسط بنحو 19% خلال الربع الثالث مقارنة بالربع السابق، وبلوغ الإنتاج الإقليمي نحو 23.1 مليون برميل يوميًا في أكتوبر.
توقعت الإدارة متوسطًا لسعر برنت عند 86 دولارًا للبرميل في العام التالي، مع تحسن الإمدادات وإعادة بناء المخزونات.
قدرت وكالة الطاقة الدولية (IEA – International Energy Agency) فائض العرض المحتمل بنحو 1.7 مليون برميل يوميًا في الربع الرابع، يرتفع إلى 3.8 مليون برميل يوميًا في العام التالي، وفق المادة.
أشارت التغطية إلى مشاريع خطوط أنابيب بديلة بسعة محتملة تبلغ 7 ملايين برميل يوميًا وتكلفة استثمارية تقارب 40 مليار دولار، قد تضيف نحو دولارين إلى تكلفة البرميل المصدّر عبر هذه المسارات.
لا تزال مضائق هرمز والسويس وباب المندب ومخاطر التصعيد مع إيران عوامل أساسية في تحديد علاوة المخاطر الجيوسياسية.
تطرقت المواد إلى هجوم منسوب للحوثيين ألحق أضرارًا بمبنى في الحي المالي بالرياض دون إصابات وفق بيان سعودي؛ وهو تطور أمني ينبغي التعامل معه ضمن الرواية المنقولة لا باعتباره سببًا وحيدًا لحركة النفط.
🧠 نظرة مُركّب: السوق يوازن بين تحسن التدفقات النفطية وخطر تعطل الإمدادات. لذلك فإن ارتفاع النفط في جلسة واحدة لا يلغي اتجاه الهبوط الأسبوعي، كما أن وفرة المخزونات قد تخفف أثر الصدمات ما لم يحدث تعطّل فعلي كبير.
🌍 الرابع عشر: أوروبا وآسيا… عدوى البيع تتجاوز وول ستريت
هبط مؤشر فايننشال تايمز 100 (FTSE 100 – FTSE 100 Index) في بريطانيا، مع خسارة أسبوعية كانت تتجه إلى نحو 4.9%، وتراجع فايننشال تايمز 250 (FTSE 250 – FTSE 250 Index) بنحو 4.2% خلال الأسبوع وفق التغطية الحية.
تراجع ستوكس أوروبا 600 (STOXX 600 – STOXX Europe 600) نحو 1% في التداولات المبكرة، مع خسارة أسبوعية تقارب 4.5%، بينما انخفض داكس الألماني (DAX – DAX Index) وكاك 40 الفرنسي (CAC 40 – CAC 40 Index).
تعرضت إيه إس إم إل (ASML – ASML Holding) وإيه إس إم إنترناشونال (ASM International) وإنفينيون (IFX – Infineon Technologies) لضغوط قوية تجاوزت 4% في بعض مراحل الجلسة.
خسر تايكس التايواني (TAIEX – Taiwan Weighted Index) نحو 6.2% يوم الجمعة، وبنحو 18% خلال الأسبوع بحسب المادة، في أسوأ أداء أسبوعي مذكور منذ 1991.
هبط نيكاي 225 الياباني (N225 – Nikkei 225) نحو 4.8% إلى 56,576.41 نقطة، وكوسبي الكوري (KOSPI – Korea Composite Stock Price Index) نحو 5.5% إلى 4,853.85 نقطة.
تراجع هانغ سنغ (HSI – Hang Seng Index) بنحو 2.3% إلى 22,314.91 نقطة، وشنغهاي المركب (SSE – Shanghai Composite) نحو 1.8% إلى 3,512.12 نقطة، وفق بيانات التغطية الصباحية.
طالت الخسائر سوفت بنك (SoftBank Group) وكيوكسيا (Kioxia) وميدياتك (MediaTek) وغيرها من الشركات المرتبطة بسلسلة توريد الرقائق والذكاء الاصطناعي.
🧠 نظرة مُركّب: اعتماد سلسلة الذكاء الاصطناعي على المصانع الآسيوية ومعدات الإنتاج الأوروبية يجعل إعادة التسعير الأميركية صدمة عالمية. ومع ذلك، فإن الأرقام الأوروبية والآسيوية المذكورة تتضمن تحديثات أثناء الجلسة ولا ينبغي عرضها جميعًا بوصفها إغلاقات نهائية موحدة.
🎮 الخامس عشر: جراند ثفت أوتو السادسة… نجاح ترفيهي قياسي في أسبوع مضطرب
أعلنت تيك تو إنتراكتيف (TTWO – Take-Two Interactive) وروكستار غيمز (Rockstar Games)، وفق تقرير سي إن إن المقدم، أن مبيعات جراند ثفت أوتو السادسة (GTA VI – Grand Theft Auto VI) بلغت 3.79 مليار دولار في أول يوم بعد إطلاقها في 19 نوفمبر 2026.
أشارت المادة إلى إيرادات قبل الإطلاق بنحو 2.36 مليار دولار، وبيع 32.5 مليون نسخة بالحجز المسبق منذ يونيو.
قارنت التغطية الإنجاز بإيرادات فيلم أفنجرز: نهاية اللعبة (Avengers: Endgame) التي بلغت نحو 2.9 مليار دولار، وجولة إيراس (Eras Tour) لتايلور سويفت بنحو ملياري دولار.
سجلت اللعبة، بحسب البيانات المنقولة عن ستريم تشارتس (Stream Charts)، أكثر من 132 مليون ساعة مشاهدة في يوم الإطلاق عبر تويتش (Twitch) ويوتيوب (YouTube) وكيك (Kick).
أفادت المادة بأن أكثر من 80% من المشترين بالحجز المسبق اختاروا إصدار ألتيميت (Ultimate Edition) بسعر 100 دولار، مقابل 80 دولارًا للإصدار القياسي.
رأى محلل لدى بنك أوف أميركا (Bank of America) أن نجاح السلسلة يعزز مكانتها كامتياز ترفيهي ممتد عبر الأجيال، ويمنح قطاع الألعاب محركًا مهمًا خلال موسم العطلات.
🧠 نظرة مُركّب: يبرز الخبر أن الإنفاق الاستهلاكي على المحتوى القوي قد يستمر رغم اضطراب الأسهم. لكن الإيرادات القياسية لا تساوي الأرباح الصافية، وينبغي تقييم تكلفة التطوير والتسويق وهوامش الربح قبل استنتاج الأثر الكامل على الشركة الناشرة.
🛒 السادس عشر: الجمعة السوداء… المستهلك الأميركي أمام اختبار الثقة والتضخم
يتجه المستثمرون إلى الجمعة السوداء (Black Friday) وموسم التسوق الممتد حتى الاثنين الإلكتروني (Cyber Monday) لقياس قوة الطلب الاستهلاكي بعد صدمة الأسواق.
يمثل الإنفاق الاستهلاكي نحو ثلثي الاقتصاد الأميركي، ما يجعل استمرار قوته عنصرًا مهمًا لدعم الإيرادات والأرباح خارج قطاع التكنولوجيا.
توقعت أكسفورد إيكونوميكس (Oxford Economics) ارتفاع مبيعات التجزئة في نوفمبر وديسمبر بنحو 4.2% اسميًا، أو 2.2% بعد تعديل أثر التضخم، باستثناء السيارات والوقود والمطاعم والحانات.
قدرت الاتحاد الوطني لتجارة التجزئة (NRF – National Retail Federation) أن 182.7 مليون مستهلك يعتزمون التسوق خلال فترة عيد الشكر الممتدة 5 أيام، مقارنة مع 186.9 مليون في العام السابق.
أظهرت بيانات أكتوبر ارتفاعًا معتدلًا لمبيعات التجزئة، مع نمو أقوى من المتوقع في المقياس الأساسي، كما قدمت وولمارت (WMT – Walmart) وتارغت (TGT – Target) تعليقات أو توقعات إيجابية بشأن موسم العطلات.
بلغ متوسط سعر غالون البنزين في الولايات المتحدة نحو 3.69 دولارات، مقارنة مع 4.28 دولارات قبل شهر، و3.10 دولارات قبل عام، وفق بيانات إيه إيه إيه (AAA) المنقولة.
قد يؤدي تراجع قيمة المحافظ الاستثمارية إلى أثر الثروة السلبي (Negative Wealth Effect)، بحيث يخفض بعض المستهلكين إنفاقهم الاختياري إذا شعروا بتراجع مدخراتهم.
سيراقب المحللون الفارق بين التسوق الإلكتروني والمتاجر التقليدية، وبين السلع الأساسية والمشتريات الاختيارية، لتحديد مدى قدرة المستهلك على امتصاص ارتفاع الأسعار.
🧠 نظرة مُركّب: قد يوفر موسم التسوق اختبارًا مباشرًا لما إذا كانت الأزمة محصورة في تقييمات الأسهم أم بدأت تنتقل إلى الاقتصاد الحقيقي. قوة المبيعات الاسمية وحدها لا تكفي؛ فالمهم أيضًا حجم السلع المباعة وهوامش الربح واعتماد المستهلك على الائتمان.
🏛️ السابع عشر: هيئة الأوراق المالية تقترح السيطرة المباشرة على نظام مراقبة السوق
اقترحت هيئة الأوراق المالية والبورصات الأميركية (SEC – Securities and Exchange Commission) تولي إشراف مباشر على نظام سجل التدقيق الموحد (CAT – Consolidated Audit Trail).
أُنشئ النظام استجابة لدروس الانهيار الخاطف (Flash Crash) عام 2010، عندما تبخرت مؤقتًا قيمة سوقية تقارب تريليون دولار خلال دقائق.
يجمع CAT بيانات تفصيلية عن أوامر التداول والمعاملات، ويُستخدم في التحقيقات المتعلقة بـالتداول بناءً على معلومات داخلية والتلاعب بالأسواق.
أشارت الهيئة إلى الاستفادة من بيانات النظام في قضية مزعومة تتعلق بالتداول الاستباقي بقيمة 47 مليون دولار.
يخضع تشغيل النظام حاليًا لهيكل تشرف عليه هيئة تنظيم الصناعة المالية (FINRA – Financial Industry Regulatory Authority)، بينما يقترح التغيير أن ترفع البورصات وشركات الوساطة البيانات مباشرة إلى SEC أو الجهة التي تحددها.
قال رئيس الهيئة بول أتكينز (Paul Atkins) إن الهدف هو تعزيز المساءلة وضبط التكاليف، وسط اعتراضات سابقة بشأن الخصوصية وتمويل التشغيل.
لا يعني المقترح إلغاء النظام، كما أنه اقتراح تنظيمي وليس إجراءً نهائيًا نافذًا.
🧠 نظرة مُركّب: يعكس المقترح محاولة موازنة قدرة الجهات الرقابية على كشف التلاعب مع تكلفة الامتثال وحماية البيانات الشخصية. وسيعتمد أثره العملي على تفاصيل القواعد النهائية ومراحل تنفيذها.
🧾 الثامن عشر: تحركات شركات منفردة… من إنتويت إلى كاتربيلر
انخفضت إنتويت (INTU – Intuit) بنحو 12.8% بعدما خفضت توقعاتها لنمو الإيرادات السنوية وأعلنت اتفاقًا لبيع ميل تشيمب (Mailchimp) إلى بندينغ سبونز (Bending Spoons) مقابل نحو 3.68 مليارات دولار، بعد استحواذ سابق بتكلفة تقارب ثلاثة أضعاف ذلك الرقم وفق رويترز.
تراجعت كاتربيلر (CAT – Caterpillar) بنحو 5% وسط مخاوف من تباطؤ الطلب على معدات توليد الكهرباء والطاقة الاحتياطية المرتبطة بمشاريع مراكز البيانات.
هبطت سبيس إكس (SPCX – SpaceX) بنحو 8%، وتسلا (TSLA – Tesla) بنحو 8%، وميتا (META – Meta Platforms) بنحو 6% وفق إحدى التغطيات.
حافظت يونايتد هيلث (UNH – UnitedHealth Group) على تماسك نسبي بارتفاع 2.8%، ما يوضح أن التوصيات الإيجابية الخاصة بالشركات يمكن أن تدعم أسهمًا محددة رغم انهيار المؤشرات.
تعرضت شركات العملات المشفرة والبرمجيات والعتاد التقني لضغوط متزامنة، مع استمرار انتقال المستثمرين إلى القطاعات الأقل اعتمادًا على النمو البعيد.
🧠 نظرة مُركّب: لم يكن البيع نتيجة خبر واحد؛ بل تزامنت توجيهات أرباح مخيبة وتغيرات في التقييم وصفقات استحواذ ومخاوف تمويل البنية التحتية. لذلك لا يصح تفسير حركة كل سهم بانهيار الذكاء الاصطناعي وحده.
🔭 التاسع عشر: ما الذي يراقبه المستثمرون في الأسبوع المقبل؟
تضخم نفقات الاستهلاك الشخصي (PCE): لمعرفة ما إذا كانت بيانات الأسعار تدعم توقعات رفع الفائدة في ديسمبر أو تقللها.
الناتج المحلي الإجمالي الأميركي للربع الثالث: لقياس متانة النمو في مواجهة تراجع الأسواق وارتفاع تكلفة التمويل.
ثقة المستهلك ومبيعات التجزئة: لرصد أثر التضخم وأسعار الطاقة وخسائر المحافظ الاستثمارية في سلوك الإنفاق.
الجمعة السوداء والاثنين الإلكتروني: لتقييم حجم الإنفاق الفعلي خلال موسم العطلات، خصوصًا في السلع الاختيارية.
نتائج ديل تكنولوجيز (DELL – Dell Technologies) وأنالوغ ديفايسز (ADI – Analog Devices): لاختبار الطلب على الحواسيب والخوادم والرقائق في ظل إعادة تقييم إنفاق الذكاء الاصطناعي.
مسار أنثروبيك وإنفيديا: لمراقبة استقرار الأسعار والإفصاحات الرسمية، مع الفصل بين التحقيقات أو المزاعم الإعلامية والنتائج التنظيمية المؤكدة.
تطور محادثات كراودسترايك وزي سكيلر: لمعرفة ما إذا كانت ستتحول إلى اتفاق معلن أو تنتهي دون صفقة.
عوائد الخزانة ومؤشر الخوف: لمعرفة ما إذا كان الارتداد المحتمل سيصحبه انخفاض مستدام للتقلبات وتحسن في اتساع السوق.
الجدول المختصر لعيد الشكر: قد يقلل السيولة في بعض الجلسات، ما قد يضخم تحركات الأسعار.
🧠 نظرة مُركّب: أهم إشارة للتعافي ليست مجرد جلسة صعود واحدة، بل اجتماع استقرار القياديات التقنية وتحسن اتساع السوق وتراجع التقلبات وبيانات اقتصادية لا تفاجئ الفيدرالي باتجاه أكثر تشددًا.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تستقر إنفيديا وأنثروبيك بعد موجة البيع، وتتراجع المخاوف من التمويل، وتؤكد بيانات المستهلك والناتج المحلي استمرار قوة الاقتصاد. عندها قد تتحول الخسائر الحادة إلى فرصة إعادة تقييم انتقائية للشركات ذات التدفقات النقدية القوية والميزانيات المتينة، دون افتراض عودة جميع الأسهم إلى قممها السابقة سريعًا.
السيناريو الأساسي: يستمر التذبذب المرتفع وتتوسع المداورة القطاعية بين التكنولوجيا وأسهم القيمة والقطاعات الدفاعية. وقد تتعافى بعض شركات الذكاء الاصطناعي التي تملك طلبًا حقيقيًا وهوامش قوية، فيما تبقى شركات البنية التحتية الأعلى مديونية تحت الضغط.
السيناريو السلبي: تؤدي بيانات تضخم مرتفعة إلى رفع الفائدة أكثر من المتوقع، وتتراجع تقديرات أرباح التكنولوجيا، ويتباطأ تمويل مراكز البيانات، وتظهر نتائج سلبية مؤكدة في أي تحقيقات تنظيمية. في هذه الحالة قد يقترب ناسداك من السوق الهابطة أو يدخلها، وقد يمتد الضغط إلى الإنفاق والاستثمار في الاقتصاد الحقيقي.
مستويات المتابعة: إغلاق ستاندرد آند بورز 500 قرب 6,910 نقطة، وناسداك قرب 22,618 نقطة، وداو جونز قرب 48,147 نقطة، ومستوى VIX قرب 36 نقطة، وعائد السندات العشرية قرب 4.94%. هذه نقاط مرجعية من الجلسة وليست مستويات دعم فنية مؤكدة أو توصيات تداول.
🧾 خلاصة مُركّب: السوق يعاقب التوقعات المبالغ فيها ويبحث عن قيمة يمكن قياسها
أنهى ناسداك الأسبوع بخسارة 10% وأصبح منخفضًا 2.7% منذ بداية 2026، فيما دخل ستاندرد آند بورز 500 وداو جونز منطقة التصحيح بعد خسائر أسبوعية بلغت 8.6% و8% على التوالي.
لم يمنع الطرح التاريخي لـأنثروبيك انهيار شهية المخاطرة؛ فقد اقترب السهم من سعر الاكتتاب 83 دولارًا بعد اندفاع أولي إلى أكثر من 115 دولارًا.
قادت إنفيديا وشركات الرقائق والذاكرة والسحابة الهبوط، بينما أثارت تقارير عن فحص رقابي محتمل ومخاطر الحوكمة والإنفاق الرأسمالي أسئلة إضافية تستلزم التحقق الرسمي.
استفادت أسهم القيمة والقطاعات الدفاعية وسندات الخزانة نسبيًا، في حين تراجع الذهب وبيتكوين، ما يكشف تعقيد حركة السيولة خلال موجات الذعر.
ارتفع برنت وغرب تكساس في جلسة الجمعة، لكنهما سجلا الأسبوع الثالث من الخسائر بفعل تحسن توقعات المعروض العالمي.
وفرت أخبار استحواذ محتمل في الأمن السيبراني ومبيعات قياسية منسوبة إلى جراند ثفت أوتو السادسة وتعديل قواعد مراقبة السوق زوايا إضافية لفهم التحولات خارج المؤشرات الكبرى.
يتجه الاهتمام الآن إلى التضخم والفائدة والجمعة السوداء وأرباح شركات التكنولوجيا لتحديد ما إذا كان ما يحدث تصحيحًا حادًا داخل دورة صعود أطول أم بداية مرحلة أوسع من خفض التوقعات.
الرسالة الأهم لمتابعي مُركّب: التكنولوجيا الواعدة ليست بالضرورة سهمًا جذابًا عند أي سعر، والهبوط الكبير ليس دليلًا كافيًا على أن السعر أصبح رخيصًا. التمييز بين القيمة الحقيقية والتوقعات المسعّرة مسبقًا هو جوهر القرار الاستثماري المنضبط.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
