


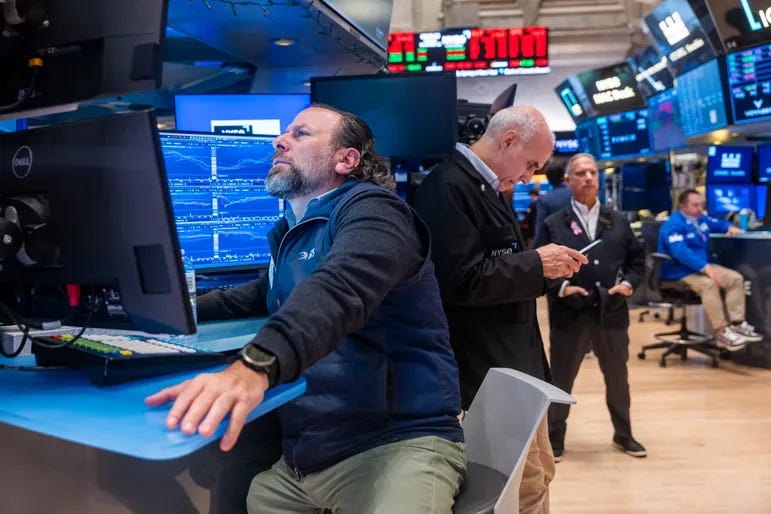
شهدت الأسواق الأميركية جلسة مضطربة انتهت بخسائر حادة للمؤشرات الرئيسية، بعدما امتدت موجة بيع أسهم التكنولوجيا والذكاء الاصطناعي إلى شركات البرمجيات والقطاع المالي والأسهم الصناعية والاستهلاكية. وتراجع داو جونز بنحو 850 نقطة، بينما سجل ستاندرد آند بورز 500 وناسداك المركب رابع جلسة متتالية من الانخفاض، في وقت ترقب فيه المستثمرون نتائج إنفيديا (NVDA – Nvidia)، التي أصبحت أحد أهم اختبارات استدامة طفرة الاستثمار في الذكاء الاصطناعي.
لكن الصورة تغيرت بعد إغلاق السوق؛ إذ أعلنت إنفيديا إيرادات فصلية بلغت 115.8 مليار دولار وصافي أرباح 65.3 مليار دولار، متجاوزة توقعات المحللين، مع توجيهات لإيرادات الربع الرابع تبلغ نحو 130 مليار دولار. وارتفع السهم في تداولات ما بعد الإغلاق، ما وضع المستثمرين أمام مفارقة واضحة: الأسواق تتراجع خوفًا من مستقبل الذكاء الاصطناعي، بينما تواصل إحدى أكبر شركاته تحقيق نمو استثنائي.
وجاءت هذه التطورات بالتزامن مع أزمة قيادة داخل إنفيديا، وتقارير عن تحقيقات تتعلق بمؤسسها السابق جنسن هوانغ (Jensen Huang)، وتشديد أميركي للقيود على وصول الصين إلى تقنيات الرقائق المتقدمة، فضلًا عن تحول المستثمرين نحو القطاعات الدفاعية، وعلى رأسها الرعاية الصحية.
📉 أولًا: وول ستريت تسجل رابع جلسة متتالية من الخسائر
أغلق مؤشر ستاندرد آند بورز 500 (^GSPC – S&P 500) عند 7,340.53 نقطة، منخفضًا 76.06 نقطة أو نحو 1%.
تراجع مؤشر داو جونز الصناعي (^DJI – Dow Jones Industrial Average) بمقدار 848.75 نقطة، أو 1.6%، ليغلق عند 50,759.42 نقطة.
انخفض مؤشر ناسداك المركب (^IXIC – Nasdaq Composite) بمقدار 181.37 نقطة، أو نحو 0.7%، إلى 24,328.38 نقطة.
هبط مؤشر راسل 2000 (^RUT – Russell 2000)، الذي يتتبع الشركات الأميركية الأصغر حجمًا، بمقدار 41.07 نقطة، أو 1.5%، إلى 2,701.87 نقطة.
سجل ستاندرد آند بورز 500 وناسداك رابع جلسة متتالية من الانخفاض، في إشارة إلى استمرار ضغوط البيع على الأسهم المرتبطة بالنمو والتكنولوجيا.
تحرك ستاندرد آند بورز 500 خلال الجلسة بين مستويات قريبة من الاستقرار وخسائر وصلت إلى نحو 1.7%، قبل أن يقلص جزءًا من تراجعه عند الإغلاق.
لم تقتصر الخسائر على التكنولوجيا؛ فقد امتدت إلى قطاعات أخرى، بما فيها البرمجيات والخدمات المالية والصناعة والاستهلاك، في حين تعرضت الأسواق الأوروبية والآسيوية أيضًا لضغوط.
🧠 نظرة مُركّب: اتساع نطاق التراجع أكثر أهمية من خسارة مؤشر واحد. فعندما تتزامن خسائر الشركات التكنولوجية الكبرى مع انخفاض الأسهم الصغيرة والمالية والصناعية، يصبح من الصعب تفسير الجلسة على أنها مجرد جني أرباح في عدد محدود من أسهم الذكاء الاصطناعي. إنها تعكس تراجعًا أوسع في شهية المخاطرة.
📊 ثانيًا: خسائر الأسبوع تتسارع رغم استمرار المكاسب السنوية
بحسب بيانات أسوشيتد برس حتى إغلاق 17 نوفمبر 2026:
ستاندرد آند بورز 500: تراجع منذ بداية الأسبوع بمقدار 221.14 نقطة (-2.9%)، لكنه لا يزال مرتفعًا منذ بداية العام بمقدار 495.03 نقطة (+7.2%).
داو جونز: فقد خلال الأسبوع 1,588.13 نقطة (-3%)، بينما تبلغ مكاسبه منذ بداية العام 2,696.13 نقطة (+5.6%).
ناسداك المركب: انخفض أسبوعيًا بمقدار 807.89 نقاط (-3.2%)، مقابل ارتفاع سنوي قدره 1,086.39 نقطة (+4.7%).
راسل 2000: تراجع أسبوعيًا بمقدار 88.62 نقطة (-3.2%)، لكنه يحتفظ بمكاسب منذ بداية العام تبلغ 219.96 نقطة (+8.9%).
تكشف المقارنة عن تراجع حاد في فترة قصيرة، لكنه لم يمحُ المكاسب المتراكمة منذ بداية العام. كما أن أداء راسل 2000 السنوي الأقوى نسبيًا يوضح أن قيادة السوق لم تكن محصورة بالكامل في الشركات التكنولوجية العملاقة.
🧠 نظرة مُركّب: لا تعني الخسائر الأسبوعية وحدها دخول السوق في اتجاه هابط طويل الأجل، لكنها تؤكد ارتفاع حساسية المستثمرين للتقييمات وتوقعات الأرباح وأسعار الفائدة. ويصبح الاختبار التالي هو قدرة المؤشرات على الاستقرار بعد إعلان نتائج إنفيديا واستيعاب تفاصيلها.
🕒 ثالثًا: من العقود المستقبلية المتباينة إلى إغلاق أحمر واسع
بدأت تعاملات ما قبل الافتتاح بإشارات مختلطة؛ ارتفعت عقود ناسداك 100 المستقبلية بنحو 0.5%، بينما كانت عقود ستاندرد آند بورز 500 قرب الاستقرار، وانخفضت عقود داو جونز بنحو 0.6%.
خلال الجلسة اتسعت الخسائر، وتراجع داو جونز في إحدى القراءات بأكثر من 800 نقطة، بينما سجل ستاندرد آند بورز 500 وناسداك انخفاضات وصلت إلى نحو 1.2% و1.1% على التوالي.
تقلصت بعض خسائر التكنولوجيا قبل الإغلاق، وأنهى ناسداك الجلسة منخفضًا نحو 0.7% بدلًا من التراجع الأكبر الذي سجله في وقت سابق.
كان سهم إنفيديا قد انخفض بنحو 4% خلال الجلسة، قبل أن يقلص خسارته إلى نحو 0.4% عند الإغلاق.
تعكس هذه الحركة تذبذبًا شديدًا بين البيع الوقائي قبيل النتائج والشراء الانتقائي قبيل الإعلان، من دون أن ينجح الارتداد الجزئي في تغيير الاتجاه العام للمؤشرات.
🧠 نظرة مُركّب: يوضح التسلسل الزمني أن أسعار العقود المستقبلية ليست توقعًا مضمونًا لإغلاق الجلسة، وأن الاستجابة للأخبار والتدفقات يمكن أن تغير الاتجاه خلال ساعات. لذلك تُستخدم أرقام الإغلاق، لا القراءات اللحظية، عند تقييم أداء اليوم.
💻 رابعًا: أسهم البرمجيات تتلقى الضربة الأقوى
هبط سهم سيلزفورس (CRM – Salesforce) بنسبة 9.5%، ليصبح من أبرز الخاسرين في داو جونز وستاندرد آند بورز 500.
تراجعت أسهم إنتويت (INTU – Intuit) وسيرفس ناو (NOW – ServiceNow) بنحو 7% لكل منهما.
فقد صندوق آي شيرز الموسع لبرمجيات التكنولوجيا (IGV – iShares Expanded Tech-Software ETF) أكثر من 3% خلال الجلسة.
عكس الانخفاض ضغطًا على تقييمات شركات البرمجيات مع إعادة فحص المستثمرين لمعدلات النمو والإنفاق المؤسسي ومخاطر التغير التقني المرتبط بالذكاء الاصطناعي.
تراجع قطاع تكنولوجيا المعلومات في ستاندرد آند بورز 500 بنحو 2.2% في إحدى قراءات منتصف الجلسة، وكان أكبر القطاعات انخفاضًا بين 11 قطاعًا، وجميعها كانت متراجعة في تلك اللحظة.
أشارت التغطية إلى أن قطاع تكنولوجيا المعلومات فقد نحو 17% من قيمته خلال أقل من شهرين، في دليل على عمق التصحيح القطاعي مقارنة بحركة يوم واحد.
🧠 نظرة مُركّب: هبوط البرمجيات بهذه الحدة يبين أن المخاوف لم تعد مقتصرة على الشركات المصنعة لرقائق الذكاء الاصطناعي؛ بل تشمل أيضًا قدرة الشركات المستفيدة من التكنولوجيا على تحويل الاستثمار إلى نمو مستدام في الأرباح. ومع ذلك، لا تثبت حركة الأسعار وحدها تدهور أساسيات كل شركة.
🧩 خامسًا: شركات الرقائق تتباين بعد تراجعها الحاد
أنهى صندوق أشباه الموصلات آي شيرز (SOXX – iShares Semiconductor ETF) الجلسة على ارتفاع طفيف بعد تراجعات مبكرة.
ارتفع سهم برودكوم (AVGO – Broadcom) بأكثر من 2%، كما صعد سهم مارفيل تكنولوجي (MRVL – Marvell Technology) بأكثر من 2%.
في المقابل، أنهت أسهم ميكرون (MU – Micron) وأدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) وإنتل (INTC – Intel) الجلسة على انخفاضات طفيفة، بعدما تعرض بعضها لضغوط أكبر في وقت سابق.
قلص سهم إنفيديا (NVDA – Nvidia) خسارته من قرابة 4% أثناء التداول إلى نحو 0.4% عند الإغلاق.
تراجع الحماس الأوسع للرقائق خلال الأشهر السابقة؛ فقد أشارت التغطيات المرتبطة بالجلسة إلى انخفاض كبير في مكاسب مؤشر أشباه الموصلات مقارنة بذروته خلال العام.
🧠 نظرة مُركّب: الاختلاف بين أداء برودكوم ومارفيل من جهة وميكرون وإنتل وأيه إم دي من جهة أخرى يؤكد أن قطاع الرقائق ليس كتلة استثمارية واحدة. تتفاوت الشركات بحسب نوع المنتج والعملاء والهوامش ودورات الطلب، حتى عندما يحركها عامل مشترك مثل نتائج إنفيديا.
🏭 سادسًا: نايكي وآي بي إم ويونايتد هيلث وهوم ديبوت تزيد ضغط داو جونز
هبط سهم نايكي (NKE – Nike) بنحو 6%.
تراجع سهما آي بي إم (IBM – International Business Machines) ويونايتد هيلث (UNH – UnitedHealth Group) بنحو 5% لكل منهما.
انخفض سهم هوم ديبوت (HD – Home Depot) بنسبة 2.5% بعد إصدار توقعات أعمال اعتبرتها السوق مخيبة للآمال.
أعلنت هوم ديبوت أن المدير المالي ريتشارد ماكفيل (Richard McPhail) سيتولى منصب الرئيس التنفيذي خلفًا لـتيد ديكر (Ted Decker)، الذي عاد إلى العمل بعد إجازة طبية بدأت في أغسطس 2026، وفق التغطية.
يبرز تراجع شركات من قطاعات الملابس والتكنولوجيا المؤسسية والتأمين الصحي وتحسين المنازل اتساع نطاق الضغوط على مؤشر داو جونز.
🧠 نظرة مُركّب: ضعف داو جونز لم يكن نتيجة تراجع سهم تكنولوجي واحد. فالخسائر في شركات متنوعة تكشف قلقًا أوسع بشأن الاستهلاك والإنفاق المؤسسي والتقييمات والهوامش. وتظل توقعات هوم ديبوت مؤشرًا مهمًا على حساسية المستهلك الأميركي لأسعار الفائدة وتكاليف المعيشة.
🛢️ سابعًا: النفط والذهب وبيتكوين والسندات تعكس حذر المستثمرين
دارت عقود خام غرب تكساس الوسيط (CL=F – WTI) قرب 85.75 دولارًا للبرميل في القراءة الواردة بالتغطية، مع تغير محدود في تلك اللحظة.
استقرت عقود الذهب قرب 3,850 دولارًا للأونصة، بالقرب من أدنى مستوياتها خلال نحو 13 شهرًا بحسب المادة.
تداولت بيتكوين (BTC-USD – Bitcoin) قرب 63,900 دولار، مقارنة بقمة ليلية بلغت نحو 65,500 دولار، ما يعكس استمرار ضعف الأصول عالية المخاطرة.
تراجع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.10% من 5.14% في إغلاق الجلسة السابقة.
تراجع عوائد السندات بالتزامن مع هبوط الأسهم قد يشير إلى طلب نسبي على أدوات الدين الأكثر أمانًا، لكنه لا ينفي استمرار القلق بشأن مسار أسعار الفائدة.
لم يُظهر الذهب، وفق السعر الوارد، ارتفاعًا قويًا يعوض خسائر الأسهم، ما يوضح أن سلوك الأصول الدفاعية قد يختلف باختلاف ظروف السيولة والدولار والعوائد الحقيقية.
🧠 نظرة مُركّب: لا تتحرك جميع الأصول وفق علاقة ثابتة. فارتفاع القلق قد يضغط على بيتكوين ويدعم السندات، بينما يبقى الذهب حساسًا للدولار والعوائد. ولذلك يجب قراءة حركة الأصول ضمن سياق السياسة النقدية والسيولة، لا عبر افتراض أن كل أصل دفاعي سيرتفع تلقائيًا.
🚀 ثامنًا: إنفيديا تتجاوز التوقعات بإيرادات تبلغ 115.8 مليار دولار
أعلنت إنفيديا إيرادات الربع الثالث من سنتها المالية 2027 بقيمة 115.8 مليار دولار.
بلغ متوسط توقعات الإيرادات وفق استطلاع فيزيبل ألفا (Visible Alpha) نحو 109.5 مليارات دولار، ما يعني تجاوزًا يقارب 6.3 مليارات دولار أو 5.8%.
كانت الشركة قد توقعت في أغسطس 2026 إيرادات تبلغ نحو 108 مليارات دولار، وهو مستوى تجاوزته النتائج الفعلية بنحو 7.8 مليارات دولار.
وفق تغطيات أخرى في المجموعة، كانت تقديرات الإيرادات قريبة من 109.1 مليارات دولار؛ ويعكس الاختلاف تنوع مصادر إجماع المحللين وتوقيت جمعها، لا اختلاف الإيرادات الفعلية.
بلغت الإيرادات في الربع المناظر من العام السابق 57 مليار دولار، ما يعني نموًا سنويًا بنحو 103%.
جاءت النتائج في وقت كانت الأسواق تشكك في استدامة الإنفاق الرأسمالي الهائل على البنية التحتية للذكاء الاصطناعي، لذلك تجاوزت أهمية الأرقام أداء الشركة الفردي.
🧠 نظرة مُركّب: عندما تحقق شركة بهذا الحجم نمو إيرادات يتجاوز 100% سنويًا، فإنها تقدم دليلًا قويًا على استمرار الطلب على منتجاتها. لكن استمرار هذه الوتيرة مستقبلًا ليس مضمونًا، خاصة مع ارتفاع قاعدة المقارنة وتزايد أهمية العائد الاقتصادي على استثمارات مراكز البيانات.
💰 تاسعًا: صافي أرباح إنفيديا يقفز إلى 65.3 مليار دولار
أعلنت إنفيديا صافي أرباح بلغ 65.3 مليار دولار خلال الربع الثالث.
توقع محللو فيزيبل ألفا صافي أرباح بنحو 60.95 مليار دولار، ما يعني تجاوز النتائج للتوقعات بمقدار 4.35 مليارات دولار، أو نحو 7.1%.
بلغ صافي الأرباح في الربع المناظر من العام السابق 31.9 مليار دولار، ما يشير إلى نمو سنوي يقارب 105%.
تمثل الأرباح الصافية نحو 56.4% من الإيرادات الفصلية، وفق حساب النسبة بين 65.3 مليار دولار و115.8 مليار دولار؛ وهذه نسبة حسابية لصافي الربح وليست الهامش الإجمالي أو التشغيلي.
أظهرت التغطية السابقة للنتائج توقعات لربحية السهم عند 2.47 دولار ونتائج فعلية عند 2.68 دولار، ما يعكس مفاجأة إيجابية إضافية على مستوى نصيب السهم من الأرباح.
يعكس النمو المتقارب للإيرادات وصافي الأرباح قوة الربحية، لكن تقييم جودتها يحتاج إلى الاطلاع على التدفقات النقدية وتكاليف الإنتاج والمخزون والمصاريف الرأسمالية.
🧠 نظرة مُركّب: لم يقتصر تجاوز التوقعات على المبيعات؛ فقد حققت الشركة أيضًا أرباحًا أعلى من تقديرات السوق. وتبقى النقطة الحاسمة للمستثمر هي قدرة إنفيديا على تحويل النمو المحاسبي إلى تدفقات نقدية مستدامة مع استمرار تطوير المنتجات وتوسيع سلاسل الإمداد.
🏢 عاشرًا: مراكز البيانات تسجل رقمًا قياسيًا ونموًا سنويًا يبلغ 110%
سجل قطاع مراكز البيانات (Data Center) إيرادات فصلية بلغت 107.6 مليارات دولار، وهو مستوى قياسي بحسب التغطيات.
ارتفعت إيرادات القطاع بنسبة 110% على أساس سنوي.
استحوذ القطاع على نحو 92.9% من إجمالي إيرادات إنفيديا خلال الربع، وفق حساب النسبة من الأرقام المنشورة.
يعكس ذلك مركزية رقائق وأنظمة الشركة في توسع البنية التحتية للذكاء الاصطناعي، خصوصًا الإنفاق على التدريب والاستدلال ومراكز الحوسبة المتقدمة.
في المقابل، فإن الاعتماد الكبير على قطاع واحد يجعل الشركة حساسة لتغير قرارات الاستثمار لدى كبار العملاء وتوقيت تشغيل مراكز البيانات.
أشارت تصريحات الإدارة إلى استمرار خارطة المنتجات وقوة البداية التجارية لمنصة فيرا روبين (Vera Rubin)، من دون تقديم أرقام مستقلة مفصلة عن مبيعاتها في المواد المرفقة.
🧠 نظرة مُركّب: قطاع مراكز البيانات هو المصدر الأساسي لقوة إنفيديا ومصدر رئيسي لمخاطر التركّز في الوقت نفسه. والسؤال المستقبلي ليس فقط حجم الإنفاق على الذكاء الاصطناعي، بل مدى استمراره وتحوله إلى إيرادات وأرباح لدى الشركات التي تشتري هذه البنية التحتية.
🔭 حادي عشر: توجيهات الربع الرابع تتجاوز متوسط توقعات المحللين
أشارت إنفيديا إلى إيرادات متوقعة بنحو 130 مليار دولار للربع الرابع من السنة المالية 2027.
بلغ متوسط توقعات المحللين وفق فيزيبل ألفا نحو 124.8 مليار دولار، ما يجعل التوجيه أعلى بنحو 5.2 مليارات دولار أو 4.2%.
أوردت تغطية أخرى إجماعًا قرب 125.25 مليار دولار ونطاقًا إرشاديًا يتراوح بين 127.4 مليار دولار و132.6 مليار دولار؛ وهو متسق مع نقطة وسط تبلغ 130 مليار دولار.
إذا تحقق مستوى 130 مليار دولار، فسيعني نموًا متتابعًا في الإيرادات بنحو 12.3% مقارنة بالربع الثالث.
تعزز التوجيهات فكرة أن زخم المبيعات لم ينتهِ مع نهاية الربع، لكنها لا تكشف وحدها عن الهوامش أو صافي الربح أو التدفقات النقدية المتوقعة.
🧠 نظرة مُركّب: قد تكون التوجيهات المستقبلية أكثر تأثيرًا في تقييم السهم من النتائج الماضية، لأنها تعيد ضبط توقعات الأرباح. ومع ذلك، فإن التوجيه ليس ضمانًا، خصوصًا في صناعة تعتمد على دورات تصنيع معقدة وقرارات إنفاق كبيرة من عدد محدود نسبيًا من العملاء.
📈 ثاني عشر: سهم إنفيديا يرتفع بعد الإغلاق رغم خسائره السابقة
أنهى سهم إنفيديا (NVDA) الجلسة النظامية منخفضًا نحو 0.4%، بعد أن تراجع قرابة 4% خلال التداول.
ارتفع السهم في إحدى قراءات ما بعد الإغلاق بنحو 2%، وفق إنفستوبيديا.
سجلت تغطية سي بي إس نيوز صعودًا يقارب 3% إلى نحو 159.60 دولارًا في تداولات ما بعد الإغلاق؛ وتعكس القراءات المختلفة توقيتات متباينة لتحديث السعر.
ذكرت التغطية أن السهم كان منخفضًا بنحو 16% منذ بداية عام 2026 حتى إغلاق الجلسة النظامية.
أشارت تغطية إيه بي سي نيوز إلى هبوط السهم بنحو 13% خلال الأسبوع السابق، ثم نحو 4% في يوم الاثنين، وإلى أن سعره كان أدنى بنحو 35% من ذروة سجلها في 6 أكتوبر 2026.
تعكس هذه الأرقام فترات قياس مختلفة؛ فلا يجوز جمع نسب التراجع الأسبوعية أو مساواتها تلقائيًا بالخسارة منذ بداية العام أو منذ القمة.
🧠 نظرة مُركّب: الارتفاع بعد النتائج يمثل استجابة أولية إيجابية، لكنه يأتي بعد تصحيح عميق. لذلك يحتاج المستثمر إلى الفصل بين ارتداد السعر من مستويات منخفضة وبين تغير مستدام في التقييم مدعوم بمراجعات الأرباح والتوجيهات واستقرار الإدارة.
🎯 ثالث عشر: سوق الخيارات كان يستعد لتحرك بنحو 8% في السهم
أشارت حسابات إنفستوبيديا المبنية على تسعير الخيارات وإغلاق يوم الاثنين إلى أن المتداولين كانوا يتوقعون تحرك سهم إنفيديا بنحو 8% صعودًا أو هبوطًا حتى نهاية الأسبوع.
وفق السيناريوهات المشار إليها، كان هذا التحرك قادرًا على دفع السهم فوق 168 دولارًا أو خفضه إلى نحو 144 دولارًا.
عكست التوقعات حساسية السوق المفرطة لنتائج إنفيديا في ظل أزمة القيادة والمخاوف من استدامة طفرة الذكاء الاصطناعي.
لا يمثل نطاق الخيارات توقعًا لاتجاه الحركة، بل تقديرًا لتقلب سعري محتمل بناءً على أسعار عقود المشتقات في وقت محدد.
كان المستثمرون يترقبون أيضًا صافي أرباح بنحو 60.95 مليار دولار وإيرادات قرب 109.5 مليارات دولار قبل أن تتجاوز النتائج هذه التقديرات.
🧠 نظرة مُركّب: تسعير حركة محتملة بنحو 8% يؤكد ارتفاع علاوة عدم اليقين حول السهم. وقد تأتي النتائج أفضل من المتوقع من دون أن يتحقق كامل التحرك المسعّر في الخيارات، لأن أسعارها تعكس حجم التقلب المتوقع لا نتيجة محددة.
👩💼 رابع عشر: كوليت كريس تقود أول إعلان نتائج بعد رحيل المؤسس
مثلت نتائج الربع الثالث أول تقرير أرباح تصدره إنفيديا منذ مغادرة جنسن هوانغ منصب الرئيس التنفيذي، وفق الرواية الواردة في التغطيات.
تولت المديرة المالية المخضرمة كوليت كريس (Colette Kress) منصب الرئيس التنفيذي المؤقت إلى جانب مسؤولياتها المالية.
أكدت كريس أن زخم الشركة حقيقي وأن قوتها التكنولوجية تستند إلى الابتكار المتواصل من فرقها.
شددت التغطيات على أن النتائج المالية المعلنة تخص فترة تشغيلية سبقت رحيل هوانغ؛ وبالتالي لا يمكن اعتبارها دليلًا مستقلًا على أداء القيادة الجديدة خلال ربع كامل.
كان المستثمرون يترقبون مكالمة الإدارة مع المحللين عند الخامسة مساءً بتوقيت شرق الولايات المتحدة للحصول على تفاصيل إضافية عن الأعمال والتوقعات والأنشطة الدولية، ولا سيما الصين.
🧠 نظرة مُركّب: تكمن أهمية انتقال القيادة في اختبار قدرة الشركة على الفصل بين قوتها المؤسسية وشخصية مؤسسها. النتائج الحالية قوية، لكن الحكم على الإدارة الجديدة يحتاج إلى متابعة تنفيذ خطط المنتجات والعمليات والحوكمة خلال الفترات المقبلة.
🏛️ خامس عشر: مجلس الإدارة يرفض إعادة هوانغ ويبدأ البحث عن رئيس تنفيذي دائم
ذكر تقرير سي بي إس نيوز أن رئيس مجلس الإدارة الجديد هارفي جونز (Harvey Jones) قال خلال مكالمة المحللين إن المجلس لا يعتزم إعادة جنسن هوانغ إلى منصب الرئيس التنفيذي.
أوضح جونز أن البحث عن رئيس تنفيذي جديد جارٍ، وأعرب عن ثقة المجلس بقدرة كوليت كريس على قيادة الشركة خلال المرحلة الانتقالية.
جاء ذلك بعد أن قال هوانغ في منشور على منصة إكس (X) إنه سيكون مستعدًا للعودة إذا رأى مجلس الإدارة أن ذلك يخدم المساهمين والموظفين والشركة والولايات المتحدة.
كانت تغطيات سابقة قد أشارت إلى أن المجلس لا يبحث إعادته، رغم دعوات من موظفين ومستثمرين وشخصيات في قطاع التكنولوجيا.
عبّر الرئيس الأميركي دونالد ترامب (Donald Trump) عن انفتاحه على فكرة عودة هوانغ، لكنه قال في تصريح آخر إنه لا يعرف ما إذا كانت المرأة المشار إليها في الاتهامات جاسوسة بالفعل.
يجب التمييز بين استعداد هوانغ الشخصي للعودة وبين قرار مجلس الإدارة، إذ إن الأخير هو صاحب السلطة المؤسسية المتعلقة بتعيين الرئيس التنفيذي.
🧠 نظرة مُركّب: يشير موقف المجلس، كما نقلته سي بي إس نيوز، إلى محاولة وضع استقرار الحوكمة فوق الضغوط المرتبطة بعودة المؤسس. وسيكون اختيار رئيس تنفيذي دائم وتحديد صلاحيات القيادة الجديدة من أهم عناصر استعادة الثقة، بصرف النظر عن نتائج ربع واحد.
⚖️ سادس عشر: تحقيقات ومزاعم حول العلاقات الشخصية وأمن المعلومات
أفادت التغطيات بأن هوانغ استقال بعد ظهور تقارير عن علاقات شخصية، من بينها علاقة مزعومة مع أليس هوانغ (Alice Huang)، التي ارتبط اسمها بشركة ميغاسبيد إنترناشونال (Megaspeed International).
وصفت بعض التقارير أليس هوانغ بأنها شخص تشتبه جهات استخبارات أميركية في صلته بالصين؛ لكن الاشتباه أو الاتهام لا يثبتان التجسس.
ذكرت إيه بي سي نيوز أن إنفيديا أعلنت تحقيقًا داخليًا في سلوك مؤسسها، وأن مجلس الإدارة قال في بيان سابق إنه لا يملك سببًا للاعتقاد بأن الأمن القومي أو أسرار الشركة قد تعرضت للاختراق، مع تعهده بمراجعة المعلومات المتاحة.
أقرت التغطيات بأن هوانغ اعترف في رسالة داخلية بخيانة زوجته، لكنه لم يسمِّ الطرف الآخر في تلك الرسالة.
قالت ميغاسبيد لـإيه بي سي نيوز إن أليس هوانغ غادرت الشركة في أغسطس 2025، ولم تعد تشغل أي منصب فيها، وإن الشركة تمارس نشاطًا مشروعًا وتستعين بمستشار قانوني خارجي للتحقيق داخليًا.
نفت الحكومة الصينية الاتهامات المتعلقة بتقديم معلومات استخباراتية، ووصفتها بأنها مزاعم لا أساس لها.
أشارت تغطيات أخرى ضمن الأخبار المتداولة إلى تحقيقات محتملة في الإفصاحات للمستثمرين ودعاوى مساهمين، من دون تقديم أحكام قضائية نهائية أو نتائج تحقيقات رسمية حاسمة في النصوص المتاحة.
🧠 نظرة مُركّب: يتعين التعامل مع هذه القضية على ثلاثة مستويات منفصلة: السلوك الشخصي، والحوكمة والإفصاح، والأمن القومي وضوابط التصدير. ولا يجوز اعتبار ادعاءات الصحافة أو فتح التحقيقات دليلًا على ارتكاب جريمة أو اختراق أسرار الشركة. التأثير الاستثماري الحقيقي يتوقف على النتائج الرسمية والقرارات التنظيمية والتغييرات الإدارية.
🌏 سابع عشر: ضوابط تصدير الرقائق والصين تفتح جبهة مخاطر جديدة
أفادت إيه بي سي نيوز بأن وزارة التجارة الأميركية أصدرت قاعدة جديدة لمعالجة مسألة الوصول عن بُعد إلى رقائق الذكاء الاصطناعي المتقدمة.
تستهدف القاعدة، وفق التغطية، ترتيبات قد تسمح لشركات صينية بالوصول إلى قدرات حوسبة متقدمة من خلال مراكز بيانات في دول جنوب شرق آسيا بدلًا من شراء الرقائق مباشرة.
أشارت سي بي إس نيوز إلى أن مكتب الصناعة والأمن (BIS) التابع لوزارة التجارة أصدر إجراءً مؤقتًا يحد من وصول دول أخرى إلى الرقائق المتقدمة.
أعلنت تغطية سي بي إس نيوز أن مجلس إدارة إنفيديا أنشأ لجنة جديدة لتعزيز الامتثال لقيود تصدير التكنولوجيا الأميركية.
أوردت إيه بي سي نيوز أن مشرعين ديمقراطيين فتحوا مراجعة لاتفاق سابق بين إنفيديا وإدارة ترامب سمح ببيع بعض الرقائق الأقل تقدمًا إلى الصين.
تركز الأسئلة الاستثمارية على أثر الضوابط في الأسواق الممكن خدمتها وإيرادات العملاء الدوليين وتكاليف الامتثال وسلاسل التوريد.
🧠 نظرة مُركّب: قد تحافظ إنفيديا على نمو عالمي قوي بينما تواجه قيودًا متزايدة في سوق بعينها. ولهذا فإن مخاطر التصدير لا تعني بالضرورة تراجع الطلب الكلي، لكنها قد تغير توزيع الإيرادات والمنتجات المسموح ببيعها والتكاليف القانونية والتشغيلية.
🏥 ثامن عشر: الرعاية الصحية تتحول إلى ملاذ نسبي للمستثمرين
أشارت تغطية إنفستوبيديا إلى أن قطاع الرعاية الصحية في ستاندرد آند بورز 500 تخلف عن أداء المؤشر الأوسع خلال آخر خمس سنوات، بينما تفوقت أسهم التكنولوجيا.
خلال الشهر الأخير، تحول قطاع الرعاية الصحية إلى الأفضل أداءً بين قطاعات المؤشر الأحد عشر، متفوقًا على السوق الأوسع.
يضم القطاع شركات الأدوية والتكنولوجيا الحيوية مثل فايزر (Pfizer) وموديرنا (Moderna)، ومصنعي الأجهزة الطبية مثل سترايكر (Stryker)، وشركات التأمين الصحي مثل يونايتد هيلث (UnitedHealth).
تستفيد بعض شركات الرعاية الصحية من طبيعة الطلب الأقل تأثرًا بدورات الاقتصاد، لأن احتياجات العلاج والخدمات الطبية تستمر حتى في فترات ضعف النمو.
ساهمت نتائج انتخابات التجديد النصفي الأميركية، بحسب التغطية، في رفع توقعات بعض المستثمرين بشأن الإنفاق الفيدرالي على الرعاية الصحية وتوسيع التغطية التأمينية.
ناقش مدير المحفظة دان ليونز (Dan Lyons) لدى جانوس هندرسون (Janus Henderson) احتمال تركيز الأغلبية الديمقراطية الجديدة في الكونغرس على توسيع الوصول إلى الرعاية الصحية وحماية التغطية، مع الاهتمام بتكاليف قانون الرعاية الميسرة (Affordable Care Act).
حذرت بي سي إيه ريسيرش (BCA Research) من أن التقييمات أصبحت أغلى، وأن مضاعفات الربحية المستقبلية للقطاع باتت أعلى من السوق الأوسع، ما يجعل مطاردة الارتفاع أقل جاذبية رغم استمرار القيمة الدفاعية للقطاع.
🧠 نظرة مُركّب: هناك فرق بين جاذبية القطاع كوسيلة دفاعية وبين جاذبية شرائه بعد صعود قوي. فالرعاية الصحية قد تساعد في تنويع المحافظ، لكن ارتفاع تقييماتها يعني أن المستثمر يحتاج إلى انتقاء الشركات بدلًا من افتراض أن القطاع بأكمله أصبح رخيصًا أو آمنًا.
🩺 تاسع عشر: فرصة صحية أقل شهرة تجمع التحولات الديموغرافية والتكنولوجيا
عرضت تغطية إنفستوبيديا فكرة استثمارية بحثها ستيفن كيتس (Stephen Kates) لشركة صحية لم يُذكر اسمها في المقتطف المتاح.
ترتبط الفكرة بثلاثة محركات محتملة: التغيرات الديموغرافية وارتفاع الإنفاق على الرعاية الصحية والتطور التقني الذي يسمح بتقديم الخدمات داخل منازل الأميركيين.
أشار النص إلى أن السهم كان متقلبًا خلال العام، وأنه رغم انخفاضه يوم التغطية كان قريبًا مؤخرًا من أعلى مستوياته التاريخية.
لا يتضمن المقتطف اسم الشركة أو رمز سهمها أو تقييمها المالي أو نتائجها التشغيلية، ولذلك لا يمكن تحديدها أو تقديم حكم استثماري خاص بها من دون معلومات إضافية.
ذكرت التغطية أيضًا أن محرري إنفستوبيديا تناولوا استراتيجيات حماية المحافظ والاحتفاظ بالسيولة والبحث عن أسهم دفاعية في القطاع الصناعي.
أشار كريستيان غاليبو (Christian Galipeau) من فرانكلين تمبلتون (Franklin Templeton) إلى أن اتساع قوة الأرباح خارج التكنولوجيا قد يدعم استمرار تنوع أداء الأسهم، داعيًا إلى انكشاف استثماري أكثر تنوعًا.
🧠 نظرة مُركّب: الفكرة الأساسية هنا هي التنويع المدروس خارج أسهم الذكاء الاصطناعي، وليس شراء سهم مجهول اعتمادًا على وصف جذاب. ففرص الرعاية المنزلية والتكنولوجيا الطبية تستحق البحث، لكن اختيار شركة بعينها يحتاج إلى اسم واضح وبيانات مالية وتقييم ومخاطر محددة.
🏦 عشرون: السياسة النقدية وارتفاع العوائد يضغطان على تقييمات الأسهم
أشارت التغطيات إلى ارتفاع عوائد السندات خلال الأسابيع السابقة مع تزايد توقعات رفع أسعار الفائدة الأميركية لمواجهة التضخم.
بلغ عائد سندات الخزانة لأجل 10 سنوات نحو 5.10% عند نهاية الجلسة، مقابل 5.14% في اليوم السابق.
تؤثر العوائد المرتفعة في تكلفة التمويل ومعدلات خصم التدفقات النقدية المستقبلية، ما يضغط بصورة خاصة على تقييمات الشركات ذات توقعات النمو البعيدة.
يزيد هذا العامل حساسية أسهم التكنولوجيا مرتفعة التقييم لأي تراجع في الثقة أو مفاجآت في توقعات الأرباح.
وفي المقابل، قد تستفيد بعض القطاعات الدفاعية من انتقال المستثمرين إلى شركات ذات طلب أكثر استقرارًا وتدفقات نقدية أوضح، لكن ذلك لا يلغي أثر أسعار الفائدة على جميع الشركات.
🧠 نظرة مُركّب: يجتمع في السوق عاملان مؤثران: مراجعة توقعات أرباح الذكاء الاصطناعي وارتفاع تكلفة رأس المال. حتى الشركات التي تحقق نموًا قويًا قد تتعرض لضغط سعري إذا ارتفعت العوائد أو تراجعت المضاعفات التي يقبل المستثمرون دفعها.
🗳️ واحد وعشرون: انتخابات التجديد النصفي تضيف عدم يقين تنظيميًا
ربطت بعض التغطيات تذبذب أسهم التكنولوجيا بنتائج انتخابات التجديد النصفي الأميركية لعام 2026 وصعود نفوذ الديمقراطيين في الكونغرس.
أشار النص إلى انتقادات سياسية متزايدة لتوسع مراكز بيانات الذكاء الاصطناعي، خصوصًا من حيث أثرها على المجتمعات المحلية والبنية التحتية.
يمكن أن تؤثر السياسات الجديدة في التصاريح والطاقة والإنفاق العام والتنظيم والمنافسة، وإن لم تقدم المواد أرقامًا محددة عن أثر مالي مباشر على إنفيديا.
في المقابل، عززت التوقعات المتعلقة بسياسات الرعاية الصحية اهتمام المستثمرين بالقطاع الدفاعي.
لا ينبغي التعامل مع التحولات السياسية وحدها باعتبارها دليلًا على نتائج تنظيمية محسومة؛ فالتشريعات والإجراءات التنفيذية تمر بمراحل متعددة قبل أن تنعكس على أرباح الشركات.
🧠 نظرة مُركّب: تتحول السياسة إلى عامل تسعير عندما تغير تكاليف التشغيل أو الأسواق المتاحة أو حجم الإنفاق الحكومي. لكن الأثر الاستثماري الحقيقي يعتمد على النصوص التنظيمية النهائية وآليات التطبيق، لا على التوقعات السياسية وحدها.
🔎 اثنان وعشرون: ما الذي يراقبه المستثمرون بعد نتائج إنفيديا؟
استدامة الطلب: هل تستمر مراكز البيانات في تحقيق نمو قوي مع ارتفاع قاعدة المقارنة السنوية؟
جودة الأرباح: هل تتماشى التدفقات النقدية والهوامش مع الارتفاع الكبير في الإيرادات وصافي الربح؟
التوجيهات: هل تستطيع الشركة تحقيق مستوى 130 مليار دولار في الربع الرابع أو تجاوزه؟
المنتجات: ما وتيرة إنتاج وتسليم منصات الجيل التالي، بما فيها فيرا روبين؟
القيادة: من سيصبح الرئيس التنفيذي الدائم، وما مدى استمرار كوليت كريس في قيادة المرحلة الانتقالية؟
التحقيقات: هل تصدر نتائج رسمية تغير تقييم مخاطر الحوكمة والإفصاح والأمن القومي؟
الصين والتصدير: ما التأثير الفعلي للقواعد الأميركية الجديدة على مبيعات الرقائق والوصول إلى العملاء الدوليين؟
اتساع السوق: هل تعود القوة إلى البرمجيات والقطاع المالي والأسهم الصغيرة، أم تظل مكاسب السوق مركزة في عدد محدود من الشركات؟
أسعار الفائدة: هل تتراجع العوائد بما يخفف الضغط على تقييمات النمو، أم يستمر التشدد النقدي؟
القطاعات الدفاعية: هل تحافظ الرعاية الصحية على تفوقها من دون أن تصبح تقييماتها عائقًا أمام العائد المستقبلي؟
🧠 نظرة مُركّب: ستتحدد جودة أي ارتداد مقبل ليس فقط من ارتفاع إنفيديا، بل من اتساع المشاركة السوقية وتحسن توقعات الأرباح واستقرار العوائد. الارتفاع الذي تقوده شركة واحدة يختلف عن تعافٍ تدعمه قطاعات متعددة.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تدعم نتائج إنفيديا وتوجيهاتها الأعلى من التوقعات استعادة الثقة في الطلب على الذكاء الاصطناعي، بينما ينجح مجلس الإدارة في تنظيم انتقال القيادة وتبقى المخاطر التنظيمية تحت السيطرة. في هذه الحالة قد ترتد أسهم الرقائق والتكنولوجيا ويتسع التعافي تدريجيًا إلى قطاعات أخرى.
السيناريو المتوازن: تبقى أساسيات إنفيديا قوية، لكن تظل أسهم البرمجيات والقطاعات الحساسة للفائدة تحت الضغط. ويستمر تذبذب المؤشرات مع موازنة قوة أرباح الشركات أمام التقييمات المرتفعة والتشدد النقدي ومخاطر السياسة والتصدير.
السيناريو السلبي: تتفاقم المخاوف بشأن تمويل مراكز البيانات أو تظهر قيود تنظيمية أشد، بينما تستمر عوائد السندات المرتفعة وضغوط البيع في البرمجيات. عندها قد لا تكفي نتائج إنفيديا وحدها لعكس الاتجاه الهابط، خصوصًا إذا تراجعت ثقة المستثمرين في نمو الأرباح على مستوى السوق.
المؤشرات الحاسمة: متابعة إغلاق المؤشرات بعد النتائج، واتساع الأسهم الصاعدة، وعوائد سندات الخزانة، وتوقعات المحللين للأرباح، وتطورات مجلس إدارة إنفيديا، والقرارات الأميركية المتعلقة بالتصدير، وتقييمات القطاع الصحي.
📌 الخلاصة لمتابعي مُركّب
اختتمت وول ستريت جلسة 17 نوفمبر 2026 على خسائر واسعة: داو جونز -848.75 نقطة (-1.6%)، وستاندرد آند بورز 500 -76.06 نقطة (نحو -1%)، وناسداك -181.37 نقطة (نحو -0.7%)، وراسل 2000 -41.07 نقطة (-1.5%). وامتدت الضغوط إلى سيلزفورس (-9.5%) وإنتويت وسيرفس ناو (نحو -7%) ونايكي (-6%) وآي بي إم ويونايتد هيلث (نحو -5%)، بينما تباين أداء أسهم أشباه الموصلات.
بعد الإغلاق، قدمت إنفيديا أرقامًا تفوق توقعات وول ستريت: إيرادات 115.8 مليار دولار، وصافي أرباح 65.3 مليار دولار، وإيرادات مراكز بيانات 107.6 مليارات دولار (+110% سنويًا)، مع توجيهات لإيرادات الربع الرابع تبلغ نحو 130 مليار دولار. وارتفع السهم في تداولات ما بعد الإغلاق، ما أعاد اختبار فرضية أن الطلب الفعلي على الذكاء الاصطناعي أقوى من المخاوف التي تضغط على أسعار الأسهم.
في المقابل، تظل أزمة القيادة والتحقيقات والمزاعم غير المحسومة وقيود تصدير الرقائق إلى الصين عوامل تستدعي المتابعة الدقيقة. كما يشير تفوق قطاع الرعاية الصحية خلال الشهر الأخير إلى توجه المستثمرين نحو التنويع والدفاع، وإن كانت التقييمات المرتفعة تحد من جاذبية الشراء بعد الصعود.
الحكم الاستثماري: السوق أمام اختبار مزدوج: قوة نتائج الشركات من جهة، ومدى استدامة التقييمات والثقة والحوكمة والسيولة من جهة أخرى. لذلك لا تكفي أرباح إنفيديا القياسية وحدها لإعلان انتهاء التصحيح، كما لا تعني الخسائر الأخيرة أن قصة الذكاء الاصطناعي انتهت.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
