


«اعرف ما تملكه، واعرف لماذا تملكه.» — بيتر لينش
في أمريكا، قد تبدو السيارة المتضررة قابلة للإصلاح. لكن الفاتورة لا تتوقف عند الصدام: أجور الفنيين مرتفعة، وقطع الغيار والحساسات غالية، وكل يوم تقضيه السيارة في الورشة قد يضيف كلفة سيارة بديلة.
لذلك تصل شركة التأمين أحيانًا إلى نتيجة بسيطة: تعويض صاحب السيارة وبيعها أرخص من إصلاحها.
السيارة نفسها قد تكون فرصة لمشترٍ في الإمارات أو عُمان أو سوق آخر، حيث يمكن إصلاحها بتكلفة أقل أو تفكيكها وبيع قطعها. وبين شركة التأمين التي تريد التخلص منها، والمشتري الذي يرى فيها قيمة، تقف شركة لا يعرفها كثير من المستثمرين العرب: Copart (CPRT).
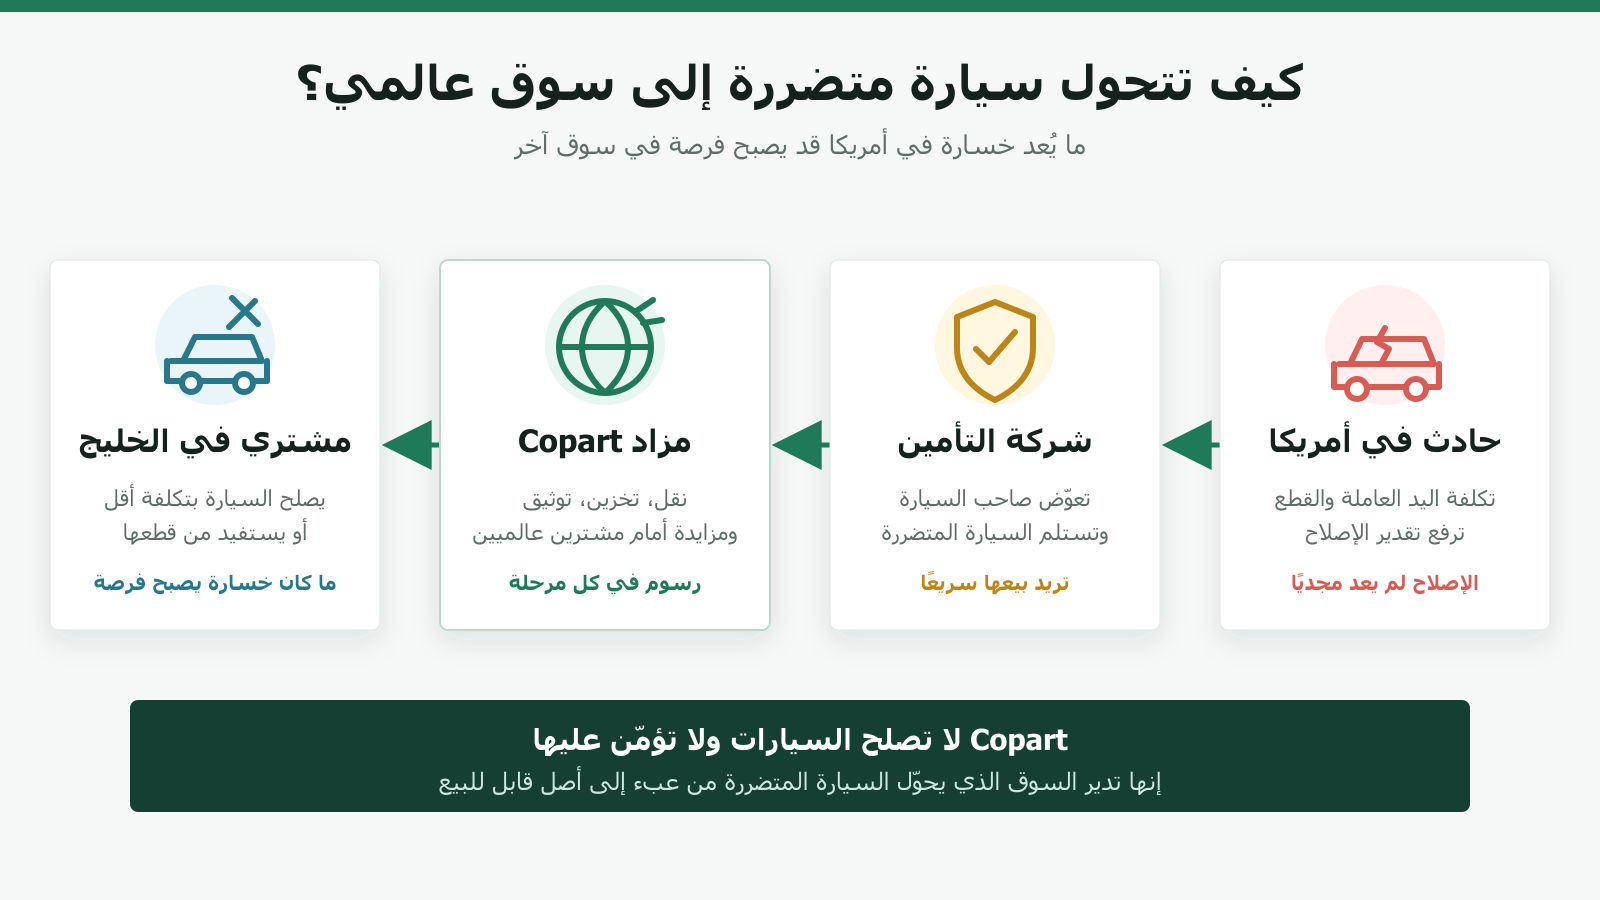
هذه الشركة لا تصلح السيارات، ولا تؤمّن عليها. إنها تدير السوق الذي ينقل السيارة من الطرف الذي يراها عبئًا إلى الطرف الذي يستطيع الاستفادة منها.
كيف تربح Copart؟
عندما تعتبر شركة التأمين السيارة «خسارة كاملة»، تدفع التعويض للمالك ثم تصبح السيارة في حوزتها. بعدها تحتاج إلى نقلها، تخزينها، إنهاء أوراقها، تصويرها، عرضها أمام أكبر عدد ممكن من المشترين، ثم بيعها بسرعة وبأفضل سعر.
Copart تنفذ هذه الرحلة، وتحصل على رسوم من خدمات مثل النقل والتخزين وتجهيز الأوراق والمزاد، إضافة إلى الرسوم التي يدفعها البائعون والمشترون.
فكر فيها كسوق عقاري متخصص، لكن بدل المنازل هناك ملايين السيارات المتضررة والمستعملة. كلما زاد عدد المشترين، ارتفع احتمال حصول البائع على سعر أفضل. وكلما تحسنت الأسعار، رغبت شركات تأمين أكثر في عرض سياراتها على المنصة.
هذه الدائرة هي أهم ما يصعب تقليده. فالشركة تربط قرابة مليون عضو في أكثر من 185 دولة، وتعمل عبر أكثر من 250 موقعًا في 11 دولة، وباعت أكثر من 4 ملايين مركبة خلال العام الأخير.
لماذا قد يزداد عدد السيارات المعروضة؟
السيارات الحديثة أصبحت حواسيب تسير على عجلات. صدمة لم تكن كبيرة قبل سنوات قد تتطلب اليوم كاميرا ورادارًا وحساسًا ومعايرة إلكترونية، فوق أجور العمل وقطع الغيار.
بحسب إدارة Copart، ارتفعت كلفة الإصلاح بأكثر من 50% مقارنة بعام 2019، ووصلت نسبة السيارات التي تصنفها شركات التأمين خسارة كاملة إلى 23.3% في الربع الثاني من 2026، وهو أعلى مستوى مسجل لذلك الربع.
مثال مبسط: سيارة كانت قيمتها 30 ألف دولار، لكن إصلاحها سيكلف 22 ألفًا، عدا أيام التأخير والسيارة البديلة. قد تفضل شركة التأمين دفع التعويض وبيع السيارة. مشتري في الخليج يستطيع إصلاحها بأجور أقل ثم استخدامها أو بيعها. وCopart تحصل على رسومها وهي تنظم الصفقة.
هذه ليست فكرة أمريكية فقط. في السنة المالية 2026، ذهبت 38.2% من السيارات التي باعتها Copart في الولايات المتحدة إلى مشترين دوليين، ومثلت تلك المبيعات 45.7% من قيمة السيارات المباعة.
إذا كانت الفكرة قوية، فلماذا هبط السهم؟
لأن الشركة الجيدة يمكن أن تمر بعام ضعيف، ولأن السوق كان يدفع سابقًا سعرًا مرتفعًا مقابل نمو شبه منتظم.
في السنة المالية 2026 ارتفعت الإيرادات 0.4% فقط، وانخفض صافي الربح 4.4%. وفي الربع الأخير تراجع صافي الربح 17.4%، مع انخفاض عدد السيارات المباعة في الولايات المتحدة وارتفاع الإنفاق على المواقع والخدمات الجديدة. كما خسرت الشركة عميل تأمين كبيرًا، بينما انخفض عدد حوادث التصادم.
النتيجة: هبط السهم بنحو 57% من أعلى مستوى يظهر في تشارت السنوات الخمس. لم يعد المستثمر يدفع مقابل قصة مثالية، لكنه لا يحصل تلقائيًا على صفقة رابحة أيضًا.
وهنا يبدأ السؤال الذي يهم: هل تراجع السعر أكثر مما تراجعت قوة الشركة، أم أن السوق يرى مشكلة أعمق؟
ما الذي ستجده في التحليل الكامل؟
الجزء المجاني أعطاك الفكرة الأساسية: لماذا تزداد حالات الخسارة الكاملة، وكيف تحول Copart السيارة المتضررة إلى مزاد عالمي. بعد الحائط نجيب عن قرار الاستثمار نفسه:
ماذا تقول أحدث النتائج عن قوة النشاط الأساسي؟
هل استحواذ ACV بقيمة 1.9 مليار دولار يفتح باب نمو جديدًا أم يضيف مخاطرة؟
ما قراءة مركب الحية للجودة والشريعة والسعر والقيمة العادلة؟
ما الأرقام التي يجب مراقبتها قبل الشراء وبعده؟
هل السهم مناسب للشراء الآن، أم الأفضل الانتظار؟
وينتهي غدًا خصم الذكرى الثانية: مركب+ السنوي بسعر 149.25 دولارًا بدلًا من 199 دولارًا، ومركب++ السنوي بسعر 224.25 دولارًا بدلًا من 299 دولارًا. الاشتراك لا يفتح هذا المقال فقط؛ بل يمنحك سنة كاملة للوصول إلى أدوات MURAKKAB.COM وفحص أكثر من 1,500 سهم من حيث الجودة والقيمة العادلة والتوافق مع الشريعة.