


• أنهت الأسهم الأمريكية جلسة الخميس 15 أكتوبر 2026 على ارتفاعات متفاوتة، بعدما قفز داو جونز الصناعي (DJI – Dow Jones Industrial Average) بنحو 550 نقطة، أو 1.1%، رغم استمرار الضغوط على شركات التكنولوجيا والذكاء الاصطناعي.
• ارتفع ستاندرد آند بورز 500 (SPX – S&P 500) بنسبة 0.3%، بينما تمكن ناسداك المركب (IXIC – Nasdaq Composite) من تعويض خسائره الحادة ليغلق مرتفعًا بنسبة 0.1%.
• جاء التعافي بعد هبوط ناسداك بنسبة 1.9% وستاندرد آند بورز 500 بنسبة 1.1% في جلسة الأربعاء، وسط مخاوف التضخم وارتفاع تكلفة التمويل.
• أظهرت بيانات سبتمبر ارتفاع مؤشر أسعار المنتجين (PPI – Producer Price Index) بنسبة 1.3% شهريًا و6.3% سنويًا، مقابل توقعات 0.6% و5.5%.
• ارتفعت مبيعات التجزئة الأمريكية بنسبة 0.8%، بينما سجلت طلبات إعانة البطالة الأسبوعية 199,000 طلب.
• تزايدت الضغوط على شركات الذكاء الاصطناعي وأشباه الموصلات، بينما اتجه المستثمرون إلى الأسهم الاستهلاكية والرعاية الصحية.
• تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.09%، وارتفع الذهب إلى 4,195 دولارًا للأونصة، وهبطت البيتكوين (BTC-USD – Bitcoin) مؤقتًا دون 80,000 دولار.
🧠 نظرة مُركّب: ارتفاع المؤشرات لا يعني اختفاء المخاطر؛ فالسوق تعيد توزيع السيولة من بعض أسهم التكنولوجيا مرتفعة التقييم إلى شركات أكثر وضوحًا في الأرباح والتدفقات النقدية.
📊 داو جونز يقود المكاسب وناسداك يتعافى
• قفز داو جونز الصناعي (DJI – Dow Jones Industrial Average) بنحو 550 نقطة أو 1.1%، مقابل ارتفاع ستاندرد آند بورز 500 (SPX – S&P 500) بنسبة 0.3% وناسداك المركب (IXIC – Nasdaq Composite) بنسبة 0.1%.
• كانت نايكي (NKE – Nike) وسيلزفورس (CRM – Salesforce) وهوم ديبوت (HD – Home Depot) من أبرز الأسهم الداعمة لداو جونز.
• جاءت مكاسب الخميس بعد تراجع ناسداك بنسبة 1.9% وستاندرد آند بورز 500 بنسبة 1.1% الأربعاء، في أسوأ جلسة للمؤشرين منذ يوليو.
🧠 نظرة مُركّب: تفوق داو جونز على ناسداك يعكس إعادة توزيع السيولة، وليس اختفاء المخاطر. استمرار ضعف التكنولوجيا يعني أن التعافي لا يشمل جميع القطاعات.
🔥 تضخم أسعار المنتجين يتجاوز التوقعات
• ارتفع مؤشر أسعار المنتجين (PPI – Producer Price Index) بنسبة 1.3% خلال سبتمبر مقابل 0.4% في أغسطس، وتسارع سنويًا إلى 6.3% مقابل 5.4%.
• توقع الاقتصاديون ارتفاعًا شهريًا بنسبة 0.6% وسنويًا بنسبة 5.5%، ما يجعل القراءة الفعلية أعلى بوضوح من التقديرات.
• ارتفعت مبيعات التجزئة بنسبة 0.8%، أي ضعف التوقعات، وسجلت طلبات إعانة البطالة الأسبوعية 199,000 طلب. وكانت بيانات أسعار المستهلكين الصادرة الأربعاء أعلى من المتوقع أيضًا.
🧠 نظرة مُركّب: استمرار التضخم مع قوة الاستهلاك يزيد الضغط على هوامش الشركات غير القادرة على تمرير التكاليف إلى العملاء، ويمنح الاحتياطي الفيدرالي أسبابًا للاستمرار في التشديد.
🏦 توقعات رفع الفائدة وعوائد السندات
• بلغ احتمال رفع الفائدة في اجتماع أكتوبر نحو 29%، وبلغ احتمال رفعها بما لا يقل عن 25 نقطة أساس في ديسمبر نحو 88%، وفق أداة سي إم إي فيد ووتش (CME FedWatch).
• يتراوح النطاق الحالي للفائدة بين 3.75% و4.00%، بعدما استأنف الاحتياطي الفيدرالي الرفع خلال سبتمبر للمرة الأولى منذ 3 سنوات.
• تراجع عائد سندات الخزانة لأجل 10 سنوات إلى 5.09% في أواخر الخميس، منخفضًا قرابة 9 نقاط أساس عن الأربعاء، بعدما كان قد وصل إلى 5.33% إثر بيانات التضخم.
• رأى بيل آدامز (Bill Adams) من فيفث ثيرد كوميرشال بنك (Fifth Third Commercial Bank) أن بيانات الأسعار لا تظهر عودة التضخم إلى الهدف، فيما يظل إنفاق المستهلك قويًا.
🧠 نظرة مُركّب: هبوط العائد لا ينفي مخاطر التضخم؛ فقد يعكس طلبًا على السندات مع اضطراب الأسهم. الأهم مراقبة اتجاه العوائد واستمرار قوة الأسعار.
☁️ كور ويف ومخاوف تمويل مراكز البيانات
• تراجع سهم كور ويف (CRWV – CoreWeave) بنحو 15% الأربعاء، ثم بدأ الخميس تحت ضغط إضافي قبل أن يعكس اتجاهه ويغلق مرتفعًا بنحو 6%.
• تركزت المخاوف على الديون وتكاليف تمويل البنية التحتية للذكاء الاصطناعي، وعلى الفترة اللازمة لتحويل الاستثمارات الضخمة إلى تدفقات نقدية.
🧠 نظرة مُركّب: الطلب على الحوسبة لا يكفي وحده لتبرير التقييم؛ يجب قياس كلفة التمويل، والديون، والعائد الفعلي من مراكز البيانات.
💻 إنفيديا وشركات الرقائق والذاكرة تحت الضغط
• تراجع سهم إنفيديا (NVDA – Nvidia) بنحو 2% الخميس بعد هبوط يقارب 3% الأربعاء، وانخفض سهم تايوان لصناعة أشباه الموصلات (TSM – Taiwan Semiconductor Manufacturing) بنحو 2% رغم نتائج قوية.
• خسر صندوق أشباه الموصلات (SOXX – iShares Semiconductor ETF) نحو 1% الخميس بعد تراجع 4.5% الأربعاء، بينما واجهت ديل تكنولوجيز (DELL – Dell Technologies) وهيوليت باكارد إنتربرايز (HPE – Hewlett Packard Enterprise) ضغوطًا متواصلة.
• تراجعت أسهم سيجيت تكنولوجي (STX – Seagate Technology) وويسترن ديجيتال (WDC – Western Digital) وميكرون تكنولوجي (MU – Micron Technology) وسانديسك (SNDK – Sandisk)، إلى جانب أسهم ذاكرة أخرى. وانخفض صندوق الذاكرة (DRAM – Roundhill Memory ETF) نحو 1.5% بعد خسارة 5% الأربعاء.
• زاد القلق بعد إعلان شركة صينية تقدمًا تقنيًا في تصنيع الذاكرة خلال عطلة نهاية الأسبوع. كما واجهت إنتل (INTC – Intel) وبرودكوم (AVGO – Broadcom) وإيه إم دي (AMD – Advanced Micro Devices) وأمازون (AMZN – Amazon) ضغوطًا.
🧠 نظرة مُركّب: قوة الطلب على الذكاء الاصطناعي لا تعني أن جميع الأسهم المرتبطة به جذابة عند أي سعر؛ التقييمات وتكاليف التوسع والمنافسة تظل حاسمة.
🏭 نتائج قياسية لتايوان لصناعة أشباه الموصلات
• أعلنت تايوان لصناعة أشباه الموصلات (TSM – Taiwan Semiconductor Manufacturing) إيرادات فصلية بلغت 1.49 تريليون دولار تايواني، أو نحو 46.72 مليار دولار أمريكي، بزيادة 50% سنويًا.
• بلغت ربحية السهم 29.43 دولارًا تايوانيًا، أو نحو 4.60 دولارات لكل إيصال إيداع أمريكي، متجاوزة التوقعات، وسجلت الشركة الربع السادس على التوالي من الأرباح القياسية.
• أشار الرئيس التنفيذي سي سي وي (C.C. Wei) إلى أنه لا يرى سقفًا واضحًا للربحية مع استمرار الطلب على رقائق الذكاء الاصطناعي، لكن السهم انخفض بنحو 2% خلال الجلسة.
🧠 نظرة مُركّب: النتائج التشغيلية القياسية لا تضمن ارتفاع السهم عندما تكون التوقعات مرتفعة؛ الفارق بين جودة الشركة وسعرها مهم للمستثمر.
🏥 الرعاية الصحية والاستهلاك يستقطبان السيولة
• ارتفع قطاع الرعاية الصحية في ستاندرد آند بورز 500 بنحو 2.5%، وصعدت موديرنا (MRNA – Moderna) 5.5%، وفيفا سيستمز (VEEV – Veeva Systems) 5%، وإيلي ليلي (LLY – Eli Lilly) نحو 5%.
• ارتفعت يونايتد هيلث جروب (UNH – UnitedHealth Group) وأمجين (AMGN – Amgen) بنحو 3% لكل منهما، بينما واجهت التكنولوجيا والطاقة ضغوطًا.
• قفز سهم نايكي (NKE – Nike) نحو 6% رغم انخفاضه بنحو 45% منذ بداية 2026 حتى الأربعاء، وساهمت هوم ديبوت (HD – Home Depot) وشركات استهلاكية أخرى في دعم داو جونز.
🧠 نظرة مُركّب: انتقال السيولة إلى الرعاية الصحية والاستهلاك لا يجعل كل أسهمهما فرص شراء؛ يجب فحص الأرباح، والهوامش، والتقييمات لكل شركة.
🛒 وول مارت تستفيد من ترقية التوصية
• ارتفع سهم وول مارت (WMT – Walmart) بنحو 2% إلى قرابة 119 دولارًا بعد رفع دويتشه بنك (Deutsche Bank) التوصية إلى شراء، مع زيادة السعر المستهدف من 113 إلى 136 دولارًا.
• يرى البنك أن التضخم قد يدفع المستهلكين إلى متاجر الأسعار المنخفضة، ما قد يساعد الشركة على كسب حصة سوقية.
• كانت مبيعات المتاجر المماثلة في أغسطس دون التوقعات، لكن بنك أوف أمريكا (Bank of America) أبقى توصيته بالشراء مع سعر مستهدف 126 دولارًا، مدعومًا بنمو التجارة الإلكترونية.
• أوصى جميع محللي فيزيبل ألفا (Visible Alpha) البالغ عددهم 11 بالشراء، بمتوسط سعر مستهدف 128 دولارًا، ما يعادل ارتفاعًا محتملًا بنحو 8% عن مستوى الخميس.
🧠 نظرة مُركّب: قد تمنح الأسعار التنافسية وول مارت أفضلية في التضخم، لكن قوة الشركة لا تعني تلقائيًا انخفاض تقييم السهم.
📦 إنترناشونال بيبر تقفز وسط محادثات بيع أصول
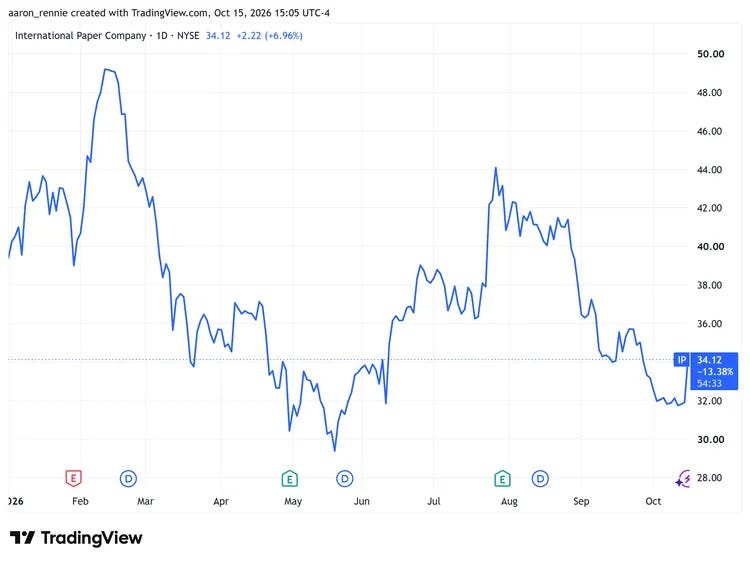
• ارتفع سهم إنترناشونال بيبر (IP – International Paper) بنحو 7% بعد الكشف عن محادثات مع أطراف مهتمة بشراء أعمال التغليف في أوروبا والشرق الأوسط وأفريقيا.
• تتابع الشركة أيضًا خطة سابقة لفصل الوحدة من خلال إدراج في بورصة لندن وإيصالات إيداع أمريكية من المستوى الثاني في بورصة نيويورك.
• رغم صعود الخميس، ظل السهم منخفضًا بنحو 13% منذ بداية العام.
🧠 نظرة مُركّب: قد تكشف إعادة هيكلة الأصول قيمة للمساهمين، لكن المحادثات ليست صفقة مكتملة؛ التقييم النهائي وشروط التنفيذ هما الفيصل.
🚀 روكيت لاب تهبط بعد تأجيل نيوترون
• تراجع سهم روكيت لاب (RKLB – Rocket Lab) بنحو 11% بعد تأجيل الإطلاق الأول لصاروخ نيوترون (Neutron) إلى 2027.
• قال الرئيس التنفيذي بيتر بيك (Peter Beck) إن الشركة اكتشفت أخطاء إنتاجية؛ ومن المقرر إنجاز مرحلتين من الاختبارات والإنتاج قبل نهاية 2026، وثالثة خلال الربع الأول من 2027، ثم تحديد موعد الإطلاق.
• كان الإطلاق مخططًا له في الأصل خلال العام السابق. وتصف الشركة نيوترون بأنه أكبر صاروخ من المواد المركبة الكربونية في العالم.
• بلغ تراجع السهم نحو 25% منذ بداية العام ونحو 70% مقارنة بقمة مايو.
🧠 نظرة مُركّب: التأخير يوضح حساسية الشركات التي تعتمد قيمتها على مشروعات مستقبلية؛ مخاطر التنفيذ والتمويل قد تكون أكبر من زخم القصة الاستثمارية.
₿ البيتكوين تنخفض مؤقتًا دون 80 ألف دولار
• هبطت البيتكوين (BTC-USD – Bitcoin) مؤقتًا دون 80,000 دولار، وهو أدنى مستوى منذ منتصف سبتمبر، قبل التعافي إلى نحو 81,800 دولار منتصف الجلسة ثم 82,400 دولار قرب الإغلاق.
• قال نيكولاي سوندرغارد (Nicolai Sondergaard) من نانسن (Nansen) إن السوق لا تظهر تجميعًا واسعًا، فيما أشار شون فاريل (Sean Farrell) من فاندسترات (Fundstrat) إلى أهمية متابعة تماسك البيتكوين النسبي أمام تراجع الأسهم.
• جاءت التحركات رغم التطورات التنظيمية الداعمة للعملات الرقمية خلال أغسطس، وفي ظل عودة رفع الفائدة الأمريكية.
🧠 نظرة مُركّب: تظل العملات الرقمية حساسة لتوقعات السيولة والفائدة؛ ومقاومة الهبوط في جلسة واحدة ليست دليلًا كافيًا على تغير الاتجاه.
🛢️ النفط والذهب والدولار
• ارتفع خام غرب تكساس الوسيط (WTI – West Texas Intermediate) بنحو 2.7% إلى 97.65 دولارًا للبرميل، بينما تراجع خام برنت (Brent Crude) بنحو 0.2% إلى 105.85 دولارات.
• انخفض مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index) بنحو 0.5% إلى 102.04 نقطة، وارتفعت عقود الذهب الآجلة 2.1% إلى نحو 4,195 دولارًا للأونصة.
• تبقى أسعار الطاقة متأثرة بالتوترات المرتبطة بالحرب في إيران، فيما يعكس ارتفاع الذهب استمرار الطلب على التحوط.
🧠 نظرة مُركّب: استمرار ارتفاع الطاقة قد يزيد تكاليف النقل والإنتاج ويصعب مهمة خفض التضخم؛ أما صعود الذهب فيعكس بقاء الحذر رغم مكاسب الأسهم.
👔 الموظفون يتمسكون بوظائفهم
• أظهر استطلاع مونستر (Monster) أن 48% من العاملين يبقون في وظائفهم بدافع الأمان الوظيفي، وهي النسبة نفسها في 2025.
• ارتفعت نسبة غير الراضين بسبب الشعور بأنهم عالقون في وظائفهم إلى 31% مقابل 27% العام الماضي.
• تأتي النتائج في سوق عمل يتسم بانخفاض التوظيف والتسريح، مع ضغوط أسعار الوقود والسياسات التجارية واعتماد الذكاء الاصطناعي.
🧠 نظرة مُركّب: انخفاض طلبات البطالة لا يعني بالضرورة قوة انتقال العمال بين الوظائف؛ ضعف الحركة المهنية قد يؤثر في الثقة والإنفاق مستقبلًا.
🔭 النظرة المستقبلية
• إذا استقرت عوائد السندات وتراجعت الضغوط التضخمية، فقد تحصل أسهم التكنولوجيا على فرصة للتعافي؛ أما إذا بقي التضخم مرتفعًا، فقد تتواصل الضغوط على الشركات مرتفعة التقييم والمعتمدة على الديون.
• ستكون نتائج الشركات، والتدفقات النقدية لمشروعات الذكاء الاصطناعي، واتساع المشاركة في الصعود، وأسعار الطاقة، من أهم العوامل التي تحدد اتجاه الجلسات المقبلة.
• استمرار تفوق القطاعات الدفاعية مع ضعف شركات الرقائق قد يشير إلى سوق أكثر انتقائية، لا إلى ارتفاع واسع ومستقر.
📌 الخلاصة لمتابعي مُركّب
• ارتفع داو جونز الصناعي (DJI – Dow Jones Industrial Average) بنحو 550 نقطة أو 1.1%، مقابل 0.3% لستاندرد آند بورز 500 و0.1% لناسداك.
• تسارع مؤشر أسعار المنتجين إلى 6.3% سنويًا و1.3% شهريًا، بينما ارتفعت مبيعات التجزئة 0.8%، ما زاد مخاوف الفائدة.
• تراجعت شركات الذكاء الاصطناعي وأشباه الموصلات، بينما ارتفعت قطاعات الرعاية الصحية والاستهلاك.
• برزت نتائج تايوان لصناعة أشباه الموصلات القياسية، وترقية وول مارت، ومحادثات إنترناشونال بيبر، وتأجيل روكيت لاب، وتقلبات البيتكوين والنفط والذهب.
• الخلاصة الاستثمارية: جودة الميزانية والتدفقات النقدية والقدرة على تحمل التمويل أصبحت أكثر أهمية من مجرد التعرض لموضوع الذكاء الاصطناعي.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين «الشركات التي تصنع الضجيج» و«الشركات التي تصنع القيمة»، وعبر فلاتر الشريعة التي تساعدك على اتخاذ قرارات استثمارية واعية ومتوافقة مع قيمك.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط والمعايير والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
