


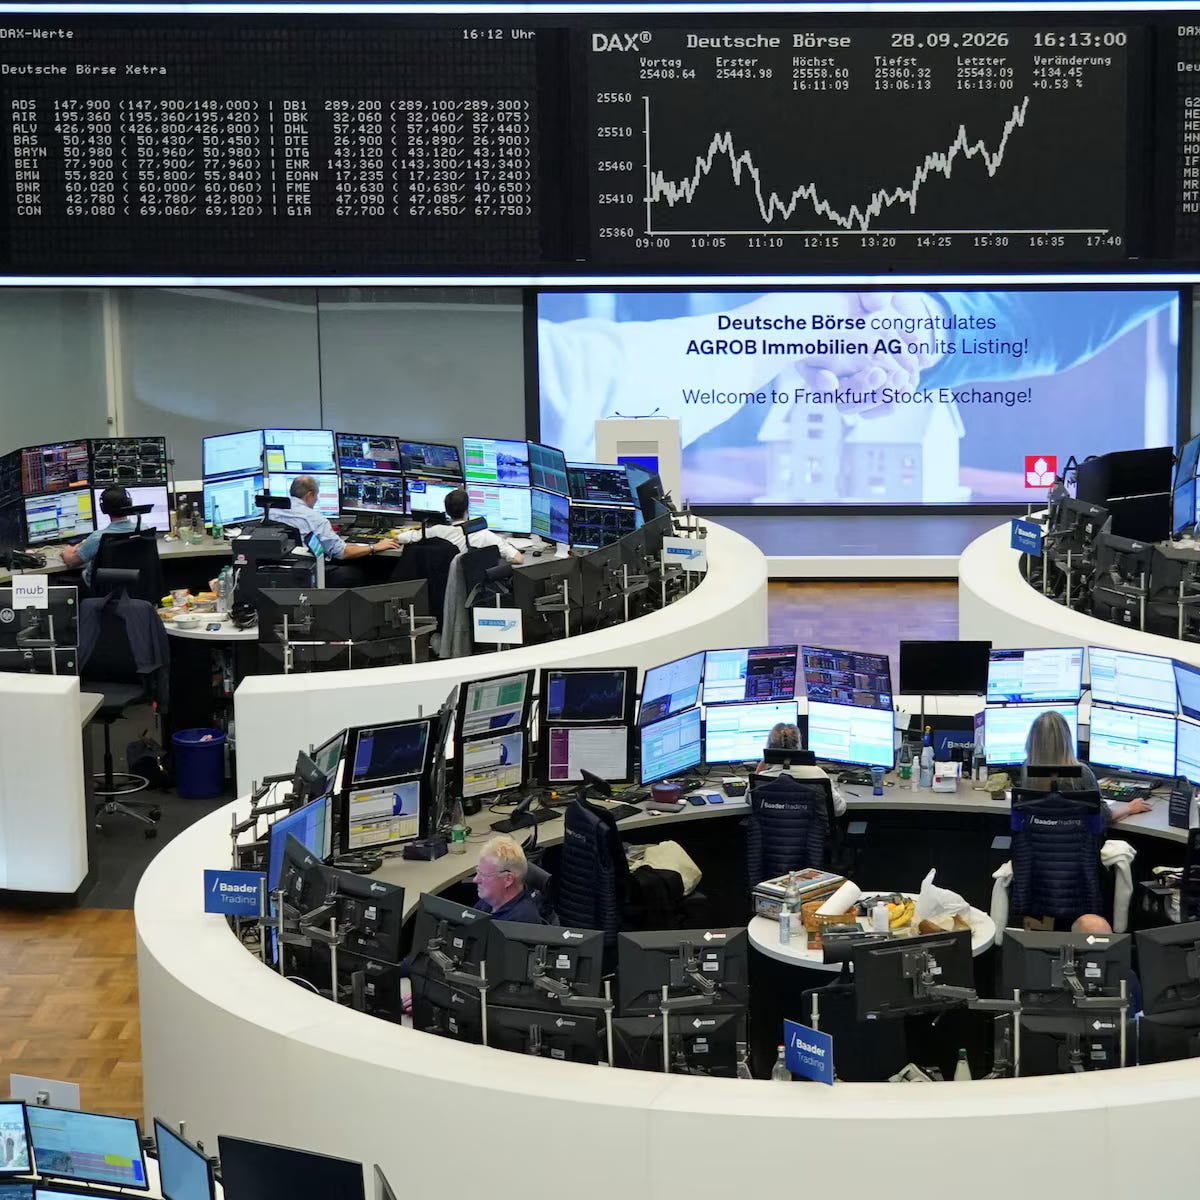
كان سبتمبر شهرًا قاسيًا بصورة استثنائية على أسواق السندات العالمية، لكنه لم ينجح حتى الآن في إحداث الضرر نفسه في الأسهم.
فقد تعرضت السندات الحكومية لضغوط حادة بفعل مزيج من تدهور أوضاع المالية العامة، وزيادة إصدارات الديون، وارتفاع التضخم، وارتفاع تكاليف الطاقة وسط استمرار الحرب الأمريكية-الإسرائيلية مع إيران. وفي الولايات المتحدة، وصل عائد سندات الخزانة لأجل 10 سنوات إلى نحو 5.2363% خلال التداولات الأوروبية، قريبًا من أعلى مستوى له منذ يونيو 2007، بعدما ارتفع بأكثر من 47 نقطة أساس خلال سبتمبر وحده، وهي أكبر قفزة شهرية في نحو عامين.
وعلى الطرف الآخر، أظهرت الأسهم قدرة لافتة على الصمود. حافظت قوة أرباح الشركات، وصلابة الاقتصاد العالمي، واستمرار الحماس للاستثمار في الذكاء الاصطناعي على شهية المستثمرين للمخاطرة، رغم أن العوائد الحكومية وصلت إلى مستويات أصبحت تنافس الأسهم بصورة مباشرة على رأس المال.
وهنا تظهر المفارقة الأساسية التي طبعت سبتمبر:
السندات تعيد تسعير عالم من الفائدة والتضخم المرتفعين، بينما الأسهم تراهن على أن نمو الأرباح والذكاء الاصطناعي أقوى من أن تكسره تكلفة رأس المال الحالية.
🔮 نظرة مُركّب: الانفصال بين الأسهم والسندات يمكن أن يستمر لبعض الوقت، لكنه لا يستطيع الاستمرار بلا حدود. كلما بقي عائد السندات الأمريكية قرب أو فوق 5%، ارتفع العائد المطلوب من الأسهم لتبرير المخاطرة. لذلك فإن الاختبار الحقيقي ليس وصول العائد إلى 5.24% ليوم واحد، بل مدة بقائه عند هذه المستويات.
💥 السندات تتجه إلى أسوأ شهر منذ سنوات
كانت السندات الحكومية مركز الاضطراب الحقيقي خلال سبتمبر.
المشكلة بدأت من عدة اتجاهات في الوقت نفسه.
الحكومات تحتاج إلى إصدار كميات كبيرة من الديون، والمستثمرون أصبحوا أكثر حساسية إلى تدهور الأوضاع المالية العامة، بينما أدى ارتفاع النفط والطاقة إلى إعادة إشعال مخاوف التضخم.
ومع ارتفاع توقعات التضخم والفائدة، طالب المستثمرون بعوائد أعلى مقابل الاحتفاظ بالسندات طويلة الأجل.
ولأن سعر السند يتحرك عكسيًا مع العائد، أدى صعود العوائد إلى خسائر كبيرة لحاملي السندات.
في الولايات المتحدة، وصل العائد على سندات الخزانة لأجل 10 سنوات إلى 5.2363%، بانخفاض طفيف قدره 1.9 نقطة أساس خلال جلسة الأربعاء، لكنه ظل قريبًا للغاية من أعلى مستوياته منذ 2007.
وعلى مدار سبتمبر، كان العائد متجهًا إلى تسجيل ارتفاع يتجاوز 47 نقطة أساس.
🔮 نظرة مُركّب: التحرك الشهري أهم من الحركة اليومية. انخفاض العائد بنحو 1.9 نقطة أساس لا يغير حقيقة أن السوق أعاد تسعير تكلفة الاقتراض بصورة عنيفة خلال سبتمبر. السؤال الآن هو ما إذا كانت هذه القفزة مجرد صدمة مؤقتة أم بداية نطاق جديد أعلى للعوائد طويلة الأجل.
🏦 السندات لأجل عامين ترتفع بأكثر من 50 نقطة أساس
الضغط لم يقتصر على الآجال الطويلة.
انخفض عائد سندات الخزانة الأمريكية لأجل عامين بنحو 1 نقطة أساس خلال جلسة الأربعاء إلى 4.8787%، لكنه بقي مرتفعًا بأكثر من 50 نقطة أساس خلال سبتمبر.
وتراجعه اليومي جاء بعد تصريحات رئيس الاحتياطي الفيدرالي في نيويورك جون ويليامز (John Williams)، الذي دفع ضد فكرة الحاجة إلى زيادة جديدة سريعة للفائدة.
وقال ويليامز إنه بعد قرار سبتمبر لا توجد حاجة للاستعجال، وإن لدى الفيدرالي وقتًا لجمع المزيد من البيانات قبل تحديد الخطوة التالية. وأضاف أن زيادة إضافية واحدة قد تصبح مناسبة في وقت متأخر من العام إذا تطور الاقتصاد بما يتماشى مع توقعاته.
وقبل صدور بيانات التضخم الأربعاء، تراجعت تقديرات السوق لاحتمال رفع الفائدة في أكتوبر إلى ما يقارب النصف، بعدما كانت أعلى من 70% في اليوم السابق.
🔮 نظرة مُركّب: الاختلاف بين عائد عامين و10 سنوات مهم. الأول شديد الحساسية لمسار الفيدرالي، بينما يعكس الثاني أيضًا توقعات التضخم والنمو والديون والعلاوة المطلوبة لحمل السندات طويلة الأجل. لذلك يمكن لتوقعات رفع الفائدة أن تنخفض دون أن تختفي الضغوط عن العائد الطويل.
🚨 العوائد تصل إلى منطقة أصبحت مهمة فعلًا للأسهم
المشكلة بالنسبة إلى سوق الأسهم هي أن عائدًا يتجاوز 5% لم يعد رقمًا يمكن تجاهله.
السندات الحكومية الأمريكية تقدم للمستثمر عائدًا مرتفعًا نسبيًا دون تحمل مخاطر أرباح الشركات وتقلبات أسعار الأسهم.
وهذا يرفع المنافسة على رأس المال.
وأشار Carlo Franchini من Banca Ifigest إلى أن مستويات العائد الحالية أصبحت ذات أهمية حقيقية، وأن إغراء الخروج من الأسهم يمكن أن يتحول إلى مشكلة إذا استمر ارتفاع العوائد.
لكنه لم يكن في ذلك الوقت يجني أرباح الأسهم، إذ رأى إمكانية استمرار دعمها خلال أكتوبر إذا هدأت التوترات حول مضيق هرمز وتراجعت أسعار النفط، بما يخفف الضغط على سوق السندات.
🔮 نظرة مُركّب: هذه هي المعادلة التي يجب مراقبتها: النفط → التضخم → توقعات الفائدة → عوائد السندات → تقييم الأسهم. أي تراجع مستدام في النفط يمكن أن يقطع جزءًا من هذه السلسلة، بينما استمرار الطاقة مرتفعة قد يبقي الضغط قائمًا حتى لو قرر الفيدرالي عدم رفع الفائدة في أكتوبر.
🌍 أوروبا تواجه المشكلة نفسها
موجة بيع السندات لم تكن أمريكية فقط.
وصل عائد السندات الحكومية الألمانية لأجل 10 سنوات هذا الأسبوع إلى أعلى مستوى في نحو 17 عامًا، بينما بلغ العائد الفرنسي لأجل 10 سنوات أعلى مستوى في نحو 18 عامًا.
وكان العائد الألماني متجهًا إلى الارتفاع بنحو 26 نقطة أساس خلال سبتمبر، مقابل قفزة تقارب 63 نقطة أساس في فرنسا.
وفي الوقت نفسه، جاءت بيانات التضخم الأوروبية لتضيف المزيد من القلق.
ارتفعت أسعار المستهلكين في فرنسا بأكثر من المتوقع خلال سبتمبر، بينما تسارع معدل التضخم الإيطالي المتوافق مع معايير الاتحاد الأوروبي إلى 4.1% على أساس سنوي وسط ارتفاع تكاليف الطاقة.
وكان المستثمرون ينتظرون أيضًا أرقام التضخم الألمانية لتحديد مدى اتساع الضغوط السعرية في أكبر اقتصاد أوروبي.
🔮 نظرة مُركّب: المشكلة العالمية هنا مهمة. لو كان ارتفاع العوائد أمريكيًا فقط، لأمكن تفسيره باعتباره قصة مرتبطة بالفيدرالي. لكن ارتفاع العوائد في الولايات المتحدة وألمانيا وفرنسا واليابان معًا يشير إلى ضغط أوسع مرتبط بالطاقة والتضخم والديون والسياسة النقدية العالمية.
🎌 اليابان تدخل حقبة عوائد لم تشهدها منذ عقود
في اليابان، بقي عائد السندات الحكومية لأجل 10 سنوات قريبًا من أعلى مستوياته في عدة عقود.
وارتفع العائد الياباني بنحو 11 نقطة أساس خلال سبتمبر.
هذا التحول مهم لأن اليابان كانت لسنوات طويلة إحدى أهم أسواق العوائد المنخفضة في العالم.
ارتفاع العوائد اليابانية يمكن أن يؤثر في تدفقات رؤوس الأموال العالمية، لأن المستثمر الياباني يصبح أقل احتياجًا إلى البحث عن عوائد خارج بلاده عندما تصبح السندات المحلية أكثر جاذبية.
🔮 نظرة مُركّب: إعادة تسعير السندات اليابانية قد تبدو أقل إثارة من تحركات وول ستريت، لكنها ذات أهمية هيكلية. أي عودة مستدامة للعوائد في اليابان تغير حسابات المستثمرين العالميين ويمكن أن تؤثر في الطلب على السندات الأمريكية والأوروبية.
📈 الأسهم ترفض حتى الآن الاستسلام للعوائد
على الرغم من كل ما يحدث في سوق السندات، بقي أداء الأسهم أكثر تماسكًا.
ارتفعت الأسواق الآسيوية خلال جلسة الأربعاء، بينما تحركت الأسهم الأوروبية بصورة محدودة، وأشارت العقود الأمريكية إلى افتتاح أقل قليلًا في وول ستريت.
أما خلال الشهر والربع، فتظهر الصورة اختلافًا كبيرًا بين المناطق.
تراجع مؤشر ستوكس أوروبا 600 (STOXX 600 – STOXX Europe 600) بنحو 0.07% خلال التداولات المشار إليها، وكان متجهًا إلى خسارة شهرية تقارب 2% وخسارة فصلية بنحو 0.6%.
وفي آسيا، ارتفع مؤشر MSCI لأسهم آسيا والمحيط الهادئ باستثناء اليابان بنحو 0.16%، لكنه كان منخفضًا 1.3% خلال سبتمبر.
أما مؤشر نيكاي (N225 – Nikkei 225) الياباني فقفز 1.9% في الجلسة وأنهى الشهر بمكاسب تقارب 0.7%.
وسجل مؤشر كوسبي (KOSPI – Korea Composite Stock Price Index) الكوري مكسبًا شهريًا بنحو 0.3%.
🔮 نظرة مُركّب: لا يوجد صعود عالمي متزامن في الأسهم، لكن المهم أن ارتفاع العوائد لم يتحول حتى الآن إلى انهيار واسع للأصول الخطرة. الأسهم تتعرض للضغط، لكنها ما زالت تجد دعمًا من الأرباح والنمو الاقتصادي، خصوصًا في قطاعات التكنولوجيا.
🌏 وول ستريت أكثر صمودًا من أوروبا
كانت العقود الآجلة لمؤشر ناسداك 100 (NDX – Nasdaq 100) منخفضة بنحو 0.14%، بينما تراجعت عقود S&P 500 (SPX – S&P 500) بنحو 0.04%.
لكن الصورة الفصلية بقيت إيجابية.
كان S&P 500 شبه مستقر خلال سبتمبر، لكنه ظل مرتفعًا بنحو 2.3% خلال الربع الثالث.
وهذا أداء لافت عندما يوضع بجانب ارتفاع عائد السندات الأمريكية لأجل 10 سنوات بأكثر من 47 نقطة أساس خلال سبتمبر.
ووفق Mohammed Apabhai، رئيس استراتيجية التداول لمنطقة آسيا والمحيط الهادئ لدى Citi، كان رد فعل الأسهم الهادئ أمام ارتفاع العوائد مفاجئًا، إذ دعم نمو الناتج المحلي الإجمالي الاسمي التفاؤل بشأن أرباح الشركات.
وأشار أيضًا إلى أن تأثير ارتفاع العوائد ظهر بصورة أكبر خارج قطاع التكنولوجيا.
🔮 نظرة مُركّب: التكنولوجيا أصبحت خط الدفاع الرئيسي عن السوق الأمريكي. المستثمر يقبل حتى الآن بعوائد سندات أعلى لأنه يتوقع أن تنمو أرباح الشركات المرتبطة بالذكاء الاصطناعي بسرعة كافية لتعويض ارتفاع معدل الخصم. هذه المعادلة تصبح أكثر هشاشة إذا تباطأت الأرباح أو ارتفعت العوائد أكثر.
🤖 الذكاء الاصطناعي يساعد الأسهم على تحدي السندات
أحد أهم أسباب الاختلاف بين أداء الأسهم والسندات هو استمرار الحماس المرتبط بالذكاء الاصطناعي.
ارتفاع العوائد عادة يضغط بصورة قوية على أسهم النمو، لأن جزءًا كبيرًا من قيمتها يأتي من أرباح مستقبلية يتم خصمها بمعدل أعلى.
لكن دورة الذكاء الاصطناعي الحالية تختلف جزئيًا لأن السوق لا يعتمد على الوعود فقط.
هناك إنفاق رأسمالي حقيقي على مراكز البيانات والرقائق والشبكات والطاقة، بالتزامن مع نمو قوي في أرباح عدد من الشركات الكبرى.
وهذا وفر دعمًا للتكنولوجيا حتى مع ارتفاع تكلفة رأس المال.
🔮 نظرة مُركّب: السوق لا يقول إن العوائد لم تعد مهمة؛ بل يقول حتى الآن إن نمو الأرباح أسرع من الضرر الناتج عن ارتفاع العوائد. إذا انعكست هذه المعادلة، يمكن أن يتغير سلوك التكنولوجيا بسرعة.
🌏 الصين تسير في الاتجاه المعاكس
بينما حافظت الأسهم الأمريكية على قدر كبير من قوتها، بقيت الصين نقطة ضعف واضحة.
ارتفع مؤشر CSI 300 للأسهم الصينية الكبرى بنحو 0.3% خلال جلسة الأربعاء، لكنه ظل قريبًا من أدنى مستوى له في عام.
وخلال الربع الثالث، انخفض المؤشر بنحو 12.5%، وهي أكبر خسارة فصلية له منذ ذروة إغلاقات جائحة COVID-19.
وهذا يؤكد أن “صمود الأسهم” ليس قصة عالمية متجانسة.
قوة التكنولوجيا الأمريكية والأرباح العالمية أخفت اختلافات كبيرة بين المناطق.
🔮 نظرة مُركّب: الفجوة بين الولايات المتحدة والصين تذكّر المستثمر بأن المؤشرات العالمية يمكن أن تخفي تباينات ضخمة تحت السطح. ارتفاع العوائد ليس العامل الوحيد؛ اتجاه الأرباح والنمو والسياسة المحلية يحدد قدرة كل سوق على امتصاص الصدمة.
💵 الدولار يستفيد من ارتفاع العوائد
في أسواق العملات، كان الدولار متجهًا إلى تسجيل مكاسب شهرية تقارب 2% مقابل سلة من العملات، مستفيدًا من ارتفاع عوائد السندات الأمريكية.
لكنه تراجع خلال جلسة الأربعاء بنحو 0.19% قبل صدور بيانات التضخم الأمريكية.
وتداول اليورو عند نحو $1.1357، مرتفعًا 0.15% خلال اليوم، لكنه بقي قريبًا من أدنى مستوى له في 16 شهرًا وكان متجهًا لخسارة شهرية تبلغ نحو 2.2%.
وتعرضت العملة الأوروبية لضغوط من صدمة الطاقة والمخاطر السياسية المتزايدة في أوروبا.
أما الجنيه الإسترليني فارتفع بنحو 0.44% إلى $1.3288 بعدما أظهرت البيانات نمو الاقتصاد البريطاني بوتيرة أعلى من التقديرات السابقة في الربع الثاني، لكنه بقي منخفضًا بنحو 1.9% خلال سبتمبر.
🔮 نظرة مُركّب: الدولار هو أحد أهم قنوات انتقال صدمة السندات إلى بقية العالم. استمرار العوائد الأمريكية المرتفعة يجذب رأس المال نحو الدولار، بينما يزيد الضغط على العملات والأسواق التي تعتمد بصورة أكبر على التمويل الخارجي.
💴 الين يخالف الاتجاه
ارتفع الين بنحو 0.14% إلى 157.05 ينًا للدولار، وكان متجهًا إلى تسجيل مكسب شهري بنحو 1.7%.
جزء من قوة الين جاء من حذر المستثمرين من دفع العملة نحو مستويات أضعف بسبب خطر تدخل جديد من السلطات اليابانية والأمريكية.
وهذا يختلف عن اليورو والجنيه، اللذين تعرضا لخسائر واضحة أمام الدولار خلال سبتمبر.
🔮 نظرة مُركّب: الين أصبح حالة خاصة داخل سوق العملات. فروق العوائد لا تزال مهمة، لكن خطر التدخل يضع حدًا نفسيًا أمام المضاربين الذين يريدون دفع العملة إلى مستويات أضعف بسرعة.
🛢️ النفط فوق 100 دولار يعيد إشعال التضخم
الطاقة تبقى أحد أهم جذور أزمة السندات الحالية.
ارتفع خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) بنحو 1.04% إلى $90.31 للبرميل خلال التداولات المشار إليها في التقرير.
أما خام برنت (BZ=F – Brent Crude Oil Futures) فارتفع نحو 0.85% إلى $103.47.
وكان الخامان متجهين لتحقيق مكاسب شهرية مع استمرار المخاوف من اضطرابات الإمدادات بسبب الحرب في الشرق الأوسط.
وتؤكد بيانات لاحقة خلال الجلسة استمرار Brent فوق $100، مع تداول عقد نوفمبر قرب $103.19 وارتفاع WTI إلى نحو $90.57.
المشكلة أن ارتفاع النفط لا يؤثر في قطاع الطاقة وحده.
إنه يرفع تكلفة النقل والشحن والتصنيع، ويضغط على ميزانيات الأسر، ويمكن أن ينتقل إلى توقعات التضخم.
ومن هناك يصل تأثيره إلى أسعار الفائدة والسندات.
🔮 نظرة مُركّب: النفط ربما يكون أهم متغير قادر على تغيير قصة الربع الرابع بسرعة. تراجع مستدام في الأسعار يمكن أن يخفف توقعات التضخم والعوائد، بينما استمرار Brent فوق $100 قد يجعل من الصعب على البنوك المركزية إعلان الانتصار على التضخم.
🥇 الذهب يخسر قرابة 6% في سبتمبر
تحرك الذهب بصورة مختلفة عما قد يتوقعه البعض في بيئة مليئة بالمخاطر الجيوسياسية.
ارتفع السعر الفوري للذهب بصورة طفيفة بنحو 0.08% إلى $4,184.30 للأونصة خلال جلسة الأربعاء، لكنه بقي منخفضًا بنحو 6% خلال سبتمبر.
السبب الرئيسي هو المنافسة من العوائد الحقيقية والاسمية المرتفعة.
فالذهب لا يقدم عائدًا نقديًا دوريًا، وبالتالي تصبح تكلفة الفرصة البديلة للاحتفاظ به أعلى عندما توفر السندات الحكومية عوائد تتجاوز 5%.
كما أن قوة الدولار خلال الشهر أضافت ضغطًا آخر.
🔮 نظرة مُركّب: سبتمبر يوضح أن الذهب لا يرتفع تلقائيًا كلما زادت المخاطر. عندما تأتي الصدمة من ارتفاع التضخم والعوائد والدولار في الوقت نفسه، يمكن للعائد المرتفع على الأصول النقدية والسندات أن ينافس المعدن حتى في وجود توترات جيوسياسية.
🪙 البيتكوين تسجل مكاسب تتجاوز 6%
في المقابل، ارتفعت البيتكوين (BTC-USD – Bitcoin) بنحو 0.4% إلى $83,915 خلال التداولات المذكورة، وكانت في طريقها لإنهاء سبتمبر بمكاسب تتجاوز 6%.
وهذا يعني أن الأصل الرقمي استطاع الصعود خلال شهر تعرضت فيه السندات الحكومية لخسائر قوية والذهب لانخفاض ملحوظ.
لكن ذلك لا يجعل البيتكوين بديلًا مباشرًا للسندات أو الذهب.
سلوكها ما زال مرتبطًا بالسيولة وتدفقات المستثمرين وشهية المخاطرة ودورة الأصول الرقمية.
🔮 نظرة مُركّب: أداء سبتمبر يوضح اختلاف محركات الأصول. السندات تضررت من ارتفاع العوائد، والذهب واجه الدولار وتكلفة الفرصة البديلة، بينما استفادت البيتكوين من تدفقات مختلفة. التنويع الحقيقي يعتمد على فهم سبب تحرك كل أصل، لا مجرد جمع أصول تحمل أسماء مختلفة.
📊 بيانات التضخم تغير الصورة بعد نشر التقرير
هناك تحديث مهم لأن تقرير رويترز كُتب قبل صدور بيانات PCE الأمريكية في وقت لاحق من الأربعاء.
كان الاقتصاديون يتوقعون تضخمًا سنويًا بنحو 3.7%، لكن البيانات الفعلية جاءت أكثر اعتدالًا، إذ ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي (PCE – Personal Consumption Expenditures) بنحو 3.4% على أساس سنوي في أغسطس، بينما ارتفع التضخم الأساسي بنحو 3.0%، وكلاهما أقل من التوقعات.
وردت الأسواق بتقليل بعض توقعات التشديد النقدي، وانخفضت عوائد سندات الخزانة قصيرة الأجل وتراجع الدولار بعد البيانات.
وهذا تطور مهم بالنسبة للقصة الأصلية.
فأحد أكبر مصادر الضغط على السندات خلال سبتمبر كان الخوف من استمرار التضخم وضرورة المزيد من رفع الفائدة. قراءة أكثر اعتدالًا تقلل جزءًا من هذا الضغط، وإن كانت لا تمحو الارتفاع الكبير الذي حدث خلال الشهر.
🔮 نظرة مُركّب: بيانات PCE تعطي سوق السندات أول متنفس مهم، لكنها لا تحل المشكلة الهيكلية بالكامل. حتى مع تضخم أفضل من المتوقع، تبقى هناك قضايا المعروض الكبير من الديون، والمالية العامة، وأسعار الطاقة، والنمو الاقتصادي. لذلك يجب التفريق بين انخفاض توقعات رفع الفائدة وبين انتهاء موجة العوائد المرتفعة.
⚖️ لماذا لم تكسر السندات الأسهم حتى الآن؟
هناك ثلاثة عوامل رئيسية.
الأول هو الأرباح.
الشركات ما زالت تحقق نموًا قويًا بما يكفي لإقناع المستثمرين بأن جزءًا من ارتفاع العوائد يمكن امتصاصه.
الثاني هو الاقتصاد.
البيانات الأخيرة تشير إلى استمرار نمو النشاط الأمريكي والعالمي بدل الدخول في ركود حاد.
والثالث هو الذكاء الاصطناعي.
الإنفاق الضخم على الرقائق ومراكز البيانات والطاقة والبنية التحتية وفر محركًا استثماريًا قويًا، خصوصًا للأسهم الأمريكية المرتبطة بالتكنولوجيا.
ولهذا كانت الأسواق الأمريكية تتفاعل مع ارتفاع العوائد بصورة أكبر خارج قطاع التكنولوجيا، بحسب قراءة Citi الواردة في التقرير.
🔮 نظرة مُركّب: هذا التوازن يعتمد على استمرار الأرباح. إذا بقيت العوائد عند 5%+ وتباطأ نمو الأرباح، تختفي إحدى أهم الحجج التي تسمح للأسهم بتجاهل سوق السندات. أما إذا استمرت الأرباح في النمو وانخفض التضخم، فقد تبدأ العوائد في التراجع قبل أن تُجبر الأسهم على تصحيح واسع.
⚠️ القراءة البديلة: السندات قد تكون ترسل الإنذار قبل الأسهم
صمود الأسهم يمكن تفسيره كدليل على قوة الاقتصاد والشركات.
لكن هناك تفسير آخر.
ربما تستجيب سوق السندات أولًا لتحول هيكلي في تكلفة رأس المال، بينما تحتاج الأسهم إلى وقت أطول لاستيعاب الأثر.
العائد الحكومي هو السعر المرجعي الذي تُبنى فوقه أجزاء كبيرة من النظام المالي.
الرهن العقاري، وتمويل الشركات، والائتمان، وتقييم الأصول، كلها تتأثر بصورة مباشرة أو غير مباشرة بالعوائد الحكومية.
لذلك فإن بقاء عائد 10 سنوات قرب 5.2% لفترة طويلة سيكون مختلفًا تمامًا عن ارتفاع مؤقت لبضعة أيام.
الأثر يتراكم بمرور الوقت عندما تحتاج الشركات والأسر والحكومات إلى إعادة التمويل بمعدلات أعلى.
🔮 نظرة مُركّب: الخطر الأكبر ليس “يومًا سيئًا” في السندات، بل أن تتحول مستويات سبتمبر إلى الوضع الطبيعي الجديد. عندها تبدأ تكلفة رأس المال المرتفعة بالانتقال تدريجيًا من شاشات التداول إلى الاقتصاد الحقيقي وأرباح الشركات.
🔭 النظرة المستقبلية
يدخل المستثمرون أكتوبر أمام معادلة أكثر تعقيدًا مما كانت عليه في بداية سبتمبر.
عائد سندات الخزانة الأمريكية لأجل 10 سنوات أنهى الشهر قريبًا من أعلى مستوياته منذ 2007 بعد قفزة تتجاوز 47 نقطة أساس، بينما ارتفع عائد عامين بأكثر من 50 نقطة أساس خلال الشهر.
في أوروبا، وصلت العوائد الألمانية والفرنسية إلى قمم تمتد لنحو عقدين، وفي اليابان بقيت العوائد قرب أعلى مستوياتها منذ عقود.
وفي الوقت نفسه، لم تنكسر الأسهم.
حقق S&P 500 مكاسب بنحو 2.3% خلال الربع الثالث، بينما بقيت التكنولوجيا مدعومة بقوة الأرباح والذكاء الاصطناعي.
والآن جاءت قراءة التضخم الأمريكية الأقل من المتوقع لتضيف متغيرًا جديدًا: قد لا يحتاج الفيدرالي إلى التحرك بالسرعة التي كانت الأسواق تخشاها.
لكن النفط ما زال فوق مستويات مرتفعة، والديون الحكومية لا تزال تحتاج إلى تمويل، والعوائد ما زالت مرتفعة تاريخيًا.
لذلك سيكون السؤال الأهم في أكتوبر:
هل تبدأ السندات في الاستقرار بعد صدمة سبتمبر، أم أن ارتفاع العوائد يتحول إلى حالة دائمة تبدأ الأسهم أخيرًا في الشعور بثقلها؟
🧾 خلاصة مُركّب: سبتمبر كان شهر السندات السيئ.. لكن الاختبار الحقيقي للأسهم لم ينتهِ
خرجت أسواق السندات من سبتمبر بكدمات واضحة.
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بأكثر من 47 نقطة أساس خلال الشهر ووصل إلى نحو 5.2363%، قريبًا من أعلى مستوياته منذ 2007.
وقفز عائد عامين بأكثر من 50 نقطة أساس خلال الشهر، بينما وصلت العوائد الألمانية والفرنسية إلى أعلى مستوياتها في 17 و18 عامًا على التوالي.
وفي المقابل، بقيت الأسهم أكثر صمودًا.
كان S&P 500 شبه مستقر خلال سبتمبر ومرتفعًا نحو 2.3% في الربع الثالث، مدعومًا بقوة الأرباح والنمو الاقتصادي واستمرار طفرة الذكاء الاصطناعي.
الدولار كان متجهًا إلى مكسب شهري يقارب 2%، واليورو إلى خسارة بنحو 2.2%، والجنيه الإسترليني إلى تراجع بنحو 1.9%، بينما حقق الين مكاسب تقارب 1.7%.
وفي السلع، بقي خام برنت (BZ=F – Brent Crude Oil Futures) فوق $100، بينما خسر الذهب قرابة 6% خلال الشهر، وحققت البيتكوين (BTC-USD – Bitcoin) مكاسب تتجاوز 6%.
ثم جاءت قراءة PCE الأمريكية الأقل من المتوقع لتمنح السندات بعض الأمل في أن الفيدرالي قد لا يحتاج إلى رفع الفائدة بالسرعة التي كان السوق يخشاها.
لكن الرسالة الأكبر من سبتمبر تبقى كما هي:
الأسهم استطاعت حتى الآن تحمل عوائد أعلى من 5% لأن الأرباح والنمو والذكاء الاصطناعي وفرت لها غطاءً قويًا.
أما إذا بقيت العوائد عند هذه المستويات لفترة طويلة، فإن السؤال لن يكون ما إذا كانت تكلفة رأس المال المرتفعة ستؤثر في الأسهم، بل متى سيصبح تأثيرها أقوى من نمو الأرباح الذي يحمي السوق حاليًا.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
