


أغلقت الأسهم الأمريكية جلسة الثلاثاء 20 أكتوبر 2026 بأداء متباين؛ إذ ارتفع داو جونز الصناعي (DJI – Dow Jones Industrial Average) بأكثر من 500 نقطة، أو نحو 1%، وصعد ستاندرد آند بورز 500 (SPX – S&P 500) بنسبة 0.3%، بينما تراجع ناسداك المركب (IXIC – Nasdaq Composite) بصورة طفيفة.
تحسنت المعنويات بعد تقارير عن مساعٍ دبلوماسية لجمع الولايات المتحدة وإيران لبحث إنهاء الصراع في الشرق الأوسط، ما دفع النفط إلى التراجع بعد موجة ارتفاعات قوية. وهذه تقارير عن وساطة وليست إعلانًا عن اتفاق.
انخفض خام غرب تكساس الوسيط (WTI – West Texas Intermediate) بنحو 2.5% إلى 101.10 دولارات للبرميل قرب الساعة 4 مساءً بتوقيت شرق الولايات المتحدة، بعد ارتفاع تجاوز 20% خلال 8 جلسات متتالية. وتراجع خام برنت (Brent – Brent Crude) بنحو 0.2% إلى 109.30 دولارات بعد تسجيل أعلى مستوى منذ منتصف مايو.
لم تكن النتائج الجيدة ضمانًا لارتفاع الأسهم؛ فقد هبطت جنرال موتورز (GM – General Motors) بنحو 7% رغم تجاوز التوقعات، بينما ارتفعت ثري إم (MMM – 3M) نحو 6% وهازبرو (HAS – Hasbro) نحو 10%.
بقي عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 5.12%، فيما تراجعت مبيعات المنازل المعلقة 7.3% شهريًا في سبتمبر مقابل توقعات بانخفاض 0.4% فقط.
شهدت الجلسة أيضًا صفقة استحواذ على برايز (BRZE – Braze) بقيمة مؤسسية تبلغ 5.66 مليار دولار، وتوقعات أرباح مرتقبة لكل من نتفليكس (NFLX – Netflix) وسبيس إكس (SPCX – SpaceX).
🧠 نظرة مُركّب: أظهرت الجلسة أن السوق لا يتحرك في اتجاه واحد. فقد استفادت أسهم صناعية ودفاعية من نتائجها، بينما تراجعت التكنولوجيا وأشباه الموصلات. وفي الخلفية، يوازن المستثمرون بين احتمال انخفاض علاوة المخاطر النفطية واستمرار عوائد السندات المرتفعة وجودة أرباح الشركات.
📊 إغلاق المؤشرات: تفوق داو جونز رغم تراجع ناسداك
صعد داو جونز الصناعي (DJI – Dow Jones Industrial Average) بأكثر من 500 نقطة، أو نحو 1%.
ارتفع ستاندرد آند بورز 500 (SPX – S&P 500) بنسبة 0.3%، بعدما كان متراجعًا في الدقائق الأولى.
أغلق ناسداك المركب (IXIC – Nasdaq Composite) منخفضًا بصورة هامشية، في إشارة إلى تفاوت الأداء داخل السوق.
في جلسة الاثنين، استفاد ناسداك وستاندرد آند بورز 500 من شراء بعض أسهم التكنولوجيا بعد تراجعها.
كان ناسداك قد أنهى سلسلة مكاسب أسبوعية استمرت 4 أسابيع، فيما سجل ستاندرد آند بورز 500 رابع أسبوع سلبي خلال 6 أسابيع.
أغلق داو جونز يوم الاثنين متراجعًا 0.1% بعد مكاسب أسبوعية لأسبوعين متتاليين.
🧠 نظرة مُركّب: يشير اختلاف أداء المؤشرات إلى انتقائية متزايدة؛ فالأسهم الصناعية والدفاعية لم تتحرك بالطريقة نفسها التي تحركت بها شركات التقنية. لذلك فإن قراءة المؤشر العام وحده قد تخفي تغيرًا مهمًا في قيادة السوق.
🛢️ النفط والدبلوماسية: تراجع الأسعار بعد 8 جلسات من الصعود
تراجع خام غرب تكساس الوسيط (WTI – West Texas Intermediate) بنسبة 2.5% إلى 101.10 دولارات للبرميل قرب إغلاق السوق الأمريكية.
جاء ذلك بعد صعود تجاوز 20% خلال 8 جلسات متتالية، ما جعل النفط حساسًا لأي أنباء قد تخفف التوترات.
هبط خام برنت (Brent – Brent Crude) بنسبة 0.2% إلى 109.30 دولارات، بعدما لامس أعلى مستوى منذ منتصف مايو 2026 في وقت سابق.
تحدثت تقارير عن جهود وساطة لدفع واشنطن وطهران إلى مناقشة نهاية الصراع، دون تأكيد اتفاق نهائي أو توقف فعلي للعمليات.
تراجع الأسعار يعكس إعادة تسعير المخاطر الجيوسياسية؛ ولا يثبت بمفرده تحسن الإمدادات الفعلية.
🧠 نظرة مُركّب: قد تتراجع علاوة المخاطر بمجرد تحسن آفاق التهدئة، لكن استدامة انخفاض النفط تتطلب متابعة الملاحة والإنتاج والصادرات، لا العناوين الدبلوماسية فقط. وبقاء السعر فوق 100 دولار يوضح استمرار قدر من القلق في السوق.
🚗 جنرال موتورز: تجاوز التوقعات لا يمنع هبوط السهم
انخفض سهم جنرال موتورز (GM – General Motors) بنحو 7% رغم تحقيق ربحية سهم معدلة قدرها 3.70 دولارات، بنمو سنوي يتجاوز 30%.
بلغت الإيرادات 50.02 مليار دولار، بزيادة سنوية تقارب 3%، مقابل توقعات عند 48.69 مليار دولار.
كانت تقديرات ربحية السهم 3.65 دولارات؛ وبذلك تجاوزت الشركة توقعات الربحية بنحو 1.4% والإيرادات بنحو 2.7%.
ضيقت الشركة نطاق توقعات ربحية السهم المعدلة للعام إلى 12.75–13.75 دولارًا بدلًا من 12–14 دولارًا.
أعلنت برنامجًا جديدًا لإعادة شراء الأسهم بقيمة 20 مليار دولار بعد إكمال برنامج سابق بقيمة 6 مليارات دولار أُعلن في يناير.
وصف محللو جيه بي مورغان (JPMorgan – JPMorgan Chase) النتائج بأنها متوافقة إجمالًا مع التوقعات لكن مختلطة الجودة؛ إذ قابل ارتفاع حجم المبيعات تراجع في الأسعار.
رأى المحللون أن 2027 قد يكون أفضل، لكنهم حذروا من تكاليف السلع والخدمات اللوجستية وضبابية التسعير، واشترطوا أدلة أوضح على نمو الحصة السوقية والتقدم في البرمجيات والقيادة الذاتية قبل إعادة تقييم جوهرية للسهم.
🧠 نظرة مُركّب: تكشف حركة السهم أن الربح المحقق ليس العامل الوحيد؛ فالسوق يختبر أيضًا جودة المبيعات واستدامة الهوامش. وبرنامج إعادة الشراء الكبير داعم محتمل، لكنه لا يعالج بمفرده تراجع الأسعار أو ارتفاع التكاليف.
🛩️ الصناعات والدفاع: تباين جي إي إيروسبيس وآر تي إكس ونورثروب غرومان
تراجع سهم جي إي إيروسبيس (GE – GE Aerospace) بنحو 3.5% بعد النتائج، من دون تفاصيل رقمية كافية في المادة لتحديد سبب الحركة.
ارتفع سهم آر تي إكس (RTX – RTX Corporation) بنسبة 0.7%.
صعد سهم نورثروب غرومان (NOC – Northrop Grumman) بنحو 4.5%.
تعكس هذه التحركات اختلاف استجابة المستثمرين لإعلانات الشركات وتوقعاتها داخل الصناعات المتقدمة والدفاع.
🧠 نظرة مُركّب: لا ينبغي تفسير جميع تحركات أسهم القطاع على أنها استجابة لعامل واحد. فحتى الشركات المتقاربة في النشاط تختلف في توقعات الهوامش والطلبيات والتنفيذ والتقييم، والمادة لا تقدم بيانات نتائج تفصيلية لكل شركة منها.
📝 ثري إم: رفع توقعات الأرباح يدفع السهم إلى صدارة داو جونز
قفز سهم ثري إم (MMM – 3M) بنحو 6%، متصدرًا مكاسب داو جونز.
بلغت ربحية السهم المعدلة 2.50 دولار مقابل توقعات 2.38 دولار، بتجاوز يقارب 5%.
ارتفعت الإيرادات بنسبة 1% إلى 6.6 مليارات دولار، بما يتوافق مع التوقعات تقريبًا.
رفعت الشركة توقعات ربحية السهم المعدلة لعام 2026 إلى 9.10–9.15 دولارات من 8.80–8.95 دولارات.
كان إجماع المحللين يشير إلى 8.93 دولارات للسهم خلال العام.
أكد الرئيس التنفيذي ويليام براون (William Brown) تحسن الهوامش والإنتاجية والتدفقات النقدية الحرة ونمو ربحية السهم بمعدل مزدوج الرقم.
دخل السهم الجلسة بمكاسب سنوية لم تتجاوز نحو 1%.
🧠 نظرة مُركّب: في حالة ثري إم، جاء التفاؤل من رفع توقعات الأرباح وتحسين الكفاءة أكثر من نمو المبيعات نفسه. وهذا يوضح أهمية تحول الإصلاحات التشغيلية إلى أرباح ونقد فعلي.
🎲 هازبرو: ماجيك تقود مفاجأة الأرباح
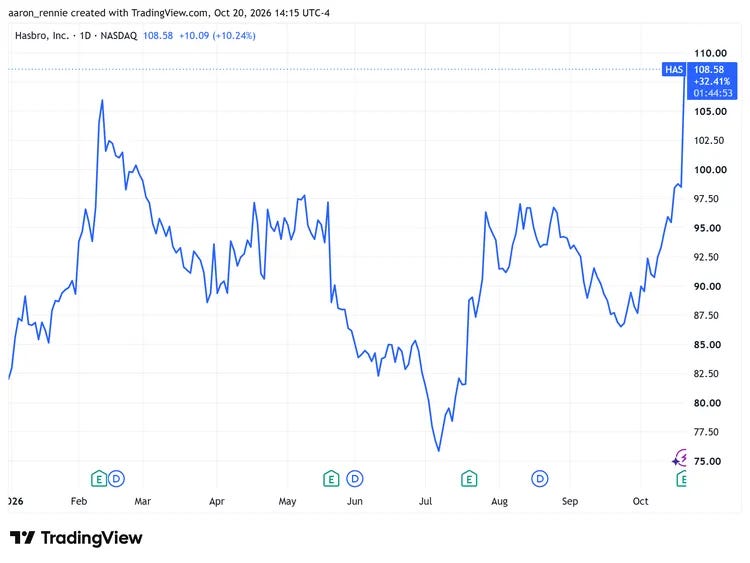
ارتفع سهم هازبرو (HAS – Hasbro) بنحو 10% بعد نتائج فاقت التوقعات.
سجلت ربحية سهم معدلة 2.90 دولار مقابل 1.86 دولار متوقعة، بتجاوز يقارب 55.9%.
ارتفعت الإيرادات 15% سنويًا إلى قرابة 1.60 مليار دولار، مقابل توقعات 1.48 مليار دولار.
نمت وحدة ويزاردز والألعاب الرقمية (Wizards and Digital Gaming) بنسبة 31%.
زادت إيرادات ماجيك: ذا غاذرينغ (Magic: The Gathering) بنسبة 34%.
رفعت الشركة توقعات الإيرادات والهامش التشغيلي المعدل والأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك لعام 2026، وضاعفت هدف إعادة شراء الأسهم.
أشار الرئيس التنفيذي كريس كوكس (Chris Cocks) إلى دور نموذج ترخيص العلامات التجارية منخفض الأصول في توسيع الأعمال عبر الشركاء، مع توقع استمرار الزخم في 2027.
بلغت مكاسب السهم منذ بداية العام، بعد ارتفاع الثلاثاء، نحو ثلث قيمته.
🧠 نظرة مُركّب: تجمع هازبرو بين قوة الملكية الفكرية وتحسن الأرباح. لكن الحفاظ على هذه النتائج يتطلب استمرار الإقبال على المنتجات، وليس مجرد تكرار مفاجأة فصلية واحدة.
🤝 سيلزفورس تستحوذ على برايز: قفزة 50% للسهم المستهدف
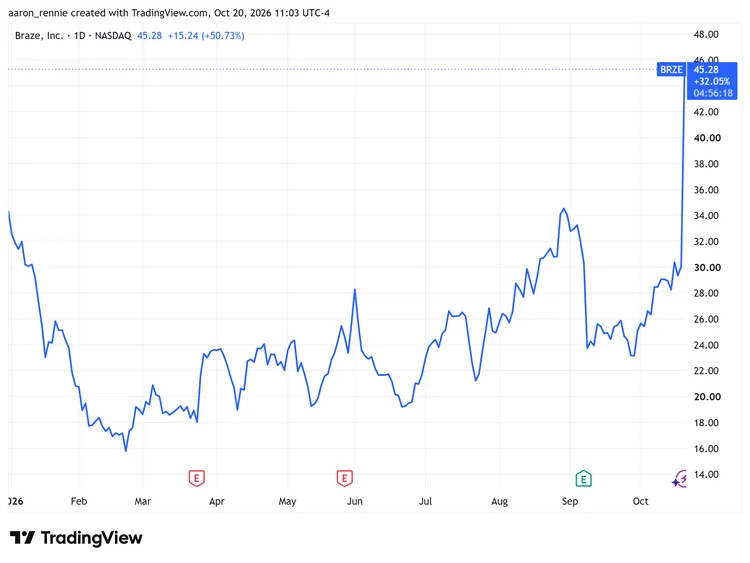
أعلنت سيلزفورس (CRM – Salesforce) اتفاقًا للاستحواذ على برايز (BRZE – Braze) بقيمة مؤسسية تبلغ 5.66 مليارات دولار.
سيحصل مساهمو برايز على 47.50 دولارًا نقدًا للسهم، بعلاوة قدرها 58% على سعر إغلاق الاثنين.
قفز سهم برايز بنحو 50% صباح الثلاثاء، وجرى تداوله فوق 45 دولارًا في التحديث المذكور.
كان السهم منخفضًا بنسبة من خانتين منذ بداية العام قبل إعلان الصفقة.
قال الرئيس التنفيذي والمؤسس المشارك بيل ماغنوسون (Bill Magnuson) إن الجمع بين المنصتين قد يسرّع الابتكار ويساعد المسوقين على تعميق علاقتهم بالعملاء.
تراجع سهم سيلزفورس بنحو 0.5% في تحديث أثناء الجلسة، رغم ارتفاع داو جونز حينها بنحو 1.2% أو 650 نقطة؛ وهي لقطة زمنية مختلفة عن أرقام الإغلاق.
القيمة المؤسسية للصفقة ليست بالضرورة مساوية لقيمة النقد المدفوع للمساهمين، ويجب التمييز بين المفهومين.
🧠 نظرة مُركّب: تعكس علاوة 58% القيمة التي يراها المشتري في تقنيات تفاعل العملاء، لكن نجاح الصفقة يعتمد على التكامل وتحقيق العائد. كما أن اقتراب سهم الشركة المستهدفة من سعر العرض لا يلغي مخاطر إتمام الصفقة.
📺 نتفليكس: اختبار جديد لسهم فقد أكثر من 40% خلال عام
كانت نتفليكس (NFLX – Netflix) تستعد لإعلان نتائج الربع الثالث بعد إغلاق السوق.
توقعت الأسواق إيرادات تبلغ 12.88 مليار دولار، بزيادة سنوية 12%.
بلغت توقعات ربحية السهم 0.82 دولار مقابل 0.59 دولار قبل عام.
تعرض السهم لضغوط بسبب مخاوف تفاعل المستخدمين وتباطؤ نمو الإيرادات وضعف توسع الهوامش وتغييرات في قيادة المحتوى.
خفضت الشركة في الأسبوع السابق 6% من قوتها العاملة، بما يقل قليلًا عن 1,000 موظف.
فقد السهم نحو 20% منذ بداية 2026، وأكثر من 40% خلال عام، ووصل بعد نتائج يوليو إلى أدنى مستوى في عامين.
كان متوسط الأسعار المستهدفة لدى المحللين أعلى من 90 دولارًا، مقابل إغلاق الاثنين قرب 70 دولارًا، مع بقاء الهدف دون قمم سابقة تجاوزت 130 دولارًا.
وصف مدير المحافظ جون بيلتون (John Belton) لدى غابيلي فاندز (Gabelli Funds) السهم بأنه غير محبوب استثماريًا بسبب تلك المخاوف.
تراجع السهم بنحو 2% قبل إعلان النتائج بحسب ملخص الجلسة؛ وتذكر المادة أيضًا ارتفاعًا طفيفًا في بداية التداول، وهما توقيتان مختلفان.
🧠 نظرة مُركّب: يواجه السهم اختبارًا مزدوجًا: هل يستطيع تحقيق النمو المتوقع؟ وهل تتحسن مؤشرات الاستخدام والهوامش بما يكفي لإعادة الثقة؟ ولا ينبغي التعامل مع متوسط الأسعار المستهدفة بوصفه نتيجة مضمونة.
🚀 سبيس إكس: ترقب النتائج بعد الإغلاق
تراجع سهم سبيس إكس (SPCX – SpaceX) بأقل من 1% قبل إعلان نتائجها المرتقبة بعد انتهاء الجلسة.
لم يتضمن تحديث السوق أرقام نتائج فعلية للشركة عند الإغلاق.
يتركز اهتمام المستثمرين على قدرة الشركة على تحويل التوسع والاستثمارات إلى ربحية وتدفقات نقدية، مع ضرورة انتظار الإفصاح الرسمي بدل افتراض نتائج مسبقة.
🧠 نظرة مُركّب: لا تكفي حركة السهم المحدودة قبل الإعلان لتوقع اتجاهه بعد النتائج؛ إذ يعتمد التفاعل اللاحق على الأرقام الفعلية والتوجيهات والتمويل.
💻 أشباه الموصلات والأسهم العملاقة: التكنولوجيا تتراجع
انخفض صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنسبة 0.4%.
تراجع صندوق راوندهيل للذاكرة (DRAM – Roundhill Memory ETF) بنسبة 1.3%.
خسر صندوق راوندهيل للشركات السبع الكبرى (MAGS – Roundhill Magnificent Seven ETF) نحو 0.4%.
خالفت تسلا (TSLA – Tesla) الاتجاه وارتفعت بنسبة 1.5% قبل إعلان نتائجها المقرر في الأربعاء 21 أكتوبر.
يشير تراجع صناديق التقنية إلى أن مكاسب المؤشرات الأوسع لم تكن مدفوعة بارتفاع جماعي في قطاع الذكاء الاصطناعي.
🧠 نظرة مُركّب: يعكس الأداء تراجعًا في شهية المخاطرة داخل بعض أجزاء التكنولوجيا، لكنه لا يكفي وحده للحكم على تغير اتجاه طويل الأجل. وتظل نتائج الشركات وتقييماتها عاملين حاسمين.
☁️ كور ويف: ارتداد السهم رغم مخاوف الديون
أغلق سهم كور ويف (CRWV – CoreWeave) مرتفعًا 1.7% بعدما كان منخفضًا 5.5% في بداية الجلسة.
كان السهم قد هبط بنحو 25% خلال الأسبوع السابق وسط مخاوف من ديون الشركة المدعومة استثماريًا من إنفيديا (NVDA – Nvidia).
يوضح الانتقال من انخفاض مبكر إلى إغلاق إيجابي تقلب المعنويات، لكنه لا يقدم دليلًا مستقلًا على زوال مخاطر التمويل.
🧠 نظرة مُركّب: قد يرتد السهم بقوة حتى عندما تظل الأسئلة الائتمانية مفتوحة. لذا فإن متابعة تكلفة الاقتراض والسيولة والاستحقاقات أكثر فائدة من الاستنتاج اعتمادًا على جلسة إيجابية واحدة.
🏦 السندات الأمريكية: العائد قرب 5.12% وتوقعات ببقائه مرتفعًا
تحرك عائد سندات الخزانة الأمريكية لأجل 10 سنوات دون 5.12% في أواخر التداول، منخفضًا بنحو نقطتي أساس عن إغلاق الاثنين.
وفي تحديث منفصل خلال الثلاثاء، وردت قراءة عند 5.12%، مقارنة بذروة حديثة عند 5.3% في وقت سابق من أكتوبر.
كان العائد يتراوح بين 4.2% و4.3% في فبراير، ما يوضح حجم الارتفاع خلال العام.
أظهر استطلاع شمل 64 اقتصاديًا أن 17 فقط يتوقعون انخفاض عائد السندات العشرية دون 5% بنهاية 2026.
توقع أكثر من نصف المشاركين بقاء العائد فوق 5% حتى يونيو 2027 على الأقل.
اختلفت هذه التوقعات عن استطلاع يوليو، حين لم يتوقع أي مشارك تجاوز العائد 5%.
ارتبطت القفزة ببيع السندات عالميًا ومخاوف التضخم وأسعار الوقود؛ وترتبط أسعار السندات وعوائدها بعلاقة عكسية.
🧠 نظرة مُركّب: يمثل العائد المرتفع ضغطًا على الاقتراض والرهون العقارية وتقييمات الأسهم. وإذا استمرت توقعات العائد فوق 5%، فقد يظل التمويل مكلفًا حتى مع تحسن بعض نتائج الشركات.
🏠 الإسكان الأمريكي: المبيعات المعلقة تهبط 7.3%
أعلنت الرابطة الوطنية للوسطاء العقاريين (NAR – National Association of Realtors) انخفاض مبيعات المنازل المعلقة بنسبة 7.3% شهريًا في سبتمبر.
كان المحللون يتوقعون تراجعًا محدودًا يبلغ 0.4% فقط، ما يجعل النتيجة أضعف بكثير من المتوقع.
توقع محللو غولدمان ساكس (Goldman Sachs) وأكسفورد إيكونوميكس (Oxford Economics) استمرار جمود سوق الإسكان حتى 2027، مع ضعف المبيعات وتباطؤ بناء المنازل الجديدة.
تجاوز متوسط فائدة الرهن العقاري الثابت لأجل 30 عامًا مستوى 7%، وهو الأعلى منذ أكثر من 3 سنوات بحسب التقرير.
زادت معدلات الرهن المرتفعة المدفوعات الشهرية لقرض منزل نموذجي جديد بنحو 363 دولارًا.
أشار التقرير إلى دور الحرب في إيران والرسوم الجمركية وطفرة الذكاء الاصطناعي ضمن العوامل الاقتصادية التي تؤثر في تكاليف التمويل.
🧠 نظرة مُركّب: يؤثر ارتفاع عوائد السندات في سوق الإسكان عبر تكلفة الرهن العقاري. وقد يؤدي استمرار ضعف القدرة الشرائية إلى إبطاء المبيعات والبناء، حتى إذا بقي الطلب الكامن على السكن مرتفعًا.
🛒 وول مارت: باقة عضوية مشتركة مقابل 120 دولارًا سنويًا
أعلنت وول مارت (WMT – Walmart) تقديم اشتراك يجمع وول مارت بلس (Walmart+) وسامز كلوب بلس (Sam’s Club Plus) مقابل 120 دولارًا سنويًا.
قالت الشركة إن الباقة أرخص بنحو 100 دولار من الاشتراك في الخدمتين منفصلتين.
تشمل المزايا توصيلًا مجانيًا بشروط حد أدنى للطلب، وخيارًا بين اشتراك مدعوم بالإعلانات في بيكوك (Peacock) أو باراماونت بلس (Paramount+)، وخصومات وقود واسترداد 2% على بعض مشتريات سامز كلوب.
قالت الشركة إن معظم المشتركين الحاليين في الخدمتين يمكنهم الحصول على استرداد نسبي عند الانتقال إلى الخطة الجديدة.
يأتي القرار وسط ضغط التضخم على ميزانيات الأسر، وبعد خفض أسعار آلاف السلع خلال الصيف.
أكدت الشركة أن التعديل لا يُفترض أن يغير توقعات الربع الثالث أو العام بأكمله.
كان السهم شبه مستقر في تحديث التداول، مع مكاسب تقارب 6% منذ بداية العام، بعد تعافيه خلال الشهر من خسائر أعقبت نتائج أغسطس.
🧠 نظرة مُركّب: تحاول وول مارت زيادة قيمة الاشتراك للعميل وتقوية الولاء وتكرار الشراء. لكن جدوى الخصم تعتمد على الاحتفاظ بالمشتركين وتوسيع الإنفاق دون إضعاف الربحية.
🤖 حظر ديب سيك: تصعيد أمريكي في المنافسة التقنية
ذكر التقرير أن إدارة دونالد ترامب (Donald Trump) حظرت استخدام ديب سيك (DeepSeek – DeepSeek AI) لدى الوكالات الفيدرالية المدنية الأمريكية.
نقلت المادة أن وزارة الأمن الداخلي الأمريكية طلبت يوم الاثنين إزالة الخدمة من الأنظمة الحكومية القائمة.
كانت الشركة الصينية قد لفتت الأنظار في 2025 بقدرات نماذجها مقارنة بمنافسين أمريكيين رغم استخدامها عتادًا أقدم وتكاليف تدريب أقل، وفق وصف المادة.
يأتي الإجراء في سياق التنافس الأمريكي الصيني والقيود المفروضة على تصدير مكونات يمكن استخدامها في تدريب الذكاء الاصطناعي.
لا تقدم المادة تفاصيل عن الأثر المالي المباشر للحظر على شركات أمريكية مدرجة.
🧠 نظرة مُركّب: قد تؤثر القيود الحكومية في اعتماد أدوات الذكاء الاصطناعي وسلاسل التوريد، لكن تحديد المستفيدين والمتضررين استثماريًا يحتاج إلى بيانات تعاقدية وتشغيلية إضافية.
🏗️ ستيل دايناميكس: شحنات قياسية لكن الأرباح دون التوقعات
تراجع سهم ستيل دايناميكس (STLD – Steel Dynamics) بأكثر من 5% قبل افتتاح السوق عقب إعلان نتائج الربع الثالث.
شحنت الشركة مستوى قياسيًا يبلغ 3.8 ملايين طن من الصلب.
حققت مبيعات صافية تبلغ 6.51 مليارات دولار، مقابل توقعات 6.42 مليارات دولار.
سجلت ربحية سهم تبلغ 5.26 دولارات، دون توقعات 5.49 دولارات.
جاءت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك عند 1.2 مليار دولار، والتدفقات النقدية من الأنشطة التشغيلية عند 845.8 مليون دولار، وكلاهما دون التوقعات وفق المادة.
دخل السهم الجلسة بمكاسب سنوية تقارب 45%، ما قد يزيد حساسية التقييم لأي خيبة في الأرباح.
كان مقررًا عقد مكالمة النتائج عند 11 صباحًا بتوقيت شرق الولايات المتحدة.
🧠 نظرة مُركّب: تُظهر النتائج أن الشحنات القياسية والإيرادات القوية لا تضمن تجاوز توقعات الأرباح. ويجب مراقبة تكلفة الإنتاج والتسعير والهوامش لفهم سبب الفجوة.
👨👩👧 تكلفة الحلم الأمريكي: 4.37 ملايين دولار دون أطفال
قدر تحليل اقتصادي تكلفة تحقيق مجموعة من معالم الحياة الأمريكية لزوجين دون أطفال بنحو 4.37 ملايين دولار على مدى الحياة، بزيادة 3.1% سنويًا.
شمل التقدير المنزل وسيارتين والتقاعد والرعاية الصحية والزواج والحيوانات الأليفة وإجازة سنوية.
ترتفع التكلفة إلى 5.32 ملايين دولار لأسرة لديها طفلان، أي أعلى بنحو 22%، بفارق يقارب 950 ألف دولار.
يشمل الفارق تكاليف رعاية الطفلين وتربيتهما حتى 17 عامًا، إلى جانب 4 سنوات في جامعات حكومية داخل الولاية.
بلغت تكلفة السكن وحده قرابة 1.3 مليون دولار، أو 29% من إجمالي تكلفة الأسرة دون أطفال، وفق افتراض منزل متوسط السعر ودفعة أولى 20% ورهن ثابت 30 عامًا.
تتضمن تكلفة السكن الفوائد والضرائب والتأمين والصيانة والمرافق.
توازي الزيادة السنوية المقدرة 3.1% نمو الأجور والرواتب في القطاع الخاص خلال 12 شهرًا حتى يونيو وفق مقياس تكلفة التوظيف.
🧠 نظرة مُركّب: لا يمثل هذا التقدير مبلغًا نقديًا مطلوبًا دفعة واحدة، بل حسابًا لتكاليف ممتدة عبر الحياة يعتمد على افتراضات محددة. وهو يوضح كيف تجعل تكاليف السكن والتمويل الأهداف المالية طويلة الأجل أكثر صعوبة.
🌍 الدولار والذهب والبيتكوين: تحركات محدودة في ختام الجلسة
انخفض مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index) بنسبة 0.3% إلى 101.73 نقطة.
تراجعت العقود الآجلة للذهب بنحو 0.5% إلى 4,140 دولارًا للأونصة.
جرى تداول البيتكوين (BTC-USD – Bitcoin) قرب 82,400 دولار، مع ارتفاع طفيف خلال 24 ساعة.
لم تتضمن المادة بيانات كافية للجزم بأن عاملًا واحدًا كان وراء تحركات الأصول الثلاثة.
🧠 نظرة مُركّب: تبرز أهمية النظر إلى العملات والذهب والأصول الرقمية مع الأسهم والسندات لتقييم شهية المخاطرة، مع تجنب استنتاج علاقة سببية مباشرة من تزامن الحركات وحده.
🔮 النظرة المستقبلية
الدبلوماسية والنفط: أي تقدم مؤكد في المفاوضات قد يقلص علاوة المخاطر، بينما قد يعيد التصعيد دعم الأسعار.
عوائد السندات: بقاء العائد العشري فوق 5% حتى 2027، وفق توقعات غالبية المشاركين في الاستطلاع، سيبقي تكلفة التمويل محورًا رئيسيًا.
نتائج الشركات: ستحدد التوجيهات المستقبلية مدى استمرار المكاسب بعد إعلان الأرباح، لا سيما في نتفليكس وسبيس إكس وتسلا.
التكنولوجيا: متابعة أداء أشباه الموصلات والذاكرة والشركات السبع الكبرى لمعرفة ما إذا كان ضعف الجلسة مؤقتًا أو بداية تحول أوسع.
السيارات والصناعة: مراقبة التسعير والهوامش وتكاليف المواد الخام بعد تراجع جنرال موتورز ونتائج ستيل دايناميكس.
الصفقات: متابعة شروط وإتمام استحواذ سيلزفورس على برايز، وعدم افتراض إتمامه قبل الموافقات والإجراءات المطلوبة.
الإسكان: قد يبقى النشاط ضعيفًا إذا استمرت فائدة الرهن فوق 7% ومبيعات المنازل المعلقة في الانخفاض.
السيناريو الإيجابي: تهدئة إقليمية، وانخفاض مستدام في النفط والعوائد، ونتائج شركات قوية تدعم اتساع مكاسب السوق.
السيناريو الأساسي: استمرار التذبذب مع تحسن بعض الشركات وتراجع أخرى، وبقاء الفائدة المرتفعة عائقًا أمام التقييمات.
السيناريو السلبي: عودة التصعيد النفطي، واستمرار ضغوط التضخم والسندات، وتزايد خيبات الأرباح والطلب على السلع المعمرة.
🧾 خلاصة مُركّب: جلسة تكافئ جودة الأرباح وتختبر كلفة التمويل
ارتفع داو جونز الصناعي (DJI – Dow Jones Industrial Average) بأكثر من 500 نقطة، وصعد ستاندرد آند بورز 500 (SPX – S&P 500) 0.3%، بينما تراجع ناسداك المركب (IXIC – Nasdaq Composite) قليلًا.
تراجع غرب تكساس إلى 101.10 دولارات وبرنت إلى 109.30 دولارات مع تقارير عن وساطة بشأن الصراع مع إيران.
تراجعت جنرال موتورز رغم تجاوز الأرباح، فيما صعدت ثري إم وهازبرو بفضل نتائج قوية وتوجيهات أفضل.
قفزت برايز عقب صفقة استحواذ معلنة بقيمة مؤسسية 5.66 مليارات دولار، مع عرض نقدي عند 47.50 دولارًا للسهم.
تراجعت صناديق أشباه الموصلات والذاكرة والشركات السبع الكبرى، بينما ارتفعت تسلا قبل نتائجها.
تعافى سهم كور ويف من هبوط مبكر وأغلق مرتفعًا 1.7% رغم استمرار مخاوف الدين.
بقي عائد السندات العشرية قرب 5.12%، وهبطت مبيعات المنازل المعلقة 7.3%، ما يعكس ضغط التمويل على الاقتصاد.
شملت أبرز الأخبار الأخرى باقة وول مارت السنوية عند 120 دولارًا، وحظر ديب سيك حكوميًا، وخيبة أرباح ستيل دايناميكس، وتقديرات ارتفاع تكلفة المعيشة الأمريكية.
الخلاصة الاستثمارية: تظل جودة الأرباح واستدامة الهوامش وتكلفة التمويل أهم من حركة المؤشر في يوم واحد. فالسوق يكافئ الشركات التي ترفع توقعاتها بوضوح، ويعاقب الأخرى عندما يساوره الشك في التسعير أو التدفقات النقدية أو القدرة على التنفيذ.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
