


تبدو سوق الأسهم الأمريكية متماسكة عند النظر إلى المؤشرات الرئيسية، لكن الصورة تحت السطح أصبحت أقل راحة. فرغم بقاء S&P 500 (SPX – S&P 500) قريباً من قمته التاريخية واحتفاظ أسهم التكنولوجيا الكبرى بدورها في دعم السوق، تظهر مؤشرات فنية على ضعف المشاركة واتساع ضغوط البيع، خصوصاً بين الشركات الصغيرة.
ارتفعت نسبة حجم التداول الهابط في بورصة نيويورك إلى 54% من إجمالي التداولات، مقتربة من أعلى مستوياتها منذ بداية العام، بينما تراجع راسل 2000 (RUT – Russell 2000) بأكثر من 5% من قمته.
المفارقة هنا واضحة: المؤشر الكبير ما يزال قوياً، لكن عدداً متزايداً من الأسهم لا يشاركه القوة نفسها.
⚠️ 54% من التداولات تميل نحو الهبوط
أبرز إشارة تحذيرية تأتي من اتساع السوق.
بحسب الاستراتيجي الفني جوناثان كرينسكي، ارتفعت نسبة حجم التداول المرتبط بالأسهم الهابطة في بورصة نيويورك إلى نحو 54% من إجمالي الحجم، وهو مستوى يقترب من أعلى مستوياته خلال 2026.
بالتزامن مع ذلك، أصبح راسل 2000 (RUT – Russell 2000)، الذي يمثل الشركات الأمريكية الصغيرة، منخفضاً بأكثر من 5% عن قمته.
ومنذ 1996، حدث هذا المزيج من الإشارات 12 مرة فقط. وكانت العوائد اللاحقة لـ S&P 500 متفاوتة، بينما سجل راسل 2000 في المتوسط خسارة بنحو 2.1% بعد ظهور الإشارة، وفق التحليل الوارد في المصدر.
هذه ليست إشارة مؤكدة إلى هبوط السوق، لكنها تكشف أن القوة الظاهرة في المؤشرات الرئيسية لا تتوزع بالتساوي على جميع الأسهم.
🔮 نظرة مُركّب: عندما يبقى المؤشر قريباً من القمة بينما تتراجع الشركات الصغيرة ويتسع حجم التداول الهابط، تصبح قوة السوق أكثر اعتماداً على مجموعة محدودة من الأسهم الكبيرة. الإشارة لا تعني بالضرورة انعكاس الاتجاه، لكنها تجعل اتساع المشاركة عاملاً مهماً يجب مراقبته قبل اعتبار صمود المؤشرات دليلاً على قوة السوق بأكمله.
📊 S&P 500 قريب من القمة.. فمن يحمله؟
أنهى S&P 500 (SPX – S&P 500) جلسة الجمعة عند 7,650.50 نقطة، بارتفاع 0.17%، ليبقى على مسافة تقارب 3% فقط من أعلى مستوى تاريخي عند 7,798.99 نقطة والمسجل في 13 أغسطس.
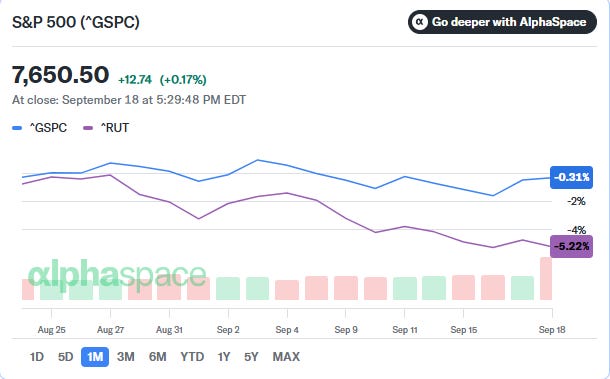
ومنذ بداية العام، ما يزال المؤشر مرتفعاً بنحو 11.7%.
السبب الأساسي وراء هذا التماسك هو استمرار قوة شركات التكنولوجيا الكبرى ذات الأوزان الثقيلة في المؤشر. فقد ساعدت النتائج القوية للربع الثاني والتوقعات الإيجابية لعدد من الشركات الكبرى على موازنة الضغوط القادمة من ارتفاع عوائد سندات الخزانة.
وهنا تظهر الفجوة بين أداء المؤشر وأداء السوق الأوسع.
فالشركات العملاقة تستطيع بفضل أوزانها الكبيرة إبقاء S&P 500 قريباً من قمته حتى عندما تكون قطاعات أو شركات أصغر تحت ضغط أكبر، وهو ما يجعل قراءة المؤشر وحده غير كافية لتقييم صحة السوق.
🔮 نظرة مُركّب: بقاء S&P 500 على بعد نحو 3% من قمته رغم ضعف الشركات الصغيرة يوضح مدى تأثير الشركات الكبرى في المؤشر. استمرار أرباح التكنولوجيا القوية يمكن أن يبقي هذه المعادلة قائمة، لكن السوق تصبح أكثر حساسية إذا بدأ الضعف ينتقل من الشركات الصغيرة إلى الأسماء العملاقة التي تحمل المؤشر.
🛢️ النفط والعوائد والفيدرالي يضغطون على الثقة
ضعف المشاركة يأتي في وقت تواجه فيه السوق مجموعة من الضغوط الاقتصادية في آن واحد.
ارتفعت أسعار النفط بصورة كبيرة خلال الأشهر الأخيرة بفعل الحرب مع إيران واضطرابات الإمدادات، قبل أن تتراجع خلال تعاملات الاثنين إلى أدنى مستوى في 11 يوماً مع تحسن نسبي في التدفقات السعودية وظهور آمال بشأن مسار دبلوماسي محتمل.
وفي سوق السندات، اقترب عائد سندات الخزانة الأمريكية لأجل 10 سنوات مؤخراً من مستوى 5%، وهو مستوى يرفع معدل الخصم المستخدم في تقييم الأسهم ويجعل السندات أكثر منافسة للأصول عالية المخاطر.
أما الفيدرالي، فقد رفع نطاق الفائدة بمقدار 25 نقطة أساس إلى 3.75%–4% في اجتماعه الأخير، مع استمرار التضخم أعلى من هدف البنك المركزي البالغ 2%. كما تشير توقعات مسؤولي الفيدرالي إلى احتمال استمرار الحاجة إلى سياسة نقدية مقيدة إذا لم تتراجع ضغوط الأسعار بالشكل المطلوب.
لهذا، فإن التراجع الأخير في النفط والعوائد يوفر بعض الراحة للأسهم، لكنه لا يلغي الضغوط التي أدت أصلاً إلى تراجع ثقة أجزاء من السوق.
🔮 نظرة مُركّب: الخطر ليس عاملاً واحداً، بل اجتماع النفط المرتفع نسبياً مع الفائدة والعوائد العالية. إذا استمر تراجع النفط وانخفضت عوائد السندات، فقد تحصل الأسهم على مساحة لاستعادة مشاركة أوسع. أما عودة العوائد نحو 5% بالتزامن مع ارتفاع الطاقة فقد تزيد الضغط خصوصاً على الشركات الأصغر والأكثر حساسية للتمويل.
💰 الأرباح القوية ما تزال خط الدفاع الرئيسي
في المقابل، هناك سبب واضح يمنع المستثمرين حتى الآن من التخلي عن الأسهم: أرباح الشركات.
نتائج الربع الثاني والتوقعات القوية من شركات التكنولوجيا الكبرى ساعدت المستثمرين على استيعاب ارتفاع عوائد السندات، بينما ما تزال التوقعات في وول ستريت تفترض استمرار قوة أرباح الشركات حتى نهاية العام رغم ارتفاع تكاليف الطاقة.
هذه الثقة تفسر أيضاً سبب تحول التراجعات القصيرة في السوق إلى فرص شراء انتقائية.
فكلما تراجعت الأسهم دون ظهور تدهور واضح في أرباح الشركات، يعود جزء من المستثمرين لشراء الشركات التي يرون أن أساسياتها لم تتغير.
ونقل المقال عن كبير مسؤولي الاستثمار في Truist كيث ليرنر رؤية مفادها أن الأدلة المتاحة ما تزال تدعم الاتجاه الرئيسي الصاعد للسوق، وأن المستثمرين منخفضي الانكشاف قد ينظرون إلى التراجعات، خصوصاً في قطاعات النمو مثل التكنولوجيا، باعتبارها فرصاً محتملة لزيادة الانكشاف. وهذه رؤية استثمارية من المؤسسة وليست ضماناً لمسار السوق.
🔮 نظرة مُركّب: الأرباح هي الجسر الذي يفصل حالياً بين الضغوط الكلية واستمرار الاتجاه الصاعد. طالما تحقق الشركات نمواً قادراً على تعويض أثر الفائدة والطاقة، يستطيع السوق تحمل تقييمات مرتفعة نسبياً. أما إذا بدأت التوقعات الربحية بالتراجع في الوقت الذي تبقى فيه العوائد مرتفعة، فسيصبح الدفاع عن المستويات الحالية أكثر صعوبة.
🔍 المشكلة ليست في المؤشر.. بل في اتساع المشاركة
لهذا تبدو الصورة الحالية أكثر تعقيداً من مجرد سؤال: هل S&P 500 يرتفع أم ينخفض؟
المؤشر لا يزال على بعد نحو 3% فقط من قمته التاريخية ومرتفعاً بنحو 11.7% منذ بداية العام، لكن راسل 2000 تراجع بأكثر من 5% من قمته، بينما وصلت نسبة حجم التداول الهابط في بورصة نيويورك إلى 54%.
هذا الانفصال يعني أن المستثمر يحتاج إلى مراقبة ما إذا كانت الشركات الصغيرة والأسهم خارج دائرة التكنولوجيا الكبرى ستبدأ في اللحاق بالمؤشرات، أم أن الفجوة ستستمر في الاتساع.
إذا تحسنت المشاركة، فقد تتحول قوة الشركات العملاقة إلى صعود أكثر صحة واتساعاً. أما استمرار تراجع الشركات الصغيرة مع بقاء المؤشر قرب القمم، فيعني أن السوق تعتمد بصورة أكبر على قدرة عدد محدود من الشركات الثقيلة على الاستمرار في حملها.
🔮 نظرة مُركّب: أفضل إشارة لصحة الاتجاه خلال المرحلة المقبلة لن تكون مجرد تسجيل S&P 500 قمة جديدة، بل أن تأتي هذه الحركة بمشاركة أوسع. تحسن راسل 2000 وانخفاض حجم التداول الهابط سيعطيان دعماً أكبر للصعود، بينما استمرار التباعد سيبقي إشارة التحذير قائمة حتى لو ظلت المؤشرات الكبرى متماسكة.
🔭 النظرة المستقبلية
السوق الأمريكية لم تدخل حتى الآن في حالة ضعف شاملة. S&P 500 ما يزال قريباً من قمته، أرباح الشركات الكبرى قوية، والتراجعات القصيرة ما تزال تجذب مشترين.
لكن ما يحدث تحت السطح يستحق المتابعة.
المرحلة المقبلة ستختبر قدرة السوق على توسيع الصعود خارج دائرة الشركات العملاقة. تراجع النفط والعوائد يمكن أن يساعد الشركات الصغيرة والقطاعات الحساسة للفائدة، بينما استمرار ارتفاع الأرباح يمنح المؤشرات الرئيسية دعماً أساسياً.
في المقابل، عودة عائد 10 سنوات إلى مستويات أعلى، أو تجدد ارتفاع أسعار الطاقة، أو بداية تخفيض توقعات أرباح الشركات قد تزيد الضغط على سوق أصبحت مشاركتها أضيق مما توحي به مستويات المؤشرات الرئيسية.
🧾 خلاصة مُركّب: الاتجاه صامد.. لكن المشاركة أضعف
S&P 500 (SPX – S&P 500) ما يزال على بعد نحو 3% فقط من قمته التاريخية ومرتفعاً قرابة 11.7% منذ بداية العام، لكن تحت هذا الأداء تظهر علامات تستحق الانتباه: حجم التداول الهابط وصل إلى 54%، وراسل 2000 (RUT – Russell 2000) ابتعد بأكثر من 5% عن قمته.
الإيجابيات: أرباح الشركات الكبرى ما تزال قوية، التكنولوجيا توفر دعماً مهماً للمؤشرات، والتراجعات تستمر في جذب عمليات شراء انتقائية، بينما يوفر الهبوط الأخير في النفط والعوائد بعض الراحة.
لكن: المشاركة ليست بالقوة نفسها التي تظهرها المؤشرات الكبرى، والشركات الصغيرة أكثر ضعفاً، فيما تبقى الفائدة والعوائد وأسعار الطاقة مصادر ضغط يمكن أن تصبح أكثر أهمية إذا بدأ نمو الأرباح بالتباطؤ.
السوق لا ترسل إشارة انهيار، لكنها ترسل إشارة اختلاف بين قوة المؤشر وقوة الأسهم الموجودة تحته. وكلما اتسعت المشاركة في أي موجة صعود مقبلة، أصبحت الحركة أكثر دعماً؛ أما استمرار اعتماد المؤشرات على عدد محدود من الشركات العملاقة فسيجعل هذه الإشارة التحذيرية أكثر أهمية.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
