


أنهت الأسواق الأمريكية جلسة الجمعة 16 أكتوبر 2026 على تراجعات قادتها أسهم التكنولوجيا والذكاء الاصطناعي، وسط مخاوف بشأن التضخم وتكاليف الاقتراض والديون المستخدمة لتمويل مراكز البيانات.
خسر ناسداك المركب (IXIC – Nasdaq Composite) نسبة 2.1% خلال الجلسة و4.5% خلال الأسبوع، منهياً سلسلة مكاسب استمرت 4 أسابيع بعد تسجيل مستوى قياسي في الأسبوع السابق.
تراجع ستاندرد آند بورز 500 (SPX – S&P 500) بنحو 1.2% يوم الجمعة و2% أسبوعيًا، بينما انخفض داو جونز (DJI – Dow Jones Industrial Average) بنسبة 0.3% في الجلسة لكنه ارتفع 0.7% خلال الأسبوع.
هبط سهم كور ويف (CRWV – CoreWeave) بنسبة 12% الجمعة، بالتزامن مع موجة بيع في شركات الذاكرة وأشباه الموصلات ومخاوف من تكلفة تمويل طفرة الذكاء الاصطناعي.
ارتفع مؤشر أسعار المنتجين (PPI) بنسبة 1.3% في سبتمبر 2026، وهي أكبر زيادة شهرية منذ مارس 2022، ما زاد الضغوط على الاحتياطي الفيدرالي.
تحرك عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.33% عقب بيانات التضخم إلى أكثر من 5.09% في أواخر جلسة الجمعة، مع تزايد الطلب الدفاعي على السندات.
ارتفع خام غرب تكساس الوسيط (WTI) بنسبة 3.4% إلى $101.35 للبرميل، وصعد برنت بنسبة 3.5% إلى $109.55، وسط استمرار المخاطر الجيوسياسية.
أظهرت مبيعات التجزئة الأمريكية نموًا بنسبة 0.8% خلال سبتمبر، بينما تداولت البيتكوين (BTC-USD) قرب $81,400، وانخفض مؤشر الدولار (DXY) إلى 101.80، وارتفع الذهب إلى $4,190 للأونصة.
شهدت الجلسة أيضًا احتمال تأثر ستراتيجي (MSTR – Strategy) بتغييرات MSCI، وتجدد الحديث عن اندماج تسلا (TSLA – Tesla) وسبيس إكس بعد الكشف عن سيارة رودستر الجديدة.
🧠 نظرة مُركّب: لا تعكس خسائر ناسداك مجرد جني أرباح؛ بل تعيد السوق تقييم تكلفة النمو في ظل استمرار التضخم وارتفاع عوائد السندات. ويشير صمود داو جونز أسبوعيًا إلى أن الضغوط تتركز في أسهم التكنولوجيا مرتفعة التقييم، مع بقاء جودة الأرباح والتدفقات النقدية والديون في صدارة معايير الاختيار.
📊 المؤشرات الأمريكية: ناسداك يقود التراجع وداو جونز يصمد أسبوعيًا
انخفض ناسداك المركب (IXIC) بنسبة 2.1% الجمعة، لتبلغ خسارته الأسبوعية 4.5% وتنتهي سلسلة مكاسب استمرت 4 أسابيع، بعد مستوى قياسي في الأسبوع السابق.
تراجع ستاندرد آند بورز 500 (SPX) بنحو 1.2% في الجلسة و2% أسبوعيًا، مسجلًا رابع أسبوع سلبي خلال آخر 6 أسابيع.
هبط داو جونز الصناعي (DJI) بنسبة 0.3% الجمعة، لكنه ارتفع 0.7% خلال الأسبوع، في ثاني أسبوع إيجابي متتالٍ وثالث أسبوع صاعد خلال آخر 4 أسابيع.
رغم التصحيح، بقي كل من ناسداك وS&P 500 مرتفعًا بنحو 12% منذ بداية 2026، مقابل ارتفاع داو جونز بنحو 8%.
قبل الافتتاح، ارتفعت العقود الآجلة لـداو جونز بنسبة 0.3% ولـS&P 500 بنسبة 0.1%، فيما تراجعت عقود ناسداك 100 (NDX) بنسبة 0.2%، ثم اشتدت ضغوط التكنولوجيا خلال الجلسة.
🧠 نظرة مُركّب: يكشف التباين بين ناسداك وداو جونز عن إعادة توزيع للمخاطر أكثر من كونه خروجًا شاملًا من الأسهم. لكن استمرار التضخم وارتفاع تكلفة رأس المال قد يوسعان الضغوط إلى قطاعات أخرى، لذلك ينبغي التمييز بين تراجع المؤشرات قصيرة الأجل والأداء منذ بداية العام.
🏦 التضخم والاحتياطي الفيدرالي: الأسواق تعيد تسعير الفائدة
أظهرت بيانات أسعار المستهلكين (CPI) يوم الأربعاء ضغوطًا تضخمية أعلى من التوقعات، وأشار تقرير الكتاب البيج (Beige Book) إلى ارتفاع تكاليف الوقود التي تواجهها الشركات.
ارتفع مؤشر أسعار المنتجين (PPI) بنسبة 1.3% في سبتمبر 2026 مقارنة بأغسطس، وهي أكبر زيادة شهرية منذ مارس 2022، بما يعكس استمرار ضغوط التكلفة قبل وصولها إلى المستهلك النهائي.
كان الاحتياطي الفيدرالي (Federal Reserve) قد رفع الفائدة 25 نقطة أساس في الشهر السابق بقرار إجماعي من اللجنة الفيدرالية للسوق المفتوحة (FOMC).
لم يقدم رئيس الاحتياطي الفيدرالي كيفن وارش (Kevin Warsh) خلال مشاركته في اجتماع صندوق النقد الدولي في بانكوك إشارة قاطعة إلى القرار التالي.
تراجعت احتمالات رفع الفائدة في اجتماع أواخر أكتوبر إلى 17% من 28% في اليوم السابق، بينما بلغت احتمالات رفعها في ديسمبر 89%.
🧠 نظرة مُركّب: تراجع احتمال رفع الفائدة في أكتوبر لا يعني انتهاء دورة التشديد؛ فالأسواق ترجح تأجيل الخطوة إلى ديسمبر. ويزيد استمرار ارتفاع CPI وPPI من حساسية تقييمات الشركات، خصوصًا التي تعتمد على الاقتراض أو التدفقات النقدية المستقبلية.
📈 سندات الخزانة: تضخم مرتفع يقابله طلب دفاعي
وصل عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.33% عقب بيانات التضخم يوم الأربعاء.
تراجع العائد لاحقًا إلى أكثر من 5.09% في أواخر الجمعة، بارتفاع يقارب نقطتي أساس عن إغلاق الخميس، بعدما اتجه بعض المستثمرين إلى السندات أثناء تراجع الأسهم.
تتحرك أسعار السندات عادة بعكس عوائدها؛ لذلك يمكن أن يؤدي ارتفاع الطلب الدفاعي عليها إلى خفض العائد حتى مع استمرار المخاوف التضخمية.
ترفع العوائد المرتفعة معدل الخصم وتكلفة رأس المال، وهو ما يضغط بصورة خاصة على الشركات التي يُنتظر تحقيق الجزء الأكبر من أرباحها في المستقبل.
🧠 نظرة مُركّب: تواجه السندات قوتين متعارضتين: التضخم الذي يدفع العوائد صعودًا، والطلب على الأمان الذي يدعم أسعارها. وتحدد الغلبة بين هاتين القوتين مدى قدرة السندات على تخفيف خسائر محافظ الأسهم.
🤖 كور ويف: الديون تختبر جدوى التوسع في الذكاء الاصطناعي
هبط سهم كور ويف (CRWV – CoreWeave) بنسبة 12% يوم الجمعة، بعد تراجع تجاوز 15% يوم الأربعاء وارتداد بنحو 6% الخميس.
ارتفعت عوائد بعض ديون الشركة إلى 15%، ما يعكس ارتفاع العائد الذي يطلبه المقرضون مقابل تحمل مخاطر الائتمان.
تعتمد الشركة على تمويل كبير لشراء الرقائق والمعدات وبناء مراكز البيانات، وهي جزء من منظومة الحوسبة المرتبطة بـإنفيديا (NVDA – Nvidia).
أظهر التداول المبكر الجمعة انخفاضًا بنحو 5.5% قبل اتساع الخسائر، وكان السهم قد فقد أكثر من نصف قيمته خلال عام وفق التحديث الصباحي.
تتعلق المخاوف بقدرة الطلب على خدمات الحوسبة على توليد تدفقات نقدية تكفي لتغطية تكاليف التمويل والإنفاق الرأسمالي.
🧠 نظرة مُركّب: لا تكفي سرعة نمو الإيرادات لتبرير نموذج يعتمد على الاقتراض بكثافة. فارتفاع عوائد بعض الديون إلى 15% يجعل معدلات استخدام مراكز البيانات وهوامش التشغيل والتدفقات النقدية الحرة مؤشرات أكثر أهمية من حجم التوسع وحده.
💾 أسهم الذاكرة وأشباه الموصلات: ضغوط تمتد عبر سلسلة التوريد
انخفض صندوق راوندهيل لأسهم الذاكرة (DRAM – Roundhill Memory ETF) بنسبة 5.5% الجمعة، بعدما خسر أكثر من 10% خلال الجلسات الأربع السابقة.
شملت الضغوط ويسترن ديجيتال (WDC – Western Digital) وسانديسك (SNDK – Sandisk) وميكرون (MU – Micron Technology) وسيجيت (STX – Seagate Technology).
هبط صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنسبة 4% الجمعة، بعد تراجع بلغ 8% منذ بداية الأسبوع حتى الخميس.
تأثرت المعنويات بالمنافسة الدولية في صناعة الرقائق والشكوك بشأن العائد الاقتصادي للإنفاق على الذكاء الاصطناعي، إضافة إلى تقارير عن نمو إيرادات أضعف من المتوقع لدى أنثروبيك (Anthropic) المطورة لـكلود (Claude).
تزامنت هذه التقارير مع الحديث عن احتمال طرح أنثروبيك للاكتتاب العام قبل نهاية 2026، من دون أن يشكل ذلك تأكيدًا لحدوث الطرح.
🧠 نظرة مُركّب: انتقال التصحيح من مشغلي مراكز البيانات إلى شركات الذاكرة والمعدات والرقائق يعني أن السوق تعيد تقييم سلسلة التوريد كاملة. ومع ذلك، تختلف المخاطر بين الشركات بحسب القدرة التسعيرية والهوامش والسيولة والميزانية العمومية.
💻 عمالقة التكنولوجيا السبعة: آبل الاستثناء الوحيد
تراجع صندوق راوندهيل لعمالقة التكنولوجيا السبعة (MAGS) بنسبة 2% يوم الجمعة، في إشارة إلى اتساع الضغوط على الأسهم الكبرى.
انخفضت ميتا (META – Meta Platforms) بنحو 4%، وتسلا (TSLA – Tesla) بنسبة 2%، وإنفيديا (NVDA) بنسبة 1.5%.
ارتفعت
آبل (AAPL – Apple) بنحو 0.5%، وكانت الشركة الوحيدة من مجموعة السبعة الكبار التي أنهت الجلسة بمكسب.
خلال تحديث بعد الظهر، كانت مايكروسوفت (MSFT – Microsoft) وألفابت (GOOGL – Alphabet) وأمازون (AMZN – Amazon) من أبرز الأسهم الضاغطة على داو جونز، بخسائر تراوحت حول 2% إلى 2.5%.
تراجعت قطاعات تكنولوجيا المعلومات وخدمات الاتصالات بنحو 1.7% و1.5% في ذلك التحديث، بينما ارتفع قطاعا الطاقة والمرافق بنحو 1.2% لكل منهما.
حذرت ميليسا براون (Melissa Brown) من سيم كورب (SimCorp) من مخاطر ارتفاع وزن موضوع استثماري واحد إلى أكثر من 40% من السوق، باعتباره عامل تركيز يستحق المراقبة.
🧠 نظرة مُركّب: يمكن لتراجع عدد محدود من الشركات العملاقة أن يسحب المؤشرات المرجحة بالقيمة السوقية إلى الأسفل رغم صعود قطاعات أخرى. لكن نسبة 40% ليست قاعدة تتنبأ بالهبوط، بل مؤشر على أهمية التنويع والانتباه للتقييمات.
🛢️ النفط: المخاطر الجيوسياسية تدفع الأسعار فوق 100 دولار
ارتفع خام غرب تكساس الوسيط (WTI – West Texas Intermediate) بنسبة 3.4% إلى $101.35 للبرميل، وصعد برنت (Brent) بنسبة 3.5% إلى $109.55 قرب نهاية الجلسة.
استمرت علاوة المخاطر المرتبطة بـالشرق الأوسط رغم تعافي بعض الإمدادات بعد اضطرابات الحرب مع إيران.
قبل الحرب، كان مضيق هرمز ممرًا لنحو 20% من إمدادات النفط العالمية، ما يفسر حساسية الأسعار للمخاطر التي تهدد حركة الناقلات.
توقع محللو جولدمان ساكس (Goldman Sachs) بقاء أسعار النفط مرتفعة نسبيًا لمدة لا تقل عن عام إضافي، مع انخفاض تدريجي خلال 2027 مع بقائها فوق مستويات فبراير 2026.
تؤدي أسعار النفط المرتفعة إلى زيادة تكاليف البنزين والديزل والنقل والإنتاج، بما يضغط على ميزانيات الأسر وهوامش الشركات.
🧠 نظرة مُركّب: لا يعتمد تسعير النفط على حجم المعروض وحده، بل يشمل احتمال تعطل وصوله إلى الأسواق. واستمرار الأسعار فوق $100 قد يغذي التضخم ويجعل قرارات الفائدة أكثر تعقيدًا، حتى إذا تحسنت الإمدادات الفعلية.
🛍️ مبيعات التجزئة: المستهلك الأمريكي يواصل الإنفاق
ارتفعت مبيعات التجزئة الأمريكية بنسبة 0.8% خلال سبتمبر 2026 مقارنة بأغسطس، بعد نمو شهري بلغ 1.3% في أغسطس.
تجاوزت قراءة سبتمبر توقعات المحللين بأكثر من الضعف، ما يشير إلى استمرار قوة الإنفاق رغم ارتفاع أسعار الوقود والسلع.
توقع الاتحاد الوطني للبيع بالتجزئة (NRF) وصول إنفاق المستهلكين خلال نوفمبر وديسمبر إلى نحو $1 تريليون، بزيادة 4.2% عن موسم 2025.
أشار الرئيس التنفيذي ماثيو شاي (Matthew Shay) إلى استمرار إعطاء الأسر أولوية لمشتريات العطلات مع إدارة ميزانياتها بحذر.
لا يعني نمو قيمة المبيعات بالضرورة تحسن القوة الشرائية الحقيقية؛ فقد يعكس جزء منه ارتفاع الأسعار بدلًا من زيادة الكميات المشتراة.
🧠 نظرة مُركّب: تظهر البيانات مرونة الاستهلاك، وهو عامل داعم لإيرادات الشركات. لكن التمييز بين النمو الاسمي والحقيقي ضروري، لأن ارتفاع المبيعات قد يتزامن مع تراجع هوامش الربح أو ضغوط على الأسر.
₿ ستراتيجي ومؤشرات إم إس سي آي: خطر مرتبط بتدفقات الصناديق
هبط سهم ستراتيجي (MSTR – Strategy) بنحو 10% الجمعة، مع انخفاض البيتكوين (BTC-USD – Bitcoin) ومخاوف بشأن تصنيف الشركة في المؤشرات.
تعتزم إم إس سي آي (MSCI) تطبيق مقترح يتعلق بأهلية بعض الشركات غير التشغيلية (Non-Operating Companies) للإدراج في مؤشرات الأسهم.
قد يشمل المقترح شركات خزائن الأصول الرقمية (Digital Asset Treasuries) التي تتركز أنشطتها في الاحتفاظ بأصول استثمارية بدلًا من نشاط تشغيلي تقليدي.
يُتوقع أن يبدأ تنفيذ التغييرات في مراجعة نوفمبر 2026، بعد تأجيل سابق للقرار في يناير 2026 لإجراء مراجعة أوسع.
شملت قائمة الشركات المحتمل تأثرها ستراتيجي (MSTR) ويلو كيك (Yellow Cake) البريطانية وميتابلانيت (Metaplanet) اليابانية.
قد يؤدي الاستبعاد من مؤشر MSCI العالمي القابل للاستثمار إلى بيع من صناديق تتبعه، لكن القرار النهائي لم يكن قد صدر عند نشر التقرير.
🧠 نظرة مُركّب: تواجه ستراتيجي عامل مخاطرة إضافيًا إلى جانب حركة البيتكوين، يتمثل في تدفقات الصناديق المرتبطة بالمؤشرات. ويجب التمييز بين احتمال الاستبعاد والقرار الرسمي، لأن حجم الأثر يعتمد على تفاصيل المراجعة.
🚗 تسلا رودستر: استعراض تقني لا يحسم أثرها المالي
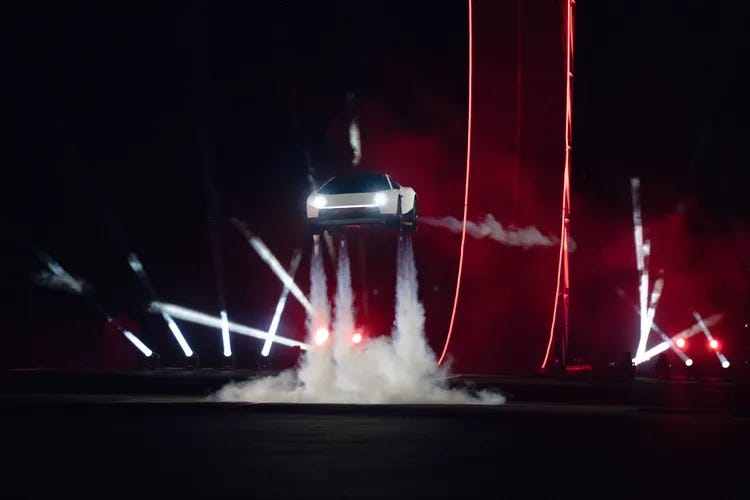
كشفت تسلا (TSLA – Tesla) عن نموذج جديد من رودستر (Roadster) يستخدم دافعات طورتها سبيس إكس (SpaceX)، سمحت للسيارة بالارتفاع خلال العرض.
قالت الشركة إن النظام قد يتيح التسارع من 0 إلى 60 ميلًا في الساعة خلال أقل من ثانية واحدة؛ وهو أداء معلن لم يُثبت بعد في نسخة إنتاجية متاحة للمستهلكين.
تستهدف الشركة بدء الإنتاج في 2028 وتقديم 3 نسخ: Performance وThrust وRocket، والأخيرة نسخة بمقعد واحد متاحة بالدعوات.
لم تعلن الأسعار النهائية، لكنها بدأت قبول حجوزات Performance بدفعة $50,000، وThrust بدفعة $250,000.
رأى المحلل دان آيفز (Dan Ives) أن السيارة قد تعزز الجاذبية التقنية للعلامة التجارية أكثر من تأثيرها المباشر في المبيعات، بسبب محدودية الإنتاج المحتملة.
ارتفع سهم تسلا بنحو 1% في التداول المبكر قبل أن يغلق منخفضًا 2%، وكان قد تراجع نحو 20% منذ بداية 2026 وفق التحديث الوارد في المادة.
🧠 نظرة مُركّب: تعزز رودستر صورة الشركة الابتكارية، لكن الحجوزات ليست إيرادات محققة، وموعد الإنتاج في 2028 يترك مجالًا واسعًا لمخاطر التنفيذ والتكلفة. ويجب تقييم المشروع وفق أثره المتوقع في الربحية والتدفقات النقدية.
🚀 احتمال اندماج تسلا وسبيس إكس: تكامل صناعي ومخاطر حوكمة
قدّر دان آيفز احتمال اندماج تسلا وسبيس إكس بنحو 80% بحلول نهاية 2027، وهو رأي تحليلي وليس إعلانًا رسميًا عن اتفاق.
ناقش محللو باركليز (Barclays)، ومن بينهم دان ليفي (Dan Levy)، سيناريوهات الاندماج على أساس التكامل في الذكاء الاصطناعي والتصنيع والرقائق والروبوتات.
قد يشكل مشروع تيرافاب (Terafab) لصناعة الرقائق، الذي أُعلن عنه في مارس 2026، محورًا لهذا التكامل، إلى جانب روبوتات أوبتيموس (Optimus) وسيارات روبوتاكسي (Robotaxi).
وفق توقعات نقلتها فيزيبل ألفا (Visible Alpha)، قد لا تحقق سبيس إكس تدفقات نقدية حرة إيجابية قبل 2031، ما يجعل التمويل عاملًا مهمًا في أي اندماج.
طرحت باركليز سيناريو استحواذ سبيس إكس على تسلا عبر مبادلة أسهم بالكامل (All-Stock Transaction)، بما قد يمنح إيلون ماسك أكثر من 50% من حقوق التصويت.
تضمنت السيناريوهات إعلانًا محتملًا قبل اجتماع مساهمي تسلا في ديسمبر 2026 أو بصورة مستقلة خلال 12 شهرًا، دون تأكيد رسمي.
🧠 نظرة مُركّب: قد يوفر الاندماج تكاملًا تشغيليًا، لكنه قد يثير أسئلة بشأن التقييم وتخفيف الملكية والحوكمة وتوزيع رأس المال. ولا يمكن الحكم على فائدته للمساهمين قبل إعلان شروط صفقة فعلية.
💰 البيتكوين والدولار والذهب: تباين في استجابة الأصول للمخاطر
تداولت البيتكوين (BTC-USD – Bitcoin) قرب $81,400 في أواخر الجمعة، بعد وصولها إلى نحو $82,500 في التداولات الليلية.
انخفض مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index) بنسبة 0.3% إلى 101.80 نقطة.
ارتفعت العقود الآجلة للذهب بنسبة 0.5% إلى $4,190 للأونصة، بالتزامن مع تقلبات الأسهم وعوائد السندات.
تتأثر هذه الأصول بعوامل مختلفة، تشمل شهية المخاطرة والسيولة وتوقعات الفائدة والتضخم، لذلك لا تتحرك بالضرورة في اتجاه واحد.
🧠 نظرة مُركّب: يشير ارتفاع الذهب مقابل تراجع البيتكوين إلى اختلاف دور الأصلين خلال موجة تقلبات السوق. لكن حركة جلسة واحدة لا تكفي لاستنتاج تغير دائم في سلوك المستثمرين أو العلاقات بين الأصول.
🔭 النظرة المستقبلية
ناسداك: ستكون قدرة ناسداك (IXIC) على الاستقرار بعد خسارة 4.5% أسبوعيًا اختبارًا لشهية المستثمرين تجاه التكنولوجيا.
مؤشر S&P 500: سيحدد اتساع التراجع خارج التكنولوجيا ما إذا كانت خسارة 2% أسبوعيًا بداية تصحيح أوسع.
داو جونز: سيكشف استمرار مكاسبه النسبية عن مدى انتقال الأموال إلى قطاعات أقل اعتمادًا على تقييمات النمو.
اجتماع أكتوبر: تراجعت احتمالات رفع الفائدة إلى 17%، ما يشير إلى احتمال تأجيل التشديد.
اجتماع ديسمبر: تبقى احتمالات الرفع البالغة 89% مؤثرة في الأسهم والسندات.
التضخم: سيظل ارتفاع CPI وPPI وأسعار الوقود عاملًا رئيسيًا في السياسة النقدية.
السندات: سيُراقَب عائد الخزانة لأجل 10 سنوات بعد تحركه من 5.33% إلى أكثر من 5.09%.
كور ويف: ستخضع الديون والتدفقات النقدية لمراقبة أكبر بعد وصول عوائد بعض ديون الشركة إلى 15%.
الذاكرة وأشباه الموصلات: ستكشف النتائج والتوجيهات المقبلة مدى استدامة الطلب بعد هبوط صناديق DRAM وSOXX.
تركيز المؤشرات: ستبقى أوزان السبعة الكبار عاملًا مهمًا في إدارة مخاطر المحافظ.
النفط: قد تستمر علاوة المخاطر في مضيق هرمز حتى مع تعافي بعض الإمدادات.
الطلب الاستهلاكي: سيختبر موسم العطلات توقع إنفاق يبلغ $1 تريليون بزيادة 4.2%.
مراجعة MSCI: قد تتأثر ستراتيجي (MSTR) وشركات خزائن الأصول الرقمية بقرار نوفمبر.
تسلا: ستظل خطط إنتاج رودستر في 2028 موضع متابعة، مع ضرورة التمييز بين الحجوزات والإيرادات.
الاندماج المحتمل: لا تزال تكهنات تسلا وسبيس إكس غير مؤكدة، وسيكون لأي إعلان رسمي وشروطه أثر حاسم.
الأصول البديلة: ستتأثر البيتكوين والذهب والدولار بمسار الفائدة والسيولة وشهية المخاطرة.
🧾 خلاصة مُركّب: أسبوع يكشف مخاطر تمويل الذكاء الاصطناعي وسط تضخم مستمر
خسر ناسداك (IXIC) نسبة 4.5% أسبوعيًا بعد تراجع 2.1% الجمعة، منهياً سلسلة صعود استمرت 4 أسابيع.
انخفض S&P 500 (SPX) بنسبة 2% أسبوعيًا، في رابع أسبوع سلبي خلال آخر 6 أسابيع.
ارتفع داو جونز (DJI) بنسبة 0.7% أسبوعيًا رغم انخفاضه 0.3% يوم الجمعة.
بقي ناسداك وS&P 500 مرتفعين بنحو 12% منذ بداية 2026، مقابل 8% لمؤشر داو جونز.
زادت ضغوط التضخم بعد ارتفاع PPI بنسبة 1.3% في سبتمبر، وهو الأكبر شهريًا منذ مارس 2022.
بلغت احتمالات رفع الفائدة في أكتوبر 17% مقابل 89% في ديسمبر.
تحرك عائد سندات الخزانة لأجل 10 سنوات من ذروة 5.33% إلى أكثر من 5.09%.
هبطت كور ويف (CRWV) بنسبة 12% مع وصول عوائد بعض ديونها إلى 15%.
تراجعت صناديق DRAM وSOXX بنسبة 5.5% و4% الجمعة، في تصحيح شمل سلسلة توريد الذكاء الاصطناعي.
انخفض صندوق MAGS بنسبة 2%، بينما ارتفعت آبل (AAPL) بنحو 0.5% خلافًا لبقية مجموعة السبعة الكبار.
ارتفع خام WTI إلى $101.35، وخام برنت إلى $109.55، مع استمرار المخاطر الجيوسياسية.
سجلت مبيعات التجزئة نموًا بنسبة 0.8% في سبتمبر، مع توقع إنفاق عطلات يبلغ $1 تريليون.
تواجه ستراتيجي (MSTR) مخاطر مرتبطة بمراجعة MSCI في نوفمبر، دون قرار استبعاد نهائي في المادة.
كشفت تسلا (TSLA) عن رودستر مع هدف بدء الإنتاج في 2028 وحجوزات تصل إلى $250,000 لبعض النسخ.
تجددت تكهنات اندماج تسلا وسبيس إكس، لكنها تبقى سيناريوهات تحليلية لا اتفاقًا رسميًا.
تداولت البيتكوين (BTC-USD) قرب $81,400، ومؤشر الدولار (DXY) عند 101.80، والذهب قرب $4,190 للأونصة.
الخلاصة الاستثمارية: لم يعد السؤال ما إذا كانت شركات التكنولوجيا قادرة على تحقيق النمو وحده، بل ما إذا كانت تستطيع تحويله إلى تدفقات نقدية مستدامة تبرر التقييمات المرتفعة وتكلفة رأس المال. وفي بيئة تتداخل فيها الفائدة والتضخم وأسعار الطاقة ومخاطر التمويل، تصبح جودة الميزانية العمومية والانضباط الاستثماري أكثر أهمية من ملاحقة الارتفاعات القصيرة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
