


تراجعت العقود الآجلة للذهب (GC=F – Gold Futures) تسليم ديسمبر 2026 إلى 3,976.20 دولارًا للأونصة، بانخفاض 55.20 دولارًا (-1.37%)، وفق الصورة المرفقة عند 7:59:31 صباحًا بتوقيت شرق الولايات المتحدة، بعدما افتتحت الجلسة عند 4,033.60 دولارًا.
وهبطت العقود الآجلة للفضة (SI=F – Silver Futures) تسليم ديسمبر 2026 إلى 50.210 دولارات للأونصة، بانخفاض 2.170 دولار (-4.14%)، وفق الصورة عند 7:59:25 صباحًا، بعد افتتاح الجلسة عند 52.25 دولارًا.
تأتي الخسائر بالتزامن مع استمرار القلق بشأن التضخم الأمريكي (U.S. Inflation)، وارتفاع أسعار النفط، وتصاعد مخاطر الشرق الأوسط بعد تعرض ناقلة في مضيق هرمز (Strait of Hormuz) لهجوم بعبوات متفجرة، وسط توقعات بإمكانية تجدد الضربات الأمريكية على أهداف في إيران.
رغم أن الذهب يُستخدم عادةً للتحوط من الاضطرابات، فإن تحركاته القصيرة الأجل قد تتأثر أيضًا بـتوقعات الفائدة وقوة الدولار والسيولة. أما الفضة فتجمع بين خصائص الملاذ الثمين وحساسيتها للنشاط الصناعي، ما قد يزيد حدة تقلباتها.
🧠 نظرة مُركّب: تكشف الجلسة عن ضغط أكبر على الفضة (-4.14%) مقارنة بـالذهب (-1.37%) في اللحظة المصورة. ولا يعني ارتفاع المخاطر الجيوسياسية بالضرورة صعود المعادن فورًا؛ إذ يمكن أن تتغلب توقعات التشديد النقدي وعمليات جني الأرباح على طلب الملاذ الآمن مؤقتًا.
🥇 أولًا: الذهب ينخفض دون 4,000 دولار رغم تصاعد المخاطر الجيوسياسية
افتتحت عقود الذهب الآجلة (GC=F – Gold Futures) يوم الجمعة 30 أكتوبر 2026 عند 4,033.60 دولارًا للأونصة الترويسية، بارتفاع 0.1% مقارنة بإغلاق الخميس، وفق تقرير تيم ماني (Tim Manni) المنشور عبر ياهو فاينانس (Yahoo Finance).
بعد الافتتاح، تراجع السعر إلى 3,986.20 دولارًا عند 7:04 صباحًا بتوقيت شرق الولايات المتحدة، قبل أن تُظهر الصورة المرفقة سعرًا أحدث يبلغ 3,976.20 دولارًا عند 7:59:31 صباحًا.
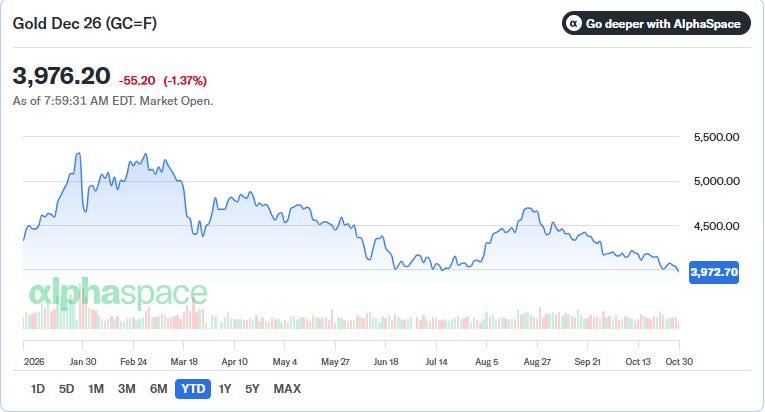
بلغ الهبوط من سعر الافتتاح 4,033.60 دولارًا إلى السعر المصور 3,976.20 دولارًا نحو 57.40 دولارًا، أي قرابة 1.42% من سعر الافتتاح. وهذه مقارنة مختلفة عن التغير المعروض بالصورة (-1.37%) المحسوب من السعر المرجعي السابق.
يوضح الرسم منذ بداية 2026 أن الذهب سجل مستويات أعلى في الأشهر الأولى، قبل موجات تراجع متتابعة، مع محاولة تعافٍ خلال أغسطس أعقبها ضعف جديد حتى نهاية أكتوبر. وهذه قراءة بصرية لاتجاه الرسم، وليست تحديدًا دقيقًا لقمم الأسعار التاريخية.
🧠 نظرة مُركّب: يمثل مستوى 4,000 دولار حاجزًا نفسيًا مهمًا في هذه الجلسة، لكن كسره وحده لا يثبت اتجاهًا هبوطيًا طويل الأجل. الأهم هو مراقبة استقرار السعر وعوائد السندات وتوقعات التضخم بعد الهبوط.
📉 أداء الذهب خلال أسبوع وشهر وعام
مقارنة بسعر الافتتاح قبل أسبوع واحد، سجل الذهب تغيرًا قدره -0.2%.
مقارنة بسعر الافتتاح قبل شهر واحد، بلغت الخسارة -4.3%.
مقارنة بسعر الافتتاح قبل عام واحد، ظل الذهب مرتفعًا بنسبة +2.3%.
للمقارنة التاريخية، كانت المكاسب السنوية للذهب تبلغ +95.6% في 29 يناير 2026، وفق التقرير؛ ما يوضح التراجع الكبير في زخم الصعود السنوي منذ ذلك التاريخ.
هذه المقارنات مبنية على سعر افتتاح الجلسة الوارد في المقال، وليست بالضرورة محسوبة من السعر اللحظي الأحدث 3,976.20 دولارًا الظاهر في الصورة.
🧠 نظرة مُركّب: تراجع المكاسب السنوية من 95.6% في يناير إلى 2.3% عند مقارنة افتتاح 30 أكتوبر بعام سابق يعكس تبدلًا كبيرًا في الزخم. لكنه لا يعني أن المعدنين تحركا بالطريقة نفسها أو أن عوائد الاستثمار الفعلية لجميع المستثمرين كانت متطابقة.
🥈 ثانيًا: الفضة تهبط إلى أدنى مستوياتها منذ 26 نوفمبر 2025
افتتحت عقود الفضة الآجلة (SI=F – Silver Futures) تسليم ديسمبر 2026 عند 52.25 دولارًا للأونصة، بانخفاض 0.2% عن إغلاق الخميس.
انخفضت الفضة لاحقًا إلى 50.55 دولارًا عند 7:15 صباحًا بتوقيت شرق الولايات المتحدة، ثم أظهرت الصورة المرفقة 50.210 دولارات عند 7:59:25 صباحًا.
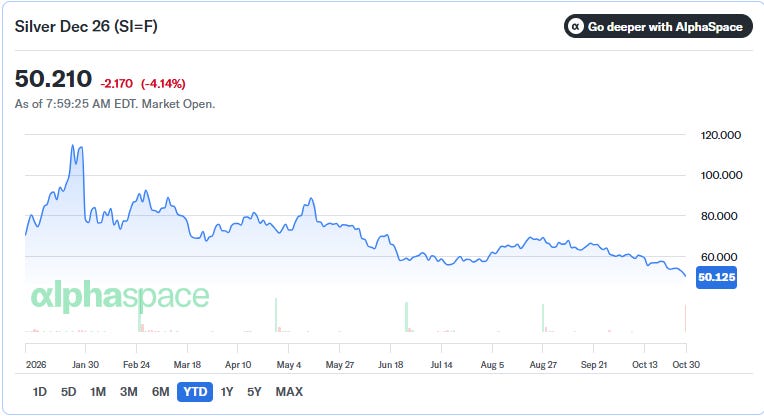
سجّلت الصورة انخفاضًا قدره 2.170 دولار (-4.14%) مقارنة بالسعر المرجعي المعروض في منصة ألفاسبيس (AlphaSpace).
بلغ التراجع من افتتاح 52.25 دولارًا إلى السعر المصور 50.210 دولارات نحو 2.04 دولار، أو قرابة 3.90% من سعر الافتتاح؛ ولا يتعارض ذلك مع نسبة -4.14% لأنها تستند إلى مرجع مختلف.
ذكر تقرير ياهو فاينانس أن سعر الافتتاح والقاع المسجل وقت إعداد المقال كانا الأدنى منذ 26 نوفمبر 2025. أما السعر الأحدث في الصورة فهو أقل من القاع المذكور في المقال، ما يعكس استمرار الهبوط بعد توقيت كتابة الخبر.
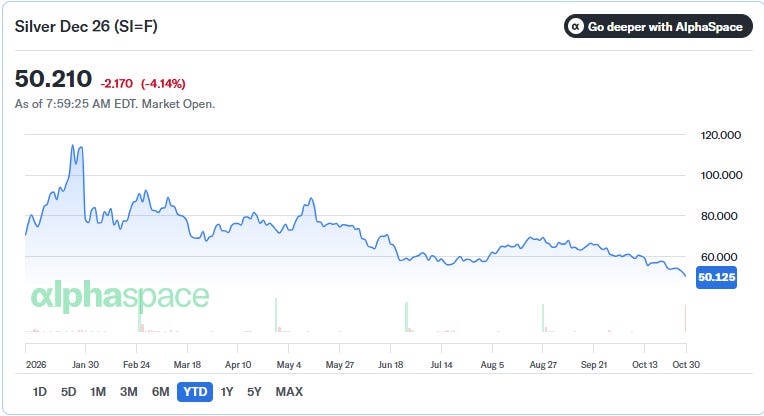
🧠 نظرة مُركّب: هبوط الفضة بأكثر من 4% في اللقطة المصورة يبرز ارتفاع حساسيتها للتقلبات مقارنة بالذهب. ويجب التمييز بين أدنى سعر موثق وقت نشر الخبر وبين سعر لاحق في الصورة، وعدم تقديم أحدهما على أنه الإغلاق النهائي للجلسة.
📊 أداء الفضة خلال أسبوع وشهر وعام
مقارنة بسعر الافتتاح قبل أسبوع، تراجعت الفضة بنسبة -2.7%.
مقارنة بسعر الافتتاح قبل شهر، بلغت خسائرها -14.1%.
مقارنة بسعر الافتتاح قبل عام، ظلت مرتفعة بنسبة +9.9%.
كانت مكاسب الفضة على أساس سنوي تبلغ +173.3% في 14 مايو 2026، قبل أن يتراجع الزخم بصورة حادة بحلول أكتوبر.
تعكس المقارنة الشهرية (-14.1%) ضغطًا أشد على الفضة من الذهب (-4.3%) وفق منهجية مقارنة أسعار الافتتاح الواردة في المقالين.
🧠 نظرة مُركّب: تكشف الفجوة بين خسارة الفضة الشهرية 14.1% وخسارة الذهب 4.3% عن اختلاف مستوى المخاطرة. وقد تتفوق الفضة في موجات الصعود، لكنها قد تتراجع بسرعة أكبر عندما تتدهور شهية المخاطرة أو تتغير توقعات الطلب الصناعي.
🛢️ ثالثًا: هجوم مضيق هرمز يدفع النفط للارتفاع ويزيد القلق بشأن التضخم
أفاد تقرير الذهب بأن ناقلة في مضيق هرمز (Strait of Hormuz) تعرضت يوم الجمعة لعبوات متفجرة ثبتها قارب صغير، وفق ما نقل عن هيئة عمليات التجارة البحرية البريطانية (UKMTO – United Kingdom Maritime Trade Operations).
لم تكن هوية الجهة المسؤولة عن الهجوم واضحة فور وقوعه، ولذلك لا يصح نسبته إلى طرف بعينه دون دليل.
يأتي الحادث وسط توقعات متزايدة بإمكانية تجدد الضربات الأمريكية على أهداف داخل إيران بعد انتخابات التجديد النصفي الأمريكية في الأسبوع التالي، بحسب التقرير.
ارتفع خام برنت (BZ=F – Brent Crude Futures) إلى 113.49 دولارًا للبرميل وقت نشر تقرير الذهب.
قال سول كافونيك (Saul Kavonic)، رئيس أبحاث الطاقة لدى إم إس تي ماركي (MST Marquee)، إن استمرار العمليات العسكرية قرب هرمز مع ضعف آفاق الحل الدبلوماسي يدعم ارتفاع النفط بفعل توقعات تصعيد النزاع خلال الأسابيع المقبلة.
قد يؤدي ارتفاع النفط إلى زيادة تكاليف النقل والإنتاج، ما يضيف مخاطر إلى توقعات التضخم ويؤثر بصورة غير مباشرة في توقعات أسعار الفائدة.
🧠 نظرة مُركّب: يشكل هرمز حلقة وصل بين المخاطر الجيوسياسية وأسعار الطاقة والتضخم. وإذا استمرت أسعار النفط مرتفعة، فقد تواجه المعادن قوى متعارضة: طلبًا على التحوط من الأزمات، وضغطًا من احتمالات بقاء الفائدة مرتفعة.
⚖️ لماذا يتراجع الذهب والفضة رغم المخاوف الجيوسياسية؟
الذهب أصل لا يدر عائدًا دوريًا (Yield)؛ لذا قد تتراجع جاذبيته النسبية عندما ترتفع العوائد الحقيقية للسندات (Real Yields) أو تتزايد توقعات تشديد السياسة النقدية.
الفضة تتأثر كذلك بالطلب على الاستخدامات الصناعية، ما يجعل حساسيتها المحتملة لتوقعات النمو الاقتصادي مختلفة عن الذهب.
يمكن أن تؤدي عمليات جني الأرباح (Profit-Taking) أو إعادة موازنة المحافظ إلى موجات بيع حتى خلال الأزمات.
لا تقدم المقالات بيانات مباشرة عن عوائد السندات أو الدولار الأمريكي (DXY – U.S. Dollar Index) أو تدفقات الصناديق في تلك اللحظة؛ لذا فهذه تفسيرات اقتصادية محتملة، وليست أسبابًا مثبتة للحركة السعرية المحددة.
🧠 نظرة مُركّب: لا ينبغي تفسير حركة جلسة واحدة اعتمادًا على عامل واحد. فالسعر النهائي يعكس تفاعل المخاطر الجيوسياسية وتوقعات الفائدة والسيولة والمضاربة والطلب الفعلي.
🥇 رابعًا: ما النسبة المناسبة للذهب داخل المحفظة الاستثمارية؟
عرض تقرير ياهو فاينانس آراء 5 خبراء بشأن تخصيص الذهب، وتراوحت التوصيات بين 0% و20% من المحفظة، دون وجود إجماع على نسبة واحدة مناسبة للجميع.
روبرت آر. جونسون (Robert R. Johnson)، الأستاذ لدى جامعة كريتون (Creighton University)، لا يوصي بتخصيص للذهب (0%)؛ لأنه يرى أن تخفيف تقلب المحفظة قد لا يعوض التخلي عن عوائد طويلة الأجل محتملة في أصول النمو، خصوصًا للمستثمرين الشباب.
بريت إليوت (Brett Elliott)، من إيه بي إم إي إكس (APMEX – American Precious Metals Exchange)، يرى أن نسبة 2%–5% قد تضيف قدرًا من المرونة دون ضغط كبير على الدخل؛ وقد يتحمل المستثمر الموجه للنمو نسبة 10%–15%، بينما يفضل المستثمر الباحث عن الدخل نسبة أقل لأن الذهب لا يولد عائدًا دوريًا.
بليك ماكلوغلين (Blake McLaughlin)، من أكسكاب فينتشرز (Axcap Ventures)، يفضل 5%–8% استنادًا إلى خصائص الذهب في فترات عدم اليقين الاقتصادي والجيوسياسي.
توماس وينميل (Thomas Winmill)، مدير المحافظ لدى ميداس فاندز (Midas Funds)، يرى أن تخصيص 5%–15% قد يناسب مستثمرين كثيرين على المدى الطويل، ويفضل التعرض لشركات تعدين الذهب عبر صندوق استثماري.
فينس ستانزيوني (Vince Stanzione)، من فيرست إنفورميشن (First Information)، يفضل تخصيص 20% للذهب المادي أو صندوق ذهب متداول (Gold ETF) بوصفه وسيلة لحماية الثروة والقوة الشرائية.
يتوقف الاختيار أيضًا على تحمل المخاطر (Risk Tolerance) والتوزيع بين الأصول المالية، مثل الأسهم والسندات، والأصول الملموسة، مثل العقارات والذهب. وقد تكون الحاجة إلى الذهب أقل لدى من يمتلكون أصلًا تعرضًا كبيرًا للأصول الملموسة.
🧠 نظرة مُركّب: ليست النسبة الأعلى هي الأفضل بالضرورة. فالذهب لا يوزع فوائد أو أرباحًا نقدية، وقد يقلل عوائد المحفظة في فترات تفوق الأسهم. والأصح تحديد دوره مسبقًا: تنويع المخاطر أو حماية القوة الشرائية أو المضاربة السعرية.
🧾 خامسًا: الضرائب الأمريكية على أرباح الفضة… اختلاف مهم عن الأسهم
أوضح تقرير الفضة أن بيع الفضة بربح قد ينشئ مكسبًا رأسماليًا خاضعًا للضريبة (Capital Gain) في الولايات المتحدة، ويُبلغ عنه عادةً عبر الجدول الضريبي D (Schedule D) وفق حالة المستثمر ونوع الأصل.
تصنف مصلحة الضرائب الأمريكية (IRS – Internal Revenue Service) المعادن الثمينة المادية، بما فيها السبائك والعملات، ضمن فئة المقتنيات (Collectibles) لأغراض ضريبة الأرباح الرأسمالية.
إذا كانت فترة الاحتفاظ سنة واحدة أو أقل، تخضع الأرباح عادةً لمعدلات ضريبة الدخل العادية التي قد تصل إلى 37% بحسب الشريحة.
إذا تجاوزت فترة الاحتفاظ سنة واحدة، فإن أرباح المقتنيات طويلة الأجل تخضع لمعدل يعتمد على شريحة المستثمر، لكن بسقف اتحادي أقصى يبلغ 28%، وفق الشرح الوارد في المقال.
المستثمرون في شرائح 10% و12% و22% و24% قد يخضعون لمعدل شريحتهم، بينما يستفيد أصحاب الشرائح 32% و35% و37% من سقف 28% على الأرباح المؤهلة.
بالمقارنة، تعرض المقال لمعدلات الأرباح الرأسمالية طويلة الأجل المعتادة على الأسهم 0% أو 15% أو 20%، ما يبرز اختلاف المعاملة الضريبية للفضة المادية.
هذه التفاصيل تخص النظام الضريبي الأمريكي كما ورد في المصدر، ولا تنطبق تلقائيًا على المستثمرين في بلدان أخرى، كما قد تختلف المعاملة بحسب الأداة الاستثمارية والظروف الفردية.
🧠 نظرة مُركّب: عند تقييم الاستثمار في الفضة المادية، يجب احتساب الضرائب وفروق أسعار البيع والشراء والتخزين إلى جانب العائد السعري؛ فقد تختلف النتيجة الصافية بصورة ملحوظة عن العائد الظاهر على الرسم البياني.
🔮 النظرة المستقبلية: مستويات الأسعار والسيناريوهات المحتملة
السيناريو الإيجابي: تراجع المخاوف بشأن التضخم أو تحسن توقعات الفائدة قد يخفف الضغط على المعادن، بينما قد يدعم الطلب على التحوط من الأزمات عودة المشترين إلى الذهب والفضة.
السيناريو الأساسي: استمرار التذبذب مع متابعة المستثمرين أسعار النفط والتطورات في مضيق هرمز وبيانات التضخم الأمريكي، دون افتراض اتجاه حتمي من جلسة واحدة.
السيناريو السلبي: استمرار الضغوط على الفضة مع ضعف الطلب أو تشدد الأوضاع المالية، أو استمرار تراجع الذهب إذا بقيت العوامل النقدية أكثر تأثيرًا من الطلب على الملاذات.
مستويات المتابعة في هذه الجلسة: 4,000 دولار و3,976.20 دولارًا للذهب، و52.25 دولارًا و50.210 دولارات للفضة. هذه أسعار مرصودة وليست مستويات دعم ومقاومة فنية مؤكدة.
المؤشرات الأساسية: خام برنت (BZ=F – Brent Crude Futures) عند 113.49 دولارًا وقت نشر الخبر، وتوقعات التضخم، وعوائد السندات، والدولار الأمريكي (DXY – U.S. Dollar Index)، والتطورات الأمنية في هرمز.
🧠 نظرة مُركّب: يبقى الفارق بين أداء المعدنين مهمًا: فالذهب تراجع 1.37% والفضة 4.14% في الصور المرفقة. لكن تحديد نقطة شراء مناسبة يتطلب معرفة أفق الاستثمار وتحمل التقلب، وليس مجرد اعتبار الانخفاض الكبير فرصة تلقائية.
🧾 خلاصة مُركّب: النفط يرتفع والمعادن تتراجع… الأسواق تعيد تسعير المخاطر
هبطت العقود الآجلة للذهب (GC=F – Gold Futures) إلى 3,976.20 دولارًا للأونصة، بتراجع 55.20 دولارًا (-1.37%) وفق صورة 7:59:31 صباحًا.
تراجعت العقود الآجلة للفضة (SI=F – Silver Futures) إلى 50.210 دولارات للأونصة، بانخفاض 2.170 دولار (-4.14%) وفق صورة 7:59:25 صباحًا.
افتتح الذهب عند 4,033.60 دولارًا، بينما افتتحت الفضة عند 52.25 دولارًا؛ لذلك يجب عدم الخلط بين سعر الافتتاح والسعر اللحظي المصور.
سجلت الفضة مستويات وصفها المقال بأنها الأدنى منذ 26 نوفمبر 2025، مع تراجع شهري 14.1% مقابل 4.3% للذهب، وفق مقارنات الافتتاح.
ارتفع خام برنت (BZ=F – Brent Crude Futures) إلى 113.49 دولارًا للبرميل وقت نشر تقرير الذهب، بالتزامن مع حادث الناقلة في مضيق هرمز وتصاعد المخاوف الجيوسياسية.
تراوحت توصيات الخبراء بشأن تخصيص الذهب بين 0% و20%، ما يؤكد عدم وجود نسبة موحدة تناسب جميع المستثمرين.
تختلف الضرائب الأمريكية على الفضة المادية عن الضرائب المعتادة على الأسهم؛ فقد يصل سقف ضريبة أرباح المقتنيات طويلة الأجل إلى 28%، وفق الشروط الموضحة في المقال.
الخلاصة الاستثمارية: يعكس الهبوط المتزامن للذهب والفضة رغم ارتفاع النفط تعقيد العلاقة بين التضخم والجغرافيا السياسية والسياسة النقدية. ويظل الذهب أقرب إلى أداة تنويع وتحوط، بينما تتطلب الفضة قدرة أعلى على تحمل التقلبات. ولا تكفي أسعار جلسة واحدة للحكم على القيمة العادلة أو تحديد توقيت الشراء.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين «الشركات التي تصنع الضجيج» و«الشركات التي تصنع القيمة»، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط والمعايير والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
