


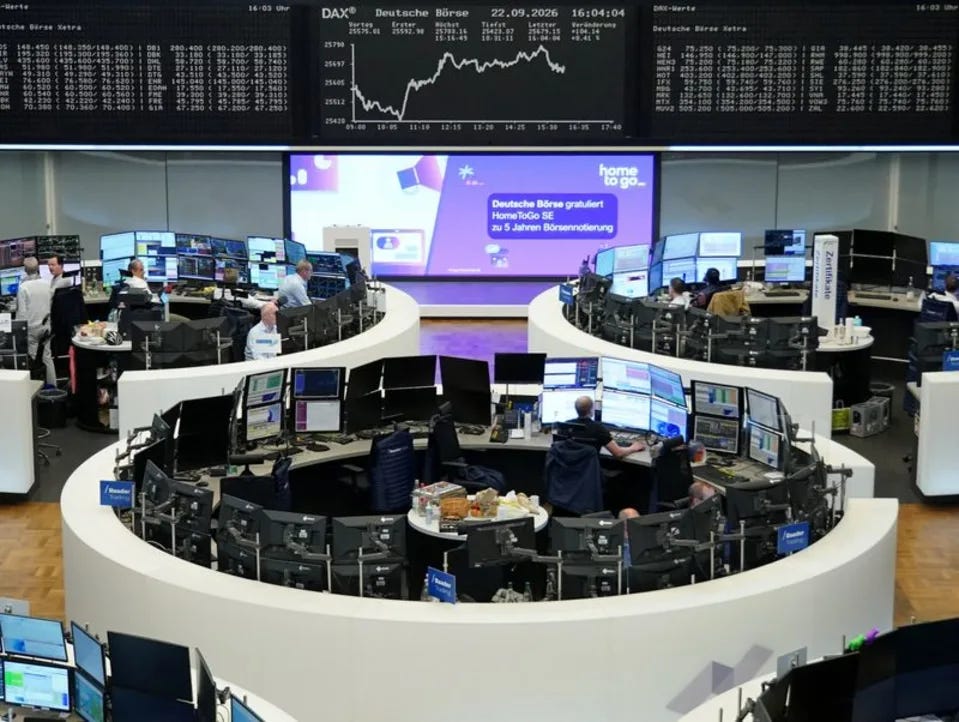
توقفت موجة الصعود في الأسواق العالمية خلال تعاملات الأربعاء بعد 4 جلسات متتالية من المكاسب، مع عودة الحذر إلى المستثمرين قبل ظهور إشارات أوضح بشأن المحادثات الأمريكية الإيرانية ومستقبل تدفقات النفط عبر الشرق الأوسط.
المعادلة التي تتحكم في الأسواق أصبحت مترابطة بوضوح: أي تحسن مستدام في إمدادات النفط، وخصوصاً عبر مضيق هرمز، قد يخفف أسعار الطاقة والضغوط التضخمية، وهو ما يمكن أن يؤثر لاحقاً في مسار أسعار الفائدة. وفي المقابل، فشل الجهود الدبلوماسية قد يعيد علاوة المخاطر إلى النفط ويزيد صعوبة مهمة البنوك المركزية.
انخفض مؤشر MSCI العالمي بنحو 0.11% بعد مكاسب استمرت 4 أيام، بينما تراجع مؤشر STOXX 600 الأوروبي بنحو 0.42% إلى 640.16 نقطة. وفي الولايات المتحدة، تراجعت العقود الآجلة لـS&P 500 (SPX – S&P 500) بنحو 0.07%، بينما انخفضت عقود ناسداك 100 (NDX – Nasdaq 100) بنحو 0.27%.
🛢️ النفط يعود للارتفاع.. لكن السوق تنتظر ما هو أهم من حركة يوم واحد
ارتفعت عقود خام برنت (BZ=F – Brent Crude Oil Futures) بنحو 0.62% إلى $98.86 للبرميل، بعدما تعرض النفط لضغوط خلال معظم الأسبوع نتيجة تحسن توقعات الإمدادات الخليجية.
لكن المحرك الأكبر للسوق حالياً هو احتمال إحراز تقدم دبلوماسي بين الولايات المتحدة وإيران.
أجرت واشنطن وطهران أول محادثات غير مباشرة بينهما منذ أشهر على هامش اجتماعات الأمم المتحدة في نيويورك، ما رفع الآمال بإمكانية إحراز تقدم نحو إنهاء الحرب، لكن لم يعلن أي من الطرفين حتى الآن تحولاً جوهرياً في مواقفه.
ولهذا يبقى المستثمرون حذرين. الأسواق شهدت سابقاً موجات من التفاؤل بشأن التهدئة سرعان ما انعكست مع عودة التصعيد.
الأهمية الاقتصادية تتجاوز سعر النفط نفسه. مضيق هرمز كان يمر عبره نحو خُمس تدفقات النفط والغاز العالمية قبل الحرب، ولذلك فإن استئناف حركة الشحن بصورة مستدامة يمكن أن يزيد المعروض ويقلل علاوة المخاطر التي دخلت أسعار الطاقة.
🔮 نظرة مُركّب: الأسواق لا تحتاج مجرد اجتماع بين واشنطن وطهران، بل مؤشرات ملموسة على تحسن تدفقات الطاقة. عودة هرمز بصورة مستدامة يمكن أن تضغط على أسعار الخام وتخفف التضخم، بينما فشل المحادثات قد يعيد سريعاً علاوة المخاطر. لهذا تتحرك الأسهم والنفط حالياً مع كل تطور دبلوماسي تقريباً.
🤖 آسيا تستفيد من موجة AI بينما أوروبا تتراجع
رغم توقف المؤشرات العالمية، بقيت أسهم التكنولوجيا الآسيوية مدعومة بالحماس تجاه الذكاء الاصطناعي.
ارتفعت الأسهم الكورية الجنوبية بنحو 0.9%، مع صعود سامسونج (005930 – Samsung Electronics) بنحو 1%، بينما تقدم المؤشر التايواني بنحو 0.8% ليقترب من قممه التاريخية.
أحد المحركات الجديدة لمعنويات القطاع هو الإقبال القوي على تطبيق Muse من ميتا (META – Meta Platforms)، والذي تصدر قوائم تنزيل التطبيقات في الولايات المتحدة خلال الأسبوعين الماضيين، وساعد على إعادة الزخم إلى تجارة الذكاء الاصطناعي وأسهم البنية التحتية المرتبطة بها.
الاهتمام ينتقل الآن إلى ألفابت (GOOG – Alphabet)، حيث يراقب المستثمرون أداء منتج CC من Google Labs ومدى قدرته على جذب المستخدمين.
كما واصلت أسهم الذاكرة وأشباه الموصلات قيادة الحركة، بعدما سجل قطاع الرقائق جلسة صعود سادسة على التوالي.
وفي اليابان، كانت السوق مغلقة بسبب عطلة، لكن العقود الآجلة لمؤشر Nikkei تداولت عند نحو 66,425 نقطة، أي أعلى بحوالي 1,400 نقطة من إغلاق السوق النقدية يوم الجمعة.
🔮 نظرة مُركّب: موجة AI ما تزال قادرة على فصل بعض الأسواق الآسيوية عن حالة الحذر العالمية. لكن انتقال الحماس من الإنفاق على البنية التحتية إلى التطبيقات المستخدمة فعلياً من المستهلكين يمثل تطوراً مهماً؛ السوق بدأت تبحث عن دليل على أن استثمارات الذكاء الاصطناعي الضخمة تتحول إلى منتجات ذات استخدام واسع.
🇺🇸🇨🇳 لقاء ترامب وشي يضيف ملفاً جديداً للأسواق
وصل الرئيس الصيني شي جين بينغ إلى الولايات المتحدة في زيارة تمتد من 23 إلى 25 سبتمبر، على أن يلتقي الرئيس الأمريكي دونالد ترامب وسط مجموعة واسعة من الملفات الاقتصادية والاستراتيجية.
بالنسبة للأسواق، يتركز الاهتمام على التجارة والذكاء الاصطناعي والمعادن الاستراتيجية وإمكانية تمديد الهدنة التجارية بين أكبر اقتصادين في العالم.
الهدنة الحالية لا تزال مؤقتة، ولم يُعلن حتى الآن اتفاق نهائي على تمديدها، لذلك فإن توقعات الأسواق بشأن نتائج اللقاء تبقى توقعات وليست نتيجة محسومة.
هناك أيضاً مسار جديد للتعاون في مجال سلامة الذكاء الاصطناعي. مسؤولون أمريكيون وصينيون اتفقوا على مواصلة الحوار حول مخاطر AI وإنشاء قناة للتواصل بشأن الحوادث الخطرة، مع التخطيط لاجتماع جديد في شنتشن خلال نحو شهرين.
هذا يضيف طبقة أخرى إلى قصة أسهم التكنولوجيا: الولايات المتحدة والصين تتنافسان بقوة في الذكاء الاصطناعي، لكنهما تبحثان في الوقت نفسه عن قواعد تقلل مخاطر الحوادث والتصعيد غير المقصود.
🔮 نظرة مُركّب: أي تقدم تجاري بين واشنطن وبكين يمكن أن يدعم شهية المخاطرة، خصوصاً في التكنولوجيا وأشباه الموصلات، لكن السوق أمام ملفات معقدة تتجاوز الرسوم الجمركية. الذكاء الاصطناعي والمعادن الاستراتيجية والقيود التقنية أصبحت جميعها جزءاً من العلاقة الاقتصادية، ولذلك فإن التفاصيل ستكون أهم من مجرد إعلان سياسي عن استمرار الحوار.
📈 عائد السندات يقترب من 5%.. والفيدرالي يبقي الضغط قائماً
بعيداً عن الجغرافيا السياسية، لا تزال أسعار الفائدة تمثل أحد أكبر القيود على الأسواق.
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 1.28 نقطة أساس إلى 4.9798%، ليقترب مجدداً من مستوى 5%.
وجاء ذلك بعدما أبدى كل من رئيس بنك الاحتياطي الفيدرالي في ريتشموند توم باركين ورئيسة بنك الاحتياطي الفيدرالي في بوسطن سوزان كولينز دعمهما لقرار رفع الفائدة الأسبوع الماضي.
باركين قال إن النشاط الاقتصادي الأمريكي ربما يزداد قوة، وإن ضغوط التضخم لم تعد مقتصرة على الطاقة والرسوم الجمركية، بينما أكدت كولينز دعمها لرفع الفائدة في ظل استمرار مخاطر التضخم.
وأسهمت توقعات بقاء السياسة النقدية مشددة في دعم الدولار. تراجع اليورو إلى قرابة $1.1410 بالقرب من أدنى مستوى في شهرين، بينما ارتفع الدولار أمام الين إلى نحو 157.93.
وأصبحت منطقة 160 ين للدولار محط مراقبة بسبب مخاوف المتعاملين من احتمال تدخل السلطات اليابانية إذا استمر ضعف العملة.
🔮 نظرة مُركّب: اقتراب عائد 10 سنوات من 5% يشكل اختباراً مهماً للأصول عالية التقييم. انخفاض النفط يمكن أن يساعد في تخفيف جزء من الضغط التضخمي، لكن مسؤولي الفيدرالي يشيرون إلى أن التضخم أصبح أوسع من صدمة الطاقة وحدها، ما يعني أن تحسن النفط لا يضمن وحده تحولاً سريعاً نحو سياسة نقدية أقل تشدداً.
⛽ الديزل يظهر كخطر تضخمي جديد لأوروبا
حتى إذا استمرت أسعار الخام في التراجع، هناك مشكلة أخرى بدأت تفرض نفسها: الديزل.
أيد ترامب فكرة فرض قيود على صادرات الديزل الأمريكية بهدف مواجهة ارتفاع الأسعار المحلية، لكن محللين حذروا من أن مثل هذه الخطوة قد تزيد اضطراب الإمدادات العالمية بدلاً من حل المشكلة.
وتكتسب القضية أهمية خاصة لأوروبا بسبب اعتمادها الكبير على شحنات الديزل الأمريكية بعد اضطراب الإمدادات القادمة من الشرق الأوسط.
وصلت علاوة الديزل الأوروبي منخفض الكبريت على خام برنت إلى مستوى قياسي يقارب $95 للبرميل، في الوقت الذي بقي فيه النفط الخام قرب أدنى مستوياته في أكثر من أسبوعين.
وهذا يعني أن انخفاض برنت لا يترجم تلقائياً إلى انخفاض مماثل في تكلفة الطاقة بالنسبة للشركات والمستهلكين.
🔮 نظرة مُركّب: المفارقة الحالية أن تحسن إمدادات الخام قد يخفض أحد مصادر التضخم، بينما نقص الديزل يمكن أن يبقي تكاليف النقل والإنتاج مرتفعة. وإذا تم تقييد الصادرات الأمريكية، فقد تصبح أوروبا أكثر عرضة لهذه الضغوط، ما يعقد صورة التضخم والفائدة خارج الولايات المتحدة أيضاً.
🔭 النظرة المستقبلية
الأسواق العالمية أصبحت أمام ثلاثة محاور متداخلة خلال الأيام المقبلة.
الأول هو الشرق الأوسط، حيث ستراقب الأسواق ما إذا كانت المحادثات الأمريكية الإيرانية ستنتقل من إشارات دبلوماسية إلى خطوات فعلية تسمح بزيادة تدفقات الطاقة وتهدئة المخاطر.
الثاني هو اجتماع ترامب وشي، وما سيخرج منه بشأن التجارة والذكاء الاصطناعي والعلاقة الاقتصادية بين الولايات المتحدة والصين.
أما الثالث فهو العوائد الأمريكية. اقتراب عائد سندات 10 سنوات من 5% يعني أن الأسواق تحتاج إلى تحسن واضح في التضخم أو البيانات الاقتصادية حتى تتراجع الضغوط القادمة من أسعار الفائدة.
وبين هذه العوامل، تظل أسهم الذكاء الاصطناعي نقطة القوة الرئيسية، خصوصاً في آسيا، لكن استمرار الزخم سيعتمد على قدرة نمو الأرباح والاستخدام الفعلي للتكنولوجيا على مواكبة التقييمات المرتفعة.
🧾 خلاصة مُركّب: الأسواق بين انفراج الطاقة وضغط الفائدة
توقف مؤشر الأسهم العالمي بعد 4 جلسات متتالية من المكاسب، مع تراجع STOXX 600 بنحو 0.42% والعقود الأمريكية بصورة محدودة، بينما بقي النفط حساساً لأي تطور في المحادثات الأمريكية الإيرانية.
الإيجابيات: تحسن احتمالات تدفقات النفط، واستمرار قوة أسهم الذكاء الاصطناعي في آسيا، ووجود قنوات تفاوض بين واشنطن وطهران، إضافة إلى زيارة شي للولايات المتحدة وما قد تحمله من تقدم في الملفات التجارية والتقنية.
لكن: عائد سندات الخزانة لأجل 10 سنوات يقترب من 5%، والفيدرالي لا يزال قلقاً من التضخم، كما أن أزمة الديزل قد تحد من الفائدة الاقتصادية لانخفاض الخام، بينما لا تزال نتائج المسارات الدبلوماسية غير محسومة.
المحصلة أن الأسواق لا تنتظر خبراً واحداً فقط: انخفاض النفط قد يخفف التضخم، لكن استمرار العوائد قرب 5% يضغط على التقييمات، بينما يمكن لأي تغير في مسار الشرق الأوسط أو العلاقات الأمريكية الصينية أن يعيد تسعير المخاطر بسرعة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
