


أعلنت 4 شركات أمريكية نتائج أعمالها للربع الثالث CY2026 يوم الخميس 15 أكتوبر 2026: إندبندنت بنك كورب (INDB – Independent Bank Corp.)، وفيرست فاينانشال بنكشيرز (FFIN – First Financial Bankshares)، وجيه بي هانت لخدمات النقل (JBHT – J.B. Hunt Transport Services)، وسيمونز فيرست ناشونال (SFNC – Simmons First National).
تجاوزت 3 شركات توقعات ربحية السهم (EPS)، بينما طابقت فيرست فاينانشال التقديرات. لكن التفوق في الأرباح لم يكن متساويًا في القوة؛ فقد جاءت بعض المفاجآت بفارق $0.01 فقط للسهم.
حققت جيه بي هانت إيرادات بلغت $3.68 مليار، متجاوزة توقعات المحللين، لكنها واجهت ضغوط تكاليف تتجاوز $50 مليون في الربع، رغم استمرار تحسن الأرباح التشغيلية على أساس سنوي.
في القطاع المصرفي، أظهرت النتائج اختلافًا بين قوة الأرباح وقدرة البنوك على تجاوز توقعات الإيرادات بعد استبعاد مصروفات الفوائد، وهو مقياس مهم لقراءة الأداء المصرفي.
🧠 نظرة مُركّب: تجمع هذه النتائج بين تفوق الأرباح واختبارات جودة النمو. فالأرقام التي تتجاوز التوقعات لا تكفي وحدها للحكم على قوة الشركة؛ الأهم هو مصدر التحسن، واستدامة الهوامش، وما إذا كانت الإيرادات الأساسية تنمو بوتيرة تبرر تقييم السهم.
🏦 إندبندنت بنك كورب: ربحية أعلى من المتوقع وإيرادات فصلية قوية
أعلنت إندبندنت بنك كورب (INDB – Independent Bank Corp.)، ومقرها هانوفر بولاية ماساتشوستس، صافي ربح بلغ $89.7 مليون في الربع الثالث CY2026.
بلغت ربحية السهم (EPS) نحو $1.90، مقابل متوسط توقعات 4 محللين عند $1.84، أي تفوق بمقدار $0.06 للسهم، أو نحو 3.3% فوق التوقعات.
سجلت الشركة إيرادات إجمالية بقيمة $345.7 مليون خلال الربع.
بلغت الإيرادات بعد استبعاد مصروفات الفوائد $261.9 مليون. ولم تتضمن المادة المقدمة تقديرًا مقارنًا لهذا البند، ولذلك لا يمكن وصفه بأنه تجاوز أو أخفق في بلوغ التوقعات.
تعمل الشركة بوصفها الكيان القابض لمصرف روكلاند ترست (Rockland Trust)، وهو ما يجعل اتجاه صافي دخل الفوائد وتكلفة التمويل من المؤشرات المهمة عند تقييم استدامة الأرباح.
أظهرت بيانات السهم المرافقة للخبر ارتفاعًا قدره 1.37%، دون أن يحدد النص ما إذا كانت الحركة مرتبطة مباشرة بإعلان النتائج أو بالفترة الزمنية نفسها.
🧠 نظرة مُركّب: تفوق ربحية السهم بمقدار $0.06 يمنح نتائج إندبندنت بنك كورب إشارة إيجابية أولية، لكن تقييم جودة الربع يتطلب معرفة تطور هامش صافي الفائدة، وتكاليف الودائع، وجودة القروض، والمخصصات الائتمانية. هذه التفاصيل غير متاحة في الخبر المختصر، ولذلك لا ينبغي افتراض تحسنها.
🏦 فيرست فاينانشال بنكشيرز: الأرباح تطابق التوقعات والإيرادات الأساسية أقل قليلًا
أعلنت فيرست فاينانشال بنكشيرز (FFIN – First Financial Bankshares)، ومقرها أبيلين بولاية تكساس، أرباحًا فصلية بقيمة $74.3 مليون.
بلغت ربحية السهم (EPS) $0.52، مطابقة تمامًا لمتوسط توقعات 3 محللين عند $0.52؛ وبالتالي لم تسجل الشركة مفاجأة إيجابية أو سلبية في هذا المقياس.
وصلت الإيرادات الإجمالية إلى $224.7 مليون خلال الربع الثالث CY2026.
سجلت الإيرادات بعد استبعاد مصروفات الفوائد $177.8 مليون، مقابل توقعات بلغت $178.9 مليون، بفارق سلبي قدره $1.1 مليون، أو نحو 0.6% دون التقديرات.
تتركز أنشطة البنك التجارية بصورة رئيسية في ولاية تكساس، ما يجعل تطور النشاط الاقتصادي المحلي وطلب الشركات على الائتمان من العوامل التي تستحق المتابعة.
ورد الرمز THFF في شريط الأسعار المرافق للمادة، لكن الشركة موضوع النتائج هي فيرست فاينانشال بنكشيرز (FFIN)، ولا ينبغي الخلط بين الرمزين. وأظهرت بيانات FFIN المرافقة ارتفاعًا بنسبة 2.27%.
🧠 نظرة مُركّب: نتائج فيرست فاينانشال مستقرة على مستوى ربحية السهم، لكن انخفاض الإيرادات الأساسية عن التوقعات، ولو بنسبة محدودة، يستدعي مراقبة قدرة البنك على توسيع دخله دون الاعتماد على خفض التكاليف أو بنود غير متكررة. لا تتضمن المادة بيانات كافية للحكم على سبب هذا الفارق.
🚚 جيه بي هانت: إيرادات تتجاوز التوقعات لكن ضغوط التشغيل مستمرة
سجلت جيه بي هانت لخدمات النقل (JBHT – J.B. Hunt Transport Services)، ومقرها لويل بولاية أركنساس، صافي ربح بقيمة $172.4 مليون في الربع الثالث CY2026.
بلغت ربحية السهم (EPS) $1.82، متجاوزة التوقعات المعدلة البالغة $1.81 بمقدار $0.01 فقط، أو نحو 0.6%.
حققت الشركة إيرادات بقيمة $3.68 مليار، مقارنة بتقديرات بلغت $3.56 مليار وفق الخبر الأول، أو $3.59 مليار وفق التقرير التحليلي الثاني. وبذلك تراوح التفوق بين $90 مليون و$120 مليون بحسب مجموعة التوقعات المستخدمة.
جاءت النتائج بعد تحذير أرباح في سبتمبر توقعت فيه الشركة تراجع ربحية السهم على أساس فصلي بنسبة 5% إلى 10%، مع مستوى ضمني عند منتصف النطاق يبلغ نحو $1.77. وبلغت الربحية الفعلية $1.82.
واجهت الشركة ضغوطًا متعلقة بارتفاع أسعار الديزل، وتكاليف السائقين، ومطالبات الشحنات. وكانت التقديرات السابقة تشير إلى نحو $10 ملايين للوقود، و$25 مليونًا لتكاليف السائقين، و$10 ملايين لمطالبات الشحن، فيما تجاوز الأثر الفعلي المجمع $50 مليون خلال الربع.
خفّض ارتفاع معدل الضريبة ربحية السهم بنحو $0.04، وعوّض انخفاض صافي مصروفات الفوائد ذلك جزئيًا بأثر إيجابي قدره $0.02 للسهم.
مثّل الربع الثالث الربع الخامس على التوالي الذي تسجل فيه الشركة تحسنًا سنويًا في كل من الربح التشغيلي وربحية السهم، بعد بداية مسار التعافي في الربع الثالث 2025.
🧠 نظرة مُركّب: تجاوز التوقعات بعد تحذير سابق يُظهر أن أداء جيه بي هانت كان أفضل قليلًا من السيناريو المخفّض الذي استعد له السوق، لكنه لا يلغي أثر التكاليف التشغيلية. الفارق الضئيل في ربحية السهم يجعل تفاصيل القطاعات وهوامشها أكثر أهمية من عنوان «الأرباح تتجاوز التوقعات» وحده.
🚆 النقل متعدد الوسائط: نمو قوي في الإيرادات لكن الهوامش تحت الضغط
ارتفعت إيرادات قطاع النقل متعدد الوسائط (Intermodal) لدى جيه بي هانت بنسبة 20% سنويًا إلى $1.83 مليار.
زاد عدد الشحنات بنسبة 8%، بينما ارتفع الإيراد لكل شحنة بنسبة 11%، مدفوعًا جزئيًا بارتفاع أسعار الوقود. وبعد استبعاد الوقود، بلغ نمو الإيراد لكل شحنة 2% فقط.
قفزت أحجام الشحن في المسارات الشرقية بنسبة 18%، مقابل ارتفاع قدره 1% في المسارات العابرة للقارة.
انخفض متوسط مسافة الشحن بنسبة 3% نتيجة تحول مزيج الأعمال نحو الشرق، ما شكّل ضغطًا محدودًا على الإيراد لكل شحنة.
بلغ معدل التشغيل (Operating Ratio) في هذا القطاع 91.9%، بتدهور قدره 15 نقطة أساس سنويًا. ويعني ارتفاع هذا المعدل أن نسبة أكبر من الإيرادات تُستهلك في المصروفات التشغيلية.
شملت مصادر الضغط ارتفاع تكاليف السائقين والمعدات ومزايا الموظفين.
🧠 نظرة مُركّب: النمو البالغ 20% في إيرادات النقل متعدد الوسائط لا يعني نموًا مماثلًا في العائد الاقتصادي لكل شحنة؛ فالفرق بين 11% نموًا معلنًا في الإيراد لكل شحنة و2% بعد استبعاد الوقود يوضح تأثير تمرير تكاليف الطاقة إلى العملاء. تدهور معدل التشغيل يؤكد ضرورة متابعة الربحية، لا حجم الإيرادات وحده.
🚛 النقل المخصص والوساطة: تفاوت واضح بين القطاعات
تدهور معدل التشغيل في قطاع النقل المخصص (Dedicated) بمقدار 360 نقطة أساس سنويًا إلى 91.5%.
ارتفعت إيرادات القطاع بنسبة 11% سنويًا، وكان معظم النمو ناتجًا عن ارتفاع الإيراد لكل شاحنة أسبوعيًا، بما يشمل الوقود.
بعد استبعاد أثر الوقود، بلغ نمو الإيراد لكل شاحنة نحو 3% فقط.
ارتفع متوسط عدد المقطورات العاملة بنسبة 11%، رغم أن عدد الشحنات زاد 3% فقط، ما يسلط الضوء على تفاوت نمو الطاقة التشغيلية وحجم النشاط.
تضمنت مصادر الضغط تكاليف السائقين، ومطالبات التأمين الطبي الجماعي، وأقساط التأمين، وتكاليف إطلاق العقود الجديدة.
حقق قطاع الوساطة (Brokerage) ربحًا تشغيليًا للربع الثاني على التوالي، بعد 13 ربعًا متتاليًا من الخسائر التشغيلية.
تحول قطاع النقل بالشاحنات منخفض الأصول (Asset-light Truckload) إلى ربح تشغيلي بقيمة $7 ملايين، بعد خسارة تشغيلية محدودة في الربع الثاني.
🧠 نظرة مُركّب: تتوزع إشارات جيه بي هانت بين تحسن الوساطة والنقل منخفض الأصول وبين ضغوط واضحة على النقل المخصص. التحول إلى الربحية في الأنشطة الأخف من حيث الأصول مشجع، لكن اتساع التكاليف في العمليات كثيفة المعدات والسائقين قد يحد من انعكاس نمو الإيرادات على الربح التشغيلي الإجمالي.
📉 تفاعل سهم جيه بي هانت: تجاوز التوقعات لم يمنع ضغوط التداول
تراجع سهم جيه بي هانت (JBHT) بنحو 2.4% في تداولات ما بعد الإغلاق يوم الخميس 15 أكتوبر 2026، وفق التقرير التحليلي المرفق.
كان السهم قد خسر نحو 14% منذ تحديث توقعات الأرباح في منتصف سبتمبر وحتى إغلاق الخميس.
أظهرت بيانات السعر المرافقة للخبر الأصلي تغيرًا موجبًا بنسبة 1.36%؛ وهذه قراءة مختلفة زمنيًا عن تداولات ما بعد الإغلاق، ولا ينبغي دمج الحركتين أو تقديمهما على أنهما سعر واحد.
أعلنت الشركة عقد مكالمة لمناقشة النتائج في الساعة 5 مساءً بتوقيت شرق الولايات المتحدة يوم الخميس.
تُعد نتائج الشركة مؤشرًا مهمًا لاتجاهات النقل متعدد الوسائط والشاحنات والخدمات اللوجستية، خصوصًا بعد 4 أرباع من التعافي القوي سبقت التباطؤ النسبي في الربع الثالث.
🧠 نظرة مُركّب: انخفاض السهم بعد إعلان أرباح أعلى قليلًا من التوقعات يوضح أن المستثمرين قد يركزون على استدامة التعافي أكثر من مجرد تجاوز تقديرات جرى تخفيضها مسبقًا. كما أن احتمال كون بعض التكاليف مؤقتًا يظل فرضية تحتاج إلى إثبات في الأرباع التالية، وليس حقيقة مؤكدة من نتائج هذا الربع.
🏦 سيمونز فيرست ناشونال: تفوق محدود في الربحية المعدلة وإيرادات دون التوقعات
أعلنت سيمونز فيرست ناشونال (SFNC – Simmons First National)، ومقرها باين بلاف بولاية أركنساس، صافي ربح بقيمة $47.1 مليون في الربع الثالث CY2026.
بلغت ربحية السهم المعلنة $0.32، في حين وصلت ربحية السهم المعدلة للتكاليف غير المتكررة إلى $0.54.
تجاوزت الربحية المعدلة متوسط توقعات 5 محللين عند $0.53 بمقدار $0.01 للسهم، أو نحو 1.9%. والمقارنة هنا مع الربحية المعدلة، وليس مع الربحية المعلنة البالغة $0.32.
سجلت الشركة إيرادات إجمالية بقيمة $356.2 مليون.
بلغت الإيرادات بعد استبعاد مصروفات الفوائد $254.3 مليون، مقابل توقعات $254.4 مليون، أي أقل بنحو $0.1 مليون، أو قرابة 0.04%.
أظهرت بيانات السهم المرافقة للخبر ارتفاعًا بنسبة 0.95%، دون تفاصيل كافية لربط هذه الحركة بالإعلان وحده.
🧠 نظرة مُركّب: الفجوة بين ربحية السهم المعلنة $0.32 والربحية المعدلة $0.54 مهمة؛ فهي تعني أن البنود المستبعدة من الحساب المعدل أثرت في قراءة الربح المحاسبي. لا يحدد الخبر طبيعة تلك التكاليف أو مدى تكرارها مستقبلًا، لذلك ينبغي عدم التعامل مع $0.54 بوصفها الصورة الكاملة دون مراجعة التسوية بين المقياسين.
📊 مقارنة النتائج: أين كان التفوق الحقيقي؟
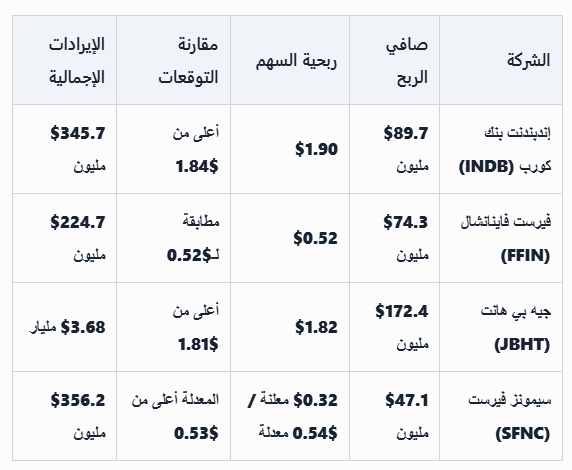
من حيث مفاجأة ربحية السهم، سجلت إندبندنت بنك كورب أكبر فارق مطلق عند $0.06، مقابل $0.01 لكل من جيه بي هانت وسيمونز فيرست على أساس الربحية المعدلة للأخيرة.
من حيث الإيرادات، كانت جيه بي هانت صاحبة أكبر حجم مبيعات بفارق واضح، لكن طبيعة أعمال النقل لا تجعل المقارنة المباشرة مع إيرادات البنوك مؤشرًا صالحًا على الجودة أو الربحية.
في فيرست فاينانشال وسيمونز فيرست، جاءت الإيرادات بعد استبعاد مصروفات الفوائد أقل من التوقعات، بفارق $1.1 مليون و$0.1 مليون على الترتيب.
لا تتضمن المواد الأصلية بيانات كافية عن نمو الإيرادات السنوي للبنوك أو هامش صافي الفائدة أو جودة القروض أو التدفقات النقدية الحرة؛ ولذلك لم تُضف تقديرات غير مسندة لهذه المقاييس.
🧠 نظرة مُركّب: لا يوجد فائز مطلق بناءً على عنوان النتائج وحده. إندبندنت بنك كورب قدمت مفاجأة أرباح أوضح، وفيرست فاينانشال طابقت التوقعات، وسيمونز فيرست تفوقت في الربحية المعدلة رغم الفارق الكبير عن الربحية المعلنة، بينما أظهرت جيه بي هانت قدرة على تنمية الإيرادات مع استمرار اختبار الهوامش والتكاليف.
🔭 النظرة المستقبلية
بالنسبة إلى إندبندنت بنك كورب (INDB)، سيكون الاختبار التالي هو ما إذا كان تفوق ربحية السهم البالغة $1.90 يعكس تحسنًا مستدامًا في الدخل المصرفي الأساسي أم عوامل خاصة بالربع؛ وستكون بيانات هامش صافي الفائدة والمخصصات الائتمانية ضرورية لتحديد ذلك.
في فيرست فاينانشال (FFIN)، تستحق متابعة الفجوة بين $177.8 مليون من الإيرادات بعد استبعاد مصروفات الفوائد والتوقعات البالغة $178.9 مليون، لمعرفة ما إذا كان الفارق محدودًا وعابرًا أم مؤشرًا على ضغط أوسع على الدخل.
في سيمونز فيرست (SFNC)، سيكون من المهم تفسير الفارق بين ربحية السهم المعلنة $0.32 والمعدلة $0.54، وتقييم ما إذا كانت البنود المستبعدة ستتكرر في الفصول المقبلة.
في جيه بي هانت (JBHT)، سيكون استقرار أسعار الديزل وتكاليف السائقين ومطالبات الشحن عاملًا حاسمًا بعد تجاوز ضغوط الربع $50 مليون.
ينبغي مراقبة معدل التشغيل 91.9% في النقل متعدد الوسائط و91.5% في النقل المخصص؛ فأي انخفاض مستقبلي فيهما قد يشير إلى تحسن كفاءة التشغيل، بينما ارتفاعهما قد يعني استمرار ضغط المصروفات.
سيكون من المهم معرفة ما إذا كان نمو أحجام الشحن في المسارات الشرقية بنسبة 18% سيستمر، وما إذا كانت الوساطة ستحافظ على الربحية بعد ربعين متتاليين من الأرباح التشغيلية.
بعد تراجع سهم جيه بي هانت بنحو 14% منذ تحديث سبتمبر، ستعتمد إعادة تقييم السهم على قدرة الإدارة على إثبات أن ضغوط التكاليف مؤقتة، وأن مسار التحسن السنوي الذي استمر 5 أرباع قابل للاستمرار.
السؤال الاستثماري الأوسع: هل تعكس مفاجآت الأرباح نموًا مستدامًا في العمليات الأساسية، أم أنها مجرد تجاوزات محدودة لتوقعات خُفّضت مسبقًا أو تأثرت بتعديلات محاسبية؟
🧾 خلاصة مُركّب: 3 شركات تتجاوز توقعات الأرباح.. وجيه بي هانت تكشف كلفة النمو التشغيلي
حققت إندبندنت بنك كورب (INDB) صافي ربح $89.7 مليون، وربحية سهم $1.90 مقابل توقعات $1.84، وإيرادات إجمالية $345.7 مليون.
سجلت فيرست فاينانشال (FFIN) أرباحًا $74.3 مليون وربحية سهم $0.52 مطابقة للتوقعات، فيما جاءت الإيرادات بعد استبعاد مصروفات الفوائد عند $177.8 مليون مقابل $178.9 مليون متوقعة.
أعلنت جيه بي هانت (JBHT) صافي ربح $172.4 مليون وربحية سهم $1.82 مقابل $1.81 متوقعة، مع إيرادات $3.68 مليار تجاوزت تقديرات $3.56–$3.59 مليار.
تجاوزت ضغوط تكاليف جيه بي هانت $50 مليون، وشملت الوقود والسائقين ومطالبات الشحن، رغم تسجيل الربع الخامس المتتالي من التحسن السنوي في الربح التشغيلي وربحية السهم.
ارتفعت إيرادات النقل متعدد الوسائط 20% إلى $1.83 مليار، وزادت الشحنات 8%، لكن معدل التشغيل تدهور إلى 91.9%.
في النقل المخصص، ارتفعت الإيرادات 11%، لكن معدل التشغيل تدهور 360 نقطة أساس إلى 91.5%، بينما عادت الوساطة إلى الربحية التشغيلية للربع الثاني على التوالي.
تراجع سهم جيه بي هانت بنحو 2.4% بعد الإغلاق، بعدما خسر قرابة 14% من تحديث أرباح سبتمبر حتى إغلاق الخميس.
حققت سيمونز فيرست (SFNC) صافي ربح $47.1 مليون وربحية معلنة $0.32 ومعدلة $0.54، مقابل توقعات $0.53 للمعدلة، مع إيرادات إجمالية $356.2 مليون.
جاءت الإيرادات بعد استبعاد مصروفات الفوائد لدى سيمونز فيرست عند $254.3 مليون، أقل قليلًا من توقعات $254.4 مليون.
الخلاصة الاستثمارية: أظهرت نتائج الربع الثالث CY2026 أن تجاوز توقعات ربحية السهم لا يعني بالضرورة تحسن جميع عناصر النشاط. ففي البنوك، يتطلب الحكم متابعة الدخل الأساسي وجودة الأرباح، خاصة عندما تتباعد الربحية المعلنة والمعدلة. أما جيه بي هانت، فقد أثبتت قدرتها على تحقيق نمو في الإيرادات وتحسن سنوي متواصل، لكنها ما زالت تواجه تحديًا واضحًا في التكاليف ومعدلات التشغيل. وبالنسبة للمستثمر، يبقى المعيار الحاسم هو استدامة الأرباح وكفاءة التشغيل، لا مجرد التفوق المحدود على توقعات المحللين.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
