


واصل الذهب (GC=F – Gold Futures) تعرضه لضغوط بيعية قوية مع نهاية الأسبوع، بعدما افتتحت العقود الآجلة لتسليم ديسمبر 2026 تعاملات الجمعة 13 نوفمبر عند 3,883.30 دولار للأونصة الترويسية، بانخفاض 2.8% مقارنة بسعر افتتاح الخميس، قبل أن تتعافى جزئيًا إلى 3,898.30 دولار عند الساعة 7:25 صباحًا بتوقيت شرق الولايات المتحدة.
ويأتي هذا الأداء بعد خسائر تجاوزت 4% خلال خمسة أيام، وسط ارتفاع توقعات الأسواق بأن يتجه الاحتياطي الفيدرالي الأميركي (Federal Reserve) إلى رفع أسعار الفائدة في ديسمبر 2026 لمواجهة استمرار الضغوط التضخمية.
وتكشف المقارنات الزمنية عن اتساع موجة التصحيح؛ فقد تراجع سعر افتتاح الذهب بنسبة 5.3% خلال أسبوع، و7.4% خلال شهر، و7.6% على أساس سنوي، وفق بيانات ياهو فاينانس (Yahoo Finance).
ويكتسب الانخفاض السنوي أهمية خاصة، إذ يمثل أكبر تراجع سنوي يسجله التقرير ضمن سلسلة متابعة الأسعار اليومية التي بدأت في يونيو 2025، بعد أن كان الذهب قد سجل مكسبًا سنويًا وصل إلى 95.6% في 29 يناير 2026.
🧠 نظرة مُركّب: يعكس تراجع الذهب تغيرًا في توقعات السياسة النقدية أكثر مما يعكس اختفاء دوره بوصفه أصلًا دفاعيًا. فعندما ترتفع عوائد السندات ويقوى الدولار الأميركي، تزداد تكلفة الاحتفاظ بمعدن لا يدر فوائد، حتى في بيئة تتسم بالتوترات الاقتصادية والجيوسياسية.
📉 أولًا: الذهب يبدأ الجمعة دون مستوى 3,900 دولار
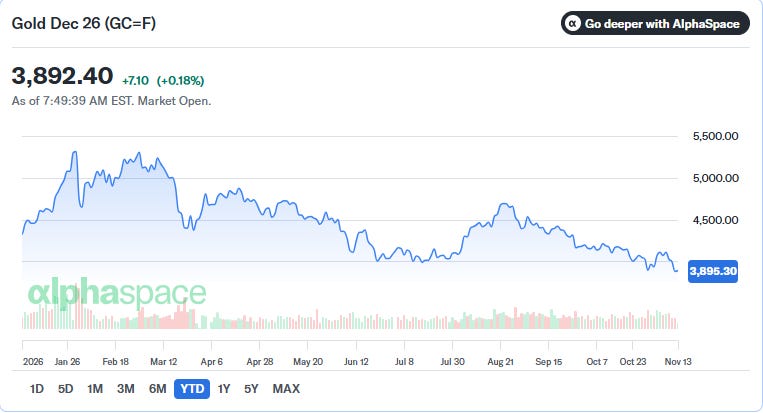
افتتحت عقود الذهب الآجلة لتسليم ديسمبر (GC=F – Gold Futures) عند 3,883.30 دولار للأونصة.
يمثل سعر الافتتاح انخفاضًا قدره 2.8% مقارنة بافتتاح جلسة الخميس 12 نوفمبر.
تعافت الأسعار خلال التداولات المبكرة إلى 3,898.30 دولار عند الساعة 7:25 صباحًا بالتوقيت الأميركي الشرقي.
أظهرت لقطة لاحقة عند الساعة 7:49 صباحًا تداول العقود قرب 3,892.40 دولار، بارتفاع لحظي قدره 7.10 دولارات أو 0.18% وفق شاشة الأسعار المرفقة.
يوضح اختلاف الأسعار بين اللقطات أن السوق شهد ارتدادًا محدودًا داخل الجلسة، ولا يعني أن الذهب عوض خسائره المسجلة خلال الأيام السابقة.
بقي مستوى 3,900 دولار للأونصة نقطة مرجعية مهمة لمراقبة قدرة الأسعار على التعافي في التداولات المبكرة.
🧠 نظرة مُركّب: لا ينبغي الخلط بين ارتفاع لحظي داخل الجلسة وبين انعكاس الاتجاه العام. فالذهب قد يسجل مكاسب قصيرة بعد افتتاح ضعيف، بينما يظل تحت ضغط واضح على المستويات الأسبوعية والشهرية والسنوية.
📊 ثانيًا: خسائر متسارعة خلال الأسبوع والشهر والعام
بحسب المقارنات التي أوردها التقرير لسعر افتتاح 13 نوفمبر 2026:
خلال آخر خمسة أيام: انخفض الذهب بأكثر من 4%.
مقارنة بالأسبوع السابق: تراجع سعر الافتتاح بنسبة 5.3%.
مقارنة بالشهر السابق: بلغ الانخفاض 7.4%.
مقارنة بالعام السابق: سجل الذهب تراجعًا قدره 7.6%.
يمثل الانخفاض السنوي أكبر خسارة من هذا النوع ضمن سلسلة الأسعار اليومية التي يتابعها التقرير منذ يونيو 2025.
للمقارنة، كان العائد السنوي للذهب قد بلغ موجب 95.6% يوم 29 يناير 2026، ما يبرز التحول الكبير في أدائه خلال العام.
وتجدر الإشارة إلى أن نسبة أكثر من 4% خلال خمسة أيام ومقارنة 5.3% مع افتتاح الأسبوع السابق تستندان إلى نافذتين مختلفتين للقياس، ولذلك لا يلزم أن تتطابقا.
🧠 نظرة مُركّب: الانتقال من مكاسب سنوية استثنائية إلى خسارة سنوية يوضح مدى حساسية الذهب للتغير في أسعار الفائدة الحقيقية وقوة الدولار وتوقعات المستثمرين. كما يؤكد أن صفة الملاذ الآمن لا تعني ارتفاع السعر بصورة مستمرة أو الحماية من كل تصحيح.
🏦 ثالثًا: الاحتياطي الفيدرالي يعيد تشكيل توقعات سوق الذهب
ساهم استمرار الضغوط التضخمية الأميركية في زيادة توقعات رفع أسعار الفائدة خلال اجتماع ديسمبر 2026.
عززت تصريحات عدد من مسؤولي الاحتياطي الفيدرالي خلال الأسبوع قناعة المستثمرين بأن السياسة النقدية قد تحتاج إلى مزيد من التشديد.
انتقل تركيز السوق، وفق التقرير، من التساؤل حول إمكانية رفع الفائدة إلى تحديد حجم الزيادة المحتملة.
يؤدي ارتفاع الفائدة عادة إلى زيادة جاذبية السندات الحكومية والأدوات النقدية المدرة للعائد مقارنة بالذهب.
يمكن أن يؤدي ارتفاع عوائد السندات الأميركية أيضًا إلى دعم الدولار، ما يشكل ضغطًا إضافيًا على الذهب المقوم بالعملة الأميركية.
يبقى قرار الفيدرالي المستقبلي غير محسوم؛ فتوقعات الأسواق قد تتغير مع صدور بيانات جديدة عن التضخم والتوظيف والنشاط الاقتصادي.
🧠 نظرة مُركّب: العامل الحاسم ليس مجرد رفع الفائدة، بل العلاقة بين العائد الاسمي والتضخم المتوقع، أي العائد الحقيقي. فكلما ارتفع العائد الحقيقي على الأصول الآمنة، ازدادت تكلفة الفرصة البديلة للاحتفاظ بالذهب.
💵 رابعًا: لماذا يتراجع الذهب عندما ترتفع أسعار الفائدة؟
يختلف الذهب عن السندات والودائع من حيث إنه لا يوزع فوائد دورية أو تدفقات نقدية على حائزه.
فعندما ترتفع الفائدة، يستطيع المستثمر الحصول على عائد أكبر من بعض الأدوات المالية الأخرى، بينما يظل العائد على الذهب معتمدًا أساسًا على تغير سعره.
وتؤثر السياسة النقدية في المعدن الأصفر عبر ثلاث قنوات رئيسية:
تكلفة الفرصة البديلة: ارتفاع عوائد الأصول الأخرى يزيد تكلفة الاحتفاظ بالذهب.
الدولار الأميركي: قوة الدولار قد تجعل شراء الذهب أكثر تكلفة للمستثمرين الذين يستخدمون عملات أخرى.
السيولة وشهية المخاطرة: تشديد السياسة النقدية قد يدفع المستثمرين إلى تقليص المراكز في الأصول التي لا تحقق دخلًا دوريًا.
لكن العلاقة ليست آلية أو ثابتة؛ فقد يرتفع الذهب أحيانًا رغم الفائدة المرتفعة إذا تصاعدت المخاطر الجيوسياسية أو المخاوف المالية أو تراجعت الثقة في العملات.
🧠 نظرة مُركّب: يجب تحليل الذهب من خلال العوائد الحقيقية والدولار وتوقعات التضخم ومستوى المخاطر العالمية معًا، بدلًا من الاعتماد على اتجاه الفائدة وحده.
⚖️ خامسًا: ما النسبة المناسبة للذهب داخل المحفظة الاستثمارية؟
يعرض تقرير ياهو فاينانس آراء خمسة خبراء بشأن تخصيص الذهب داخل المحافظ الاستثمارية، وتتراوح توصياتهم بين 0% و20%.
ولا تعني هذه النسب وجود توزيع واحد يناسب الجميع؛ إذ تختلف النسبة الملائمة بحسب الأهداف الاستثمارية والعمر ومدة الاستثمار وتحمل المخاطر ومصادر الدخل وطبيعة الأصول الأخرى.
1. روبرت جونسون: عدم تخصيص أي نسبة للذهب
يرى روبرت آر. جونسون (Robert R. Johnson)، الأستاذ في جامعة كريتون (Creighton University)، أن تخصيص 0% للذهب قد يكون أفضل لبعض المستثمرين، خصوصًا أصحاب الآفاق الاستثمارية الطويلة.
ويستند موقفه إلى أن الاحتفاظ بنسبة صغيرة من المعادن الثمينة قد يقلل تقلب المحفظة على المدى القصير، لكنه قد يأتي على حساب العوائد طويلة الأجل التي يمكن تحقيقها من أصول منتجة.
ويعتبر هذا التوازن مهمًا خصوصًا للمستثمرين الشباب الذين يستطيعون تحمل تقلبات السوق مقابل فرص النمو على مدى سنوات طويلة.
🧠 نظرة مُركّب: يعكس هذا الرأي فلسفة تركز على نمو رأس المال طويل الأجل بدلًا من التحوط بالذهب. لكنه لا يعني أن الذهب عديم الفائدة لجميع المستثمرين، بل أن فائدته يجب أن تقارن بتكلفة التخلي عن فرص استثمارية أخرى.
2. بريت إليوت: تخصيص 2% إلى 5% للمستثمر الباحث عن التوازن
يوصي بريت إليوت (Brett Elliott)، مدير المحتوى وتحسين محركات البحث لدى إيه بي إم إي إكس (APMEX – American Precious Metals Exchange)، بربط نسبة الذهب بأهداف المستثمر.
يرى أن تخصيص 2% إلى 5% قد يوفر قدرًا من المرونة والتنويع دون التأثير المفرط على الدخل المحتمل للمحفظة.
قد يقبل المستثمرون الذين يركزون على النمو بنسبة أكبر تصل إلى 10% أو 15%.
أما المستثمرون الذين يعتمدون على الدخل الدوري، فقد يفضلون حصة أصغر لأن الذهب لا يوزع فوائد.
🧠 نظرة مُركّب: يمثل نطاق 2% إلى 5% تصورًا محافظًا نسبيًا لدور الذهب باعتباره أداة تنويع لا المحرك الرئيسي للعوائد.
3. بليك ماكلولين: تخصيص 5% إلى 8% للمرونة وقت الأزمات
يرى بليك ماكلولين (Blake McLaughlin)، نائب الرئيس التنفيذي لدى أكسكاب فينتشرز (Axcap Ventures)، أن البيانات التاريخية تدعم تخصيص 5% إلى 8% للذهب.
ويشير إلى أن المعدن قد لا يوفر فرص العائد المرتفع نفسها التي توفرها بعض الاستثمارات الخاصة، لكنه يتمتع بخصائص مهمة في فترات عدم اليقين الاقتصادي والاضطرابات الجيوسياسية.
🧠 نظرة مُركّب: يركز هذا التوجه على مرونة المحفظة، وليس على توقع ارتفاع الذهب في كل أزمة. فالتنويع الجيد يعتمد على كيفية تفاعل الأصول معًا، وليس فقط على الأداء المنفرد لكل أصل.
4. توماس وينميل: تخصيص 5% إلى 15% وفق طبيعة الثروة
يعتقد توماس وينميل (Thomas Winmill)، مدير المحافظ لدى ميداس فاندز (Midas Funds)، أن كثيرًا من المستثمرين قد يستفيدون من تخصيص طويل الأجل يتراوح بين 5% و15%.
ويفضل التعرض لقطاع الذهب من خلال صندوق استثماري يركز على شركات تعدين الذهب.
ويؤكد ضرورة مراعاة عاملين أساسيين:
تحمل المخاطر: المستثمر الذي يميل إلى البيع عند حدوث تقلبات قوية قد يحتاج إلى نسبة أقل.
تركيبة الثروة: المستثمر الذي تتركز أصوله في الأسهم والسندات ولا يمتلك أصولًا ملموسة كبيرة قد يرى فائدة أكبر من إضافة الذهب.
أما من يمتلك منزلًا مسدد القيمة أو أصولًا مادية كبيرة مقارنة بمحفظته المالية، فقد تكون حاجته إلى زيادة التعرض للذهب أقل.
🧠 نظرة مُركّب: من الضروري التمييز بين الذهب المباشر وأسهم شركات التعدين؛ فأسهم التعدين تتأثر أيضًا بتكاليف الإنتاج والديون والإدارة وأسواق الأسهم، ولذلك لا تتحرك بالضرورة بالنسبة نفسها التي يتحرك بها الذهب.
5. فينس ستانزيوني: تخصيص 20% لحماية الثروة
يدافع فينس ستانزيوني (Vince Stanzione)، المؤسس والرئيس التنفيذي لشركة فيرست إنفورميشن (First Information)، عن تخصيص يصل إلى 20% من المحفظة للذهب.
ويفضل الاستثمار عبر الذهب المادي أو صناديق الذهب المتداولة (Gold ETFs).
ويستند رأيه إلى دور الذهب في حماية القوة الشرائية على المدى الطويل، خصوصًا عندما تتراجع القيمة الحقيقية للعملات الورقية بفعل التضخم.
🧠 نظرة مُركّب: يمثل تخصيص 20% انكشافًا مرتفعًا نسبيًا على أصل واحد، وقد يزيد حساسية المحفظة لتقلبات الذهب. لذلك ينبغي تقييمه في ضوء حجم الثروة واحتياجات السيولة والأصول الأخرى، وليس باعتباره نسبة مثالية عامة.
🪙 سادسًا: الذهب المادي أم صناديق الذهب أم أسهم التعدين؟
توضح آراء الخبراء أن الاستثمار في الذهب لا يقتصر على طريقة واحدة، بل يمكن أن يتخذ أشكالًا مختلفة لكل منها خصائص ومخاطر.
الذهب المادي: يمنح المستثمر ملكية مباشرة للمعدن، لكنه قد يترتب عليه تكاليف تخزين وتأمين وفروق بين أسعار الشراء والبيع.
صناديق الذهب المتداولة (Gold ETFs): توفر وسيلة أسهل للتداول والتعرض لسعر الذهب، مع ضرورة مراجعة الرسوم وهيكل الصندوق وطبيعة الأصول التي يحتفظ بها.
أسهم شركات تعدين الذهب: قد تستفيد من ارتفاع أسعار المعدن، لكنها تتأثر أيضًا بـتكاليف الطاقة والعمالة والمخاطر التشغيلية والتمويل.
صناديق شركات التعدين: تمنح تنويعًا بين شركات القطاع، لكنها تظل معرضة لمخاطر سوق الأسهم وصناعة التعدين.
🧠 نظرة مُركّب: اختيار وسيلة الاستثمار لا يقل أهمية عن تحديد نسبة الذهب. فالمستثمر الذي يريد التحوط من تقلبات العملات قد تكون احتياجاته مختلفة عن المستثمر الذي يبحث عن نمو أرباح شركات التعدين.
📌 الخلاصة لمتابعي مُركّب
افتتح الذهب (GC=F – Gold Futures) تعاملات الجمعة 13 نوفمبر 2026 عند 3,883.30 دولار للأونصة، بانخفاض 2.8% عن افتتاح الخميس، قبل تعافٍ محدود خلال التداولات المبكرة.
وتظهر المقارنات أن المعدن فقد 5.3% خلال أسبوع و7.4% خلال شهر و7.6% على أساس سنوي، في تحول ملحوظ مقارنة بالمكاسب السنوية التي بلغت 95.6% في 29 يناير 2026.
ويرتبط الضغط الحالي بتزايد توقعات رفع الفائدة الأميركية، وهو ما يعزز جاذبية الأصول المدرة للعائد ويرفع تكلفة الفرصة البديلة للاحتفاظ بالذهب.
أما من منظور إدارة المحافظ الاستثمارية، فتتباين آراء الخبراء بشأن النسبة المناسبة بين 0% و20%، ما يؤكد أن تخصيص الذهب قرار يعتمد على الأهداف الاستثمارية وتحمل المخاطر وطبيعة الثروة، وليس على حركة السعر اليومية وحدها.
الخلاصة الاستثمارية: يظل الذهب أداة محتملة للتنويع وحماية القوة الشرائية على المدى الطويل، لكنه ليس أصلًا مضمون الارتفاع أو خاليًا من المخاطر. وتستدعي موجة التراجع الحالية مراقبة العوائد الحقيقية والدولار وقرارات الفيدرالي قبل اعتبار الانخفاض فرصة شراء مؤكدة.
🔮 النظرة المستقبلية
خلال الجلسات المقبلة: مراقبة قدرة الذهب على استعادة مستوى 3,900 دولار للأونصة، مع عدم اعتباره وحده إشارة فنية حاسمة.
خلال الأسابيع المقبلة: متابعة بيانات التضخم الأميركي وسوق العمل وأثرها في توقعات رفع الفائدة.
اجتماع ديسمبر 2026: سيكون حجم قرار الاحتياطي الفيدرالي ورسائله بشأن المسار المستقبلي للفائدة عاملين مؤثرين في حركة الذهب.
السيناريو الإيجابي: تراجع العوائد الحقيقية أو ضعف الدولار أو ارتفاع الطلب على التحوط، بما قد يدعم تعافي المعدن.
السيناريو السلبي: استمرار التضخم المرتفع وارتفاع توقعات الفائدة والعوائد، بما قد يمدد الضغوط على الذهب.
للمستثمر طويل الأجل: مراجعة نسبة الذهب ضمن المحفظة وإعادة التوازن عند الحاجة، بدلًا من تغيير التخصيص استجابة لتحركات يومية حادة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
